確率論入門 第10章 §10.4 ★★ 独立な和の途中の最大値を、最後の和の分散だけで抑える。独立な確率変数の級数の収束を示す道具
和の最大値の評価
X1,X2,… を独立で平均 0 の確率変数とし、部分和を Sk=X1+⋯+Xk と書く。Chebyshev の不等式は、1つの時刻 n での値について次を与える。
P(∣Sn∣≥a)≤a2V[Sn]
ところが極限定理では、「S1,S2,…,Sn のどれか1つでも a を超える確率」を評価したいことが多い。
各時刻について Chebyshev の不等式を使い、劣加法性で足すと ∑k=1nV[Sk]/a2 となる。項を足した分だけ評価が悪くなる。Kolmogorov の不等式は、独立性を使うことで、最大値の確率が最後の時刻の Chebyshev の上限と同じ値で抑えられることを示す。
定理 10.21(Kolmogorov の不等式)
X1,…,Xn を独立な確率変数とし、平均 0、分散 σi2<∞ とする。Sk=X1+⋯+Xk と置くと、任意の a>0 について
P(1≤k≤nmax∣Sk∣≥a)≤a2V[Sn]=a21i=1∑nσi2.(10.32)
証明
事象 A={max1≤k≤n∣Sk∣≥a} を、部分和が初めて a に達した時刻で分ける。k=1,…,n について
Ak={∣S1∣<a, …, ∣Sk−1∣<a, ∣Sk∣≥a}
と置く。A1,…,An は互いに素で、その和は A である。各 Ak は最初の k 個の確率変数だけで決まる事象である。その指示関数は、(X1,…,Xk) の Borel 関数として書ける。
Sn2≥0 なので
E[Sn2]≥E[Sn21A]=k=1∑nE[Sn21Ak]
である。各 k について、残りの増分を Rk=Sn−Sk=Xk+1+⋯+Xn と置くと
Sn2=(Sk+Rk)2=Sk2+2SkRk+Rk2≥Sk2+2SkRk
なので
E[Sn21Ak]≥E[Sk21Ak]+2E[(Sk1Ak)Rk](10.33)
である。この式の第2項を調べる。
- Sk1Ak は最初の k 個の関数である。Rk は残りの確率変数の関数である。第4章 §4.2 のまとめ方の補題から、この2つは独立である。
- どちらも2乗可積分なので可積分である(Lyapunov の不等式、あるいは ∣Y∣≤1+Y2)。
- 独立な可積分な確率変数の積の期待値は、期待値の積になる。
E[Rk]=0 なので
E[(Sk1Ak)Rk]=E[Sk1Ak]E[Rk]=0
となる。この事象の上では ∣Sk∣≥a なので、Sk21Ak≥a21Ak である。よって (10.33) から E[Sn21Ak]≥a2P(Ak) を得る。k について足すと
E[Sn2]≥a2k=1∑nP(Ak)=a2P(A)
となる。最後に E[Sn2]=V[Sn]=∑i=1nσi2 は、独立な確率変数の和の分散が分散の和になることによる。
証明の要点は、初めて a に達した時刻以降の増分 Rk が、それまでの経過と独立で平均 0 であることにある。時刻 k で ∣Sk∣≥a となった道は、その後平均としてはその値から離れも近づきもしない。そのため、最後の時刻での Sn2 の期待値に a2 以上の寄与を残す。図 10.4 にこの分け方を示す。
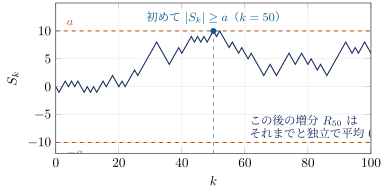
図 10.4 ±1 のランダムウォークの見本路の1本(n=100、a=10、乱数の種を固定して生成)。この道は事象 A50 に属する。時刻 50 以降に ∣Sk∣ が a を下回っても、事象 A には属したままである。
仮定の役割
- 平均 0 でない場合は、Xi−E[Xi] に使えば次のようになる。
P(kmax∣Sk−E[Sk]∣≥a)≤a2V[Sn]
- 独立性は、E[(Sk1Ak)Rk]=0 を示す1か所だけで使っている。独立性を外すと不等式は成り立たない(確認テスト 10.4-3)。
- 同じ証明は、「過去が与えられたときの増分の条件付き期待値が 0」という性質(マルチンゲール)だけで通り、Doob の最大不等式と呼ばれる形に一般化される。この本では扱わない。
独立な確率変数の級数の収束
Kolmogorov の不等式の最初の応用は、独立な確率変数の級数 ∑iXi がほとんど確実に収束するための、分散による十分条件である。
定理 10.22(分散の和が有限なら級数は収束する)
X1,X2,… を独立で平均 0 の確率変数とし、∑i=1∞V[Xi]<∞ とする。このとき部分和 Sn=X1+⋯+Xn は、ほとんど確実に有限の極限に収束する。
証明
実数列が収束することと Cauchy 列であることは同値である。そこで
Wm=j,k>msup∣Sj−Sk∣,W=m→∞limWm
と置き、W=0 a.s. を示せばよい。Wm は可算個の確率変数の上限なので、[0,∞] に値をとる確率変数である。m について非増加だから、極限 W が存在する。
m を固定し、ε>0 とする。N>m について、独立で平均 0 の Xm+1,…,XN に Kolmogorov の不等式を使うと
P(m<k≤Nmax∣Sk−Sm∣≥ε)≤ε21i=m+1∑NV[Xi]≤ε21i=m+1∑∞V[Xi]
である。上限についての事象は、N=m+1,m+2,… に沿って増加する事象の列の和である。
{k>msup∣Sk−Sm∣>ε}=N>m⋃{m<k≤Nmax∣Sk−Sm∣>ε}
上限が ε を真に超えるなら、ある時刻で差が ε を超えるからである。第1章 §1.4 の確率の連続性から
P(k>msup∣Sk−Sm∣>ε)=N→∞limP(m<k≤Nmax∣Sk−Sm∣>ε)≤ε21i=m+1∑∞V[Xi]
となる。三角不等式 ∣Sj−Sk∣≤∣Sj−Sm∣+∣Sk−Sm∣ から、Wm≤2supk>m∣Sk−Sm∣ である。よって
P(W>2ε)≤P(Wm>2ε)≤P(k>msup∣Sk−Sm∣>ε)≤ε21i=m+1∑∞V[Xi]
である(1つ目の不等号は W≤Wm による)。左辺は m によらない。右辺は収束する級数の残りなので、m→∞ で 0 に近づく。したがって P(W>2ε)=0 である。
ε=1/j(j=1,2,…)とすれば、どれも零集合である。可算個の零集合の和をとって P(W>0)=0 となる。W=0 となる標本点では、部分和の列は Cauchy 列なので収束する。
この定理の条件は十分条件であって必要条件ではない。平均が 0 でない場合や分散が有限でない場合まで含めて、独立な確率変数の級数が収束するための必要十分条件を与えるのが第12章 §12.3 の Kolmogorov の3級数定理である。また、この定理と Kronecker の補題を組み合わせると大数の強法則が得られる(第12章 §12.3)。
ランダムな符号の調和級数
ε1,ε2,… を、±1 を等確率でとる独立な確率変数とする。調和級数 ∑nn1 は発散するが、符号をランダムに付けた ∑nnεn を考える。
- Xn=εn/n は独立で、平均 0、分散 1/n2 である。
- 分散の和は ∑n1/n2=π2/6<∞ である。
定理 10.22 から、この級数はほとんど確実に収束する。すべての符号が +1 になる確率は 0 なので、調和級数の発散と矛盾しない。
例題 10.7 ランダムウォークの最大値 ★★
オリジナルε1,…,ε100 を、±1 を等確率でとる独立な確率変数とする。部分和を Sk=ε1+⋯+εk とする。
- Kolmogorov の不等式で P(max1≤k≤100∣Sk∣≥25) を上から評価せよ。
- 計算機で部分和の分布を時刻順に更新して数え上げると、次の値になる。
P(kmax∣Sk∣≥25)≈0.0241,P(∣S100∣≥25)≈0.0120
後者が二項分布から計算できることを示せ。また上限と比べて分かることを述べよ。3. 各 k に Chebyshev の不等式を使って劣加法性で足すと、どのような上限が得られるか。
解答
- 各項は平均 0、分散 1 なので、V[S100]=100 である。(10.32) から
P(1≤k≤100max∣Sk∣≥25)≤252100=625100=0.16
である。2. 表の数を B∼Bin(100,21) とすると、S100=B−(100−B)=2B−100 である。最後の値は偶数なので、∣S100∣≥25 は ∣S100∣≥26 と同値である。すなわち表の数が 63 以上か 37 以下ということである。対称性から
P(∣S100∣≥25)=2P(B≥63)=2j=63∑100(j100)2−100≈0.0120
である。
最大値の確率 0.0241 は最後の時刻の確率 0.0120 のほぼ2倍で、どちらも上限 0.16 より小さい。Kolmogorov の不等式は、最大値の確率に対しても最後の時刻の Chebyshev の上限と同じ 0.16 を与えている。最大値の確率が最後の時刻の確率の約2倍になることは、鏡像の原理と呼ばれる議論で示すことができる(この本では扱わない)。3. V[Sk]=k なので、和は ∑k=1100625k=6255050=8.08 となる。1 を超えるので、確率の評価としては意味をもたない。Kolmogorov の不等式では、独立性を使うことで、この時刻ごとの足し合わせが不要になる。
例題 10.8 ランダムな符号の調和級数の残りの揺れ ★
オリジナルεn を上の例と同じとし、部分和を Sk=∑n=1kεn/n とする。次の確率を上から評価せよ。
P(k>100sup∣Sk−S100∣>0.5)
解答
定理 10.22 の証明の中の評価から
P(k>100sup∣Sk−S100∣>0.5)≤0.521n=101∑∞n21
である。n21<n(n−1)1=n−11−n1 なので、和は望遠鏡和で抑えられる。
n=101∑∞n21<1001
したがって確率は 4×1001=0.04 以下である。和の正確な値 6π2−∑n=1100n21≈0.00995 を使うと、上限は 0.0398 となる。
最初の 100 項を足した時点で、その後の部分和が 0.5 より大きく動く確率は 4% 以下である。
確認テスト
オリジナル
- 10.4-1 X1,…,X12 を独立で U(−1,1) に従う確率変数とする。Kolmogorov の不等式で、次の確率を上から評価せよ。
P(k≤12max∣Sk∣≥4)
2. 10.4-2 X1,X2,… を独立で、Xi∼N(0,1/i2) とする。n=3 のときの P(maxk≤3∣Sk∣≥2) の Kolmogorov の上限を求めよ。また、すべての n について次を示せ。
P(k≤nmax∣Sk∣≥2)≤24π2
3. 10.4-3 次の2つの例で Kolmogorov の不等式 (10.32) が成り立たないことを確かめよ。また、それぞれどの仮定が欠けているかを答えよ。
- (a) ξ を ±1 を等確率でとる確率変数とする。X1=ξ、X2=−ξ とする。n=2、a=1 とする。
- (b) Xi=1(定数)とする。n=5、a=1 とする。
- 10.4-4 εn を、±1 を等確率でとる独立な確率変数とする。α>21 なら ∑nεnn−α がほとんど確実に収束することを示せ。
- 10.4-5 ±1 のランダムウォーク Sk を、時刻 400 まで考える。次を保証する a を2通りの方法で求め、比べよ。
P(k≤400max∣Sk∣≥a)≤0.01
- (a) Kolmogorov の不等式を使う。
- (b) 各時刻に Hoeffding の不等式(確認テスト 10.3-4 の両側版 2e−a2/(2k))を使い、劣加法性で足す。
AI(Claude)が書いた教材を、木下が勉強しながら公開しています。式と数値は検算していますが、誤りが残っているかもしれません。誤りのご指摘・削除のご依頼をいただければ直します。 連絡先:support@tecktom.com
