確率論入門 第10章 §10.3 ★★★ 積率母関数を使うと、独立和の裾の確率は項数について指数的に減ることが示せる
Chernoff 限界
§10.1 の Chebyshev の不等式から、独立同分布の和 Sn について次が得られる。
P(Sn−nμ≥nε)≤nε2σ2
右辺は n について 1/n の速さでしか減らない。実際の裾はもっと速く減ることが多い。たとえば和が正規分布 N(nμ,nσ2) に従うなら、この確率は e−nε2/(2σ2) 程度で減る。
この差は、Chebyshev の不等式が2次モーメントしか使っていないことによる。すべてのモーメントの情報を一度に使うには、Markov の不等式を etX に使えばよい(系 10.2)。
定理 10.14(Chernoff 限界)
確率変数 X と実数 a について
P(X≥a)P(X≤a)≤t≥0infe−taMX(t),≤t≤0infe−taMX(t)(10.19)(10.20)
が成り立つ。ここで積率母関数が無限大となる t では、右辺の中身を無限大とみなす。
証明
t>0 を固定する。関数 x↦etx は狭義増加なので、{X≥a}={etX≥eta} である。非負の確率変数 etX に Markov の不等式を使うと
P(X≥a)≤e−taE[etX]=e−taMX(t)
である。t=0 では右辺は 1 なので、不等式は自明である。すべての t≥0 で成り立つので、下限をとってよい。
(10.20) は、−X に (10.19) を使い、M−X(t)=MX(−t) と書き直せば得られる。
キュムラント母関数 KX(t)=logMX(t) で書けば、(10.19) の右辺は次の形である。
exp(−t≥0sup(ta−KX(t)))
そこで次の関数を導入する。
定義 10.15(レート関数)
確率変数 X に対して
IX(a):=t∈Rsup(ta−KX(t))(a∈R)(10.21)
を X のレート関数(Cramér 変換)と呼ぶ。キュムラント母関数が無限大となる t は、上限の計算から除く。
KX(0)=0 なので、t=0 の項からレート関数は非負である。レート関数は KX の Legendre 変換であり、KX が凸関数であることと対になる量である。KX の凸性は、確認テスト 8.2-5 の MX の凸性と Hölder の不等式から示すことができる。
命題 10.16(平均より上の裾)
E[∣X∣]<∞ とし、平均を μ とする。a≥μ なら、(10.21) の上限は非負の t に制限しても変わらず、
P(X≥a)≤e−IX(a)(10.22)
が成り立つ。同様に、平均以下の a では P(X≤a)≤e−IX(a) である。
証明
Jensen の不等式から、すべての実数で MX(t)≥etμ、すなわち KX(t)≥tμ が成り立つ。負の t と a≥μ について
ta−KX(t)≤ta−tμ=t(a−μ)≤0=0⋅a−KX(0)
であり、負の t の項は t=0 の項を超えない。したがって上限は非負の t でとれば十分で、(10.19) から (10.22) を得る。平均以下の a の場合も、正の t の項について同じ議論をすればよい。
独立和と指数的な減少
この評価は独立和に対して計算しやすい形になる。X1,X2,… が独立で X と同分布なら、第8章 §8.2 から
MSn(t)=MX(t)n,すなわちKSn(t)=nKX(t)
である。したがって
ISn(na)=tsup(tna−nKX(t))=ntsup(ta−KX(t))=nIX(a)
となり、命題 10.16 から次の評価を得る。
系 10.17(独立和の指数的な裾)
X1,…,Xn が独立で X と同分布とする。平均を μ とすると、a≥μ なら
P(X1+⋯+Xn≥na)≤e−nIX(a).(10.23)
MX が 0 の近くで有限なら、平均より大きい a でレート関数は正となる。実際、第8章 §8.4 のキュムラントの展開
KX(t)=μt+2σ2t2+o(t2)
から、十分小さい t>0 で
ta−KX(t)=t(a−μ)−2σ2t2+o(t2)>0
である。したがって (10.23) の右辺は n について指数関数的に減る。
Cramér の定理(主張)
- MX が 0 の近くで有限で、a が平均より大きいなら、次が成り立つ。
n→∞limn1logP(X1+⋯+Xn≥na)=−IX(a)
- すなわち (10.23) の指数 IX(a) はこれ以上大きくできない。
- 証明の筋は次のとおりである。分布に etx/MX(t) を掛けて作り替え、新しい分布の平均を a に合わせる。そのうえで、作り替えた分布で大数の法則を使う。
- 完全な証明は大偏差理論の本に譲る。
代表的な分布のレート関数を計算しておく。どれも t↦ta−KX(t) を微分して 0 と置けば、最大点が求まる。キュムラント母関数は凸なので、停留点が最大点である。
正規分布 N(μ,σ2) では KX(t)=μt+2σ2t2 である。停留点の条件 a−μ−σ2t=0 から t=(a−μ)/σ2 で、
IX(a)=σ2(a−μ)2−2σ2(a−μ)2=2σ2(a−μ)2(10.24)
となる。とくに標準正規分布 Z について、a≥0 なら次が成り立つ。
P(Z≥a)≤e−a2/2
Poisson 分布 Po(λ) では KX(t)=λ(et−1) である。停留点の条件は a=λet である。正の a についてこれを解くと、t=log(a/λ) である。よって
IX(a)=alogλa−λ(λa−1)=alogλa−a+λ.(10.25)
Bernoulli 分布(成功確率 p∈(0,1))では KX(t)=log(1−p+pet) である。0<a<1 について、停留点の条件を解くと
a=1−p+petpet⟹et=p(1−a)a(1−p)
である。このとき
1−p+pet=1−p+1−aa(1−p)=1−a1−p
である。代入すると
IX(a)=alogp(1−a)a(1−p)−log1−a1−p=alogpa+(1−a)log1−p1−a=:D(a∥p)(10.26)
となる。D(a∥p) は、2点分布のあいだの Kullback–Leibler 情報量(相対エントロピー)である。(10.23) から、二項分布 Sn∼Bin(n,p) について、a≥p なら次が成り立つ。
P(Sn≥na)≤e−nD(a∥p)
指数分布 Ex(λ) では、t<λ の範囲で次のようになる。
KX(t)=−log(1−t/λ)
正の a について、停留点の条件 a−λ−t1=0 を解く。答えは t=λ−a1 である。よって
IX(a)=λa−1+logλa1=λa−1−log(λa)(10.27)
となる(1−t/λ=λa1 を使った)。
正規分布の裾の精密な評価
正規分布では Chernoff 限界 e−a2/2 を、多項式の因子の分だけさらに精密にすることができる。標準正規分布の密度を、第6章 §6.2 と同じく次のように書く。
ϕ(x)=2π1e−x2/2
上からの評価は第6章 §6.2 の正規分布の裾の評価と同じもので、ここでは下からの評価を別の形で示す。
命題 10.18(Mills の比による評価)
a>0 について
1+a2aϕ(a)≤P(Z≥a)≤aϕ(a).(10.28)
証明
ϕ′(x)=−xϕ(x) である。上からの評価は、積分範囲で 1≤x/a であることから
P(Z≥a)=∫a∞ϕ(x)dx≤∫a∞axϕ(x)dx=a1[−ϕ(x)]a∞=aϕ(a)
となる。下からの評価には、次の微分を使う。
dxd(−xϕ(x))=x2ϕ(x)−xϕ′(x)=(1+x21)ϕ(x)
積分範囲で 1+x21≤1+a21 なので
aϕ(a)=∫a∞(1+x21)ϕ(x)dx≤(1+a21)P(Z≥a)
となる。両辺に 1+a2a2 を掛けて、下からの評価を得る。
a=3 での値を比べる。
- Chernoff 限界:e−4.5≈0.0111
- Mills の上限:ϕ(3)/3≈0.00148
- Mills の下限:0.3ϕ(3)≈0.00133
- 正確な値:P(Z≥3)≈0.00135
(10.28) の上下の比は 1+1/a2 で、無限遠で 1 に近づく。Chernoff 限界は指数の部分 e−a2/2 と一致し、前に付く因子 1/(a2π) を含まない。
モーメントによる評価は Chernoff 限界より悪くならない
k≥0infakE[Xk]≤t≥0infe−taMX(t)
- 証明:c=infkE[Xk]/ak と置くと、すべての次数で E[Xk]≥cak である。t≥0 について、単調収束定理で項別に期待値をとると
MX(t)=k∑k!tkE[Xk]≥ck∑k!(ta)k=ceta
となる。
- 例題 10.1 の Ex(1)、a=3 では、モーメントの最良の上限が 2/9 ≈ 0.222 である。一方 Chernoff 限界は
0≤t<1inf1−te−3t=3e−2≈0.406(t=32)
である。
- Chernoff 限界の利点は、独立和に対して MSn=MXn という形で計算できることにある。
Hoeffding の不等式
レート関数は分布ごとに計算しなければならず、分布が分からないときには使えない。確率変数が有界であることだけを仮定して、積率母関数を分布によらない形で上から抑えたものが Hoeffding の補題である。
補題 10.19(Hoeffding の補題)
a<b とする。a≤X≤b a.s. かつ平均 0 なら、すべての実数 t について
E[etX]≤exp(8t2(b−a)2).(10.29)
証明
平均が 0 で値が区間に入るので、a≤0≤b である。区間内の点 x は、両端の凸結合として
x=b−ab−xa+b−ax−ab
と書ける。係数はどちらも [0,1] にあって、和が 1 である。指数関数の凸性から
etx≤b−ab−xeta+b−ax−aetb(a≤x≤b)
が成り立つ。x=X を代入して期待値をとり、平均が 0 であることを使うと
E[etX]≤b−abeta−aetb
となる。次のように置く。
θ=b−a−a∈[0,1],u=t(b−a)
すると次の関係が成り立つ。
b−ab=1−θ,ta=−θu,tb=(1−θ)u
よって右辺は
(1−θ)e−θu+θe(1−θ)u=e−θu(1−θ+θeu)=eL(u),L(u):=−θu+log(1−θ+θeu)
と書ける。L を微分すると
L′(u)=−θ+1−θ+θeuθeu,L′′(u)=(1−θ+θeu)2θeu(1−θ+θeu)−(θeu)2=ρ(u)(1−ρ(u))
である。ここで次の2つを使った。
ρ(u)=1−θ+θeuθeu∈[0,1],1−ρ(u)=1−θ+θeu1−θ
原点での値は L(0)=0、L′(0)=−θ+θ=0 である。また ρ(1−ρ)≤41 なので、L′′≤41 である。Taylor の定理(Lagrange の剰余項)から、ある ξ について
L(u)=L(0)+L′(0)u+2L′′(ξ)u2≤8u2=8t2(b−a)2
となり、(10.29) を得る。
定理 10.20(Hoeffding の不等式)
X1,…,Xn を独立な確率変数とし、それぞれ ai≤Xi≤bi a.s. とする。和を Sn=X1+⋯+Xn と置くと、任意の s>0 について
P(Sn−E[Sn]≥s)≤exp(−∑i=1n(bi−ai)22s2)(10.30)
が成り立つ。下側の確率 P(Sn−E[Sn]≤−s) にも同じ上限が成り立つ。両側では次のようになる。
P(∣Sn−E[Sn]∣≥s)≤2exp(−∑(bi−ai)22s2)
証明
Yi=Xi−E[Xi] と置く。E[Yi]=0 である。また Yi は区間 [ai−E[Xi],bi−E[Xi]] に値をとる。その幅は bi−ai である。これらは独立なので、t>0 について
E[et(Sn−E[Sn])]=i=1∏nE[etYi]≤i=1∏nexp(8t2(bi−ai)2)=exp(8t2C),C=i=1∑n(bi−ai)2
である(1つ目の等号は独立な確率変数の積の期待値、不等号は補題 10.19)。Chernoff 限界から
P(Sn−E[Sn]≥s)≤exp(−ts+8t2C)
がすべての t>0 で成り立つ。指数の2次式は t=4s/C で最小値をとる。
−C4s2+C2s2=−C2s2
よって (10.30) を得る。下側は、区間 [−bi,−ai] に値をとる −Xi に同じ議論を使えばよい。両側は、2つの事象の和に劣加法性を使えばよい。
各項が [0,1] に値をとる独立同分布の場合を考える。標本平均 Xˉn について s=nε と置くと
P(Xˉn−μ≥ε)≤e−2nε2(10.31)
となる。Chebyshev の評価 (10.8) が 1/n の速さで減るのに対し、こちらは n について指数関数的に減る。
Hoeffding の指数と Kullback–Leibler 情報量
- Bernoulli 分布の和では、Chernoff 限界の最良の指数は D(p+ε∥p) で、Hoeffding の指数は 2ε2 である。
- Hoeffding の不等式は、Chernoff 限界の積率母関数をさらに上から抑えて作った。よって e−nD(p+ε∥p)≤e−2nε2 である。すなわち D(p+ε∥p)≥2ε2 が成り立つ。
- 成功確率が 1/2 の近くでは、2つの指数はほぼ等しい。成功確率が 0 や 1 に近いと KL 情報量の方がずっと大きく、Hoeffding の評価は粗くなる。
図 10.3 に、公正なコインを n 回投げて表の割合が 0.6 以上になる確率を示す。Chebyshev・Hoeffding・Chernoff の上限と正確な値を比べた。縦軸は対数目盛りである。
- Chebyshev の上限は直線的に下がらない(1/n は対数目盛りで緩やかな曲線になる)。
- 指数的な上限と正確な値は、どれも直線に近い傾きで下がる。
正確な値の傾きは Chernoff 限界の傾き D(0.6∥0.5)≈0.0201 とほぼ等しく、Cramér の定理の主張と合っている。
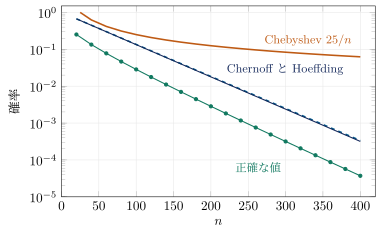
図 10.3 公正なコインを n 回投げて表の割合が 0.6 以上になる確率(緑の点)と、その上限。Chebyshev の上限は P(Xˉn−21≥0.1)≤25/n(橙)、Hoeffding の上限は e−0.02n(青の破線)、Chernoff 限界は e−nD(0.6∥0.5)(紺の実線)で、後の2つはほとんど重なる。
例題 10.5 Poisson 分布の裾 ★★
オリジナルX∼Po(λ) とする。
- Chernoff 限界から P(X≥2λ)≤(e/4)λ を導け。
- λ=10 のとき、この上限を Chebyshev の不等式と Cantelli の不等式による上限と比べよ。正確な値 P(X≥20)≈0.00345 とも比べよ。
解答
- a=2λ は平均 λ より大きいので、命題 10.16 が使える。(10.25) に代入すると
IX(2λ)=2λlog2−2λ+λ=λ(2log2−1)
である。したがって
P(X≥2λ)≤exp(−λ(2log2−1))=(e1−2log2)λ=(e/4)λ
となる。e/4≈0.680 なので、上限は λ について指数関数的に減る。2. λ=10 で3つの上限を求める。
- Chernoff 限界:(e/4)10≈0.0210。
- Chebyshev の不等式:分散 10 から、P(X≥20)≤P(∣X−10∣≥10)≤10010=0.1。
- Cantelli の不等式:P(X−10≥10)≤10+10010=111≈0.0909。
正確な値 0.00345 に対して、Chernoff 限界は約6倍、Chebyshev は約29倍である。λ を大きくすると、Chebyshev と Cantelli の上限は 1/λ の速さでしか減らない。一方 Chernoff 限界は 0.680λ の速さで減るので、差は開いていく。
例題 10.6 割合の推定に必要な試行回数(Hoeffding 版) ★★★
オリジナル例題 10.2 と同じ状況で、成功確率がどの値であっても次を保証したい。
P(∣p^n−p∣≥ε)≤δ
- Hoeffding の不等式から、十分な試行回数の条件を求めよ。また ε=δ=0.05 の場合の回数を答えよ。
- ε=0.05、δ=0.001 のとき、Chebyshev の不等式による回数と Hoeffding の不等式による回数を比べよ。
解答
- 各試行は [0,1] に値をとる。(10.30) の両側の形で、区間を [0,1]、s=nε とすると
P(∣p^n−p∣≥ε)=P(∣Sn−np∣≥nε)≤2exp(−n2n2ε2)=2e−2nε2
である。右辺が δ 以下になる条件は
2nε2≥log(2/δ),すなわちn≥2ε2log(2/δ)
である。ε=δ=0.05 では
2×0.0025log40=0.0053.689≈737.8
なので、738 回以上で十分である。Chebyshev の不等式による 2000 の約 37% である。2. Chebyshev の不等式では、例題 10.2 と同じ計算から 4nε21≤δ が条件になる。すなわち次が必要である。
n≥4ε2δ1=4×0.0025×0.0011=100000
Hoeffding の不等式では
n≥0.005log2000=0.0057.601≈1520.2
なので、1521 回以上で十分である。Chebyshev による回数は 1/δ に比例し、Hoeffding による回数は log(1/δ) に比例する。要求する確率 δ を小さくするほど、この差は大きくなる。
第13章の中心極限定理を使うと、回数が大きいときの近似として次が得られる(δ=0.05)。
n≈4ε2(1.96)2≈385
ただしこれは近似であって、Hoeffding の不等式のようにすべての回数で成り立つ保証ではない。
確認テスト
オリジナル
10.3-1 Z∼N(0,1) について、Chernoff 限界 inft≥0e−taMZ(t) を直接計算せよ。それが e−a2/2 になることを確かめよ。また a=3 のときの値を、正確な値 P(Z≥3)≈0.00135 と比べよ。
10.3-2 S∼Bin(100,21) とする。P(S≥75) の上限を、次の3つで求めよ。
- Chernoff 限界 e−nD(a∥p)
- Hoeffding の不等式
- Chebyshev の不等式
また正確な値 P(S≥75)≈2.82×10⁻⁷ と比べよ。3. 10.3-3 X1,…,Xn を独立で Ex(1) に従う確率変数とする。和を Sn とする。P(Sn≥2n)≤(2/e)n を示せ。また n=10 のときの値を、次の正確な値と比べよ。
P(S10≥20)=e−20k=0∑9k!20k≈0.00500
4. 10.3-4 ε1,…,εn を、±1 を等確率でとる独立な確率変数とする。級数の比較で cosht≤et2/2 を示せ。それを使って、s>0 について次を導け。
P(ε1+⋯+εn≥s)≤e−s2/(2n)
5. 10.3-5 X∼Po(λ) について、下側の Chernoff 限界から次を示せ。
P(X≤λ/2)≤exp(−2λ(1−log2))
また λ=20 のときの値を、正確な値 P(X≤10)≈0.0108 と比べよ。
AI(Claude)が書いた教材を、木下が勉強しながら公開しています。式と数値は検算していますが、誤りが残っているかもしれません。誤りのご指摘・削除のご依頼をいただければ直します。 連絡先:support@tecktom.com
