確率論入門 第10章 §10.1 ★★★ 非負の確率変数が大きい値をとる確率は平均で抑えられ、平均から外れる確率は分散で抑えられる
ここまでの章では、分布が分かっているときに確率や期待値を計算する方法を整えてきた。しかし実際には、分布の形は分からず、平均と分散、あるいはいくつかのモーメントしか手に入らないことが多い。
また、第11章から第13章で扱う極限定理では、n 個の確率変数の和の分布を正確に書き下すことはできない。それでも「平均から大きく外れる確率」が n→∞ で 0 に近づくことは示さなければならない。この章では、期待値の情報だけから確率の上限を与える不等式を4つの節に分けて導く。
- §10.1 の Markov の不等式と Chebyshev の不等式は、すべての出発点になる。「非負の量が大きな値をとる確率は、平均を大きな値で割ったもので抑えられる」という1行の主張から、分散による裾の評価が出る。
- §10.2 では、凸関数と期待値の順序を入れ替える Jensen の不等式を示す。そこから Lp のノルムの単調性(Lyapunov の不等式)、Hölder の不等式と Minkowski の不等式を導く。これらは第11章で Lp 収束を扱うときの基本の道具である。
- §10.3 では、Markov の不等式を etX に使って、積率母関数による指数的な裾の評価(Chernoff 限界)を作る。そこから有界な確率変数の和に対する Hoeffding の不等式まで進む。
- §10.4 の Kolmogorov の不等式は、和の最後の値だけでなく途中の最大値まで、Chebyshev の不等式と同じ形で抑える。独立な確率変数の級数が収束することの証明に、この不等式を使う。
この章で使う前の章の結果を、式の形で先に書いておく。第5章 §5.1 の期待値の単調性(X≤Y なら E[X]≤E[Y])を何度も使う。指示関数の期待値が確率になること E[1A]=P(A) も同様である。第5章 §5.1 の命題から、
X≥0,E[X]=0⟹X=0 a.s.(10.1)
を借りる。第5章 §5.4 の Cauchy–Schwarz の不等式
E[∣XY∣]≤E[X2]E[Y2](10.2)
も使う。独立な確率変数 X,Y が可積分なら E[XY]=E[X]E[Y] であること、独立な確率変数の和の分散が分散の和になることも使う。第4章 §4.2 のまとめ方の補題(独立な確率変数の重ならない組の関数どうしは独立)は §10.4 で使う。
§10.3 では、第8章 §8.2 の積率母関数とキュムラント母関数
MX(t)=E[etX],KX(t)=logMX(t)
を使う。独立和について MX+Y=MXMY となることも使う。
この章の結果の使い道も書いておく。
- Markov の不等式は、第11章 §11.2 で「Lp 収束なら確率収束」を示すのに使う。
- Hölder の不等式と Lyapunov の不等式は、第11章 §11.3 の一様可積分性の議論で使う。
- Chebyshev の不等式は、第12章 §12.1 の大数の弱法則の証明そのものである。
- 4次モーメントに対する Markov の不等式は、第12章 §12.2 で強法則を示すときに Borel–Cantelli の補題と組み合わせる。
- Kolmogorov の不等式は、第12章 §12.2・§12.3 で、独立な確率変数の級数と強法則を扱うときの道具になる。
Markov の不等式
非負の確率変数 X の平均が 1 だとする。このとき X≥10 となる確率は 1/10 を超えることはない。
もし P(X≥10)>101 なら、その事象の上だけで期待値に 10×101=1 より多く寄与してしまう。X は非負なので、ほかの部分で打ち消すこともできない。この考察を一般の形に書いたものが Markov の不等式である。
定理 10.1(Markov の不等式)
X を非負の値(+∞ も許す)をとる確率変数とする。a>0 について
P(X≥a)≤aE[X](10.3)
が成り立つ。E[X]<∞ のとき、等号が成り立つための必要十分条件は次である。
X∈{0,a}a.s.
証明
すべての ω について
a1{X≥a}(ω)≤X(ω)(10.4)
が成り立つ。実際、2つの場合に分けて確かめられる。
- X(ω)≥a なら、左辺は a で、右辺はそれ以上である。
- X(ω)<a なら、左辺は 0 で、右辺は非負である。
(10.4) の両辺の期待値をとる。期待値の単調性と E[1{X≥a}]=P(X≥a) から、aP(X≥a)≤E[X] を得る。両辺を a で割れば (10.3) である。
等号の条件を調べる。非負の確率変数 Y=X−a1{X≥a} を考える。E[X]<∞ のもとで等号が成り立つことは、E[Y]=0 と同値である。
(10.1) より、これは Y=0 a.s.、すなわち X=a1{X≥a} a.s. と同値である。右辺は 0 か a の値しかとらないので、X∈{0,a} a.s. となる。逆に X∈{0,a} a.s. なら X=a1{X≥a} a.s. であり、両辺の期待値をとると等号が成り立つ。
(10.4) の関係を図 10.1 に示す。Markov の不等式の証明は、この図の次の事実に尽きる。
階段の関数 a1[a,∞)(x) は、直線 y=x の下にある。
同じ考え方で、階段の下に別の関数を置くと別の不等式が得られる。
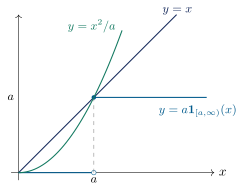
図 10.1 Markov の不等式の証明の図(a=2)。階段の関数 a1[a,∞)(x) は、x≥0 で直線 y=x の下にも放物線 y=x2/a の下にもある。直線の下にあることから Markov の不等式が、放物線の下にあることから2次モーメントによる評価 P(X≥a)≤E[X2]/a2 が出る。
系 10.2(増加関数による一般化)
ψ:[0,∞)→[0,∞) を非減少の Borel 関数とし、ψ(a)>0 とする。任意の確率変数について
P(∣X∣≥a)≤ψ(a)E[ψ(∣X∣)].(10.5)
とくに次の2つが成り立つ。
P(∣X∣≥a)≤apE[∣X∣p](p>0),P(X≥a)≤e−taE[etX](t>0)
証明
ψ は非減少である。よって ∣X(ω)∣≥a なら ψ(∣X(ω)∣)≥ψ(a) である。つまり
{∣X∣≥a}⊂{ψ(∣X∣)≥ψ(a)}
が成り立つ。右辺の事象に、非負の確率変数 ψ(∣X∣) の Markov の不等式を使うと
P(∣X∣≥a)≤P(ψ(∣X∣)≥ψ(a))≤ψ(a)E[ψ(∣X∣)]
を得る。ψ(x)=xp とすれば p 次モーメントの形になる。
最後の式は次のように示す。関数 x↦etx は狭義増加なので、{X≥a}={etX≥eta} である。これに、非負の確率変数 etX の Markov の不等式を使えばよい。
最後の形は §10.3 の Chernoff 限界の出発点になる。p 次モーメントの形からは、モーメントが有限であることと裾の減り方の関係が分かる。
命題 10.3(モーメントが有限なら裾は速く減る)
p>0 について E[∣X∣p]<∞ なら、次が成り立つ。
apP(∣X∣≥a)→0(a→∞)
証明
各点で ap1{∣X∣≥a}≤∣X∣p1{∣X∣≥a} である。期待値をとると
apP(∣X∣≥a)≤E[∣X∣p1{∣X∣≥a}].
a→∞ のとき、右辺の中身は各点で 0 に収束する。∣X(ω)∣<∞ だから、a>∣X(ω)∣ となったところで 0 になるからである。また中身は ∣X∣p で抑えられていて、これは可積分である。よって第5章 §5.2 の優収束定理から、右辺は 0 に収束する。
この命題の対偶から、たとえば裾が P(∣X∣≥a)∼a−2 の速さでしか減らない分布では、2次モーメントが無限大となる。Markov の不等式そのものは P(∣X∣≥a)≤E[∣X∣p]a−p を与えるだけだが、実際には裾はそれより真に速く減っている。
Chebyshev の不等式
Markov の不等式を、平均からのずれの2乗 (X−μ)2 に使うと、分散で裾を評価する不等式が得られる。
定理 10.4(Chebyshev の不等式)
E[X2]<∞ とする。平均を μ、分散を σ2 と置く。任意の a>0 について
P(∣X−μ∣≥a)≤a2σ2.(10.6)
とくに標準偏差が正のとき、a を標準偏差の k 倍にとると、次が成り立つ。
P(∣X−μ∣≥kσ)≤k21
証明
{∣X−μ∣≥a}={(X−μ)2≥a2} である。非負の確率変数 (X−μ)2 に、Markov の不等式を a2 で使うと
P(∣X−μ∣≥a)=P((X−μ)2≥a2)≤a2E[(X−μ)2]=a2σ2
を得る。
Chebyshev の不等式は、分布について平均と分散以外に何も仮定していない。その代わり、特定の分布に対する評価としては粗い。表 10.1 に、平均から k 標準偏差以上離れる確率を、Chebyshev の上限と正規分布の値で比べた。正規分布の値は第6章 §6.2 の正規分布の分布関数 Φ から 2(1−Φ(k)) として計算した。
表 10.1 P(∣X−μ∣≥kσ) の Chebyshev の上限 1/k2 と、正規分布に従うときの値| k | 1.5 | 2 | 3 |
| Chebyshev の上限 1/k2 | 0.444 | 0.250 | 0.111 |
| 正規分布の値 2(1−Φ(k)) | 0.134 | 0.0455 | 0.00270 |
正規分布の値は上限よりずっと小さい。それでも Chebyshev の不等式は、平均と分散だけを仮定する限りでは改良することができない。k>1 を1つ固定し、X を次の3点分布に従う確率変数とする。
値確率μ−kσ2k21μ1−k21μ+kσ2k21
この X の平均は対称性から μ で、分散は
V[X]=(kσ)2⋅2k21+(kσ)2⋅2k21=σ2
である。そして P(∣X−μ∣≥kσ)=k21 だから、(10.6) の等号が成り立つ。
平均と分散が同じ分布をすべて考えると、上限 1/k2 はこの3点分布で達成される。正規分布との差は、正規分布の裾が指数関数より速く減るという追加の情報から生じる。§10.3 では、積率母関数を使ってこの種の追加の情報を取り込む。
片側の評価(Cantelli の不等式)
Chebyshev の不等式は ∣X−μ∣ を評価するので、上側と下側の両方の裾を合わせた確率を抑えている。上側の裾 P(X−μ≥a) だけを評価したいときは、平行移動を1つ入れることで評価を改良することができる。
命題 10.5(Cantelli の不等式)
E[X2]<∞ とする。平均を μ、分散を σ2 とする。任意の a>0 について
P(X−μ≥a)≤σ2+a2σ2.(10.7)
証明
Y=X−μ と置く。E[Y]=0 かつ E[Y2]=σ2 である。
u≥0 を1つとる。Y≥a なら Y+u≥a+u>0 である。両辺を2乗して (Y+u)2≥(a+u)2 となる。したがって
{Y≥a}⊂{(Y+u)2≥(a+u)2}
であり、Markov の不等式から
P(Y≥a)≤(a+u)2E[(Y+u)2]=(a+u)2E[Y2]+2uE[Y]+u2=(a+u)2σ2+u2
を得る。右辺を h(u) と書き、非負の u について最小化する。商の微分から
h′(u)=(a+u)42u(a+u)2−2(σ2+u2)(a+u)=(a+u)32(u(a+u)−(σ2+u2))=(a+u)32(au−σ2)
である。よって h は u=σ2/a の左で減少し、右で増加する。この点を代入すると
h(aσ2)=(a+σ2/a)2σ2+σ4/a2=(a2+σ2)2/a2σ2(a2+σ2)/a2=σ2+a2σ2
となる。
u=0 のとき h(0)=σ2/a2 で、これは Chebyshev の上限と同じ値である。u を最適に選ぶことで、片側の確率に対しては、分母に σ2 が加わった分だけ評価が改良される。とくに a≤σ では、Chebyshev の上限は 1 以上で何も言っていない。一方 Cantelli の上限は、a>0 である限り 1 より小さい。
標本平均への応用
X1,…,Xn が独立で、どれも同じ平均と分散 μ,σ2 をもつとする。標本平均を Xˉn=n1(X1+⋯+Xn) と置く。その平均は μ、分散は第5章 §5.4 の例題で求めたとおり σ2/n である。Chebyshev の不等式から
P(Xˉn−μ≥ε)≤nε2σ2(10.8)
が任意の ε>0 について成り立つ。右辺は n→∞ で 0 に近づくので、標本平均は真の平均に確率の意味で近づく。これが第12章 §12.1 で扱う大数の弱法則である。
(10.8) は、さらに「どれだけの n をとれば十分か」という問いに、分布によらない答えを与える。
例題 10.1 指数分布の裾を4通りに評価する ★★
オリジナルX∼Ex(1) とする。平均と分散はともに 1 で、E[Xk]=k! である(第6章 §6.2・第8章 §8.2)。
- P(X≥3) の上限を、Markov の不等式、Chebyshev の不等式、Cantelli の不等式のそれぞれで求めよ。また正確な値と比べよ。
- k=1,2,3,4 について、P(X≥3)≤E[Xk]/3k の右辺を計算せよ。最も小さい上限を与える次数を答えよ。
解答
- Markov の不等式から P(X≥3)≤E[X]/3=31≈0.333 である。
Chebyshev の不等式を使うには、事象を平均からのずれで書き直す。X≥3 なら ∣X−1∣≥2 であり、
P(X≥3)≤P(∣X−1∣≥2)≤22V[X]=41=0.25
となる。Cantelli の不等式は上側の裾だけを評価する。ずれの幅を 2、分散を 1 として
P(X≥3)=P(X−1≥2)≤1+41=51=0.2
を得る。正確な値は
P(X≥3)=∫3∞e−xdx=e−3≈0.0498
である。3つの上限はどれも正しいが、正確な値の4倍以上ある。2. E[Xk]/3k=k!/3k を計算すると
k=1: 31≈0.333,k=3: 276=92≈0.222,k=2: 92≈0.222,k=4: 8124≈0.296
となる。次数 2 と 3 で最小値 2/9 をとる。隣どうしの比は
k!/3k(k+1)!/3k+1=3k+1
で、これは次数 2 より前で 1 より小さく、次数 2 でちょうど 1、それより後で 1 より大きい。したがって上限は次数 2 まで減り、次数 3 で同じ値をとったあと増えていく。
高いモーメントを使えば常に良い評価が得られるとは限らない。評価したい点 a に応じて、使うモーメントの次数を選ぶ必要がある。
例題 10.2 割合の推定に必要な試行回数(Chebyshev 版) ★★
オリジナル成功確率 p が未知の Bernoulli 試行を独立に n 回行う。成功の割合 p^n で成功確率を推定する。成功確率がどの値であっても
P(∣p^n−p∣≥0.05)≤0.05
となることを Chebyshev の不等式で保証するには、n をいくつ以上にとればよいか。
解答
p^n は、Bernoulli 分布に従う独立な確率変数の標本平均で、各項の分散は p(1−p) である。したがって
E[p^n]=p,V[p^n]=np(1−p)
である。p(1−p)=41−(p−21)2 は p=21 で最大値 1/4 をとる。よって V[p^n]≤4n1 が成功確率によらず成り立つ。(10.8) から
P(∣p^n−p∣≥0.05)≤n(0.05)2p(1−p)≤4n×0.00251=n100.
右辺が 0.05 以下になる条件は n≥100/0.05=2000 である。したがって 2000 回以上試行すれば、成功確率がどの値であっても要求が満たされる。
この 2000 という数は、Chebyshev の不等式が平均と分散しか使っていないために大きくなっている。§10.3 の例題 10.6 では、各項が有界であることを使う Hoeffding の不等式で、同じ保証が 738 回で得られることを示す。
確認テスト
オリジナル
- 10.1-1 非負の確率変数 X が、平均 1 で P(X≥3)=31 を満たすとする。X の分布を求めよ。
- 10.1-2 X∼Po(4) とする。P(X≥10) の上限を、Markov の不等式、Chebyshev の不等式、Cantelli の不等式で求めよ。また正確な値 P(X≥10)≈0.00813 と比べよ。
- 10.1-3 X∼U(0,1) とする。0<a≤21 について、P(X−21≥a) の正確な値と Chebyshev の上限を求めよ。Chebyshev の上限が 1 より小さくなる a の範囲を求めよ。また a=0.4 のときの2つの値を比べよ。
- 10.1-4 p>0 とする。確率変数の列と極限が、E[∣Xn−X∣p]→0 を満たすとする。任意の ε>0 について、次を示せ。
P(∣Xn−X∣≥ε)→0
AI(Claude)が書いた教材を、木下が勉強しながら公開しています。式と数値は検算していますが、誤りが残っているかもしれません。誤りのご指摘・削除のご依頼をいただければ直します。 連絡先:support@tecktom.com
