確率論入門 第5章 §5.2 ★★★ 極限と期待値を入れ替えてよい条件。単調収束・Fatou・優収束の3つは確率論のあらゆる極限操作の根拠になる
確率変数の列が各点で Xn→X となっても、E[Xn]→E[X] とは限らない。例として、Ω=(0,1)(Lebesgue 測度)の上で次のように置く。
Xn=n1(0,1/n)
n>1/ω から先は Xn(ω)=0 である。よって各点で Xn→0 である。ところが E[Xn]=n⋅n1=1 である。
Xn が正になる区間は 0 の方へ縮み、その分だけ値が大きくなる。そのため面積 1 を保ったまま、各点では 0 に近づく(図 5.2)。この節では、期待値と極限を入れ替えてよい十分条件を3つ示す。
単調収束定理
定理 5.9(単調収束定理 ★★★)
0≤X1≤X2≤⋯ が各点で X に増加収束するとする。このとき [0,∞] の値として E[Xn]↑E[X] である。
証明
X は確率変数の各点極限なので確率変数である(第3章 §3.1)。単調性から E[Xn]≤E[Xn+1]≤E[X] なので、limnE[Xn]≤E[X] である。
逆向きを示す。各 Xn の標準近似列を s1(n)≤s2(n)≤⋯ とし、
tk=max(sk(1),sk(2),…,sk(k))
と置く。tk は単関数で(有限個の単関数の最大値は有限個の値しかとらない)、次の3つが成り立つ。
- tk≤tk+1。各 sk(n)≤sk+1(n) であり、tk+1 は最大をとる範囲も広いからである。
- tk≤Xk。n≤k なら sk(n)≤Xn≤Xk だからである。
- すべての n で limktk≥Xn。k≥n なら tk≥sk(n) である。k→∞ で、右辺は Xn に収束するからである。
2つ目と3つ目から Xn≤limktk≤X である。n→∞ として tk↑X となる。定理 5.5 と2つ目の不等式から
E[X]=klimE[tk]≤klimE[Xk]
を得る。
単調収束定理を部分和に使うと、非負の項の級数について和と期待値を入れ替えてよいことがわかる。
系 5.10(非負の級数の項別積分)
Yk≥0 なら、[0,∞] の値として次が成り立つ。
E[k=1∑∞Yk]=k=1∑∞E[Yk]
証明
部分和 Xn=∑k≤nYk は非負の増加列で、∑kYk に収束する。(5.7) から E[Xn]=∑k≤nE[Yk] であり、単調収束定理から結論を得る。
Fatou の補題
単調性を仮定しない非負の列については、片側の不等式だけが成り立つ。
定理 5.11(Fatou の補題 ★★★)
Xn≥0 なら E[liminfnXn]≤liminfnE[Xn]。
証明
Yk=infn≥kXn と置く。Yk は非負の増加列で、Yk↑liminfnXn である。n≥k なら Yk≤Xn である。よって E[Yk]≤E[Xn] である。n≥k について下限をとって
E[Yk]≤n≥kinfE[Xn]
となる。k→∞ とすると、左辺は単調収束定理により E[liminfXn] に収束する。右辺は liminfE[Xn] に収束する。
冒頭の Xn=n1(0,1/n) では、左辺が E[0]=0、右辺が 1 である。不等号は等号にならない。不等号の向きは「極限をとると期待値が減ることはあっても増えることはない」と読むと覚えやすい。
優収束定理
定理 5.12(優収束定理 ★★★)
次の2つを仮定する。
- Xn→X a.s.
- すべての番号で ∣Xn∣≤Y a.s. となる、可積分な Y が存在する。
このとき X は可積分で
E[∣Xn−X∣]→0,とくにE[Xn]→E[X].
証明
仮定が破れる点の集合を N とする。これは、Xn→X の点と、∣Xn∣>Y となる番号がある点の和である。可算個の確率 0 の集合の和なので、N の確率は 0 である。N の上で Xn,X,Y をすべて 0 に置き換えても、命題 5.8 により期待値は変わらない。
そこで各点で Xn→X、∣Xn∣≤Y としてよい。極限をとって ∣X∣≤Y なので、X は可積分である。
∣Xn−X∣≤∣Xn∣+∣X∣≤2Y である。よって Zn=2Y−∣Xn−X∣ は非負で、Zn→2Y である。Fatou の補題から
E[2Y]=E[nliminfZn]≤nliminfE[Zn]=E[2Y]−nlimsupE[∣Xn−X∣]
となる。E[2Y]<∞ なので両辺から引くことができ、limsupnE[∣Xn−X∣]≤0 を得る。最後に ∣E[Xn]−E[X]∣≤E[∣Xn−X∣] を使う。
確率測度では定数が可積分である。よって定数 c で ∣Xn∣≤c なら、優収束定理が使える(有界収束定理)。これは確率測度に特有の便利な点で、Lebesgue 測度の R 全体では定数は可積分でない。
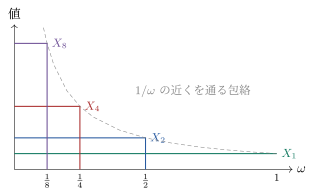
図 5.2 Xn=n1(0,1/n)(n=1,2,4,8)。どれも面積(期待値)は 1 だが、各点では 0 に収束する。supnXn は 1/ω と同じ程度の大きさで可積分でないので、優収束定理の仮定を満たす Y は存在しない。
優収束定理の仮定を確かめる順序
- 優関数 Y は n によらない1つの確率変数でなければならない。∣Xn∣≤Yn で E[Yn] が有界というだけでは足りない。図 5.2 の例では Yn=Xn でよく、E[Yn]=1 だが結論は成り立たない。
- 候補は supn∣Xn∣ で、これが可積分かどうかを最初に調べる。これが可積分でなければ、ほかの優関数も存在しない。
- 単調な列なら優関数を探さずに単調収束定理を使う。単調収束定理は期待値が ∞ の場合も含めて成り立つ。
期待値の中での微分
優収束定理の代表的な使い道は、パラメータを含む期待値の微分である。第8章で積率母関数や特性関数を微分してモーメントを取り出すとき、この形を使う。
系 5.13(期待値の中での微分 ★★)
開区間 I の各点 t に、可積分な確率変数が1つずつ与えられているとする。これを Xt と書き、次の2つを仮定する。
- 各点で、t↦Xt(ω) が I 上で微分可能である。
- 可積分な Y が存在する。すべての t∈I と各点で ∣∂tXt(ω)∣≤Y(ω) である。
このとき t↦E[Xt] は I 上で微分可能で
dtdE[Xt]=E[∂tXt].
証明
t∈I を固定する。t+hn∈I を満たす 0 でない列 hn→0 をとる。差分商
Dn=hnXt+hn−Xt
は各点で ∂tXt に収束する。
平均値の定理から、各点で Dn(ω)=∂tXs(ω) となる s がとれる。その点は t と t+hn のあいだにある。よって ∣Dn∣≤Y である。
∂tXt は可測関数の列 Dn の各点極限なので確率変数である。優収束定理から E[Dn]→E[∂tXt] となる。
E[Dn]=(E[Xt+hn]−E[Xt])/hn である。よってどの列 hn→0 でも差分商が同じ値に収束し、結論を得る。
例題 5.2 級数の項別積分と単調な極限 ★★
オリジナルΩ=(0,1) に Lebesgue 測度 P を入れる。X(ω)=−logω と置く。
- (1) 展開 −logω=∑k=1∞(1−ω)k/k を使って、E[X]=1 を示せ。
- (2) Zn=nlog(1+X/n) と置く。limn→∞E[Zn]=1 を示せ。
解答
(1) 0<ω<1 では 0<1−ω<1 である。−log(1−x)=∑k≥1xk/k に x=1−ω を入れて、展開が成り立つ。各項 (1−ω)k/k は非負なので、系 5.10 により項別に期待値をとってよい。各項の期待値は、多項式の Riemann 積分
E[(1−ω)k]=∫01(1−ω)kdω=k+11
である(有界な連続関数の Riemann 積分と Lebesgue 積分が一致することは §5.3 で示す)。したがって
E[X]=k=1∑∞k(k+1)1=k=1∑∞(k1−k+11)=1
である。この X は非有界なので、Riemann 積分の範囲では ∫01(−logω)dω は広義積分として扱うことになる。単調収束定理を使うと、広義積分を経由せずに値が求まる。
(2) y>0 で h(y)=log(1+y)/y と置く。h は減少関数である。実際
h′(y)=y21(1+yy−log(1+y))<0
である。括弧の中が負であることは、u(y)=log(1+y)−1+yy が次を満たすことからわかる。
u(0)=0,u′(y)=(1+y)2y>0
Zn=Xh(X/n) である。X/n は番号とともに減少するので、Zn は増加する。limy→0h(y)=1 なので、Zn↑X となる。単調収束定理から E[Zn]↑E[X]=1 である。
別の方法もある。log(1+y)≤y から 0≤Zn≤X である。X は (1) により可積分である。よって優収束定理からも同じ結論を得る。
確認テスト
オリジナル
- 5.2-1 0<P(A)<1 とする。奇数番目は Xn=1A、偶数番目は Xn=1Ac と置く。E[liminfXn] と liminfE[Xn] を求め、Fatou の補題の不等号が等号にならないことを確かめよ。
- 5.2-2 Ω=(0,1) に Lebesgue 測度を入れる。(a) E[nω(1−ω)n]=(n+1)(n+2)n を示せ。有界収束定理からも極限が 0 であることを確かめよ。(b) E[n2ω(1−ω)n] の極限を求め、各点極限の期待値と一致しない理由を述べよ。
- 5.2-3 Ω=(0,1) に Lebesgue 測度を入れる。展開 1−ω/21=∑k≥0(ω/2)k と系 5.10 を使う。これにより E[1/(1−ω/2)]=2log2 を示せ。
- 5.2-4 X1≥X2≥⋯≥0 が X に減少収束するとする。さらに E[X1]<∞ とする。このとき E[Xn]↓E[X] を示せ。また E[X1]=∞ のときに結論が成り立たない例を挙げよ。
AI(Claude)が書いた教材を、木下が勉強しながら公開しています。式と数値は検算していますが、誤りが残っているかもしれません。誤りのご指摘・削除のご依頼をいただければ直します。 連絡先:support@tecktom.com
