確率論入門 第5章 §5.1 ★★★ 指示関数→単関数→非負→一般の順に期待値を定める。どの近似列をとっても同じ値になること(well-defined)の証明が中心
第1章から第4章までで、確率空間 (Ω,F,P)、確率変数とその分布、独立性を用意した。この章では確率変数の「平均の値」である期待値 E[X] を定義する。期待値の公式としては、次の2つを既に知っている読者が多いと思う。
離散なら x∑xP(X=x),密度 f を持つなら ∫xf(x)dx.
しかしこの2つは別々の定義であり、離散でも絶対連続でもない分布(第3章 §3.4 の Cantor 分布)には使えない。また、確率変数の列 Xn について E[limXn]=limE[Xn] が成り立つかどうかを、この2つの公式から一般的に論じることはできない。
そこで期待値を、確率測度 P による標本空間 Ω の上の積分
E[X]=∫ΩXdP
として、ただ1つの定義で与える。これが Lebesgue 積分である。
Riemann 積分は定義域の側を細かく区切る。Lebesgue 積分は値の側を区切り、「値がほぼ y である点の集合の確率」に y を掛けて足す。値の側を区切る限り、定義域が Ω のような抽象的な集合であっても困らない。
この章で使う前の章の結果を、式の形で先に書いておく。
A1⊂A2⊂⋯,A=n⋃An⟹P(An)↑P(A)(5.1)
を構成の要所で使う。
- 第3章 §3.1 から、確率変数の和・積・上限・各点極限・Borel 可測関数との合成 g(X) がまた確率変数になることを借りる。
- 第3章 §3.2 から、分布 PX(B)=P(X∈B) が (R,B(R)) 上の確率測度であることを借りる。
- 第4章 §4.2・§4.3 から、独立な確率変数の関数がまた独立になること(まとめ方の補題とその系)と、独立性が積の等式で定まることを借りる。
指示関数は第1章と同じく次のように書く。
1A(ω)=1(ω∈A),1A(ω)=0(ω∈/A).
この章の結果の使い道も先に書いておく。
- §5.2 の単調収束定理と優収束定理は、極限と期待値を入れ替える根拠として何度も使う。第8章で特性関数を微分してモーメントを出すとき、第11章で収束のあいだの関係を調べるとき、第13章で中心極限定理を示すときである。
- §5.3 の変数変換公式 E[g(X)]=∫gdPX は、第6章以降のすべての分布の計算の出発点になる。
- §5.4 の「独立なら積の期待値は期待値の積」は、第8章・第9章の「独立和の母関数・特性関数は積」と第12章の大数の法則の前提である。
- §5.5 の全変動距離は、第6章 §6.3 の Poisson 近似の精度と、第11章の分布収束との比較に使う。
第1段:指示関数
事象 A が起きれば 1、起きなければ 0 を返す確率変数が 1A である。その平均は、A の起きる確率そのものであるべきである。そこで
E[1A]:=P(A)(A∈F)(5.2)
と定める。期待値の構成はすべてこの式から出発し、以後の段階は「線形性」と「下からの近似」で値を広げていくだけである。
第2段:単関数
定義 5.1(単関数)
有限個の実数 a1,…,ak と事象 A1,…,Ak∈F を使って
s=i=1∑kai1Ai(5.3)
と書ける確率変数を単関数と呼ぶ。単関数は有限個の値しかとらない。
逆に、互いに異なる有限個の値 a1,…,ak しかとらない確率変数 s を考える。Ai={s=ai} と置けば、s は (5.3) の形に書ける。このとき A1,…,Ak は Ω の分割になる。この書き方を s の標準形と呼ぶ。
標準形は s からただ1通りに決まる(値の集合と、各値をとる点の集合で定まる)。そこで単関数の期待値を標準形で
E[s]:=i=1∑kaiP(s=ai)(5.4)
と定める。これは離散な確率変数の期待値の公式そのものである。
ところが単関数は標準形以外にも多くの書き方を持つ。たとえば A∩B=∅ なら、1A+1B は標準形ではない。どの書き方で計算しても同じ値になることを確かめておかないと、線形性を示すことができない。
補題 5.2(表し方によらない)
単関数 s が次の形に書けているとする。
s=j=1∑mbj1Bj
ここで事象 B1,…,Bm は交わっていてもよく、b1,…,bm は実数である。このとき
E[s]=j=1∑mbjP(Bj).
証明
各 j について Bj1=Bj, Bj0=Bjc と書く。ε=(ε1,…,εm)∈{0,1}m ごとに
Cε=B1ε1∩⋯∩Bmεm
と置く。これら 2m 個の集合は Ω の分割である(第1章 §1.3 の原子)。各 Bj は、εj=1 となるものたちの互いに素な和である。有限加法性から
j=1∑mbjP(Bj)=j=1∑mbjε:εj=1∑P(Cε)=ε∑P(Cε)j:εj=1∑bj.
Cε の上では s は次の定数に等しい。
cε=j:εj=1∑bj
そこで ε を cε の値ごとにまとめる。cε=ai となる Cε をすべて集める。その和集合はちょうど {s=ai} であるから、
ε∑cεP(Cε)=i∑aiε:cε=ai∑P(Cε)=i∑aiP(s=ai)=E[s]
となる。
命題 5.3(単関数の期待値の線形性と単調性)
s,t を単関数、a,b∈R とする。
- (i) E[as+bt]=aE[s]+bE[t]。
- (ii) s≤t(各点で)なら、E[s]≤E[t]。
証明
(i) s=∑iai1Ai、t=∑jbj1Bj をそれぞれの標準形とする。このとき
as+bt=i∑(aai)1Ai+j∑(bbj)1Bj
は as+bt の1つの表し方である。補題 5.2 により、
E[as+bt]=ai∑aiP(Ai)+bj∑bjP(Bj)=aE[s]+bE[t]
を得る。
(ii) t−s は値がすべて 0 以上の単関数なので、標準形の係数が非負で E[t−s]≥0 である。(i) から E[t]−E[s]=E[t−s]≥0 となる。
包除原理を期待値で読む
事象 A1,…,An について次が成り立つ。
1A1∪⋯∪An=1−i=1∏n(1−1Ai)
右辺の積は、どの Ai にも入らない点でだけ 1 になる。積を展開すると 1Ai1Aj=1Ai∩Aj などにより
1⋃Ai=i∑1Ai−i<j∑1Ai∩Aj+⋯+(−1)n+11A1∩⋯∩An
という単関数の恒等式を得る。両辺の期待値をとり命題 5.3 (i) を使うと、第1章 §1.4 の包除原理がそのまま出てくる。
第3段:非負の確率変数
非負の確率変数 X(値 +∞ も許す)に対しては、下から近づく単関数の期待値の上限として
E[X]:=sup{E[s]: s は単関数で 0≤s≤X} ∈[0,∞](5.5)
と定める。X 自身が単関数のときは、命題 5.3 (ii) により上限は s=X で達成される。したがって (5.4) と矛盾しない。
また 0≤X≤Y なら、Y の下にある単関数の集合の方が大きい。よって E[X]≤E[Y] である。
(5.5) は上限の形なので、このままでは計算にも線形性の証明にも使いにくい。そこで具体的な近似列を1本用意する。非負の確率変数 X に対して
sn=k=0∑n2n−12nk1{k2−n≤X<(k+1)2−n}+n1{X≥n}(5.6)
と置く。値の範囲 [0,n) を幅 2−n に区切る。X の値をその区切りの左端に切り下げたものが sn である。
sn を X の標準近似列と呼ぶ。次の3つが成り立つ。
- 0≤sn≤X である(切り下げなので)。
- sn≤sn+1 である。区切りを半分にしても、切り下げの値は下がらない。また {X≥n} の上では sn+1≥n である。
- sn↑X となる。X(ω)<∞ の点では、n>X(ω) から先は
0≤X(ω)−sn(ω)<2−n
である。X(ω)=∞ の点では sn(ω)=n→∞ である。
標準近似列は、ある Borel 可測な関数 ϕn を使って sn=ϕn(X) と書ける。この形は §5.4 で独立性を扱うときに使う。
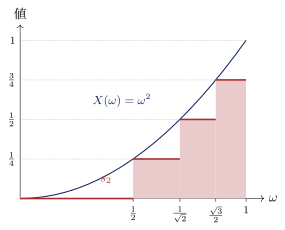
図 5.1 Ω=[0,1)(Lebesgue 測度)上の X(ω)=ω2 と、その標準近似 s2。値の軸を幅 41 で区切り、値が [4k,4k+1) に入る ω の集合([k/2,k+1/2))の長さに 4k を掛けて足したものが E[s2] である(塗った面積)。
次の補題が構成の要である。これは「下から X に近づく単関数の列であれば、どれを選んでも期待値は同じ値に収束する」ことを保証する。
補題 5.4
0≤s1≤s2≤⋯ を単関数の列とする。単関数 t が各点で 0≤t≤limnsn を満たすとする。このとき limnE[sn]≥E[t]。
証明
E[sn] は命題 5.3 (ii) により単調増加なので、極限は [0,∞] に存在する。
0<a<1 を固定し、En={sn≥at} と置く。sn が増加なので E1⊂E2⊂⋯ である。さらに ⋃nEn=Ω が成り立つ。実際、次の2通りしかない。
- t(ω)=0 の点は、すべての En に入る。
- t(ω)>0 の点では limnsn(ω)≥t(ω)>at(ω) である。よって十分大きな n で sn(ω)≥at(ω) となる。
sn≥sn1En≥at1En はどれも単関数の不等式である。t の標準形を t=∑ici1Ci とする。このとき t1En=∑ici1Ci∩En である。命題 5.3 から
E[sn]≥aE[t1En]=ai∑ciP(Ci∩En).
n→∞ とすると、下からの連続性 (5.1) により P(Ci∩En)↑P(Ci) となる。よって
nlimE[sn]≥ai∑ciP(Ci)=aE[t].
a↑1 として補題が従う。
定理 5.5(近似列による期待値 ★★★)
X≥0 とする。非負の単関数の増加列 sn が、各点で sn↑X を満たすとき
E[X]=n→∞limE[sn].
とくに右辺は近似列の選び方によらない。
証明
sn≤X なので、定義 (5.5) から E[sn]≤E[X] である。よって limE[sn]≤E[X] である。
逆向きを示す。0≤t≤X を満たす任意の単関数 t をとる。t≤limsn なので、補題 5.4 から limE[sn]≥E[t] である。t について上限をとれば limE[sn]≥E[X] となる。
この定理から、非負の確率変数の期待値の線形性が出てくる。X,Y≥0 と a,b≥0 をとる。X,Y の標準近似列を sn,tn とする。asn+btn は単関数の増加列で、各点で aX+bY に増加収束する。よって
E[aX+bY]=nlimE[asn+btn]=nlim(aE[sn]+bE[tn])=aE[X]+bE[Y](5.7)
が [0,∞] の値として成り立つ(0⋅∞=0 と約束する)。
第4段:一般の確率変数
一般の確率変数 X を、正の部分と負の部分
X+=max(X,0),X−=max(−X,0)
に分ける。すると次のように書ける。
X=X+−X−,∣X∣=X++X−
X± はどちらも非負の確率変数である。
定義 5.6(期待値・可積分)
E[∣X∣]<∞ のとき X は可積分であるといい、
E[X]:=E[X+]−E[X−](5.8)
を X の期待値と呼ぶ。これを
E[X]=∫ΩXdP=∫ΩX(ω)P(dω)
とも書き、X の P による Lebesgue 積分と呼ぶ。事象 A の上だけの期待値を E[X;A]:=E[X1A]=∫AXdP と書く。
E[X±] の一方だけが無限大のときも、(5.8) の値を ±∞ として使うことがある。両方が +∞ のときは ∞−∞ になるので期待値は定義しない(確認テスト 5.1-4)。
定理 5.7(期待値の線形性と単調性 ★★★)
X,Y を可積分、a,b∈R とする。
- (i) aX+bY は可積分で、E[aX+bY]=aE[X]+bE[Y]。
- (ii) X≤Y なら E[X]≤E[Y]。とくに ∣E[X]∣≤E[∣X∣]。
証明
(i) 可積分性は ∣aX+bY∣≤∣a∣∣X∣+∣b∣∣Y∣ と (5.7) から従う。まず E[X+Y]=E[X]+E[Y] を示す。Z=X+Y と置くと Z+−Z−=X+−X−+Y+−Y− なので、移項して
Z++X−+Y−=Z−+X++Y+
となる。両辺は非負の確率変数の和であり、(5.7) から E[Z+]+E[X−]+E[Y−]=E[Z−]+E[X+]+E[Y+] を得る。すべての項が有限なので移項することができ、E[Z+]−E[Z−]=E[X+]−E[X−]+E[Y+]−E[Y−]、すなわち E[Z]=E[X]+E[Y] である。次に定数倍を、a の符号で分けて示す。
- a≥0 なら (aX)±=aX± である。(5.7) から E[aX]=aE[X]。
- a<0 なら (aX)±=∣a∣X∓ である。よって
E[aX]=∣a∣E[X−]−∣a∣E[X+]=aE[X].
2つを合わせて (i) を得る。
(ii) Y−X≥0 なので E[Y−X]=E[(Y−X)+]≥0 である。(i) から E[Y]−E[X]=E[Y−X]≥0 となる。後半は確認テスト 5.1-3 とする。
期待値は確率 0 の集合の上での値の違いを区別しない。これを命題として書いておく。
命題 5.8(ほとんど確実に等しいものは期待値も等しい)
- (i) X≥0, E[X]=0 なら、X=0 a.s.
- (ii) X≥0, P(N)=0 なら、E[X;N]=0。
- (iii) X が可積分で X=Y a.s. とする。このとき Y も可積分で、E[X]=E[Y]。
証明
(i) k=1,2,… について k11{X>1/k}≤X である。単調性から k1P(X>1/k)≤E[X]=0 となる。{X>0}=⋃k{X>1/k} は増加列の和である。下からの連続性から P(X>0)=limkP(X>1/k)=0 となる。
(ii) 単関数 s が 0≤s≤X1N を満たすとする。s は N の外で 0 である。したがって標準形の 0 でない値をとる集合はすべて N に含まれ、確率が 0 である。よって E[s]=0 で、上限をとって E[X;N]=0 を得る。
(iii) N={X=Y} と置く。∣Y∣≤∣X∣+∣Y∣1N である。(ii) から E[∣Y∣1N]=0 なので、Y は可積分である。また ∣X−Y∣=∣X−Y∣1N なので、(ii) から E[∣X−Y∣]=0 である。定理 5.7 から
∣E[X]−E[Y]∣≤E[∣X−Y∣]=0.
確率測度でない測度の積分
この節の構成は、P(Ω)=1 を一度も使っていない(使ったのは有限加法性と下からの連続性だけである)。
- したがって任意の測度 μ について、同じ4段階で ∫fdμ が定まる。ただし単関数の表示に μ(Ai)=∞ となる集合があるときは、0⋅∞=0 と約束する。
- とくに Lebesgue 測度に対する積分 ∫BfdLeb を、∫Bf(x)dx とも書く。第3章 §3.4 で「密度 f を持つ」の定義に使った P(X∈B)=∫Bf(x)dx の右辺は、この積分である。
- 1点 {x} は Leb({x})=0 である。(ii) と同じ議論で ∫{x}fdx=0 となる。密度が非有界でも、密度を持つ分布には原子が無い。
例題 5.1 標準近似列で期待値を計算する ★★
オリジナルΩ=[0,1) に Lebesgue 測度 P を入れる。
- (1) X(ω)=ω の標準近似列を sn とする。E[sn] を求め、E[X]=21 を示せ。
- (2) Y(ω)=ω2 の標準近似列を tn とする。E[tn] を N=2n を使って書け。また E[Y]=31 を示せ。
解答
(1) n≥1 では X<1≤n なので、(5.6) の最後の項は消える。{k2−n≤ω<(k+1)2−n} は長さ 2−n の区間なので、
E[sn]=k=0∑2n−12nk⋅2n1=4n1⋅2(2n−1)2n=21(1−2n1)
である。定理 5.5 から E[X]=limnE[sn]=21 となる。
(2) N=2n と置く。{k/N≤ω2<(k+1)/N}=[k/N,(k+1)/N) なので
E[tn]=k=0∑N−1Nk(Nk+1−Nk)=N3/21k=0∑N−1k(k+1−k)
である。和を書き直す。∑k=0N−1kk+1=∑j=1N(j−1)j なので
k=0∑N−1k(k+1−k)=j=1∑N(j−1)j−j=1∑N−1jj=(N−1)N−j=1∑N−1j
となる(j≤N−1 の項は (j−1)j−jj=−j にまとまる)。したがって
E[tn]=NN−1−N1j=1∑N−1Nj.
第2項は u の [0,1] 上の Riemann 和である。N→∞ で ∫01udu=32 に収束する。よって E[Y]=1−32=31 である。
n=10 では E[t10]≈0.33285 である。下からの近似なので、31 より少し小さい。
確認テスト
オリジナル
- 5.1-1 P(A)=0.5, P(B)=0.3, P(A∩B)=0.1 とする。s=1A+1B の標準形を書き、(5.4) から E[s]=0.8 を確かめよ。
- 5.1-2 Ω=(0,1] に Lebesgue 測度を入れ、X(ω)=⌊1/ω⌋ と置く。P(X=k) を求めよ。また E[X]=∞ と E[1/X]=6π2−1 を示せ。
- 5.1-3 可積分な X について ∣E[X]∣≤E[∣X∣] を示せ。
- 5.1-4 Ω=(0,1] に Lebesgue 測度を入れる。ω∈(k+11,k1] のとき X(ω)=(−1)kk と置く。E[X+]=E[X−]=∞ を示せ。級数 ∑k(−1)kkP(X=(−1)kk) は収束するのに、その値を E[X] と呼べないのはなぜか。
AI(Claude)が書いた教材を、木下が勉強しながら公開しています。式と数値は検算していますが、誤りが残っているかもしれません。誤りのご指摘・削除のご依頼をいただければ直します。 連絡先:support@tecktom.com
