確率論入門 第5章 §5.5 ★★ 2つの分布の違いを「事象の確率の差の最大値」で測る。密度の差の積分とカップリングの2通りで計算・評価する
定義と密度による表示
2つの分布がどれだけ近いかを1つの数で表したい。最も素朴な尺度は、すべての事象について確率の差を見て、その最大値をとるものである。
定義 5.23(全変動距離)
可測空間 (S,S) 上の確率測度 μ,ν について
dTV(μ,ν):=A∈Ssup∣μ(A)−ν(A)∣(5.20)
を μ と ν の全変動距離と呼ぶ。確率変数については、dTV(PX,PY) を dTV(X,Y) とも書く。
定義から 0≤dTV≤1 であり、対称性と次の三角不等式が成り立つ。
dTV(μ,κ)≤dTV(μ,ν)+dTV(ν,κ)
各 A で ∣μ(A)−κ(A)∣≤∣μ(A)−ν(A)∣+∣ν(A)−κ(A)∣ として、上限をとればよい。dTV(μ,ν)=0 なら μ=ν である。よって全変動距離は、確率測度の全体の上の距離である。
(5.20) はすべての事象についての上限なので、そのままでは計算しにくい。分布が確率関数か密度で書けるときは、次の公式で計算することができる。
定理 5.24(全変動距離の計算 ★★★)
- (i) 2つの分布が、高々可算集合 S の上の確率関数 p,q を持つなら
dTV(μ,ν)=21x∈S∑∣p(x)−q(x)∣=x∑(p(x)−q(x))+=1−x∑min(p(x),q(x)).(5.21)
2. (ii) 2つの分布が、R の上の密度 f,g を持つなら
dTV(μ,ν)=21∫R∣f(x)−g(x)∣dx=∫R(f−g)+dx=1−∫Rmin(f,g)dx.(5.22)
どちらの場合も、上限 (5.20) は A∗={p>q}(または {f>g})で達成される。
証明
(ii) を示す((i) は積分を和に替えるだけである)。A∗={x:f(x)>g(x)} と置く。任意の Borel 集合 A について
μ(A)−ν(A)=∫A(f−g)dx≤∫A∩A∗(f−g)dx≤∫A∗(f−g)dx=μ(A∗)−ν(A∗)
である。2つの不等号の理由は次のとおりである。
- 1つ目:A∖A∗ の上で f−g≤0 だから。
- 2つ目:A∗ の上で f−g>0 だから。
ν(A)−μ(A)=μ(Ac)−ν(Ac) にも同じ評価を使うと、ν(A)−μ(A)≤μ(A∗)−ν(A∗) となる。したがって
dTV(μ,ν)=μ(A∗)−ν(A∗)=∫(f−g)+dx
である。残りの等号を示す。∫(f−g)dx=1−1=0 から ∫(f−g)+dx=∫(f−g)−dx である。∣f−g∣=(f−g)++(f−g)− なので、
∫∣f−g∣dx=2∫(f−g)+dx.
最後の等号は (f−g)+=f−min(f,g) を積分すればよい。
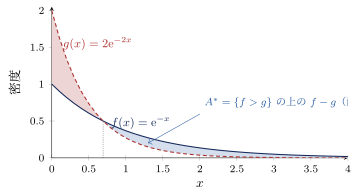
図 5.3 Ex(1) と Ex(2) の密度。2本の曲線のあいだの面積は、交点 x=log2 の左(赤)と右(青)でどちらも 41 で、全変動距離は 41 である。
Ex(1) と Ex(2)
2つの指数分布を比べる。密度を正の半直線の上で f(x)=e−x、g(x)=2e−2x とする。f>g⟺ex>2⟺x>log2 なので、A∗=(log2,∞) である。よって
dTV=∫log2∞(e−x−2e−2x)dx=e−log2−e−2log2=21−41=41
である(図 5.3)。
全変動距離は、有界な関数の期待値の差の最大値としても書ける。(ii) の状況で、∣h∣≤1 を満たす Borel 可測関数 h をとると
∣E[h(X)]−E[h(Y)]∣=∫h(f−g)dx≤∫∣f−g∣dx=2dTV(X,Y)(5.23)
であり、h=1A∗−1(A∗)c で等号が成り立つ。したがって
dTV(X,Y)=21∣h∣≤1sup∣E[h(X)]−E[h(Y)]∣
である。全変動距離が小さければ、有界な量の期待値はどれも近い。
Scheffé の補題
確率関数や密度が各点で収束するとき、全変動距離も 0 に収束する。
命題 5.25(Scheffé の補題 ★★)
密度 fn,f が、ほとんどすべての点で fn(x)→f(x) を満たすとする。このとき ∫∣fn−f∣dx→0 であり、とくに dTV(fn,f)→0。確率関数についても同じことが成り立つ。
証明
(f−fn)+≤f で、f は可積分である。また (f−fn)+→0 a.e. である。優収束定理から ∫(f−fn)+dx→0 である。定理 5.24 の証明と同じく ∫∣f−fn∣dx=2∫(f−fn)+dx なので、結論を得る。
たとえば λ>0 を固定し、p=λ/n とする。すると各 k で
(kn)(nλ)k(1−nλ)n−k=k!λk⋅nkn(n−1)⋯(n−k+1)⋅(1−nλ)n−k→k!λke−λ
なので、Scheffé の補題から次が成り立つ。
dTV(Bin(n,λ/n),Po(λ))→0
この近似がどれだけ正確かを、次のカップリングで評価する。
カップリング
2つの分布を比べるために、それぞれの分布に従う確率変数を同じ確率空間の上に、なるべく値が一致するように作る方法がある。
定義 5.26(カップリング)
確率測度 μ,ν のカップリングとは、1つの確率空間の上の確率変数の組 (X,Y) で、次を満たすものをいう。
PX=μ,PY=ν
カップリングでは周辺分布だけが決まっていて、同時分布は自由に選べる。独立にとるのも1つのカップリングである。
定理 5.27(カップリング不等式 ★★★)
(X,Y) が μ,ν のカップリングなら、
dTV(μ,ν)≤P(X=Y).
証明
X−Y は確率変数なので、{X=Y} は事象である。任意の Borel 集合 A をとる。2つの事象 {X∈A}、{Y∈A} を、それぞれ2つの値が一致する部分と一致しない部分に分ける。前者の上では2つの事象は一致するので
μ(A)−ν(A)=P(X∈A,X=Y)−P(Y∈A,X=Y)≤P(X=Y)
である。補集合と入れ替えれば、ν(A)−μ(A)≤P(X=Y) も得られる。上限をとって結論を得る。
この不等式によって、分布の違いを「確率変数が一致しない確率」で上から抑えることができる。離散分布では、等号を達成するカップリングを具体的に作ることができる。
命題 5.28(最大カップリング)
2つの分布 μ,ν が、高々可算集合の上の確率関数 p,q を持つとする。このとき P(X=Y)=dTV(μ,ν) を満たすカップリングが存在する。
証明
次のように置く。
d=dTV(μ,ν),m(x)=min(p(x),q(x))
(5.21) から ∑xm(x)=1−d である。0<d<1 の場合を示す。(d=0 なら X=Y∼μ とすればよい。d=1 なら独立にとればよい。)
独立な3つの確率変数 Z,U,V を用意する。さらにそれらと独立に、P(B=1)=1−d となる Bernoulli 型の確率変数 B を用意する。これらは第4章 §4.2 の独立列の構成で作ることができる。分布は
P(Z=x)=1−dm(x),P(U=x)=dp(x)−m(x),P(V=x)=dq(x)−m(x)
とする(どれも非負で和が 1)。X,Y を次のように置く。
- B=1 なら、X=Y=Z。
- B=0 なら、X=U, Y=V。
すると
P(X=x)=(1−d)1−dm(x)+ddp(x)−m(x)=p(x)
で、同様に P(Y=x)=q(x) である。
p−m と q−m が同時に正になる点は無い。どの点でも、p,q の一方は m に等しいからである。よって U,V は値を共有せず、U=V である。よって P(X=Y)=P(B=0)=d となる。
例題 5.6 Bernoulli 和の Poisson 近似の誤差 ★★★
オリジナル
- (1) 0<p<1 とし、Bernoulli 分布 P(ξ=1)=p, P(ξ=0)=1−p を考える。これと Po(p) の全変動距離が p(1−e−p) であることを示せ。また、それが p2 以下であることを確かめよ。
- (2) dTV(Bin(n,p),Po(np))≤np2 を示せ。ただし独立な Po(λi) の和が Po(∑λi) に従うこと(第6章 §6.3)は使ってよい。
- (3) n=100, p=0.02 のとき (2) の上界を計算せよ。
解答
(1) 確率関数を b(Bernoulli)、π(Poisson)とする。点ごとに比べる。
- 0 では、e−p≥1−p なので π(0)≥b(0)。
- 1 では、b(1)−π(1)=p−pe−p>0。
- 2 以上の点 k では、b(k)=0。
(5.21) の真ん中の形を使う。(b−π)+ が正になるのは k=1 だけなので
dTV=b(1)−π(1)=p(1−e−p)
である。1−e−p≤p なので p(1−e−p)≤p2 となる。
(2) 命題 5.28 により、Bernoulli 分布と Po(p) の最大カップリング (ξi,ηi) を作る。これを i=1,…,n について互いに独立に作る。P(ξi=ηi)=p(1−e−p) である。
- S=∑iξi は独立な Bernoulli の和なので、Bin(n,p) に従う。
- T=∑iηi は独立な Poisson 変数の和なので、Po(np) に従う。
S=T なら、どこかの番号で ξi=ηi である。カップリング不等式と劣加法性から
dTV(Bin(n,p),Po(np))≤P(S=T)≤i=1∑nP(ξi=ηi)=np(1−e−p)≤np2
を得る。
(3) np2=100×0.0004=0.04 である。np(1−e−p)≈0.0396 とわずかに小さい。数値計算で全変動距離そのものを求めると約 0.0046 で、上界はおよそ9倍の余裕を持っている。
それでも上界は n と p だけで書ける。また p→0 で 0 に近づくことがわかる。
分布収束との関係
- A=(−∞,x] と置けば、∣FX(x)−FY(x)∣≤dTV(X,Y) である。よって全変動距離が 0 に近づけば、分布関数はすべての点で一様に近づく。これは第11章の分布収束よりも強い。
- 逆は成り立たない。1点 1/n に確率 1 を置く分布と、1点 0 に確率 1 を置く分布を比べる。事象 {0} で確率が 1 違うので、全変動距離は常に 1 である。しかし第11章の意味では、前者は後者に分布収束する。全変動距離は、値がわずかにずれただけの分布も「まったく異なる」と判定する。
確認テスト
オリジナル
- 5.5-1 6点 1, …, 6 の上の一様分布 p と、次の q の全変動距離を求めよ。上限を達成する事象も答えよ。
q=(41,41,81,81,81,81)
2. 5.5-2 a>1 とする。(0,1) 上の一様分布と (0,a) 上の一様分布の全変動距離を求めよ。3. 5.5-3 μ>0 とする。標準正規分布の分布関数を Φ とする。 2つの分布 N(0,1)、N(μ,1) の全変動距離を考える。これが 2Φ(μ/2)−1 であることを示せ。また μ=1 の値を小数第3位まで求めよ。4. 5.5-4 Borel 可測関数 g について dTV(g(X),g(Y))≤dTV(X,Y) を示せ。
AI(Claude)が書いた教材を、木下が勉強しながら公開しています。式と数値は検算していますが、誤りが残っているかもしれません。誤りのご指摘・削除のご依頼をいただければ直します。 連絡先:support@tecktom.com
