tecktom.com

連続分布

2026年10月15日33分で読めますAI生成教科書『基礎理論』第6章 代表的な分布
目次
  1. 一様分布と指数分布
  2. 正規分布
  3. ガンマ分布とベータ分布
  4. Cauchy 分布
  5. 多変量正規分布
  6. 確認テスト
  7. 木下の層

AI 生成・木下が未勉強

確率論入門 第6章 §6.2 ★★★ 一様・指数・正規・ガンマ・ベータ・Cauchy と多変量正規。正規分布とガンマ分布は以後の章で最も多く使う

この節の分布はすべて密度を持つ。密度が分布を定めるには、f≥0f\ge0 と ∫Rf(x) dx=1\int_{\mathbb{R}}f(x)\,\mathrm{d} x=1 の2つが成り立てばよい(第3章 §3.4)。各分布について、この正規化をまず確かめ、そのあとで平均と分散を (6.2) から計算する。

一様分布と指数分布

定義 6.9(一様分布・指数分布)

a<ba<b について、密度 f(x)=1b−a1(a,b)(x)f(x)=\frac{1}{b-a}\mathbf 1_{(a,b)}(x) の分布を、区間上の一様分布と呼ぶ。これを X∼U(a,b)X\sim\mathrm U(a,b) と書く。λ>0\lambda>0 について、密度 f(x)=λe−λx1(0,∞)(x)f(x)=\lambda\mathrm{e}^{-\lambda x}\mathbf 1_{(0,\infty)}(x) の分布を指数分布と呼ぶ。これを X∼Ex(λ)X\sim\mathrm{Ex}(\lambda) と書く。

一様分布は、区間の中のどの部分区間にも長さに比例した確率を与える分布で、第3章 §3.5 の逆変換法の出発点になっていた。平均と分散は E[X]=a+b2, V[X]=(b−a)212E[X]=\frac{a+b}{2},\ V[X]=\frac{(b-a)^2}{12} である(確認テスト 6.2-1)。

指数分布の分布関数は、0 以上で F(x)=1−e−λxF(x)=1-\mathrm{e}^{-\lambda x} である。裾の確率は P(X>x)=e−λxP(X>x)=\mathrm{e}^{-\lambda x} である。部分積分により、k=0,1,2,…k=0,1,2,\dots について

∫0∞xkλe−λx dx=[−xke−λx]0∞+∫0∞kxk−1e−λx dx=kλ∫0∞xk−1λe−λx dx\int_0^\infty x^k\lambda\mathrm{e}^{-\lambda x}\,\mathrm{d} x=\Bigl[-x^k\mathrm{e}^{-\lambda x}\Bigr]_0^\infty+\int_0^\infty kx^{k-1}\mathrm{e}^{-\lambda x}\,\mathrm{d} x=\frac k\lambda\int_0^\infty x^{k-1}\lambda\mathrm{e}^{-\lambda x}\,\mathrm{d} x

が成り立つ(境界項は k≥1k\ge1 で両端とも 0)。k=0k=0 の値 1 から順に、E[Xk]=k!/λkE[X^k]=k!/\lambda^k を得る。よって

E[X]=1λ,V[X]=2λ2−1λ2=1λ2.(6.13)E[X]=\frac1\lambda,\qquad V[X]=\frac2{\lambda^2}-\frac1{\lambda^2}=\frac1{\lambda^2}.\tag{6.13}

λ\lambda は単位時間あたりに事象が起きる割合(レート)と読め、平均の待ち時間がその逆数になる。

指数分布は、幾何分布の無記憶性 (6.9) の連続版を持つ。s,t≥0s,t\ge0 について

P(X>s+t∣X>s)=e−λ(s+t)e−λs=e−λt=P(X>t)P(X>s+t\mid X>s)=\frac{\mathrm{e}^{-\lambda(s+t)}}{\mathrm{e}^{-\lambda s}}=\mathrm{e}^{-\lambda t}=P(X>t)

である。電球の寿命を指数分布でモデル化すると、すでに ss 時間点灯した電球の残りの寿命は新品と同じ分布を持つ。この性質があるので、劣化の無い故障や放射性崩壊の待ち時間のモデルには指数分布を使う。

逆に、無記憶性を持つ連続分布は指数分布に限られる。

定理 6.10(無記憶性による指数分布の特徴づけ)

確率変数 X≥0X\ge0 が次の3つを満たすとする。

  • P(X>0)=1P(X>0)=1。
  • ある t>0t>0 で P(X>t)<1P(X>t)<1。
  • すべての s,t≥0s,t\ge0 で

P(X>s+t)=P(X>s) P(X>t).(6.14)P(X>s+t)=P(X>s)\,P(X>t).\tag{6.14}

このとき、ある λ>0\lambda>0 について X∼Ex(λ)X\sim\mathrm{Ex}(\lambda) である。

証明

G(t)=P(X>t)G(t)=P(X>t) と置く。GG は単調非増加で、分布関数の右連続性から右連続であり、G(0)=1G(0)=1 である。(6.14) を繰り返し使うと、自然数 m,nm,n について次が成り立つ。

G(m/n)=G(1/n)m,とくにG(1)=G(1/n)nG(m/n)=G(1/n)^m,\qquad\text{とくに}\quad G(1)=G(1/n)^n

まず 0<G(1)<10<G(1)<1 を示す。

  • G(1)=0G(1)=0 なら、すべての番号で G(1/n)=G(1)1/n=0G(1/n)=G(1)^{1/n}=0 となる。右連続性から G(0)=lim⁡nG(1/n)=0G(0)=\lim_nG(1/n)=0 となり、G(0)=1G(0)=1 に反する。
  • G(1)=1G(1)=1 なら、すべての番号で G(1/n)=1G(1/n)=1 である。よって正の有理数 q=m/nq=m/n で G(q)=1G(q)=1 となる。単調性から、すべての t≥0t\ge0 で G(t)=1G(t)=1 となり、仮定に反する。

そこで λ=−log⁡G(1)>0\lambda=-\log G(1)>0 と置く。すると G(1/n)=G(1)1/n=e−λ/nG(1/n)=G(1)^{1/n}=\mathrm{e}^{-\lambda/n} である。正の有理数 q=m/nq=m/n について、G(q)=e−λqG(q)=\mathrm{e}^{-\lambda q} が成り立つ。

実数 t>0t>0 には、上から近づく有理数の列 qk↓tq_k\downarrow t をとる。右連続性から G(t)=lim⁡kG(qk)=e−λtG(t)=\lim_kG(q_k)=\mathrm{e}^{-\lambda t} となる。

よって XX の分布関数は 1−e−λt1-\mathrm{e}^{-\lambda t} である。分布関数は分布を決めるので(第3章 §3.3)、X∼Ex(λ)X\sim\mathrm{Ex}(\lambda) である。

正規分布

定義 6.11(正規分布)

μ∈R, σ>0\mu\in\mathbb{R},\ \sigma>0 について、密度

f(x)=12π σexp⁡(−(x−μ)22σ2)(x∈R)(6.15)f(x)=\frac{1}{\sqrt{2\pi}\,\sigma}\exp\Bigl(-\frac{(x-\mu)^2}{2\sigma^2}\Bigr)\qquad(x\in\mathbb{R})\tag{6.15}

の分布を正規分布と呼び、X∼N(μ,σ2)X\sim\mathrm N(\mu,\sigma^2) と書く。N(0,1)\mathrm N(0,1) を標準正規分布と呼び、その密度と分布関数を

ϕ(x)=12πe−x2/2,Φ(x)=∫−∞xϕ(t) dt\phi(x)=\frac{1}{\sqrt{2\pi}}\mathrm{e}^{-x^2/2},\qquad\Phi(x)=\int_{-\infty}^x\phi(t)\,\mathrm{d} t

と書く。この ϕ\phi は立体の phi で、特性関数の φX\varphi_X とは別の記号である。

正規化の確認には Gauss 積分 I=∫Re−x2/2 dx=2πI=\int_{\mathbb{R}}\mathrm{e}^{-x^2/2}\,\mathrm{d} x=\sqrt{2\pi} を使う。I2I^2 を平面上の積分 ∬R2e−(x2+y2)/2 dx dy\iint_{\mathbb{R}^2}\mathrm{e}^{-(x^2+y^2)/2}\,\mathrm{d} x\,\mathrm{d} y と書く。極座標 x=rcos⁡θ, y=rsin⁡θx=r\cos\theta,\ y=r\sin\theta に移ると、面積要素は r dr dθr\,\mathrm{d} r\,\mathrm{d}\theta になり

I2=∫02π ⁣ ⁣∫0∞e−r2/2r dr dθ=2π[−e−r2/2]0∞=2πI^2=\int_0^{2\pi}\!\!\int_0^\infty\mathrm{e}^{-r^2/2}r\,\mathrm{d} r\,\mathrm{d}\theta=2\pi\Bigl[-\mathrm{e}^{-r^2/2}\Bigr]_0^\infty=2\pi

となる。I>0I>0 なので I=2πI=\sqrt{2\pi} である。一般の場合は、置換 x=μ+σzx=\mu+\sigma z で ϕ\phi の積分に帰着する。

命題 6.12(正規分布の平均・分散と標準化)

X∼N(μ,σ2)X\sim\mathrm N(\mu,\sigma^2) なら、E[X]=μ, V[X]=σ2E[X]=\mu,\ V[X]=\sigma^2 である。また a≠0, b∈Ra\ne0,\ b\in\mathbb{R} について、aX+b∼N(aμ+b,a2σ2)aX+b\sim\mathrm N(a\mu+b,a^2\sigma^2) である。とくに Z=(X−μ)/σ∼N(0,1)Z=(X-\mu)/\sigma\sim\mathrm N(0,1) である。

証明

Z∼N(0,1)Z\sim\mathrm N(0,1) とする。zϕ(z)z\phi(z) は奇関数で ∫∣z∣ϕ(z) dz<∞\int|z|\phi(z)\,\mathrm{d} z<\infty なので、平均は 0 である。ϕ′(z)=−zϕ(z)\phi'(z)=-z\phi(z) を使って部分積分すると

E[Z2]=∫Rz⋅zϕ(z) dz=[−zϕ(z)]−∞∞+∫Rϕ(z) dz=1E[Z^2]=\int_{\mathbb{R}}z\cdot z\phi(z)\,\mathrm{d} z=\Bigl[-z\phi(z)\Bigr]_{-\infty}^{\infty}+\int_{\mathbb{R}}\phi(z)\,\mathrm{d} z=1

なので V[Z]=1V[Z]=1 である。

次に Y=aX+bY=aX+b の分布を求める。a>0a>0 なら

P(Y≤y)=P(X≤y−ba)=∫−∞(y−b)/a12πσe−(x−μ)2/(2σ2) dxP(Y\le y)=P\Bigl(X\le\frac{y-b}a\Bigr)=\int_{-\infty}^{(y-b)/a}\frac{1}{\sqrt{2\pi}\sigma}\mathrm{e}^{-(x-\mu)^2/(2\sigma^2)}\,\mathrm{d} x

である。x=(u−b)/ax=(u-b)/a と置換すると、

dx=dua,(x−μ)2=(u−aμ−b)2a2\mathrm{d} x=\frac{\mathrm{d} u}a,\qquad(x-\mu)^2=\frac{(u-a\mu-b)^2}{a^2}

より

P(Y≤y)=∫−∞y12π aσexp⁡(−(u−aμ−b)22a2σ2)duP(Y\le y)=\int_{-\infty}^{y}\frac{1}{\sqrt{2\pi}\,a\sigma}\exp\Bigl(-\frac{(u-a\mu-b)^2}{2a^2\sigma^2}\Bigr)\mathrm{d} u

となる。被積分関数は N(aμ+b,a2σ2)\mathrm N(a\mu+b,a^2\sigma^2) の密度である。

a<0a<0 のときは不等号の向きが変わって、P(Y≤y)=P(X≥(y−b)/a)P(Y\le y)=P(X\ge(y-b)/a) となる。同じ置換で積分の向きが逆転して絶対値 ∣a∣|a| が現れ、同じ結論を得る。この結果を a=1/σ, b=−μ/σa=1/\sigma,\ b=-\mu/\sigma に使えば、Z∼N(0,1)Z\sim\mathrm N(0,1) である。X=μ+σZX=\mu+\sigma Z から、E[X]=μ, V[X]=σ2V[Z]=σ2E[X]=\mu,\ V[X]=\sigma^2V[Z]=\sigma^2 である。

標準化により、どの正規分布の確率も Φ\Phi の値で書ける。

P(a<X≤b)=Φ(b−μσ)−Φ(a−μσ)P(a<X\le b)=\Phi\Bigl(\frac{b-\mu}{\sigma}\Bigr)-\Phi\Bigl(\frac{a-\mu}{\sigma}\Bigr)

ϕ\phi が偶関数なので、Φ(−x)=1−Φ(x)\Phi(-x)=1-\Phi(x) である。Φ\Phi は初等関数で書けないので、値は数表か数値計算で求める。よく使う値は

Φ(1)≈0.8413,Φ(1.96)≈0.9750,Φ(2.576)≈0.9950\Phi(1)\approx0.8413,\qquad\Phi(1.96)\approx0.9750,\qquad\Phi(2.576)\approx0.9950

である。区間 μ±σ\mu\pm\sigma に入る確率は約 68.3% で、μ±1.96σ\mu\pm1.96\sigma に入る確率は約 95% である。

正規分布の裾は指数関数よりはるかに速く減る。その速さを評価する不等式を示しておく。第4章 §4.4 の Borel–Cantelli の補題と組み合わせると、正規分布の列の最大値の増え方を調べることができる。

命題 6.13(正規分布の裾の評価)

x>0x>0 について

(1x−1x3)ϕ(x)≤1−Φ(x)≤ϕ(x)x.(6.16)\Bigl(\frac1x-\frac1{x^3}\Bigr)\phi(x)\le1-\Phi(x)\le\frac{\phi(x)}{x}.\tag{6.16}

証明

右側は、積分範囲 t≥xt\ge x で t/x≥1t/x\ge1 となることから出る。

1−Φ(x)=∫x∞ϕ(t) dt≤∫x∞txϕ(t) dt=1x[−ϕ(t)]x∞=ϕ(x)x.1-\Phi(x)=\int_x^\infty\phi(t)\,\mathrm{d} t\le\int_x^\infty\frac tx\phi(t)\,\mathrm{d} t=\frac1x\Bigl[-\phi(t)\Bigr]_x^\infty=\frac{\phi(x)}{x}.

左側は、関数 h(t)=(1t−1t3)ϕ(t)h(t)=\bigl(\frac1t-\frac1{t^3}\bigr)\phi(t) を微分して示す。ϕ′(t)=−tϕ(t)\phi'(t)=-t\phi(t) から

h′(t)=(−1t2+3t4)ϕ(t)−(1−1t2)ϕ(t)=−(1−3t4)ϕ(t)h'(t)=\Bigl(-\frac1{t^2}+\frac3{t^4}\Bigr)\phi(t)-\Bigl(1-\frac1{t^2}\Bigr)\phi(t)=-\Bigl(1-\frac3{t^4}\Bigr)\phi(t)

であり、−h′(t)≤ϕ(t)-h'(t)\le\phi(t) が成り立つ。t→∞t\to\infty で h(t)→0h(t)\to0 なので、

h(x)=∫x∞(−h′(t)) dt≤∫x∞ϕ(t) dth(x)=\int_x^\infty(-h'(t))\,\mathrm{d} t\le\int_x^\infty\phi(t)\,\mathrm{d} t

を得る。

(6.16) の両側の比は x→∞x\to\infty で 1 に近づくので、1−Φ(x)∼ϕ(x)/x1-\Phi(x)\sim\phi(x)/x である。たとえば x=4x=4 では、上界は ϕ(4)/4≈3.35×10−5\phi(4)/4\approx3.35\times10^{-5} である。これに対して真の値は約 3.17×10−53.17\times10^{-5} である。

例題 6.3 部品の寸法の規格外れ ★★

オリジナルある部品の長さ(単位 mm)は X∼N(50, 0.22)X\sim\mathrm N(50,\,0.2^2) に従うとする。

  1. 長さが規格 49.7≤X≤50.349.7\le X\le50.3 から外れる確率を求めよ。Φ(1.5)≈0.9332\Phi(1.5)\approx0.9332 を使ってよい。
  2. 規格を 50±c50\pm c とする。規格外れの確率を 1% にするには、cc をいくらにすればよいか。Φ(2.576)≈0.995\Phi(2.576)\approx0.995 を使ってよい。
  3. (1) の片側の確率 P(X>50.3)P(X>50.3) を、命題 6.13 の上界で評価して真の値と比べよ。
解答

Z=(X−50)/0.2∼N(0,1)Z=(X-50)/0.2\sim\mathrm N(0,1) と標準化する(命題 6.12)。

  1. 規格の範囲は −1.5≤Z≤1.5-1.5\le Z\le1.5 と同じなので、規格外れの確率は

P(∣Z∣>1.5)=2(1−Φ(1.5))≈2×0.0668=0.1336P(|Z|>1.5)=2(1-\Phi(1.5))\approx2\times0.0668=0.1336

である。約 13% が規格から外れる。2. 条件は P(∣X−50∣>c)=2(1−Φ(c/0.2))=0.01P(|X-50|>c)=2\bigl(1-\Phi(c/0.2)\bigr)=0.01 である。これは Φ(c/0.2)=0.995\Phi(c/0.2)=0.995、すなわち c/0.2≈2.576c/0.2\approx2.576 のときである。よって c≈0.515c\approx0.515 mm である。3. P(X>50.3)=1−Φ(1.5)≈0.0668P(X>50.3)=1-\Phi(1.5)\approx0.0668 である。上界は

ϕ(1.5)1.5=e−1.1251.52π≈0.12951.5≈0.0863\frac{\phi(1.5)}{1.5}=\frac{\mathrm{e}^{-1.125}}{1.5\sqrt{2\pi}}\approx\frac{0.1295}{1.5}\approx0.0863

である。x=1.5x=1.5 はまだ小さいので、上界は真の値の約 1.3 倍で、あまり精密ではない。(6.16) は xx が大きいほど精密になる。

ガンマ分布とベータ分布

指数分布を一般化した分布族を作るため、まずガンマ関数を用意する。α>0\alpha>0 について

Γ(α)=∫0∞xα−1e−x dx(6.17)\Gamma(\alpha)=\int_0^\infty x^{\alpha-1}\mathrm{e}^{-x}\,\mathrm{d} x\tag{6.17}

と置く。積分が収束することは、両端で次のように確かめられる。

  • 0 の近くでは、被積分関数は xα−1x^{\alpha-1} 程度なので、α>0\alpha>0 なら収束する。
  • x→∞x\to\infty では、e−x\mathrm{e}^{-x} のおかげで収束する。

部分積分から Γ(α+1)=αΓ(α)\Gamma(\alpha+1)=\alpha\Gamma(\alpha) である。Γ(1)=1\Gamma(1)=1 と合わせると、自然数について Γ(n)=(n−1)!\Gamma(n)=(n-1)! である。また x=t2/2x=t^2/2 と置換すると dx=t dt, x−1/2=2/t\mathrm{d} x=t\,\mathrm{d} t,\ x^{-1/2}=\sqrt2/t なので

Γ(12)=∫0∞2te−t2/2t dt=2∫0∞e−t2/2 dt=2⋅2π2=π\Gamma\Bigl(\frac12\Bigr)=\int_0^\infty\frac{\sqrt2}{t}\mathrm{e}^{-t^2/2}t\,\mathrm{d} t=\sqrt2\int_0^\infty\mathrm{e}^{-t^2/2}\,\mathrm{d} t=\sqrt2\cdot\frac{\sqrt{2\pi}}2=\sqrt\pi

となる。

定義 6.14(ガンマ分布)

α>0, λ>0\alpha>0,\ \lambda>0 について、密度

f(x)=λαΓ(α)xα−1e−λx(x>0)(6.18)f(x)=\frac{\lambda^\alpha}{\Gamma(\alpha)}x^{\alpha-1}\mathrm{e}^{-\lambda x}\qquad(x>0)\tag{6.18}

(x≤0x\le0 では 0)の分布をガンマ分布と呼び、X∼Ga(α,λ)X\sim\mathrm{Ga}(\alpha,\lambda) と書く。α\alpha を形のパラメータ、λ\lambda をレートと呼ぶ。

置換 y=λxy=\lambda x で ∫0∞λαxα−1e−λx dx=Γ(α)\int_0^\infty\lambda^\alpha x^{\alpha-1}\mathrm{e}^{-\lambda x}\,\mathrm{d} x=\Gamma(\alpha) となるので、正規化は成り立つ。α=1\alpha=1 のとき Ga(1,λ)=Ex(λ)\mathrm{Ga}(1,\lambda)=\mathrm{Ex}(\lambda) である。同じ置換から、k>−αk>-\alpha について

E[Xk]=λαΓ(α)∫0∞xα+k−1e−λx dx=Γ(α+k)Γ(α)λk(6.19)E[X^k]=\frac{\lambda^\alpha}{\Gamma(\alpha)}\int_0^\infty x^{\alpha+k-1}\mathrm{e}^{-\lambda x}\,\mathrm{d} x=\frac{\Gamma(\alpha+k)}{\Gamma(\alpha)\lambda^k}\tag{6.19}

であり、k=1,2k=1,2 と Γ(α+2)=(α+1)αΓ(α)\Gamma(\alpha+2)=(\alpha+1)\alpha\Gamma(\alpha) から

E[X]=αλ,V[X]=α(α+1)λ2−α2λ2=αλ2(6.20)E[X]=\frac\alpha\lambda,\qquad V[X]=\frac{\alpha(\alpha+1)}{\lambda^2}-\frac{\alpha^2}{\lambda^2}=\frac{\alpha}{\lambda^2}\tag{6.20}

を得る。

§6.3 では、独立な nn 個の同じレートの指数分布の和が、Ga(n,λ)\mathrm{Ga}(n,\lambda) に従うことを示す。平均 n/λn/\lambda と分散 n/λ2n/\lambda^2 が、指数分布の値の個数倍になっていることは、それと合っている。

また α=n/2, λ=1/2\alpha=n/2,\ \lambda=1/2 のガンマ分布を、自由度 nn のカイ二乗分布と呼ぶ。これを χn2\chi^2_n と書く。これも §6.3 で正規分布の2乗の和として現れる。

図

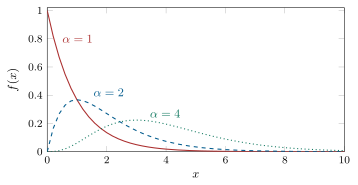
図 6.1 ガンマ分布 Ga(α,1)\mathrm{Ga}(\alpha,1) の密度(実線 α=1\alpha=1=指数分布、破線 α=2\alpha=2、点線 α=4\alpha=4)。α>1\alpha>1 では密度が x=0x=0 で 0 になり、山の位置 (α−1)/λ(\alpha-1)/\lambda と平均 α/λ\alpha/\lambda が α\alpha とともに右へ移る。

次に、(0,1)(0,1) に値をとる分布の族を作る。a,b>0a,b>0 についてベータ関数を

B(a,b)=∫01ta−1(1−t)b−1 dt(6.21)\mathrm B(a,b)=\int_0^1t^{a-1}(1-t)^{b-1}\,\mathrm{d} t\tag{6.21}

と置く。端点の近くで被積分関数は ta−1t^{a-1}、(1−t)b−1(1-t)^{b-1} 程度である。よって a,b>0a,b>0 で収束する。

命題 6.15(ベータ関数とガンマ関数)

a,b>0a,b>0 について

B(a,b)=Γ(a)Γ(b)Γ(a+b).(6.22)\mathrm B(a,b)=\frac{\Gamma(a)\Gamma(b)}{\Gamma(a+b)}.\tag{6.22}

証明

非負の関数の重積分なので順序を自由に交換してよい。

Γ(a)Γ(b)=∫0∞ ⁣ ⁣∫0∞xa−1yb−1e−(x+y) dy dx\Gamma(a)\Gamma(b)=\int_0^\infty\!\!\int_0^\infty x^{a-1}y^{b-1}\mathrm{e}^{-(x+y)}\,\mathrm{d} y\,\mathrm{d} x

の内側の積分で xx を固定して、y=s−xy=s-x と置換する。新しい変数は xx から ∞\infty まで動き、

Γ(a)Γ(b)=∫0∞ ⁣ ⁣∫x∞xa−1(s−x)b−1e−s ds dx=∫0∞e−s(∫0sxa−1(s−x)b−1 dx)ds\Gamma(a)\Gamma(b)=\int_0^\infty\!\!\int_x^\infty x^{a-1}(s-x)^{b-1}\mathrm{e}^{-s}\,\mathrm{d} s\,\mathrm{d} x=\int_0^\infty\mathrm{e}^{-s}\Bigl(\int_0^sx^{a-1}(s-x)^{b-1}\,\mathrm{d} x\Bigr)\mathrm{d} s

となる(2つ目の等号で、領域 {0<x<s}\{0<x<s\} の上の積分の順序を交換した)。内側で x=stx=st と置換すると dx=s dt\mathrm{d} x=s\,\mathrm{d} t で

∫0sxa−1(s−x)b−1 dx=sa+b−1∫01ta−1(1−t)b−1 dt=sa+b−1B(a,b)\int_0^sx^{a-1}(s-x)^{b-1}\,\mathrm{d} x=s^{a+b-1}\int_0^1t^{a-1}(1-t)^{b-1}\,\mathrm{d} t=s^{a+b-1}\mathrm B(a,b)

なので、次を得る。

Γ(a)Γ(b)=B(a,b)∫0∞sa+b−1e−s ds=B(a,b)Γ(a+b)\Gamma(a)\Gamma(b)=\mathrm B(a,b)\int_0^\infty s^{a+b-1}\mathrm{e}^{-s}\,\mathrm{d} s=\mathrm B(a,b)\Gamma(a+b)

定義 6.16(ベータ分布)

a,b>0a,b>0 について、密度

f(x)=xa−1(1−x)b−1B(a,b)(0<x<1)(6.23)f(x)=\frac{x^{a-1}(1-x)^{b-1}}{\mathrm B(a,b)}\qquad(0<x<1)\tag{6.23}

の分布をベータ分布と呼び、X∼Beta(a,b)X\sim\mathrm{Beta}(a,b) と書く。Beta(1,1)=U(0,1)\mathrm{Beta}(1,1)=\mathrm U(0,1) である。

正規化は B(a,b)\mathrm B(a,b) の定義そのものである。モーメントは E[Xk]=B(a+k,b)/B(a,b)E[X^k]=\mathrm B(a+k,b)/\mathrm B(a,b) で与えられる。これに (6.22) と Γ(α+1)=αΓ(α)\Gamma(\alpha+1)=\alpha\Gamma(\alpha) を使うと

E[X]=Γ(a+1)Γ(a+b)Γ(a)Γ(a+b+1)=aa+b,E[X2]=a(a+1)(a+b)(a+b+1)E[X]=\frac{\Gamma(a+1)\Gamma(a+b)}{\Gamma(a)\Gamma(a+b+1)}=\frac{a}{a+b},\qquad E[X^2]=\frac{a(a+1)}{(a+b)(a+b+1)}

で、

V[X]=a(a+1)(a+b)(a+b+1)−a2(a+b)2=ab(a+b)2(a+b+1)(6.24)V[X]=\frac{a(a+1)}{(a+b)(a+b+1)}-\frac{a^2}{(a+b)^2}=\frac{ab}{(a+b)^2(a+b+1)}\tag{6.24}

となる。ベータ分布は、割合や確率そのものの不確かさを表す分布として統計で使われる。次の例題は、一様乱数を並べ替えたときに自然に現れることを示す。

例題 6.4 一様乱数の小さいほうから kk 番目 ★★

オリジナル設定は次のとおりである。U1,…,UnU_1,\dots,U_n を独立で、どれも U(0,1)\mathrm U(0,1) に従うとする。小さい順に並べた kk 番目の値を U(k)U_{(k)} とする(同じ値になる確率は 0)。

  1. P(U(k)≤x)P(U_{(k)}\le x) を二項分布の確率で表せ。
  2. U(k)∼Beta(k,n−k+1)U_{(k)}\sim\mathrm{Beta}(k,n-k+1) を示し、E[U(k)]E[U_{(k)}] を求めよ。
  3. n=5, k=2n=5,\ k=2 のとき P(U(2)≤1/2)P(U_{(2)}\le1/2) を求めよ。
解答
  1. 0<x<10<x<1 を固定する。Ui≤xU_i\le x となる番号の個数を NxN_x とする。各番号で P(Ui≤x)=xP(U_i\le x)=x であり、これらの事象は独立である。よって Nx∼Bin(n,x)N_x\sim\mathrm{Bin}(n,x) である。事象 U(k)≤xU_{(k)}\le x は「その値以下の点が kk 個以上ある」と同じだから

F(x)=P(U(k)≤x)=P(Nx≥k)=∑j=kn(nj)xj(1−x)n−j.F(x)=P(U_{(k)}\le x)=P(N_x\ge k)=\sum_{j=k}^n\binom njx^j(1-x)^{n-j}. 2. FF を微分する。jj 番目の項の微分は

(nj)(jxj−1(1−x)n−j−(n−j)xj(1−x)n−j−1)\binom nj\bigl(jx^{j-1}(1-x)^{n-j}-(n-j)x^j(1-x)^{n-j-1}\bigr)

である。(nj)j=n(n−1j−1)\binom njj=n\binom{n-1}{j-1}、(nj)(n−j)=n(n−1j)\binom nj(n-j)=n\binom{n-1}{j} を使い、

aj=n(n−1j−1)xj−1(1−x)n−j(an+1=0)a_j=n\binom{n-1}{j-1}x^{j-1}(1-x)^{n-j}\qquad(a_{n+1}=0)

と置く。すると jj 番目の項の微分は aj−aj+1a_j-a_{j+1} の形になる。番号 kk から nn まで和をとると隣どうしが打ち消し合い、

F′(x)=ak=n(n−1k−1)xk−1(1−x)n−k=n!(k−1)! (n−k)!xk−1(1−x)n−kF'(x)=a_k=n\binom{n-1}{k-1}x^{k-1}(1-x)^{n-k}=\frac{n!}{(k-1)!\,(n-k)!}x^{k-1}(1-x)^{n-k}

が残る。

B(k,n−k+1)=Γ(k)Γ(n−k+1)Γ(n+1)=(k−1)! (n−k)!n!\mathrm B(k,n-k+1)=\frac{\Gamma(k)\Gamma(n-k+1)}{\Gamma(n+1)}=\frac{(k-1)!\,(n-k)!}{n!}

だから、これは Beta(k,n−k+1)\mathrm{Beta}(k,n-k+1) の密度である。FF は多項式なので、この導関数を 0 から積分すれば F(x)F(x) に戻る。よって F′F' は確かに U(k)U_{(k)} の密度である。

平均は (6.24) の前の式から E[U(k)]=kn+1E[U_{(k)}]=\frac{k}{n+1} である。これは、nn 個の点が区間を平均して n+1n+1 等分することを表している。3. (1) から

P(U(2)≤12)=1−P(N≤1)=1−(12)5−5(12)5=1−632=1316P\Bigl(U_{(2)}\le\frac12\Bigr)=1-P(N\le1)=1-\Bigl(\frac12\Bigr)^5-5\Bigl(\frac12\Bigr)^5=1-\frac{6}{32}=\frac{13}{16}

である。

Cauchy 分布

定義 6.17(Cauchy 分布)

m∈R, γ>0m\in\mathbb{R},\ \gamma>0 について、密度

f(x)=1π⋅γγ2+(x−m)2(x∈R)(6.25)f(x)=\frac{1}{\pi}\cdot\frac{\gamma}{\gamma^2+(x-m)^2}\qquad(x\in\mathbb{R})\tag{6.25}

の分布をCauchy 分布と呼び、X∼Cauchy(m,γ)X\sim\mathrm{Cauchy}(m,\gamma) と書く。Cauchy(0,1)\mathrm{Cauchy}(0,1) を標準 Cauchy 分布と呼ぶ。

分布関数は F(x)=12+1πarctan⁡x−mγF(x)=\frac12+\frac1\pi\arctan\frac{x-m}{\gamma} である。x→±∞x\to\pm\infty で逆正接が ±π/2\pm\pi/2 に近づくので、正規化は成り立つ。第3章の逆変換法から、U∼U(0,1)U\sim\mathrm U(0,1) なら m+γtan⁡(π(U−12))∼Cauchy(m,γ)m+\gamma\tan\bigl(\pi(U-\tfrac12)\bigr)\sim\mathrm{Cauchy}(m,\gamma) である。幾何的には、点 (m,γ)(m,\gamma) から一様にばらついた角度で引いた直線が、横軸と交わる点の分布である。

Cauchy 分布の密度は mm について対称で、mm が中央値になる。ところが期待値は存在しない。標準 Cauchy 分布について

E[∣X∣]=∫R∣x∣π(1+x2) dx=2π∫0∞x1+x2 dx=1πlim⁡R→∞log⁡(1+R2)=∞E[|X|]=\int_{\mathbb{R}}\frac{|x|}{\pi(1+x^2)}\,\mathrm{d} x=\frac2\pi\int_0^\infty\frac{x}{1+x^2}\,\mathrm{d} x=\frac1\pi\lim_{R\to\infty}\log(1+R^2)=\infty

である。E[X±]E[X^\pm] がともに無限大なので、第5章の定義では E[X]E[X] が定まらない。

∫−RRxf(x) dx=0\int_{-R}^Rx f(x)\,\mathrm{d} x=0 が成り立つからといって、E[X]=0E[X]=0 と考えてはいけない。積分の範囲を [−R,2R][-R,2R] に変えれば、極限は 1πlog⁡2\frac1\pi\log2 になる。極限のとり方で値が変わる。

図

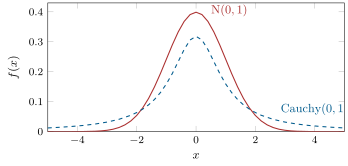
図 6.2 標準正規分布の密度 ϕ\phi(実線)と標準 Cauchy 分布の密度(破線)。中央の形は似ているが、Cauchy 分布の密度は 1/(πx2)1/(\pi x^2) の速さでしか減らず、∣x∣=5|x|=5 でも正規分布の約 8000 倍の値を持つ。この裾の重さのために期待値が存在しない。

Cauchy 分布は、期待値を仮定する定理が成り立たない例として以後の章で繰り返し使われる。独立な Cauchy(0,1)\mathrm{Cauchy}(0,1) をいくつかとった平均は、また同じ分布に従う(第9章で特性関数 e−∣t∣\mathrm{e}^{-|t|} から示す)。このことから、大数の法則(第12章)は期待値の存在という仮定なしには成り立たないことが分かる。また独立な2つの N(0,1)\mathrm N(0,1) の比が標準 Cauchy 分布に従うことは、第7章の変数変換で示す。

多変量正規分布

複数の確率変数が相関を持ちながら一緒にばらつく様子を記述する最も基本的な分布が、多変量正規分布である。定義には、独立な標準正規の線形変換を使う。この形の定義は、退化した場合(共分散行列が正則でない場合)も含めて扱えるからである。ベクトルは列ベクトルとし、転置を ⊤\top で表す。

定義 6.18(多変量正規分布)

Z1,…,ZkZ_1,\dots,Z_k を独立で、どれも N(0,1)\mathrm N(0,1) に従うとする。Z=(Z1,…,Zk)⊤\bm Z=(Z_1,\dots,Z_k)^\top と置く。

μ∈Rd\bm\mu\in\mathbb{R}^d と実行列 A∈Rd×kA\in\mathbb{R}^{d\times k} をとる。X=μ+AZ\bm X=\bm\mu+A\bm Z の分布をdd 変量正規分布と呼ぶ。Σ=AA⊤\Sigma=AA^\top として、これを X∼Nd(μ,Σ)\bm X\sim\mathrm N_d(\bm\mu,\Sigma) と書く。

この記号が意味を持つには、分布が AA でなく Σ=AA⊤\Sigma=AA^\top だけで決まることを確かめる必要がある。

  • 共分散行列が正則な場合は、下の命題で密度が μ\bm\mu と Σ\Sigma だけで書けることから分かる。
  • 一般の場合は、第9章の一意性定理を使って、特性関数 exp⁡(it⊤μ−12t⊤Σt)\exp(\mathrm{i}\bm t^\top\bm\mu-\frac12\bm t^\top\Sigma\bm t) から示す。

命題 6.19(多変量正規分布の性質)

X=μ+AZ∼Nd(μ,Σ)\bm X=\bm\mu+A\bm Z\sim\mathrm N_d(\bm\mu,\Sigma) とする。

  1. E[Xi]=μiE[X_i]=\mu_i、Cov(Xi,Xj)=Σij\mathrm{Cov}(X_i,X_j)=\Sigma_{ij} である。μ\bm\mu を平均ベクトル、Σ\Sigma を共分散行列と呼ぶ。
  2. 行列 B∈Rm×dB\in\mathbb{R}^{m\times d} と c∈Rm\bm c\in\mathbb{R}^m について、次が成り立つ。

BX+c∼Nm(Bμ+c,BΣB⊤)B\bm X+\bm c\sim\mathrm N_m(B\bm\mu+\bm c,B\Sigma B^\top)

とくに各成分 XiX_i は N(μi,Σii)\mathrm N(\mu_i,\Sigma_{ii}) に従う。Σii=0\Sigma_{ii}=0 なら Xi=μiX_i=\mu_i に退化する。3. k=dk=d で行列が正則なら、X\bm X は密度

f(x)=1(2π)d/2(det⁡Σ)1/2exp⁡(−12(x−μ)⊤Σ−1(x−μ))(6.26)f(\bm x)=\frac{1}{(2\pi)^{d/2}(\det\Sigma)^{1/2}}\exp\Bigl(-\frac12(\bm x-\bm\mu)^\top\Sigma^{-1}(\bm x-\bm\mu)\Bigr)\tag{6.26}

を持つ。このとき共分散行列は正定値である。4. Σ\Sigma が正則な対角行列なら、X1,…,XdX_1,\dots,X_d は独立である。

証明

(1) 成分は Xi=μi+∑lAilZlX_i=\mu_i+\sum_lA_{il}Z_l である。E[Zl]=0E[Z_l]=0 だから、E[Xi]=μiE[X_i]=\mu_i である。ZlZ_l どうしは独立なので、Kronecker のデルタを使って E[ZlZl′]=δll′E[Z_lZ_{l'}]=\delta_{ll'} と書ける。よって

Cov(Xi,Xj)=E[∑lAilZl∑l′Ajl′Zl′]=∑l,l′AilAjl′δll′=(AA⊤)ij=Σij.\mathrm{Cov}(X_i,X_j)=E\Bigl[\sum_lA_{il}Z_l\sum_{l'}A_{jl'}Z_{l'}\Bigr]=\sum_{l,l'}A_{il}A_{jl'}\delta_{ll'}=(AA^\top)_{ij}=\Sigma_{ij}.

(2) BX+c=(Bμ+c)+(BA)ZB\bm X+\bm c=(B\bm\mu+\bm c)+(BA)\bm Z は定義の形をしていて、(BA)(BA)⊤=BΣB⊤(BA)(BA)^\top=B\Sigma B^\top である。行列として第 ii 単位行ベクトルをとれば、Xi=μi+∑lAilZlX_i=\mu_i+\sum_lA_{il}Z_l である。これが N(μi,Σii)\mathrm N(\mu_i,\Sigma_{ii}) に従うことは、1変量の場合に帰着する。

1変量の場合を確かめておく。al=Aila_l=A_{il} とし、s2=∑lal2>0s^2=\sum_la_l^2>0 とする。§6.3 の定理 6.26(独立な正規分布の和は正規分布)と命題 6.12 を合わせる。

すると ∑lalZl∼N(0,s2)\sum_la_lZ_l\sim\mathrm N(0,s^2) である。s=0s=0 なら Xi=μiX_i=\mu_i である。

(3) 第7章 §7.2 で示す変数変換公式の、線形の場合を使う。X=μ+AZ\bm X=\bm\mu+A\bm Z で行列 AA が正則なら、

fX(x)=fZ(A−1(x−μ))∣det⁡A∣f_{\bm X}(\bm x)=\frac{f_{\bm Z}(A^{-1}(\bm x-\bm\mu))}{|\det A|}

である。Z\bm Z の同時密度は、独立性から ∏lϕ(zl)=(2π)−d/2exp⁡(−12z⊤z)\prod_l\phi(z_l)=(2\pi)^{-d/2}\exp(-\frac12\bm z^\top\bm z) である。z=A−1(x−μ)\bm z=A^{-1}(\bm x-\bm\mu) を入れると

z⊤z=(x−μ)⊤(A−1)⊤A−1(x−μ)=(x−μ)⊤(AA⊤)−1(x−μ)=(x−μ)⊤Σ−1(x−μ)\bm z^\top\bm z=(\bm x-\bm\mu)^\top(A^{-1})^\top A^{-1}(\bm x-\bm\mu)=(\bm x-\bm\mu)^\top(AA^\top)^{-1}(\bm x-\bm\mu)=(\bm x-\bm\mu)^\top\Sigma^{-1}(\bm x-\bm\mu)

で、det⁡Σ=(det⁡A)2\det\Sigma=(\det A)^2 から ∣det⁡A∣=(det⁡Σ)1/2|\det A|=(\det\Sigma)^{1/2} である。これで (6.26) を得る。正定値であることは次から分かる。零でないベクトル v\bm v について v⊤Σv=∣A⊤v∣2>0\bm v^\top\Sigma\bm v=|A^\top\bm v|^2>0 となる(転置も正則なので)。

(4) 正則な対角行列 Σ=diag(σ12,…,σd2)\Sigma=\mathrm{diag}(\sigma_1^2,\dots,\sigma_d^2) を考える。A0=diag(σ1,…,σd)A_0=\mathrm{diag}(\sigma_1,\dots,\sigma_d) と置くと、Σ=A0A0⊤\Sigma=A_0A_0^\top と書ける。(3) を A0A_0 に使うと、(6.26) は

f(x)=∏i=1d12πσiexp⁡(−(xi−μi)22σi2)f(\bm x)=\prod_{i=1}^d\frac{1}{\sqrt{2\pi}\sigma_i}\exp\Bigl(-\frac{(x_i-\mu_i)^2}{2\sigma_i^2}\Bigr)

と1変数の密度の積に分かれる。分布は共分散行列で決まるので、もとの AA で作った X\bm X もこの密度を持つ。第4章 §4.3 から、X1,…,XdX_1,\dots,X_d は独立である。

(4) は、多変量正規分布に従う確率変数については「無相関なら独立」が成り立つことを述べている。一般の確率変数では無相関から独立は出ないので、これは正規分布に特有の性質である(下の落とし穴)。

2変量の場合を具体的に書いておく。σ1,σ2>0, −1<ρ<1\sigma_1,\sigma_2>0,\ -1<\rho<1 として

Σ=(σ12ρσ1σ2ρσ1σ2σ22),det⁡Σ=σ12σ22(1−ρ2)\Sigma=\begin{pmatrix}\sigma_1^2&\rho\sigma_1\sigma_2\\\rho\sigma_1\sigma_2&\sigma_2^2\end{pmatrix},\qquad\det\Sigma=\sigma_1^2\sigma_2^2(1-\rho^2)

と置く。ρ\rho は2つの成分の相関係数で、密度 (6.26) は ui=(xi−μi)/σiu_i=(x_i-\mu_i)/\sigma_i を使って

f(x1,x2)=12πσ1σ21−ρ2exp⁡(−u12−2ρu1u2+u222(1−ρ2))(6.27)f(x_1,x_2)=\frac{1}{2\pi\sigma_1\sigma_2\sqrt{1-\rho^2}}\exp\Bigl(-\frac{u_1^2-2\rho u_1u_2+u_2^2}{2(1-\rho^2)}\Bigr)\tag{6.27}

となる。次の逆行列を2次形式に入れれば確かめられる。

Σ−1=1det⁡Σ(σ22−ρσ1σ2−ρσ1σ2σ12)\Sigma^{-1}=\frac{1}{\det\Sigma}\begin{pmatrix}\sigma_2^2&-\rho\sigma_1\sigma_2\\-\rho\sigma_1\sigma_2&\sigma_1^2\end{pmatrix}

このような Σ\Sigma は次の AA で実現でき、成分は次のように書ける。

A=(σ10ρσ2σ21−ρ2),X1=μ1+σ1Z1,X2=μ2+σ2(ρZ1+1−ρ2Z2)A=\begin{pmatrix}\sigma_1&0\\\rho\sigma_2&\sigma_2\sqrt{1-\rho^2}\end{pmatrix},\qquad X_1=\mu_1+\sigma_1Z_1,\quad X_2=\mu_2+\sigma_2\bigl(\rho Z_1+\sqrt{1-\rho^2}Z_2\bigr)

2つの成分の相関は、X2X_2 の式に含まれる項 ρσ2Z1\rho\sigma_2Z_1 から生じる。

成分ごとに正規でも同時に正規とは限らない

Z∼N(0,1)Z\sim\mathrm N(0,1) を用意する。それと独立に、確率 1/2 ずつで ±1\pm1 をとる SS を用意する。Y=SZY=SZ と置く。

  • 密度 ϕ\phi が偶関数なので、−Z-Z も標準正規分布に従う。よって

P(Y≤y)=12P(Z≤y)+12P(−Z≤y)=Φ(y)P(Y\le y)=\frac12P(Z\le y)+\frac12P(-Z\le y)=\Phi(y)

であり、Y∼N(0,1)Y\sim\mathrm N(0,1) となる。

  • Cov(Z,Y)=E[S]E[Z2]=0\mathrm{Cov}(Z,Y)=E[S]E[Z^2]=0 なので、2つは無相関である。
  • しかし ∣Y∣=∣Z∣|Y|=|Z| なので、2つは独立でない。また Z+YZ+Y は確率 12\frac12 で 0 になるので、正規分布に従わない。よって (Z,Y)(Z,Y) は2変量正規分布ではない。

命題 6.19 (4) を使うには、成分ごとの正規性では足りない。組 (X1,…,Xd)(X_1,\dots,X_d) が多変量正規分布に従うことを確かめる必要がある。

確認テスト

オリジナル

  1. 6.2-1 X∼U(a,b)X\sim\mathrm U(a,b) の平均と分散を計算せよ。また U∼U(0,1)U\sim\mathrm U(0,1) なら a+(b−a)U∼U(a,b)a+(b-a)U\sim\mathrm U(a,b) であることを、分布関数で示せ。
  2. 6.2-2 Z∼N(0,1)Z\sim\mathrm N(0,1) について、部分積分で E[Z2m]=(2m−1)E[Z2m−2]E[Z^{2m}]=(2m-1)E[Z^{2m-2}] を示せ。これを使って E[Z4]E[Z^4] と E[Z6]E[Z^6] を求めよ。また X∼N(μ,σ2)X\sim\mathrm N(\mu,\sigma^2) について E[(X−μ)4]E[(X-\mu)^4] を求めよ。
  3. 6.2-3 α>1\alpha>1 とし、X∼Ga(α,λ)X\sim\mathrm{Ga}(\alpha,\lambda) とする。E[1/X]E[1/X] を求めよ。X∼Ga(3,2)X\sim\mathrm{Ga}(3,2) のときの値も答えよ。
  4. 6.2-4 X∼Ex(λ)X\sim\mathrm{Ex}(\lambda) とする。(a) c>0c>0 について cX∼Ex(λ/c)cX\sim\mathrm{Ex}(\lambda/c) を示せ。(b) この確率変数以上の最小の整数 ⌈X⌉\lceil X\rceil が、幾何分布 Geo(1−e−λ)\mathrm{Geo}(1-\mathrm{e}^{-\lambda}) に従うことを示せ。
  5. 6.2-5 ∣ρ∣<1|\rho|<1 とする。(X,Y)(X,Y) が2変量正規分布に従うとする。平均は 0\bm 0、共分散行列は (1ρρ1)\begin{pmatrix}1&\rho\\\rho&1\end{pmatrix} である。条件 X=xX=x のもとでの条件付き密度を fY∣X(y∣x)=f(x,y)/fX(x)f_{Y\mid X}(y\mid x)=f(x,y)/f_X(x) とする。これが N(ρx,1−ρ2)\mathrm N(\rho x,1-\rho^2) の密度であることを示せ。さらに Y−ρXY-\rho X と XX が独立であることを示せ。

木下の勉強ステータス

木下はまだこの記事を勉強していません。

AI(Claude)が書いた教材を、木下が勉強しながら公開しています。式と数値は検算していますが、誤りが残っているかもしれません。誤りのご指摘・削除のご依頼をいただければ直します。 連絡先:support@tecktom.com

← AI生成教科書『基礎理論』の記事一覧へ