確率論入門 第6章 §6.3 ★★★ Poisson 極限・指数の和がガンマ・正規の和が正規。分布を別の分布の極限や和として読む
前の2節では分布を1つずつ扱った。この節では分布どうしの関係を調べる。関係には2種類ある。
- 1つは極限である。二項分布の n→∞ の極限として、Poisson 分布が現れる。
- もう1つは和である。独立な指数分布の和がガンマ分布に、独立な正規分布の和がまた正規分布になる。
和の分布を求める道具は第7章で畳み込みとして一般に扱うが、ここでは必要な式を導いてから使う。
和の分布を求める式
X,Y が独立で、ともに整数に値をとるとする。事象 {X+Y=n} を X の値で分けると、互いに素な和になる。
{X+Y=n}=k⋃{X=k,Y=n−k}
よって
P(X+Y=n)=k∑P(X=k)P(Y=n−k)(6.28)
である。
2つが独立でそれぞれ密度 f,g を持つときは、同時密度は f(x)g(y) である(第4章 §4.3)。よって
P(X+Y≤z)=∬x+y≤zf(x)g(y)dxdy=∫Rf(x)(∫−∞z−xg(y)dy)dx
である。内側で y=u−x と置換すると、新しい変数は z 以下の範囲を動く。非負の関数なので積分の順序を交換すると
P(X+Y≤z)=∫−∞z(∫Rf(x)g(u−x)dx)du
となる。これは X+Y が密度
fX+Y(u)=∫Rf(x)g(u−x)dx(6.29)
を持つことを示している。(6.28)・(6.29) の右辺を、f と g の畳み込みと呼ぶ(第7章 §7.3 で詳しく扱う)。
二項分布の Poisson 極限
定理 6.20(Poisson の少数の法則)
0≤pn≤1 とし、番号を大きくする極限で npn→λ>0 とする。各 k=0,1,2,… について
(kn)pnk(1−pn)n−k ⟶ e−λk!λk(n→∞).(6.30)
証明
k を固定し、n≥k とする。左辺を
(kn)pnk(1−pn)n−k=nkn(n−1)⋯(n−k+1)⋅k!(npn)k⋅(1−pn)n⋅(1−pn)−k
と4つの因子に分ける。
- 1つ目は ∏j=0k−1(1−j/n)→1。
- 2つ目は λk/k! に近づく。
- 4つ目は、pn→0 なので 1 に近づく。
3つ目を調べる。∣t∣≤21 で ∣log(1−t)+t∣≤t2 が成り立つ。実際、Taylor 展開 log(1−t)=−t−2t2−3t3−⋯ の剰余を等比級数で抑えると、2t2⋅1−∣t∣1≤t2 となる。十分大きい番号で pn≤21 なので
nlog(1−pn)+npn≤npn2=n(npn)2→0
となる。よって nlog(1−pn)→−λ、すなわち (1−pn)n→e−λ である。4つの因子の極限を掛ければ (6.30) を得る。
この定理は確率関数の各点での収束を述べている。近似の誤差を分布全体で測るには、第5章 §5.5 の全変動距離
dTV(μ,ν)=B∈B(R)sup∣μ(B)−ν(B)∣=21k∑∣μ({k})−ν({k})∣(整数値の分布)
を使う。第5章 §5.5 では、Bin(n,p) と Po(np) の距離を評価した。その方法は、2つの分布を同じ確率空間の上の確率変数として実現して比べる結合(カップリング)であった。
ここでは成功確率が試行ごとに違う場合へ広げる。道具は第5章 §5.5 のカップリング不等式で、次の形で再掲する。
補題 6.21(結合の不等式(第5章 §5.5 の再掲))
同じ確率空間の上の確率変数 X,Y について、dTV(PX,PY)≤P(X=Y) である。
定理 6.22(二項分布と Poisson 分布の距離)
X1,…,Xn が独立で、Xi∼Ber(pi) とする。S=∑iXi と λ=∑ipi について
dTV(PS,Po(λ))≤i=1∑npi2.(6.31)
とくに dTV(Bin(n,p),Po(np))≤np2 である。
証明
独立な一様乱数 U1,…,Un∼U(0,1) を用意する(第4章 §4.2 の独立列の構成)。各番号について、Xi′ と Yi を同じ一様乱数から作る。
Xi′={01(Ui≤1−pi)(Ui>1−pi),Yi=⎩⎨⎧01Po(pi) の逆変換法で2以上の値(Ui≤e−pi)(e−pi<Ui≤e−pi(1+pi))(Ui>e−pi(1+pi))
これは第3章 §3.5 の逆変換法そのものなので、Xi′∼Ber(pi)、Yi∼Po(pi) である。1−pi≤e−pi に注意すると、Xi′=Yi となるのは次の2つの場合だけである。
1−pi<Ui≤e−pi(Xi′=1, Yi=0),Ui>e−pi(1+pi)(Xi′=1, Yi≥2)
よって
P(Xi′=Yi)=(e−pi−(1−pi))+(1−e−pi(1+pi))=pi(1−e−pi)≤pi2
である(最後に 1−e−t≤t を使った)。
- S′=∑iXi′ は、S と同じ分布を持つ。
- T=∑iYi は、下の命題 6.23 から Po(λ) に従う。
S′=T なら、どこかの番号で Xi′=Yi である。補題 6.21 と劣加法性から
dTV(PS,Po(λ))≤P(S′=T)≤i∑P(Xi′=Yi)≤i∑pi2
を得る。
(6.31) は pi がそろっていなくても使える。成功確率の異なるまれな事象がたくさんあるとき、起きる回数の合計が Poisson 分布で近似できることを、誤差の上界つきで保証している。
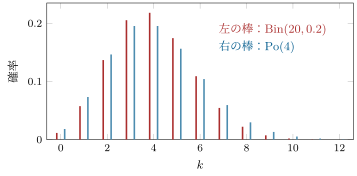
図 6.3 Bin(20,0.2)(各 k の左の棒)と Po(4)(右の棒)の確率関数。平均はともに 4 である。p=0.2 はまだ小さくないので、二項分布の分散 3.2 は Poisson 分布の分散 4 より小さく、山がやや高く狭い。定理 6.22 の上界は np2=0.8 で、この p では評価として役に立たない。
例題 6.5 まれな故障の回数 ★★
オリジナルある装置は200個の部品からなり、各部品は1年のうちに独立に確率 0.01 で故障する。1年間の故障部品の数を X とする。
- X の分布を答え、P(X=0) の正確な値と Poisson 近似の値を比べよ。
- Y∼Po(2) とする。定理 6.22 から、どんな事象 B についても ∣P(X∈B)−P(Y∈B)∣ がいくら以下かを答えよ。
- P(X≥5) を Poisson 近似で求めよ。
解答
- X∼Bin(200,0.01) である。正確な値は P(X=0)=0.99200=exp(200log0.99)≈0.1340 である。Poisson 近似は e−2≈0.1353 である。差は約 0.0014 である。
- np2=200×0.0001=0.02 なので、どの事象の確率も誤差 0.02 以内で近似できる。実際に 21∑k∣P(X=k)−P(Y=k)∣ を数値で計算すると約 0.0023 で、上界は安全側に約9倍大きい。
- Poisson 近似では
P(Y≥5)=1−e−2(1+2+2+34+32)=1−7e−2≈0.0527
である。正確な値は約 0.0517 で、(2) の上界の範囲に収まっている。
離散分布の和と極限
命題 6.23(Poisson 分布の再生性)
X∼Po(λ)、Y∼Po(μ) が独立とする。このとき X+Y∼Po(λ+μ) である。
証明
(6.28) と二項定理から、n≥0 について
P(X+Y=n)=k=0∑ne−λk!λke−μ(n−k)!μn−k=n!e−(λ+μ)k=0∑n(kn)λkμn−k=e−(λ+μ)n!(λ+μ)n.
同じ種類の分布の独立和が同じ種類の分布にとどまる性質を再生性と呼ぶ。二項分布も、成功確率が同じなら Bin(m,p)+Bin(n,p)=Bin(m+n,p) という再生性を持つ(独立な Bernoulli の和の個数を数え直せばよい)。負の二項分布も、命題 6.4 から同じ p の和について再生性を持つ。
離散の待ち時間から連続の待ち時間への極限も見ておく。1回の試行を時間 1/n ごとに行い、各回の成功確率を λ/n とする。初めて成功するまでの回数を Gn∼Geo(λ/n) とすると、成功までの時間は Gn/n である。t>0 について
P(nGn>t)=P(Gn>⌊nt⌋)=(1−nλ)⌊nt⌋⟶e−λt(n→∞)
となる。⌊nt⌋/n→t と、定理 6.20 の証明と同じ評価 nlog(1−λ/n)→−λ を使った。
幾何分布を時間の刻みを細かくする極限で見ると指数分布になる。両者がともに無記憶性を持つことも、この極限の関係から理解できる。
同じ刻みで成功の回数を数えると、時間 t までの成功の回数は Bin(⌊nt⌋,λ/n) である。これは定理 6.20 から Po(λt) に近づく。この2つの極限を1つの対象にまとめたものが、第14章の Poisson 過程である。
戻さずに取り出す超幾何分布も、母集団が大きければ戻して取り出す二項分布とほとんど変わらない。N→∞, K/N→p のとき、超幾何分布 HG(N,K,n) の確率関数は二項分布の確率関数に近づく(確認テスト 6.3-4)。分散の有限母集団修正 N−1N−n が 1 に近づくことは、これと合っている。
指数分布の和とガンマ分布
定理 6.24(ガンマ分布の再生性)
X∼Ga(α,λ)、Y∼Ga(β,λ) が独立とする。このとき X+Y∼Ga(α+β,λ) である。とくに X1,…,Xn が独立で、どれも Ex(λ) に従うとする。このとき X1+⋯+Xn∼Ga(n,λ) である。
証明
(6.29) で、被積分関数が 0 でないのは 0<x<u のときだけである。よって u>0 について
fX+Y(u)=∫0uΓ(α)λαxα−1e−λx⋅Γ(β)λβ(u−x)β−1e−λ(u−x)dx=Γ(α)Γ(β)λα+βe−λu∫0uxα−1(u−x)β−1dx
である。指数関数の部分で e−λxe−λ(u−x)=e−λu となり、積分変数が消えたことが要点である。残りの積分は、x=ut と置換すると uα+β−1B(α,β) になる。命題 6.15 から
fX+Y(u)=Γ(α)Γ(β)λα+β⋅Γ(α+β)Γ(α)Γ(β)uα+β−1e−λu=Γ(α+β)λα+βuα+β−1e−λu
となる。u≤0 では fX+Y(u)=0 である。
後半は、Ex(λ)=Ga(1,λ) と、個数についての帰納法から従う。和 X1+⋯+Xn−1 と Xn の独立性は、第4章 §4.2 のまとめ方の補題から出る。
形のパラメータが整数の Ga(n,λ) をErlang 分布とも呼ぶ。n 個の部品を順に使い切るまでの時間や、Poisson 過程の n 番目の到着時刻(第14章)の分布である。Erlang 分布の分布関数は Poisson 分布の確率で書ける。
命題 6.25(ガンマ分布と Poisson 分布)
自然数 n と t>0 をとる。T∼Ga(n,λ)、N∼Po(λt) とすると
P(T>t)=P(N≤n−1)=e−λtk=0∑n−1k!(λt)k.(6.32)
証明
右辺を h(t) と置いて微分する。次の2種類の項が、隣どうしで打ち消し合う。
- k≥1 の項の、べきの部分の微分 e−λtλ(λt)k−1/(k−1)!。
- 各項の指数関数の部分の微分 −λe−λt(λt)k/k!。
その結果
h′(t)=−λe−λt(n−1)!(λt)n−1=−Γ(n)λntn−1e−λt
が残る。これは Ga(n,λ) の密度の −1 倍である。t→∞ で h(t)→0 だから、
h(t)=∫t∞(−h′(s))ds=P(T>t)
である。
(6.32) は、次の2つが同じことだと読める。
- n 番目の事象が、時刻 t より後に起きる。
- 時刻 t までに起きた事象が、n−1 個以下である。
例題 6.1 (3) の負の二項分布と二項分布の関係を、連続時間に移したものである。
例題 6.6 予備の電球 ★★
オリジナル寿命が平均 500 時間の指数分布に従う電球が3個ある。1個が切れたらすぐに次の1個に替えて点灯を続ける。寿命は互いに独立とする。
- 3個を使い切るまでの時間 T の分布・平均・標準偏差を求めよ。
- P(T>2000) を求めよ。
解答
- 平均 500 なので、各寿命は Ex(λ)、λ=1/500(1時間あたり)である。定理 6.24 から T∼Ga(3,1/500) である。(6.20) から
E[T]=3×500=1500 時間,V[T]=3×5002
であり、標準偏差は 5003≈866 時間である。2. (6.32) で λt=2000/500=4, n=3 と置くと
P(T>2000)=e−4(1+4+242)=13e−4≈0.238
である。平均の 1500 時間を 500 時間超えて点灯し続ける確率は約 24% である。
正規分布の和とカイ二乗分布
定理 6.26(正規分布の再生性)
X∼N(μ1,σ12)、Y∼N(μ2,σ22) が独立とする。このとき次が成り立つ。
X+Y∼N(μ1+μ2,σ12+σ22)
したがって、独立な Xi∼N(μi,σi2) と、少なくとも1つは 0 でない実数 ai について
i∑aiXi∼N(i∑aiμi,i∑ai2σi2).
証明
命題 6.12 から X−μ1∼N(0,σ12)、Y−μ2∼N(0,σ22) である。よって平均が 0 の場合を示して、最後に μ1+μ2 だけずらせばよい。s2=σ12+σ22 と置く。(6.29) の被積分関数の指数部分を、積分変数について平方完成すると
σ12x2+σ22(u−x)2=σ12σ22s2(x−s2σ12u)2+s2u2(6.33)
となる。右辺を展開すると、次の3つが左辺と一致する。
- 2次の係数:s2/(σ12σ22)=1/σ12+1/σ22。
- 1次の係数:−2u/σ22。
- 定数項:σ12u2/(s2σ22)+u2/s2=u2/σ22。
τ2=σ12σ22/s2 と置く。積分は、分散 τ2 の正規分布の密度の正規化から 2πτ になるので
fX+Y(u)=2πσ1σ21e−u2/(2s2)∫Rexp(−2τ2(x−σ12u/s2)2)dx=2πσ1σ22πτe−u2/(2s2)=2πs1e−u2/(2s2)
となり、X+Y∼N(0,s2) である。
後半を示す。ai=0 の項について、命題 6.12 から aiXi∼N(aiμi,ai2σi2) である。これらは独立だから(第4章のまとめ方の補題)、前半を繰り返し使えばよい。係数が 0 の項は和に寄与しない。
平均と分散が足し算になること自体は、どの分布でも独立なら (6.3) から成り立つ。この定理の内容は、和が正規分布のままであることにある。一様分布の和は一様分布にならず、指数分布の和は指数分布にならない(ガンマ分布になる)。それと比べると、正規分布の再生性は特別な性質である。
第13章の中心極限定理は、独立な確率変数の和を標準化したものが正規分布に近づくことを示す。その極限が正規分布になることと、正規分布が和について閉じていることは関係している。
最後に、正規分布の2乗を調べる。Z∼N(0,1) とする。x>0 で
P(Z2≤x)=P(−x≤Z≤x)=2∫0xϕ(t)dt
である。微分すると、密度は次のようになる。
2ϕ(x)⋅2x1=2π1x−1/2e−x/2
Γ(21)=π を使うと
2π1x−1/2e−x/2=Γ(1/2)(1/2)1/2x1/2−1e−x/2
と書ける。よって Z2∼Ga(21,21)=χ12 である。定理 6.24 と合わせると、次が分かる。
系 6.27(カイ二乗分布)
Z1,…,Zn が独立で、どれも標準正規分布に従うとする。このとき
Z12+⋯+Zn2∼Ga(2n,21)=χn2.
n=2 のとき χ22=Ga(1,21)=Ex(21) である。つまり平面上の標準正規の点 (Z1,Z2) の、原点からの距離の2乗は指数分布に従う。この事実は、第7章 §7.2 の Box–Muller 法の基礎になる。カイ二乗分布は統計で標本分散の分布として現れる。
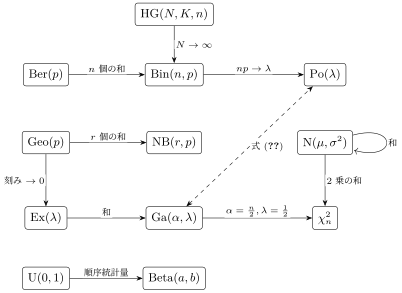
図 6.4 この章で示した分布のあいだの関係。実線の矢印は「和をとる」「極限をとる」「変数を変換する」で左の分布から右の分布が得られることを、破線は分布関数どうしの恒等式 (6.32) を表す。
確認テスト
オリジナル
- 6.3-1 X∼Po(2)、Y∼Po(3) が独立とする。(a) P(X+Y=2) を求めよ。(b) X+Y=n のもとでの条件付き分布が Bin(n,2/5) であることを示せ。
- 6.3-2 X1,X2,X3 が独立で、どれも Ex(2) に従うとする。P(X1+X2+X3≤1) を求めよ(小数第4位まで)。
- 6.3-3 X∼N(1,4)、Y∼N(−2,5) が独立とする。2X−Y の分布を答えよ。また P(2X−Y<0) を Φ で表して、数値を求めよ。
- 6.3-4 n,k を固定し、N→∞ とする。K=KN が K/N→p∈(0,1) を満たすとする。X∼HG(N,K,n) について
P(X=k) ⟶ (kn)pk(1−p)n−k
となることを示せ。5. 6.3-5 Q∼χn2 の平均と分散を求めよ。また n=2 のとき P(Q>x) を求めよ。
AI(Claude)が書いた教材を、木下が勉強しながら公開しています。式と数値は検算していますが、誤りが残っているかもしれません。誤りのご指摘・削除のご依頼をいただければ直します。 連絡先:support@tecktom.com
