確率論入門 第7章 §7.2 ★★★ 1変数の ∣ h ′ ∣ \left\vert h'\right\vert ∣ h ′ ∣
多変数の置換積分とヤコビアン
確率ベクトル X = ( X 1 , … , X n ) \bm X=(X_1,\dots,X_n) X = ( X 1 , … , X n ) f f f
P ( X ∈ B ) = ∫ B f ( x ) d x ( B ∈ B ( R n ) ) P(\bm X\in B)=\int_Bf(\bm x)\,\mathrm{d}\bm x\qquad(B\in\mathcal B(\mathbb{R}^n)) P ( X ∈ B ) = ∫ B f ( x ) d x ( B ∈ B ( R n ))
1変数の (7.5) の多変数版を、解析学から借りる。
定理 7.3(多変数の置換積分の公式)
U , V ⊂ R n U,V\subset\mathbb{R}^n U , V ⊂ R n h : V → U h:V\to U h : V → U h h h C 1 C^1 C 1 C 1 C^1 C 1 h h h
D h ( y ) = ( ∂ h i ∂ y j ) i , j Dh(\bm y)=\Bigl(\frac{\partial h_i}{\partial y_j}\Bigr)_{i,j} D h ( y ) = ( ∂ y j ∂ h i ) i , j
と書き、その行列式をヤコビアンと呼ぶ。このとき非負の Borel 可測関数 φ \varphi φ
∫ U φ ( x ) d x = ∫ V φ ( h ( y ) ) ∣ det D h ( y ) ∣ d y . (7.9) \int_U\varphi(\bm x)\,\mathrm{d}\bm x=\int_V\varphi\bigl(h(\bm y)\bigr)\,\left\vert \det Dh(\bm y)\right\vert \,\mathrm{d}\bm y.\tag{7.9} ∫ U φ ( x ) d x = ∫ V φ ( h ( y ) ) ∣ det D h ( y ) ∣ d y . ( 7.9 )
証明は解析学の本に譲り、ここでは ∣ det D h ∣ \left\vert \det Dh\right\vert ∣ det D h ∣
線形写像の場合。 正則な n × n n\times n n × n A A A
L e b ( A ( B ) ) = ∣ det A ∣ L e b ( B ) \mathrm{Leb}(A(B))=\left\vert \det A\right\vert \,\mathrm{Leb}(B) Leb ( A ( B )) = ∣ det A ∣ Leb ( B )
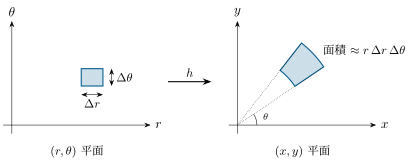
A A A ∣ det ∣ \left\vert \det\right\vert ∣ det ∣ 一般の h h h 各点の近くで、h h h
h ( y + Δ y ) ≈ h ( y ) + D h ( y ) Δ y h(\bm y+\Delta\bm y)\approx h(\bm y)+Dh(\bm y)\Delta\bm y h ( y + Δ y ) ≈ h ( y ) + D h ( y ) Δ y
したがって、点 y \bm y y ∣ det D h ( y ) ∣ \left\vert \det Dh(\bm y)\right\vert ∣ det D h ( y ) ∣ 7.2 )。V V V (7.9) が得られる。
図 7.2 極座標の写像 h ( r , θ ) = ( r cos θ , r sin θ ) h(r,\theta)=(r\cos\theta,r\sin\theta) h ( r , θ ) = ( r cos θ , r sin θ ) ( r , θ ) (r,\theta) ( r , θ ) Δ r Δ θ \Delta r\,\Delta\theta Δ r Δ θ ( x , y ) (x,y) ( x , y ) r Δ θ r\Delta\theta r Δ θ r Δ r Δ θ r\,\Delta r\,\Delta\theta r Δ r Δ θ r r r ∣ det D h ∣ = r \left\vert \det Dh\right\vert =r ∣ det D h ∣ = r
密度の変換公式
定理 7.4(多変数の変数変換 ★★★)
次の2つを仮定する。
(i) 確率ベクトル X \bm X X f f f U ⊂ R n U\subset\mathbb{R}^n U ⊂ R n P ( X ∈ U ) = 1 P(\bm X\in U)=1 P ( X ∈ U ) = 1 (ii) g : U → V g:U\to V g : U → V C 1 C^1 C 1 V = g ( U ) V=g(U) V = g ( U )
h = g − 1 h=g^{-1} h = g − 1 Y = g ( X ) \bm Y=g(\bm X) Y = g ( X )
f Y ( y ) = f ( h ( y ) ) ∣ det D h ( y ) ∣ 1 V ( y ) (7.10) f_{\bm Y}(\bm y)=f\bigl(h(\bm y)\bigr)\,\left\vert \det Dh(\bm y)\right\vert \,\mathbf 1_V(\bm y)\tag{7.10} f Y ( y ) = f ( h ( y ) ) ∣ det D h ( y ) ∣ 1 V ( y ) ( 7.10 )
を持つ。x = h ( y ) \bm x=h(\bm y) x = h ( y ) det D h ( y ) = 1 / det D g ( x ) \det Dh(\bm y)=1/\det Dg(\bm x) det D h ( y ) = 1/ det D g ( x )
f Y ( y ) = f ( x ) ∣ det D g ( x ) ∣ f_{\bm Y}(\bm y)=\frac{f(\bm x)}{\left\vert \det Dg(\bm x)\right\vert } f Y ( y ) = ∣ det D g ( x ) ∣ f ( x )
証明 B ∈ B ( R n ) B\in\mathcal B(\mathbb{R}^n) B ∈ B ( R n ) x ∈ U \bm x\in U x ∈ U
g ( x ) ∈ B ⟺ x ∈ h ( B ∩ V ) g(\bm x)\in B\iff\bm x\in h(B\cap V) g ( x ) ∈ B ⟺ x ∈ h ( B ∩ V )
したがって
P ( Y ∈ B ) = P ( X ∈ h ( B ∩ V ) ) = ∫ U 1 h ( B ∩ V ) ( x ) f ( x ) d x . P(\bm Y\in B)=P\bigl(\bm X\in h(B\cap V)\bigr)=\int_U\mathbf 1_{h(B\cap V)}(\bm x)f(\bm x)\,\mathrm{d}\bm x. P ( Y ∈ B ) = P ( X ∈ h ( B ∩ V ) ) = ∫ U 1 h ( B ∩ V ) ( x ) f ( x ) d x .
置換積分 (7.9) を φ = 1 h ( B ∩ V ) f \varphi=\mathbf 1_{h(B\cap V)}f φ = 1 h ( B ∩ V ) f y ∈ V \bm y\in V y ∈ V
1 h ( B ∩ V ) ( h ( y ) ) = 1 B ( y ) \mathbf 1_{h(B\cap V)}(h(\bm y))=\mathbf 1_{B}(\bm y) 1 h ( B ∩ V ) ( h ( y )) = 1 B ( y )
したがって
P ( Y ∈ B ) = ∫ V 1 B ( y ) f ( h ( y ) ) ∣ det D h ( y ) ∣ d y = ∫ B f Y ( y ) d y . P(\bm Y\in B)=\int_V\mathbf 1_B(\bm y)f\bigl(h(\bm y)\bigr)\left\vert \det Dh(\bm y)\right\vert \,\mathrm{d}\bm y=\int_Bf_{\bm Y}(\bm y)\,\mathrm{d}\bm y. P ( Y ∈ B ) = ∫ V 1 B ( y ) f ( h ( y ) ) ∣ det D h ( y ) ∣ d y = ∫ B f Y ( y ) d y .
最後に、連鎖律から次が成り立ち、別の形が出る。
det D h ( y ) det D g ( x ) = det ( D ( g ∘ h ) ( y ) ) = det I = 1 \det Dh(\bm y)\det Dg(\bm x)=\det\bigl(D(g\circ h)(\bm y)\bigr)=\det I=1 det D h ( y ) det D g ( x ) = det ( D ( g ∘ h ) ( y ) ) = det I = 1
系 7.5(1次変換と多変量正規分布 ★★)
A A A n × n n\times n n × n b ∈ R n \bm b\in\mathbb{R}^n b ∈ R n Y = A X + b \bm Y=A\bm X+\bm b Y = A X + b
f Y ( y ) = 1 ∣ det A ∣ f ( A − 1 ( y − b ) ) (7.11) f_{\bm Y}(\bm y)=\frac{1}{\left\vert \det A\right\vert }\,f\bigl(A^{-1}(\bm y-\bm b)\bigr)\tag{7.11} f Y ( y ) = ∣ det A ∣ 1 f ( A − 1 ( y − b ) ) ( 7.11 )
である。とくに Z 1 , … , Z n Z_1,\dots,Z_n Z 1 , … , Z n N ( 0 , 1 ) \mathrm N(0,1) N ( 0 , 1 ) Y = A Z + μ \bm Y=A\bm Z+\bm\mu Y = A Z + μ Σ = A A ⊤ \Sigma=AA^\top Σ = A A ⊤
f Y ( y ) = 1 ( 2 π ) n / 2 ( det Σ ) 1 / 2 exp ( − 1 2 ( y − μ ) ⊤ Σ − 1 ( y − μ ) ) . (7.12) f_{\bm Y}(\bm y)=\frac{1}{(2\pi)^{n/2}(\det\Sigma)^{1/2}}\exp\Bigl(-\frac12(\bm y-\bm\mu)^\top\Sigma^{-1}(\bm y-\bm\mu)\Bigr).\tag{7.12} f Y ( y ) = ( 2 π ) n /2 ( det Σ ) 1/2 1 exp ( − 2 1 ( y − μ ) ⊤ Σ − 1 ( y − μ ) ) . ( 7.12 )
これが第6章 §6.2 の多変量正規分布 N n ( μ , Σ ) \mathrm N_n(\bm\mu,\Sigma) N n ( μ , Σ ) N d \mathrm N_d N d n n n
証明 g ( x ) = A x + b g(\bm x)=A\bm x+\bm b g ( x ) = A x + b R n \mathbb{R}^n R n
h ( y ) = A − 1 ( y − b ) , D h = A − 1 , ∣ det A − 1 ∣ = 1 ∣ det A ∣ h(\bm y)=A^{-1}(\bm y-\bm b),\qquad Dh=A^{-1},\qquad \left\vert \det A^{-1}\right\vert =\frac{1}{\left\vert \det A\right\vert } h ( y ) = A − 1 ( y − b ) , D h = A − 1 , det A − 1 = ∣ det A ∣ 1
だから、定理 7.4 から (7.11) が出る。
第4章 §4.3 により、Z \bm Z Z
f Z ( z ) = ( 2 π ) − n / 2 exp ( − 1 2 ∣ z ∣ 2 ) f_{\bm Z}(\bm z)=(2\pi)^{-n/2}\exp\bigl(-\tfrac12\left\vert \bm z\right\vert ^2\bigr) f Z ( z ) = ( 2 π ) − n /2 exp ( − 2 1 ∣ z ∣ 2 )
w = y − μ \bm w=\bm y-\bm\mu w = y − μ
∣ A − 1 w ∣ 2 = w ⊤ ( A − 1 ) ⊤ A − 1 w = w ⊤ ( A A ⊤ ) − 1 w = w ⊤ Σ − 1 w , \left\vert A^{-1}\bm w\right\vert ^2=\bm w^\top(A^{-1})^\top A^{-1}\bm w=\bm w^\top(AA^\top)^{-1}\bm w=\bm w^\top\Sigma^{-1}\bm w, A − 1 w 2 = w ⊤ ( A − 1 ) ⊤ A − 1 w = w ⊤ ( A A ⊤ ) − 1 w = w ⊤ Σ − 1 w ,
となる。また det Σ = ( det A ) 2 \det\Sigma=(\det A)^2 det Σ = ( det A ) 2 ∣ det A ∣ = ( det Σ ) 1 / 2 \left\vert \det A\right\vert =(\det\Sigma)^{1/2} ∣ det A ∣ = ( det Σ ) 1/2 (7.11) に入れれば (7.12) を得る。
(7.12) は A A A Σ = A A ⊤ \Sigma=AA^\top Σ = A A ⊤ A A A Y \bm Y Y
とくに μ = 0 \bm\mu=\bm 0 μ = 0 A A A
補助変数を足す方法
X \bm X X X 1 / X 2 X_1/X_2 X 1 / X 2 R n → R \mathbb{R}^n\to\mathbb{R} R n → R 7.4 を直接使うことはできない。そこで次の3段で計算する。
欲しい関数 Y 1 = g 1 ( X ) Y_1=g_1(\bm X) Y 1 = g 1 ( X ) Y 2 , … , Y n Y_2,\dots,Y_n Y 2 , … , Y n
定理 7.4 で Y \bm Y Y
余分な変数について積分して、周辺密度 f Y 1 f_{Y_1} f Y 1
補助変数は「逆写像とヤコビアンが簡単になるように」選ぶのが定石である。次の例題はこの方法の典型例で、その答えからガンマ分布の和についての大事な結果が得られる。
例題 7.3 ガンマ分布の和と比(ベータ分布) ★★★
オリジナル α , β , λ > 0 \alpha,\beta,\lambda>0 α , β , λ > 0 X ∼ G a ( α , λ ) X\sim\mathrm{Ga}(\alpha,\lambda) X ∼ Ga ( α , λ ) Y ∼ G a ( β , λ ) Y\sim\mathrm{Ga}(\beta,\lambda) Y ∼ Ga ( β , λ ) U = X + Y U=X+Y U = X + Y V = X / ( X + Y ) V=X/(X+Y) V = X / ( X + Y )
( U , V ) (U,V) ( U , V )
次の3つを示せ。
(i) U ∼ G a ( α + β , λ ) U\sim\mathrm{Ga}(\alpha+\beta,\lambda) U ∼ Ga ( α + β , λ ) (ii) V V V
Γ ( α + β ) Γ ( α ) Γ ( β ) v α − 1 ( 1 − v ) β − 1 ( 0 < v < 1 ) \dfrac{\Gamma(\alpha+\beta)}{\Gamma(\alpha)\Gamma(\beta)}v^{\alpha-1}(1-v)^{\beta-1}\qquad(0<v<1) Γ ( α ) Γ ( β ) Γ ( α + β ) v α − 1 ( 1 − v ) β − 1 ( 0 < v < 1 )
ベータ関数の公式 ∫ 0 1 v α − 1 ( 1 − v ) β − 1 d v = Γ ( α ) Γ ( β ) Γ ( α + β ) \displaystyle\int_0^1v^{\alpha-1}(1-v)^{\beta-1}\,\mathrm{d} v=\frac{\Gamma(\alpha)\Gamma(\beta)}{\Gamma(\alpha+\beta)} ∫ 0 1 v α − 1 ( 1 − v ) β − 1 d v = Γ ( α + β ) Γ ( α ) Γ ( β )
解答 (1) 第4章 §4.3 により ( X , Y ) (X,Y) ( X , Y ) U 0 = ( 0 , ∞ ) 2 U_0=(0,\infty)^2 U 0 = ( 0 , ∞ ) 2
f ( x , y ) = λ α x α − 1 e − λ x Γ ( α ) ⋅ λ β y β − 1 e − λ y Γ ( β ) f(x,y)=\frac{\lambda^\alpha x^{\alpha-1}\mathrm{e}^{-\lambda x}}{\Gamma(\alpha)}\cdot\frac{\lambda^\beta y^{\beta-1}\mathrm{e}^{-\lambda y}}{\Gamma(\beta)} f ( x , y ) = Γ ( α ) λ α x α − 1 e − λ x ⋅ Γ ( β ) λ β y β − 1 e − λ y
である。次の写像は、U 0 U_0 U 0 V 0 = ( 0 , ∞ ) × ( 0 , 1 ) V_0=(0,\infty)\times(0,1) V 0 = ( 0 , ∞ ) × ( 0 , 1 )
g ( x , y ) = ( x + y , x x + y ) , h ( u , v ) = g − 1 ( u , v ) = ( u v , u ( 1 − v ) ) g(x,y)=\Bigl(x+y,\ \frac{x}{x+y}\Bigr),\qquad h(u,v)=g^{-1}(u,v)=\bigl(uv,\ u(1-v)\bigr) g ( x , y ) = ( x + y , x + y x ) , h ( u , v ) = g − 1 ( u , v ) = ( uv , u ( 1 − v ) )
実際、2つの成分を足すと u v + u ( 1 − v ) = u uv+u(1-v)=u uv + u ( 1 − v ) = u v v v
D h ( u , v ) = ( v u 1 − v − u ) , det D h = − u v − u ( 1 − v ) = − u Dh(u,v)=\begin{pmatrix}v&u\\1-v&-u\end{pmatrix},\qquad \det Dh=-uv-u(1-v)=-u D h ( u , v ) = ( v 1 − v u − u ) , det D h = − uv − u ( 1 − v ) = − u
で、∣ det D h ∣ = u \left\vert \det Dh\right\vert =u ∣ det D h ∣ = u 7.4 から、V 0 V_0 V 0
f U , V ( u , v ) = λ α + β Γ ( α ) Γ ( β ) ( u v ) α − 1 ( u ( 1 − v ) ) β − 1 e − λ u ⋅ u = λ α + β Γ ( α ) Γ ( β ) u α + β − 1 e − λ u v α − 1 ( 1 − v ) β − 1 . f_{U,V}(u,v)=\frac{\lambda^{\alpha+\beta}}{\Gamma(\alpha)\Gamma(\beta)}(uv)^{\alpha-1}\bigl(u(1-v)\bigr)^{\beta-1}\mathrm{e}^{-\lambda u}\cdot u
=\frac{\lambda^{\alpha+\beta}}{\Gamma(\alpha)\Gamma(\beta)}\,u^{\alpha+\beta-1}\mathrm{e}^{-\lambda u}\,v^{\alpha-1}(1-v)^{\beta-1}. f U , V ( u , v ) = Γ ( α ) Γ ( β ) λ α + β ( uv ) α − 1 ( u ( 1 − v ) ) β − 1 e − λ u ⋅ u = Γ ( α ) Γ ( β ) λ α + β u α + β − 1 e − λ u v α − 1 ( 1 − v ) β − 1 .
指数の肩では λ x + λ y = λ u \lambda x+\lambda y=\lambda u λ x + λ y = λ u
(2) (1) の式を
f U , V ( u , v ) = λ α + β u α + β − 1 e − λ u Γ ( α + β ) ⏟ = : p ( u ) ⋅ Γ ( α + β ) Γ ( α ) Γ ( β ) v α − 1 ( 1 − v ) β − 1 ⏟ = : q ( v ) f_{U,V}(u,v)=\underbrace{\frac{\lambda^{\alpha+\beta}u^{\alpha+\beta-1}\mathrm{e}^{-\lambda u}}{\Gamma(\alpha+\beta)}}_{=:p(u)}\cdot
\underbrace{\frac{\Gamma(\alpha+\beta)}{\Gamma(\alpha)\Gamma(\beta)}v^{\alpha-1}(1-v)^{\beta-1}}_{=:q(v)} f U , V ( u , v ) = =: p ( u ) Γ ( α + β ) λ α + β u α + β − 1 e − λ u ⋅ =: q ( v ) Γ ( α ) Γ ( β ) Γ ( α + β ) v α − 1 ( 1 − v ) β − 1
と分ける。周辺密度と独立性を順に確かめる。
(i) V V V p p p G a ( α + β , λ ) \mathrm{Ga}(\alpha+\beta,\lambda) Ga ( α + β , λ )
f V ( v ) = ∫ 0 ∞ p ( u ) q ( v ) d u = q ( v ) . f_V(v)=\int_0^\infty p(u)q(v)\,\mathrm{d} u=q(v). f V ( v ) = ∫ 0 ∞ p ( u ) q ( v ) d u = q ( v ) .
(ii) U U U f U , V f_{U,V} f U , V
f U ( u ) = p ( u ) ∫ 0 1 q ( v ) d v , 1 = ∫ ∫ f U , V = ∫ 0 1 q ( v ) d v \begin{aligned}f_U(u)&=p(u)\int_0^1q(v)\,\mathrm{d} v,\\
1&=\int\!\!\int f_{U,V}=\int_0^1q(v)\,\mathrm{d} v\end{aligned} f U ( u ) 1 = p ( u ) ∫ 0 1 q ( v ) d v , = ∫ ∫ f U , V = ∫ 0 1 q ( v ) d v
したがって f U = p f_U=p f U = p
(iii) 独立性。 台 V 0 V_0 V 0 f U , V = f U f V f_{U,V}=f_Uf_V f U , V = f U f V U U U V V V
(3) (2) の途中で ∫ 0 1 q ( v ) d v = 1 \int_0^1q(v)\,\mathrm{d} v=1 ∫ 0 1 q ( v ) d v = 1 q q q
∫ 0 1 v α − 1 ( 1 − v ) β − 1 d v = Γ ( α ) Γ ( β ) Γ ( α + β ) \int_0^1v^{\alpha-1}(1-v)^{\beta-1}\,\mathrm{d} v=\frac{\Gamma(\alpha)\Gamma(\beta)}{\Gamma(\alpha+\beta)} ∫ 0 1 v α − 1 ( 1 − v ) β − 1 d v = Γ ( α + β ) Γ ( α ) Γ ( β )
そのものである。この等式を事前に知らなくても、確率の総和が1であることと Gamma 関数の積分だけからベータ関数の値が決まった。
V V V B e t a ( α , β ) \mathrm{Beta}(\alpha,\beta) Beta ( α , β ) α = β = 1 \alpha=\beta=1 α = β = 1 X , Y ∼ E x ( λ ) X,Y\sim\mathrm{Ex}(\lambda) X , Y ∼ Ex ( λ )
X + Y ∼ G a ( 2 , λ ) , X X + Y ∼ U ( 0 , 1 ) X+Y\sim\mathrm{Ga}(2,\lambda),\qquad \frac{X}{X+Y}\sim\mathrm U(0,1) X + Y ∼ Ga ( 2 , λ ) , X + Y X ∼ U ( 0 , 1 )
2つの待ち時間の合計を知っても、その中で1つ目が占める割合は一様で、合計の長さとは無関係である。
極座標と Box–Muller 法
平面の確率ベクトルで、密度が原点からの距離だけで決まるときは、極座標
h ( r , θ ) = ( r cos θ , r sin θ ) , ( r , θ ) ∈ V = ( 0 , ∞ ) × ( 0 , 2 π ) h(r,\theta)=(r\cos\theta,\ r\sin\theta),\qquad (r,\theta)\in V=(0,\infty)\times(0,2\pi) h ( r , θ ) = ( r cos θ , r sin θ ) , ( r , θ ) ∈ V = ( 0 , ∞ ) × ( 0 , 2 π )
が最も見通しの良い変換である。原点と正の x x x
U = R 2 ∖ { ( x , 0 ) : x ≥ 0 } U=\mathbb{R}^2\setminus\{(x,0):x\ge0\} U = R 2 ∖ {( x , 0 ) : x ≥ 0 }
と置く。h h h C 1 C^1 C 1
D h ( r , θ ) = ( cos θ − r sin θ sin θ r cos θ ) , det D h = r cos 2 θ + r sin 2 θ = r Dh(r,\theta)=\begin{pmatrix}\cos\theta&-r\sin\theta\\ \sin\theta&r\cos\theta\end{pmatrix},\qquad\det Dh=r\cos^2\theta+r\sin^2\theta=r D h ( r , θ ) = ( cos θ sin θ − r sin θ r cos θ ) , det D h = r cos 2 θ + r sin 2 θ = r
である。除いた半直線は面積0である。密度を持つ確率ベクトルがそこに入る確率は0なので、無視してよい。
定理 7.6(2次元標準正規の極座標表示 ★★★)
X , Y X,Y X , Y N ( 0 , 1 ) \mathrm N(0,1) N ( 0 , 1 ) ( R , Θ ) (R,\Theta) ( R , Θ )
( X , Y ) = ( R cos Θ , R sin Θ ) , R > 0 , 0 < Θ < 2 π (X,Y)=(R\cos\Theta,R\sin\Theta),\qquad R>0,\quad 0<\Theta<2\pi ( X , Y ) = ( R cos Θ , R sin Θ ) , R > 0 , 0 < Θ < 2 π
このとき R R R Θ \Theta Θ
f R ( r ) = r e − r 2 / 2 ( r > 0 ) , Θ ∼ U ( 0 , 2 π ) (7.13) f_R(r)=r\,\mathrm{e}^{-r^2/2}\quad(r>0),\qquad \Theta\sim\mathrm U(0,2\pi)\tag{7.13} f R ( r ) = r e − r 2 /2 ( r > 0 ) , Θ ∼ U ( 0 , 2 π ) ( 7.13 )
である。また R 2 = X 2 + Y 2 ∼ E x ( 1 2 ) R^2=X^2+Y^2\sim\mathrm{Ex}(\frac12) R 2 = X 2 + Y 2 ∼ Ex ( 2 1 )
証明 ( X , Y ) (X,Y) ( X , Y ) f ( x , y ) = 1 2 π e − ( x 2 + y 2 ) / 2 f(x,y)=\frac{1}{2\pi}\mathrm{e}^{-(x^2+y^2)/2} f ( x , y ) = 2 π 1 e − ( x 2 + y 2 ) /2 ( R , Θ ) = h − 1 ( X , Y ) (R,\Theta)=h^{-1}(X,Y) ( R , Θ ) = h − 1 ( X , Y ) 7.4 を使う。逆写像は h h h ∣ det D h ∣ = r \left\vert \det Dh\right\vert =r ∣ det D h ∣ = r V V V
f R , Θ ( r , θ ) = 1 2 π e − r 2 / 2 ⋅ r = ( r e − r 2 / 2 ) ⋅ 1 2 π . f_{R,\Theta}(r,\theta)=\frac{1}{2\pi}\mathrm{e}^{-r^2/2}\cdot r=\bigl(r\mathrm{e}^{-r^2/2}\bigr)\cdot\frac{1}{2\pi}. f R , Θ ( r , θ ) = 2 π 1 e − r 2 /2 ⋅ r = ( r e − r 2 /2 ) ⋅ 2 π 1 .
台 V V V
∫ 0 ∞ r e − r 2 / 2 d r = 1 , ∫ 0 2 π d θ 2 π = 1 \int_0^\infty r\mathrm{e}^{-r^2/2}\mathrm{d} r=1,\qquad \int_0^{2\pi}\frac{\mathrm{d}\theta}{2\pi}=1 ∫ 0 ∞ r e − r 2 /2 d r = 1 , ∫ 0 2 π 2 π d θ = 1
なので、(7.13) と独立性が従う。
R 2 R^2 R 2 g ( r ) = r 2 g(r)=r^2 g ( r ) = r 2 h ( s ) = s h(s)=\sqrt s h ( s ) = s h ′ ( s ) = 1 2 s h'(s)=\frac{1}{2\sqrt s} h ′ ( s ) = 2 s 1 7.1 により、s > 0 s>0 s > 0
f R 2 ( s ) = s e − s / 2 ⋅ 1 2 s = 1 2 e − s / 2 f_{R^2}(s)=\sqrt s\,\mathrm{e}^{-s/2}\cdot\frac{1}{2\sqrt s}=\frac12\mathrm{e}^{-s/2} f R 2 ( s ) = s e − s /2 ⋅ 2 s 1 = 2 1 e − s /2
となる。
R R R c = ∫ R e − x 2 / 2 d x c=\int_{\mathbb{R}}\mathrm{e}^{-x^2/2}\mathrm{d} x c = ∫ R e − x 2 /2 d x
c 2 = ∫ R 2 e − ( x 2 + y 2 ) / 2 d x d y = ∫ 0 2 π ∫ 0 ∞ e − r 2 / 2 r d r d θ = 2 π (極座標に置換した) \begin{aligned}c^2&=\int_{\mathbb{R}^2}\mathrm{e}^{-(x^2+y^2)/2}\mathrm{d} x\,\mathrm{d} y\\
&=\int_0^{2\pi}\!\int_0^\infty\mathrm{e}^{-r^2/2}r\,\mathrm{d} r\,\mathrm{d}\theta=2\pi &&\text{(極座標に置換した)}\end{aligned} c 2 = ∫ R 2 e − ( x 2 + y 2 ) /2 d x d y = ∫ 0 2 π ∫ 0 ∞ e − r 2 /2 r d r d θ = 2 π (極座標に置換した)
となり、c = 2 π c=\sqrt{2\pi} c = 2 π
定理 7.6 を逆向きに読むと、一様乱数から正規乱数を作る方法になる。第3章 §3.5 の逆変換法で R R R Θ \Theta Θ
定理 7.7(Box–Muller 法 ★★★)
U 1 , U 2 U_1,U_2 U 1 , U 2 U ( 0 , 1 ) \mathrm U(0,1) U ( 0 , 1 )
X = − 2 log U 1 cos ( 2 π U 2 ) , Y = − 2 log U 1 sin ( 2 π U 2 ) (7.14) X=\sqrt{-2\log U_1}\,\cos(2\pi U_2),\qquad Y=\sqrt{-2\log U_1}\,\sin(2\pi U_2)\tag{7.14} X = − 2 log U 1 cos ( 2 π U 2 ) , Y = − 2 log U 1 sin ( 2 π U 2 ) ( 7.14 )
と置くと、X , Y X,Y X , Y N ( 0 , 1 ) \mathrm N(0,1) N ( 0 , 1 )
証明 R = − 2 log U 1 R=\sqrt{-2\log U_1} R = − 2 log U 1 Θ = 2 π U 2 \Theta=2\pi U_2 Θ = 2 π U 2 R R R Θ \Theta Θ Θ ∼ U ( 0 , 2 π ) \Theta\sim\mathrm U(0,2\pi) Θ ∼ U ( 0 , 2 π ) r > 0 r>0 r > 0
P ( R > r ) = P ( − 2 log U 1 > r 2 ) = P ( U 1 < e − r 2 / 2 ) = e − r 2 / 2 P(R>r)=P\bigl(-2\log U_1>r^2\bigr)=P\bigl(U_1<\mathrm{e}^{-r^2/2}\bigr)=\mathrm{e}^{-r^2/2} P ( R > r ) = P ( − 2 log U 1 > r 2 ) = P ( U 1 < e − r 2 /2 ) = e − r 2 /2
だから f R ( r ) = r e − r 2 / 2 f_R(r)=r\mathrm{e}^{-r^2/2} f R ( r ) = r e − r 2 /2 ( R , Θ ) (R,\Theta) ( R , Θ ) V V V
f R , Θ ( r , θ ) = r e − r 2 / 2 ⋅ 1 2 π f_{R,\Theta}(r,\theta)=r\mathrm{e}^{-r^2/2}\cdot\frac{1}{2\pi} f R , Θ ( r , θ ) = r e − r 2 /2 ⋅ 2 π 1
となる。これは定理 7.6 の証明に現れたものと同じである。( X , Y ) = h ( R , Θ ) (X,Y)=h(R,\Theta) ( X , Y ) = h ( R , Θ ) 7.4 を使う。逆写像 h − 1 h^{-1} h − 1 1 / r 1/r 1/ r
f X , Y ( x , y ) = r e − r 2 / 2 2 π ⋅ 1 r = 1 2 π e − ( x 2 + y 2 ) / 2 ( r = x 2 + y 2 ) f_{X,Y}(x,y)=\frac{r\mathrm{e}^{-r^2/2}}{2\pi}\cdot\frac1r=\frac{1}{2\pi}\mathrm{e}^{-(x^2+y^2)/2}\qquad(r=\sqrt{x^2+y^2}) f X , Y ( x , y ) = 2 π r e − r 2 /2 ⋅ r 1 = 2 π 1 e − ( x 2 + y 2 ) /2 ( r = x 2 + y 2 )
となる。これは独立な2つの N ( 0 , 1 ) \mathrm N(0,1) N ( 0 , 1 )
Box–Muller 法は、Φ − 1 \Phi^{-1} Φ − 1 (7.14) を図に描くと、U 1 U_1 U 1
例題 7.4 2つの標準正規の距離と比 ★★
オリジナル X , Y X,Y X , Y N ( 0 , 1 ) \mathrm N(0,1) N ( 0 , 1 )
点 ( X , Y ) (X,Y) ( X , Y ) ρ \rho ρ ρ \rho ρ
Y / X Y/X Y / X
解答 (1) 定理 7.6 により、R = X 2 + Y 2 R=\sqrt{X^2+Y^2} R = X 2 + Y 2 r e − r 2 / 2 r\mathrm{e}^{-r^2/2} r e − r 2 /2
P ( X 2 + Y 2 ≤ ρ 2 ) = P ( R ≤ ρ ) = ∫ 0 ρ r e − r 2 / 2 d r = 1 − e − ρ 2 / 2 . P(X^2+Y^2\le\rho^2)=P(R\le\rho)=\int_0^\rho r\mathrm{e}^{-r^2/2}\,\mathrm{d} r=1-\mathrm{e}^{-\rho^2/2}. P ( X 2 + Y 2 ≤ ρ 2 ) = P ( R ≤ ρ ) = ∫ 0 ρ r e − r 2 /2 d r = 1 − e − ρ 2 /2 .
これが 1/2 になるのは e − ρ 2 / 2 = 1 2 \mathrm{e}^{-\rho^2/2}=\frac12 e − ρ 2 /2 = 2 1 ρ = 2 log 2 ≈ 1.177 \rho=\sqrt{2\log2}\approx1.177 ρ = 2 log 2 ≈ 1.177
(2) P ( X = 0 ) = 0 P(X=0)=0 P ( X = 0 ) = 0 Y / X Y/X Y / X Y / X = tan Θ Y/X=\tan\Theta Y / X = tan Θ Θ ∼ U ( 0 , 2 π ) \Theta\sim\mathrm U(0,2\pi) Θ ∼ U ( 0 , 2 π ) π \pi π ( − π 2 , π 2 ) (-\frac\pi2,\frac\pi2) ( − 2 π , 2 π )
(i) Θ ′ = Θ − π ⋅ 1 { Θ > π } \Theta'=\Theta-\pi\cdot\mathbf 1\{\Theta>\pi\} Θ ′ = Θ − π ⋅ 1 { Θ > π } tan Θ = tan Θ ′ \tan\Theta=\tan\Theta' tan Θ = tan Θ ′ Θ ′ ∼ U ( 0 , π ) \Theta'\sim\mathrm U(0,\pi) Θ ′ ∼ U ( 0 , π ) 0 < t < π 0<t<\pi 0 < t < π
P ( Θ ′ ≤ t ) = P ( Θ ≤ t ) + P ( π < Θ ≤ π + t ) = 2 t 2 π = t π . P(\Theta'\le t)=P(\Theta\le t)+P(\pi<\Theta\le\pi+t)=\frac{2t}{2\pi}=\frac t\pi. P ( Θ ′ ≤ t ) = P ( Θ ≤ t ) + P ( π < Θ ≤ π + t ) = 2 π 2 t = π t .
(ii) Θ ′ ′ = Θ ′ − π ⋅ 1 { Θ ′ > π 2 } \Theta''=\Theta'-\pi\cdot\mathbf 1\{\Theta'>\frac\pi2\} Θ ′′ = Θ ′ − π ⋅ 1 { Θ ′ > 2 π } Θ ′ ′ ∼ U ( − π 2 , π 2 ) \Theta''\sim\mathrm U(-\frac\pi2,\frac\pi2) Θ ′′ ∼ U ( − 2 π , 2 π ) tan Θ ′ ′ = tan Θ ′ \tan\Theta''=\tan\Theta' tan Θ ′′ = tan Θ ′
例題 7.1 (1) から、Y / X = tan Θ ′ ′ Y/X=\tan\Theta'' Y / X = tan Θ ′′
X , Y X,Y X , Y X X X
確認テスト
オリジナル
7.2-1 X , Y X,Y X , Y U ( 0 , 1 ) \mathrm U(0,1) U ( 0 , 1 ) ( S , D ) = ( X + Y , X − Y ) (S,D)=(X+Y,\ X-Y) ( S , D ) = ( X + Y , X − Y ) 7.2-2 X , Y X,Y X , Y U ( 0 , 1 ) \mathrm U(0,1) U ( 0 , 1 ) W = X W=X W = X Z = X Y Z=XY Z = X Y P ( Z ≤ 1 2 ) P(Z\le\frac12) P ( Z ≤ 2 1 ) 7.2-3 X , Y X,Y X , Y N ( 0 , 1 ) \mathrm N(0,1) N ( 0 , 1 ) U , V U,V U , V N ( 0 , 1 ) \mathrm N(0,1) N ( 0 , 1 )
U = X + Y 2 , V = X − Y 2 U=\frac{X+Y}{\sqrt2},\qquad V=\frac{X-Y}{\sqrt2} U = 2 X + Y , V = 2 X − Y
これを使って X + Y ∼ N ( 0 , 2 ) X+Y\sim\mathrm N(0,2) X + Y ∼ N ( 0 , 2 ) 7.2-4 ( X , Y ) (X,Y) ( X , Y ) { x 2 + y 2 < 1 } \{x^2+y^2<1\} { x 2 + y 2 < 1 } S = X 2 + Y 2 S=X^2+Y^2 S = X 2 + Y 2 S ∼ U ( 0 , 1 ) S\sim\mathrm U(0,1) S ∼ U ( 0 , 1 ) S S S Θ \Theta Θ
さらに、次の組が独立な2つの N ( 0 , 1 ) \mathrm N(0,1) N ( 0 , 1 ) 7.7 の証明と同じ考え方で導け(Marsaglia の極座標法)。
( X − 2 log S / S , Y − 2 log S / S ) \Bigl(X\sqrt{-2\log S/S},\ Y\sqrt{-2\log S/S}\Bigr) ( X − 2 log S / S , Y − 2 log S / S )
AI(Claude)が書いた教材を、木下が勉強しながら公開しています。式と数値は検算していますが、誤りが残っているかもしれません。誤りのご指摘・削除のご依頼をいただければ直します。 連絡先:support@tecktom.com