確率論入門 第7章 §7.1 ★★★ 密度は「確率を保存する」ように変換される。単調なら1項、単調でなければ逆像の枝ごとの和
第3章で確率変数 X の分布 PX を定め、第6章で代表的な分布を一覧にした。実際の問題では、分布の分かった確率変数をそのまま観測するより、その関数を観測することのほうが多い。半径が分かれば面積 πX2 を、2つの待ち時間が分かればその和を、事故の件数と1件ごとの損害額が分かれば損害の総額を知りたくなる。
この章では、X の分布から g(X) の分布を計算する手続きを、1変数(§7.1)、多変数(§7.2)、独立な確率変数の和(§7.3)、足し合わせる個数そのものが確率変数である和(§7.4)の順に整える。
道具は2つしかない。1つ目は、押し出し測度の定義 Pg(X)(B)=P(X∈g−1(B)) そのものである(第3章 §3.2)。2つ目は、積分の変数変換の公式で、これが密度の変換規則に「ヤコビアンの絶対値」という因子を持ち込む。独立和の分布は、第4章の「独立なら同時分布は周辺分布の積測度」と累次積分を組み合わせると、畳み込みという形にまとまる。
この章で使う前の章の結果を、式の形で先に書いておく。第3章 §3.4 の意味で X が密度 f を持つとは
P(X∈B)=∫Bf(x)dx(B∈B(R))(7.1)
が成り立つことであり、分布関数で言えば FX(x)=∫−∞xf(t)dt がすべての x で成り立つことと同値である(第3章 §3.3 の一対一対応)。第4章 §4.3 からは、X,Y が独立であることと同時分布が積測度 P(X,Y)=PX⊗PY になることの同値性を借りる。第5章からは、期待値が変数変換公式 E[g(X)]=∫gdPX で計算できること(§5.3)、独立なら E[XY]=E[X]E[Y](§5.4)、単調収束定理と優収束定理(§5.2)、および非負可測関数の累次積分の順序を入れ替えてよいこと(Tonelli の定理)
∫R2ϕd(μ⊗ν)=∫R(∫Rϕ(x,y)μ(dx))ν(dy)=∫R(∫Rϕ(x,y)ν(dy))μ(dx)(ϕ≥0)(7.2)
を借りる。ここで ∫g(x)μ(dx) は ∫gdμ と同じもので、積分する変数を明示したいときにこう書く。分布の名前と密度は第6章のとおりである。とくにガンマ分布 Ga(α,λ) の密度
Γ(α)λαxα−1e−λx(x>0)
と、Ex(λ)=Ga(1,λ) を使う。Lebesgue 測度は第2章にならって Leb と書く。
この章の結果の使い道も書いておく。§7.3 の畳み込みは、第8章・第9章で母関数と特性関数を導入する直接の動機になる。畳み込みの積分は一般に計算が重いが、特性関数をとると積に変わるからである(第9章 §9.3)。
§7.2 の Box–Muller 法は、第12章の Monte Carlo 法で正規乱数を作る方法として使う。§7.4 のランダム和と Wald の等式は、第14章の Poisson 過程の間引きと、第15章の到達時間の計算で再び現れる。
分布関数を経由する方法
X を確率変数、g:R→R を Borel 可測関数とする。第3章 §3.1 により Y=g(X) も確率変数で、その分布は押し出し測度の定義から
PY(B)=P(g(X)∈B)=P(X∈g−1(B))=PX(g−1(B))(7.3)
で決まる。原理としてはこれで終わりだが、実際に PY を分布関数や密度の形で書き下すには、逆像 g−1(B) を具体的に求める必要がある。最も素朴な方法は B=(−∞,y] ととって分布関数
FY(y)=P(X∈g−1((−∞,y]))(7.4)
を計算し、それを y で微分して密度の候補を得る方法である。分布関数は分布を決めるので(第3章 §3.3)、(7.4) が分かれば Y の分布はすべて分かる。
正規分布の2乗
X∼N(0,1) とし、Y=X2 と置く。標準正規分布の密度と分布関数を
ϕ(x)=2π1e−x2/2,Φ(x)=∫−∞xϕ(t)dt
と書く。
- y≤0 なら FY(y)=0 である。y=0 でも P(X2≤0)=P(X=0)=0 となる。
- y>0 なら次のようになる。
FY(y)=P(−y≤X≤y)=Φ(y)−Φ(−y).
y>0 で微分すると、合成関数の微分により
fY(y)=ϕ(y)2y1+ϕ(−y)2y1=2πy1e−y/2
を得る。これは Ga(21,21) の密度
Γ(21)(21)1/2y−1/2e−y/2(Γ(21)=π)
に一致する。この分布を自由度1の χ2 分布と呼ぶ。2つの項が足されているのは、Y=y になる点が ±y の2つあるからである。
この例では「微分したものが密度である」ことを暗黙に使った。FY が微分可能でも、その導関数を積分して FY に戻るとは限らない。第3章 §3.4 の Cantor 関数は、ほとんどいたるところで微分係数0を持つが、FC(1)=1 である。そこで、微分する代わりに積分の置換で FY(y)=∫−∞yfY の形を直接作る、という方針で定理を述べる。
単調な変換
実解析の置換積分の公式を、Lebesgue 積分の形で1つ借りる。設定は次のとおりである。
- J は開区間とする。h:J→R は C1 級である。
- h′ は J 上で0にならない。
- I=h(J) と置く。h は狭義単調なので I も開区間である。また h:J→I は全単射である。
このとき、非負の Borel 可測関数 φ と Borel 集合 B⊂J について
∫h(B)φ(x)dx=∫Bφ(h(v))∣h′(v)∣dv(7.5)
が成り立つ。φ が連続で B が区間なら、これは微積分の置換積分そのものである。h が減少関数のときは積分の上端と下端が入れ替わり、その符号を ∣h′∣ が吸収する。
一般の φ と B への拡張は、次の2つの測度に第2章 §2.3 の一意性を使う標準的な議論による。
B↦∫h(B)φ,B↦∫Bφ(h)∣h′∣
この2つは区間の上で一致する。(7.5) は §7.2 の多変数の公式 (7.9) の n=1 の場合でもある。
定理 7.1(単調な変換による密度の変換 ★★★)
次の2つを仮定する。
- (i) X は密度 f を持つ。ある開区間 I について P(X∈I)=1 である。
- (ii) g:I→R は C1 級である。I 上で g′(x)=0 である。
J=g(I)、h=g−1:J→I と置く。このとき Y=g(X) は密度
fY(y)={f(h(y))∣h′(y)∣0(y∈J)(y∈/J)(7.6)
を持つ。h′(y)=1/g′(h(y)) なので、x=h(y) として次のように書いてもよい。
fY(y)=∣g′(x)∣f(x)
証明
g′ は連続で I 上で0にならない。中間値の定理により、g′ は I 上で常に正か常に負である。
したがって g は狭義単調で、J は開区間である。h は C1 級である。h′(y)=1/g′(h(y))=0 を満たす。
Borel 集合 B⊂R をとる。P(X∈I)=1 なので、X が区間の外にある零集合を除いてよい。すると
P(Y∈B)=P(X∈I, g(X)∈B)=P(X∈h(B∩J))=∫h(B∩J)f(x)dx.
2つ目の等号は、x∈I について g(x)∈B⟺g(x)∈B∩J⟺x∈h(B∩J) による。置換の公式 (7.5) を φ=f、B∩J に使うと
P(Y∈B)=∫B∩Jf(h(y))∣h′(y)∣dy=∫BfY(y)dy
となり、(7.1) の意味で fY は Y の密度である。
(7.6) の因子 ∣h′(y)∣ は、確率の保存から理解することができる。次の2つの確率は等しい。
P(Y が y の近くの幅 Δy の区間に入る)=P(X が x=h(y) の近くの幅 ∣h′(y)∣Δy の区間に入る)
したがって
fY(y)Δy≈f(x)∣h′(y)∣Δy
となる。g が区間を引き伸ばす所(∣g′∣ が大きい所)では、同じ確率がより広い幅に広がるので、密度はその分だけ薄くなる。
1次変換
定数 a=0 と b∈R をとる。Y=aX+b と置く。I=J=R であり、
h(y)=ay−b,∣h′(y)∣=∣a∣1
だから
fY(y)=∣a∣1f(ay−b).(7.7)
a<0 のときも絶対値のおかげで fY≥0 が保たれる。X∼N(0,1) なら、σ>0 について次が成り立つ。
σX+μ∼N(μ,σ2)標準化 (Y−μ)/σ はこの逆の変換である。
対数正規分布
X∼N(μ,σ2)、Y=eX とする。g(x)=ex は g′>0 を満たし、
J=(0,∞),h(y)=logy,h′(y)=y1
である。したがって y>0 で
fY(y)=yσ2π1exp(−2σ2(logy−μ)2)
となる。この分布を対数正規分布と呼ぶ。多数の正の要因の積で決まる量(粒径や所得など)の模型に使われる。
対数をとると正規分布になるので、Y の分位点は X の分位点を指数関数で写したものである。たとえば中央値は eμ である。
単調でない変換:逆像の枝ごとの和
正規分布の2乗の例のように、g が単調でないと、Y=y となる点が複数ある。そのときは g が単調になる区間に定義域を分け、各区間で定理 7.1 を使って足し合わせる。
定理 7.2(区分的に単調な変換 ★★★)
X は密度 f を持つとする。互いに交わらない開区間 I1,…,Im について、次の2つを仮定する。
- (i) P(X∈⋃kIk)=1 である。
- (ii) g は各区間の上で C1 級である。また Ik 上で g′=0 である。
各 k について次のように置く。
Jk=g(Ik),hk=(g∣Ik)−1:Jk→Ik
このとき Y=g(X) は密度
fY(y)=k=1∑mf(hk(y))∣hk′(y)∣1Jk(y)(7.8)
を持つ。区間の個数 m は可算無限でもよい。
証明
Borel 集合 B をとる。事象 {X∈Ik} たちは互いに素で、その和の確率は1である。確率の加法性と、定理 7.1 の証明と同じ計算から
P(Y∈B)=k∑P(X∈Ik, g(X)∈B)=k∑∫hk(B∩Jk)f(x)dx=k∑∫Bf(hk(y))∣hk′(y)∣1Jk(y)dy.
m が可算無限のときは、最後に非負関数の和と積分を入れ替える(単調収束定理、第5章 §5.2)。右辺は ∫BfY に等しい。
(7.8) の和は「Y=y になる x をすべて集め、それぞれの寄与を足す」という意味である。正規分布の2乗の例は、次の場合にあたる。
I1=(−∞,0),I2=(0,∞),h1(y)=−y,h2(y)=y
X=0 となる確率は0なので、この点は除いてよい。
落とし穴
- g が平らな部分を持つと密度が無くなる。たとえば X∼N(0,1) と Y=max(X,0) を考える。g は (−∞,0) で定数なので
P(Y=0)=P(X≤0)=21
となり、Y は原子を持つ。定理 7.2 の仮定 g′=0 はこの事態を除くためのものである。そういう場合は (7.4) に戻って分布関数を求め、第3章 §3.4 の分類(離散部分と連続部分の混合)で書く。
- ∣h′∣ の絶対値を落とす。g が減少関数のとき h′<0 で、絶対値を付けないと密度が負になる。分布関数から出発すれば
FY(y)=P(X≥h(y))=1−FX(h(y))
となり、微分すると自然に −h′>0 が現れる。
- 値域を書き忘れる。(7.6) は y∈J でだけ有効で、J の外では0である。対数正規分布の密度を y≤0 で使うと意味を失う。
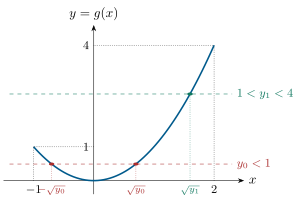
図 7.1 例題 7.2 の変換 g(x)=x2(−1<x<2)。0<y0<1 の高さの水平線はグラフと2点で交わり、密度 (7.8) は2つの枝の和になる。1<y1<4 の高さでは交点は y1 の1点だけで、和は1項になる。
例題 7.1 一様な角度の正接と Cauchy 分布 ★★★
オリジナル直線の壁から距離1の点に回転する光源を置き、壁に垂直な向きから測った角度 Θ の方向へ光を1回だけ放つ。Θ∼U(−2π,2π) とする。光が壁に当たる位置を、垂線の足を原点として Y=tanΘ と表す。
- Y の密度を求めよ。
- P(∣Y∣>1) を求めよ。
- 1/Y が Y と同じ分布に従うことを示せ。
解答
(1) I=(−2π,2π) と置く。Θ の密度は I の上で 1/π である。g(θ)=tanθ について
g′(θ)=cos2θ1>0,J=g(I)=R,h(y)=arctany,h′(y)=1+y21
である。定理 7.1 から
fY(y)=π1⋅1+y21(y∈R).
これが標準 Cauchy 分布の密度である。分布関数は FY(y)=21+π1arctany である。
(2) ∣Y∣>1 は ∣Θ∣>4π と同じである。Θ の一様性から
P(∣Y∣>1)=ππ/2=21
である。密度から計算しても 2∫1∞π(1+y2)dy=π2(2π−4π)=21 となり一致する。光源の真正面から距離1より外に当たる確率が半分あり、裾が重い。
(3) P(Y=0)=0 なので 1/Y はほとんど確実に定義される。g(y)=1/y を2つの枝に分ける。
I1=(−∞,0),I2=(0,∞),g′(y)=−y21=0
像は J1=(−∞,0) と J2=(0,∞) である。どちらの枝でも逆関数は
h(w)=w1,∣h′(w)∣=w21
である。寄与する枝は1つだけである。
- w>0 なら I2 の枝だけが寄与する。
- w<0 なら I1 の枝だけが寄与する。
定理 7.2 から
f1/Y(w)=π1⋅1+1/w21⋅w21=π1⋅w2+11.
これは fY と同じ関数である。角度で見れば、1/tanΘ=tan(2π−Θ) が成り立つ。2π−Θ を区間 I に戻したものもまた一様分布に従う、ということに対応する。
例題 7.2 一様分布の2乗(枝の数が場所で変わる場合) ★★
オリジナルX∼U(−1,2) とし、Y=X2 と置く。Y の密度を求め、それが確率密度であること(積分が1)を確かめよ。また P(Y≤41) を求めよ。
解答
X の密度は (−1,2) の上で 1/3 である。X=0 は確率0なので除き、定義域を2つに分ける(図 7.1)。
- I1=(−1,0) では g(x)=x2 は減少である。像と逆関数は J1=(0,1)、h1(y)=−y である。
- I2=(0,2) では g は増加である。像と逆関数は J2=(0,4)、h2(y)=y である。
どちらも ∣hk′(y)∣=2y1 である。定理 7.2 から
fY(y)=31⋅2y11(0,1)(y)+31⋅2y11(0,4)(y)=⎩⎨⎧3y16y10(0<y<1),(1≤y<4),(それ以外).
y=1 を境に密度が半分に跳ぶ。理由は枝の数にある。
- y<1 では、対応する点が2つある(±y)。
- y>1 では、そういう点は y の1つしかない。
積分は
∫013ydy+∫146ydy=32[y]01+31[y]14=32+31=1
で、確率密度になっている。最後に
P(Y≤41)=∫01/43ydy=32⋅21=31.
直接 P(−21≤X≤21)=31 と計算しても同じ値になる。
確認テスト
オリジナル
- 7.1-1 X∼Ex(λ) とし、c>0 とする。cX∼Ex(λ/c) であることを、(7.7) を使って示せ。
- 7.1-2 X∼Ex(1) とし、Y=X と置く。Y の密度を求めよ。また P(Y>1) と、Y の中央値を求めよ。中央値とは FY(m)=21 となる m のことである。
- 7.1-3 X の密度が次で与えられるとする。
f(x)={21+x0(−1<x<1)(それ以外)
Y=X2 の密度を求めよ。また P(Y≤41) を求めよ。4. 7.1-4 X∼N(μ,σ2) とし、定数 a=0, b∈R をとる。次を示せ(a<0 の場合を含めること)。
aX+b∼N(aμ+b,a2σ2)
5. 7.1-5 X∼N(0,1)、Y=max(X,0) とする。Y の分布関数を Φ で書け。また、Y が密度を持たないことを示せ。
AI(Claude)が書いた教材を、木下が勉強しながら公開しています。式と数値は検算していますが、誤りが残っているかもしれません。誤りのご指摘・削除のご依頼をいただければ直します。 連絡先:support@tecktom.com
