tecktom.com

積率母関数とモーメント

2026年10月15日22分で読めますAI生成教科書『基礎理論』第8章 母関数と特性関数
目次
  1. 定義と定義域
  2. モーメントを Taylor 係数として持つこと
  3. 独立和と一意性
  4. モーメントだけでは分布は決まらない
  5. 確認テスト
  6. 木下の層

AI 生成・木下が未勉強

確率論入門 第8章 §8.2 ★★★ 0 の近くで有限なら、すべてのモーメントを Taylor 係数として持ち、分布を決める。裾の重い分布では有限にならない

定義と定義域

確率母関数は非負整数値の確率変数にしか使えない。s=ets=\mathrm{e}^t と置き換えれば sX=etXs^X=\mathrm{e}^{tX} となる。この形なら、実数値の確率変数一般に意味を持つ。

定義 8.8(積率母関数)

確率変数 XX に対して、

MX(t)≔E[etX]∈(0,∞](t∈R)(8.10)M_X(t)\coloneqq E[\mathrm{e}^{tX}]\in(0,\infty]\qquad(t\in\mathbb{R})\tag{8.10}

を XX の積率母関数と呼ぶ。etX>0\mathrm{e}^{tX}>0 なので期待値は常に定まるが、値が +∞+\infty になることがある。MXM_X が有限になる点の集合を

DX={t∈R:MX(t)<∞}D_X=\{t\in\mathbb{R}:M_X(t)<\infty\}

と書く。

MX(0)=1M_X(0)=1 だから、DXD_X は少なくとも0を含む。非負整数値の XX では MX(t)=GX(et)M_X(t)=G_X(\mathrm{e}^t) である。これは t≤0t\le0 では常に有限である。

命題 8.9(定義域は区間)

DXD_X は0を含む区間である。

証明

0<s<t0<s<t で t∈DXt\in D_X とする。次の2つの場合に分ける。

  • x≥0x\ge0 なら esx≤etx\mathrm{e}^{sx}\le\mathrm{e}^{tx} である。
  • x<0x<0 なら esx≤1\mathrm{e}^{sx}\le1 である。

したがって、どの点でも esx≤1+etx\mathrm{e}^{sx}\le1+\mathrm{e}^{tx} である。期待値をとると MX(s)≤1+MX(t)<∞M_X(s)\le1+M_X(t)<\infty となり、s∈DXs\in D_X である。t<s<0t<s<0 の場合も、不等号の向きを入れ替えて同じように示せる。したがって、DXD_X は0と自分の点のあいだをすべて含み、区間である。

定義域が {0}\{0\} だけになる分布もある。Cauchy 分布(密度 f(x)=1π(1+x2)f(x)=\frac{1}{\pi(1+x^2)})を考える。t>0t>0 とする。非負の xx では etx≥(tx)22\mathrm{e}^{tx}\ge\frac{(tx)^2}{2} だから

MX(t)≥∫0∞t2x22π(1+x2) dx=∞M_X(t)\ge\int_0^\infty\frac{t^2x^2}{2\pi(1+x^2)}\,\mathrm{d} x=\infty

となる。x21+x2→1\frac{x^2}{1+x^2}\to1 なので被積分関数が0に近づかないことが、発散の理由である。t<0t<0 も対称性から同じで、DX={0}D_X=\{0\} となる。裾が ∣x∣−2\left\vert x\right\vert ^{-2} の速さでしか減らない分布では、指数関数で重みをつけた期待値は有限にならない。

代表的な分布の積率母関数を計算する。

  • 正規分布 N(μ,σ2)\mathrm N(\mu,\sigma^2) では、指数の中を平方完成して

tx−(x−μ)22σ2=−(x−μ−σ2t)22σ2+μt+σ2t22tx-\frac{(x-\mu)^2}{2\sigma^2}=-\frac{(x-\mu-\sigma^2t)^2}{2\sigma^2}+\mu t+\frac{\sigma^2t^2}{2}

となる。平均 μ+σ2t\mu+\sigma^2t の正規密度の積分が1であることを使って

MX(t)=exp⁡(μt+σ2t22)(t∈R)(8.11)M_X(t)=\exp\Bigl(\mu t+\frac{\sigma^2t^2}{2}\Bigr)\qquad(t\in\mathbb{R})\tag{8.11}

を得る。

  • ガンマ分布 Ga(α,λ)\mathrm{Ga}(\alpha,\lambda) では、t<λt<\lambda のとき

MX(t)=∫0∞λαxα−1e−(λ−t)xΓ(α) dx=λα(λ−t)α∫0∞(λ−t)αxα−1e−(λ−t)xΓ(α) dx=(λλ−t)α(8.12)M_X(t)=\int_0^\infty\frac{\lambda^\alpha x^{\alpha-1}\mathrm{e}^{-(\lambda-t)x}}{\Gamma(\alpha)}\,\mathrm{d} x=\frac{\lambda^\alpha}{(\lambda-t)^\alpha}\int_0^\infty\frac{(\lambda-t)^\alpha x^{\alpha-1}\mathrm{e}^{-(\lambda-t)x}}{\Gamma(\alpha)}\,\mathrm{d} x=\Bigl(\frac{\lambda}{\lambda-t}\Bigr)^{\alpha}\tag{8.12}

である。最後の積分は、レート λ−t\lambda-t のガンマ密度の積分で1である。t≥λt\ge\lambda では、被積分関数が x→∞x\to\infty で0に近づかない。したがって MX(t)=∞M_X(t)=\infty である。

  • 指数分布 Ex(λ)=Ga(1,λ)\mathrm{Ex}(\lambda)=\mathrm{Ga}(1,\lambda) では、t<λt<\lambda で次のようになる。

MX(t)=λλ−tM_X(t)=\frac{\lambda}{\lambda-t}

  • 離散分布では、確率母関数に s=ets=\mathrm{e}^t を代入すればよい。

結果を表 8.1 にまとめる。

表 8.1 代表的な分布の積率母関数と特性関数。特性関数の列は §8.3 で導く。
分布MX(t)M_X(t)DXD_XφX(t)\varphi_X(t)
Bernoulli(成功確率 pp)1−p+pet1-p+p\mathrm{e}^tR\mathbb{R}1−p+peit1-p+p\mathrm{e}^{\mathrm{i} t}
Bin(n,p)\mathrm{Bin}(n,p)(1−p+pet)n(1-p+p\mathrm{e}^t)^nR\mathbb{R}(1−p+peit)n(1-p+p\mathrm{e}^{\mathrm{i} t})^n
Po(λ)\mathrm{Po}(\lambda)exp⁡(λ(et−1))\exp\bigl(\lambda(\mathrm{e}^t-1)\bigr)R\mathbb{R}exp⁡(λ(eit−1))\exp\bigl(\lambda(\mathrm{e}^{\mathrm{i} t}-1)\bigr)
一様 U(−a,a)\mathrm U(-a,a)sinh⁡atat\dfrac{\sinh at}{at}R\mathbb{R}sin⁡atat\dfrac{\sin at}{at}
Ex(λ)\mathrm{Ex}(\lambda)λλ−t\dfrac{\lambda}{\lambda-t}(−∞,λ)(-\infty,\lambda)λλ−it\dfrac{\lambda}{\lambda-\mathrm{i} t}
Ga(α,λ)\mathrm{Ga}(\alpha,\lambda)(λλ−t)α\Bigl(\dfrac{\lambda}{\lambda-t}\Bigr)^{\alpha}(−∞,λ)(-\infty,\lambda)(λλ−it)α\Bigl(\dfrac{\lambda}{\lambda-\mathrm{i} t}\Bigr)^{\alpha}
N(μ,σ2)\mathrm N(\mu,\sigma^2)exp⁡(μt+12σ2t2)\exp\bigl(\mu t+\frac12\sigma^2t^2\bigr)R\mathbb{R}exp⁡(iμt−12σ2t2)\exp\bigl(\mathrm{i}\mu t-\frac12\sigma^2t^2\bigr)
Laplace(密度 12e−∣x∣\frac12\mathrm{e}^{-\left\vert x\right\vert })11−t2\dfrac{1}{1-t^2}(−1,1)(-1,1)11+t2\dfrac{1}{1+t^2}
Cauchy(密度 1π(1+x2)\frac{1}{\pi(1+x^2)})∞\infty (t≠0)(t\neq0){0}\{0\}e−∣t∣\mathrm{e}^{-\left\vert t\right\vert }

モーメントを Taylor 係数として持つこと

名前の由来は次の定理にある。積率(モーメント)E[Xk]E[X^k] が、0における Taylor 係数として順に並ぶ。

定理 8.10(積率母関数とモーメント)

ある δ>0\delta>0 について (−δ,δ)⊂DX(-\delta,\delta)\subset D_X とする。このとき次が成り立つ。

  1. すべての k≥1k\ge1 について E[∣X∣k]<∞E[\left\vert X\right\vert ^k]<\infty である。
  2. ∣t∣<δ\left\vert t\right\vert <\delta で、右辺の級数は絶対収束し、

MX(t)=∑k=0∞E[Xk]k! tk.(8.13)M_X(t)=\sum_{k=0}^{\infty}\frac{E[X^k]}{k!}\,t^k .\tag{8.13} 3. MXM_X は (−δ,δ)(-\delta,\delta) で無限回微分可能である。また MX(k)(0)=E[Xk]M_X^{(k)}(0)=E[X^k] である。

証明

0<r<δ0<r<\delta を固定する。er∣x∣≤erx+e−rx\mathrm{e}^{r\left\vert x\right\vert }\le\mathrm{e}^{rx}+\mathrm{e}^{-rx} だから

E[er∣X∣]≤MX(r)+MX(−r)<∞E[\mathrm{e}^{r\left\vert X\right\vert }]\le M_X(r)+M_X(-r)<\infty

である。

(1) 指数関数の級数の1項を取り出すと、rk∣x∣kk!≤er∣x∣\frac{r^k\left\vert x\right\vert ^k}{k!}\le\mathrm{e}^{r\left\vert x\right\vert } である。したがって

E[∣X∣k]≤k! r−kE[er∣X∣]<∞.E[\left\vert X\right\vert ^k]\le k!\,r^{-k}E[\mathrm{e}^{r\left\vert X\right\vert }]<\infty.

(2) ∣t∣≤r\left\vert t\right\vert \le r とする。部分和 Sn=∑k=0n(tX)kk!S_n=\sum_{k=0}^n\frac{(tX)^k}{k!} は、各点で etX\mathrm{e}^{tX} に収束する。また

∣Sn∣≤∑k=0n∣tX∣kk!≤er∣X∣\left\vert S_n\right\vert \le\sum_{k=0}^n\frac{\left\vert tX\right\vert ^k}{k!}\le\mathrm{e}^{r\left\vert X\right\vert }

を満たす。右辺は可積分だから、優収束定理により

MX(t)=E[lim⁡n→∞Sn]=lim⁡n→∞E[Sn]=lim⁡n→∞∑k=0nE[Xk]k!tkM_X(t)=E\Bigl[\lim_{n\to\infty}S_n\Bigr]=\lim_{n\to\infty}E[S_n]=\lim_{n\to\infty}\sum_{k=0}^n\frac{E[X^k]}{k!}t^k

となる。絶対収束は、単調収束定理から次が成り立つことによる。

∑k∣t∣kE[∣X∣k]k!=E[e∣tX∣]<∞\sum_k\frac{\left\vert t\right\vert ^kE[\left\vert X\right\vert ^k]}{k!}=E[\mathrm{e}^{\left\vert tX\right\vert }]<\infty

r<δr<\delta は任意だったので、∣t∣<δ\left\vert t\right\vert <\delta のすべてで (8.13) が成り立つ。

(3) (8.13) は収束半径 δ\delta 以上のべき級数である。したがって (−δ,δ)(-\delta,\delta) で項別に何回でも微分できる。kk 階導関数の原点での値は E[Xk]E[X^k] である。

(1) の証明の評価 E[∣X∣k]≤k! r−kCE[\left\vert X\right\vert ^k]\le k!\,r^{-k}C を見る。積率母関数が0の近くで有限な分布では、モーメントが k! r−kk!\,r^{-k} 程度より速く増えない。この増え方の制限が、次の小節で「モーメントが分布を決める」ための条件として現れる。

正規分布と指数分布のモーメント

標準正規分布では

M(t)=et2/2=∑j≥0t2j2jj!M(t)=\mathrm{e}^{t^2/2}=\sum_{j\ge0}\frac{t^{2j}}{2^jj!}

である。(8.13) と係数を比べると、奇数次のモーメントは0である。偶数次は

E[Z2j]=(2j)!2j j!=(2j−1)(2j−3)⋯3⋅1E[Z^{2j}]=\frac{(2j)!}{2^j\,j!}=(2j-1)(2j-3)\cdots3\cdot1

となる。たとえば E[Z4]=3E[Z^4]=3、E[Z6]=15E[Z^6]=15 である。

指数分布 Ex(λ)\mathrm{Ex}(\lambda) では、∣t∣<λ|t|<\lambda で次の展開が成り立つ。

λλ−t=∑ktkλk\frac{\lambda}{\lambda-t}=\sum_k\frac{t^k}{\lambda^k}

したがって E[Xk]=k!/λkE[X^k]=k!/\lambda^k である。どちらも積分を直接計算するより短い。

例題 8.3 ガンマ分布のモーメント ★★

オリジナルX∼Ga(α,λ)X\sim\mathrm{Ga}(\alpha,\lambda) とする。

  1. 積率母関数 (8.12) を原点のまわりで展開し、次を示せ。

E[Xk]=α(α+1)⋯(α+k−1)λkE[X^k]=\dfrac{\alpha(\alpha+1)\cdots(\alpha+k-1)}{\lambda^k} 2. 平均と分散を求めよ。3. α=52\alpha=\frac52、λ=2\lambda=2 とする。3次のモーメント E[X3]E[X^3] を求めよ。それが、密度の積分 ∫0∞x3f(x) dx\int_0^\infty x^3f(x)\,\mathrm{d} x を Gamma 関数で書いた値と一致することを確かめよ。

解答
  1. ∣t∣<λ\left\vert t\right\vert <\lambda で MX(t)=(1−t/λ)−αM_X(t)=(1-t/\lambda)^{-\alpha} である。∣u∣<1\left\vert u\right\vert <1 での一般の二項展開

(1−u)−α=∑k≥0α(α+1)⋯(α+k−1)k!uk(1-u)^{-\alpha}=\sum_{k\ge0}\frac{\alpha(\alpha+1)\cdots(\alpha+k-1)}{k!}u^k

に u=t/λu=t/\lambda を代入すると

MX(t)=∑k≥0α(α+1)⋯(α+k−1)λk⋅tkk!M_X(t)=\sum_{k\ge0}\frac{\alpha(\alpha+1)\cdots(\alpha+k-1)}{\lambda^k}\cdot\frac{t^k}{k!}

となる。定理 8.10 の (8.13) と係数を比べれば主張を得る(べき級数の係数は一意である)。2. (1) で k=1,2k=1,2 とすると、次のようになる。

E[X]=αλ,E[X2]=α(α+1)λ2,V[X]=α(α+1)λ2−α2λ2=αλ2.\begin{aligned}E[X]&=\frac{\alpha}{\lambda},\qquad E[X^2]=\frac{\alpha(\alpha+1)}{\lambda^2},\\ V[X]&=\frac{\alpha(\alpha+1)}{\lambda^2}-\frac{\alpha^2}{\lambda^2}=\frac{\alpha}{\lambda^2}.\end{aligned} 3. (1) から E[X3]=52⋅72⋅928=31564E[X^3]=\frac{\frac52\cdot\frac72\cdot\frac92}{8}=\frac{315}{64} である。一方、直接の積分は

∫0∞x3λαxα−1e−λxΓ(α) dx=Γ(α+3)Γ(α)λ3=(α+2)(α+1)αλ3\int_0^\infty x^3\frac{\lambda^\alpha x^{\alpha-1}\mathrm{e}^{-\lambda x}}{\Gamma(\alpha)}\,\mathrm{d} x=\frac{\Gamma(\alpha+3)}{\Gamma(\alpha)\lambda^3} =\frac{(\alpha+2)(\alpha+1)\alpha}{\lambda^3}

で、同じ値315/64になる。ここで Γ(z+1)=zΓ(z)\Gamma(z+1)=z\Gamma(z) を3回使った。

独立和と一意性

命題 8.11(独立和の積率母関数)

X,YX,Y が独立なら、すべての実数 tt で次が成り立つ(両辺が無限大の場合も含む)。

MX+Y(t)=MX(t)MY(t)M_{X+Y}(t)=M_X(t)M_Y(t)

証明

et(X+Y)=etXetY\mathrm{e}^{t(X+Y)}=\mathrm{e}^{tX}\mathrm{e}^{tY} である。2つの因子はそれぞれの確率変数の非負の関数だから、(8.2) を非負の場合に使えばよい。

たとえば独立な X1,…,Xn∼Ex(λ)X_1,\dots,X_n\sim\mathrm{Ex}(\lambda) の和の積率母関数は、(λ/(λ−t))n\bigl(\lambda/(\lambda-t)\bigr)^n である。これは Ga(n,λ)\mathrm{Ga}(n,\lambda) の積率母関数 (8.12) に等しい。ここから「和はこのガンマ分布に従う」と結論するには、積率母関数が分布を決めることが必要になる。

定理 8.12(積率母関数の一意性)

ある δ>0\delta>0 をとる。区間 (−δ,δ)(-\delta,\delta) の上で MX=MYM_X=M_Y であり、その値は有限であるとする。このとき2つの確率変数は同分布である。

この定理の証明の筋を3段で書く。完全な証明は第9章で示す。

  1. 複素数 zz に対して E[ezX]E[\mathrm{e}^{zX}] を考える。定理 8.10 と同じ評価によって、これは帯 {∣Re⁡z∣<δ}\{\left\vert \operatorname{Re} z\right\vert <\delta\} の上の正則関数になる(収束するべき級数で表せる)。
  2. 2つの確率変数から作った正則関数は、実軸上の区間 (−δ,δ)(-\delta,\delta) で一致する。複素関数論の一致の定理によって、帯全体で一致する。
  3. とくに虚軸上 z=itz=\mathrm{i} t で一致する。これは特性関数 φX=φY\varphi_X=\varphi_Y を意味する。特性関数が分布を決めることは、第9章 §9.2 の一意性定理で示す。

この定理を認めると、次の2つが従う。どちらも第6章 §6.3 の主張と一致する。

  • 独立な Ex(λ)\mathrm{Ex}(\lambda) を個数ぶん足した和は、ガンマ分布 Ga(n,λ)\mathrm{Ga}(n,\lambda) に従う。
  • 独立な N(μ1,σ12)\mathrm N(\mu_1,\sigma_1^2) と N(μ2,σ22)\mathrm N(\mu_2,\sigma_2^2) の和の積率母関数は、(8.11) の積

exp⁡((μ1+μ2)t+12(σ12+σ22)t2)\exp\bigl((\mu_1+\mu_2)t+\tfrac12(\sigma_1^2+\sigma_2^2)t^2\bigr)

である。したがって和は N(μ1+μ2,σ12+σ22)\mathrm N(\mu_1+\mu_2,\sigma_1^2+\sigma_2^2) に従う。

積率母関数と Chernoff 限界

t>0t>0 で etx\mathrm{e}^{tx} は増加関数である。したがって {X≥a}\{X\ge a\} の上で etX≥eta\mathrm{e}^{tX}\ge\mathrm{e}^{ta} である。第10章 §10.1 の Markov の不等式をこの関数に使うと

P(X≥a)≤e−taMX(t)(t>0)P(X\ge a)\le\mathrm{e}^{-ta}M_X(t)\qquad(t>0)

となる。右辺を tt について最小にしたものが Chernoff 限界である。DXD_X が0の右側に広がっているほど、裾の確率は指数的に小さく抑えられる。詳しくは第10章 §10.3 で扱う。

モーメントだけでは分布は決まらない

定理 8.12 は「積率母関数が0の近くで有限」という仮定を必要とする。この仮定を外すと、すべてのモーメントが一致しても分布が異なる例がある。

Z∼N(0,1)Z\sim\mathrm N(0,1) として X=eZX=\mathrm{e}^Z と置く。XX の分布を対数正規分布と呼ぶ。対数が正規分布に従うことが名前の由来である。変数変換(第7章 §7.1)から、XX の密度は x>0x>0 で

f(x)=1x2πexp⁡(−(log⁡x)22)f(x)=\frac{1}{x\sqrt{2\pi}}\exp\Bigl(-\frac{(\log x)^2}{2}\Bigr)

である。(8.11) で t=kt=k と置くと、次のようにすべてのモーメントが有限である。

E[Xk]=E[ekZ]=ek2/2E[X^k]=E[\mathrm{e}^{kZ}]=\mathrm{e}^{k^2/2}

しかし t>0t>0 では MX(t)=E[exp⁡(teZ)]=∞M_X(t)=E[\exp(t\mathrm{e}^Z)]=\infty である。実際、被積分関数は

exp⁡(tez)12πe−z2/2\exp(t\mathrm{e}^z)\frac{1}{\sqrt{2\pi}}\mathrm{e}^{-z^2/2}

で、その指数部分 tez−z2/2t\mathrm{e}^z-z^2/2 は、z→∞z\to\infty で正の無限大に発散する。したがって被積分関数が0に近づかない。

モーメントの増え方 ek2/2\mathrm{e}^{k^2/2} は、定理 8.10 の証明で得た k! r−kk!\,r^{-k} の程度よりはるかに速い。

例題 8.4 同じモーメントをもつ異なる分布 ★★

オリジナルff を対数正規分布の密度とする。∣a∣≤1\left\vert a\right\vert \le1 について、次のように置く。

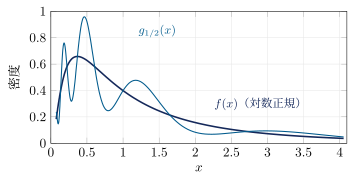
ga(x)=f(x)(1+asin⁡(2πlog⁡x))(x>0)g_a(x)=f(x)\bigl(1+a\sin(2\pi\log x)\bigr)\qquad(x>0)

  1. すべての整数 k≥0k\ge0 について、次を示せ。

∫0∞xkf(x)sin⁡(2πlog⁡x) dx=0\int_0^\infty x^kf(x)\sin(2\pi\log x)\,\mathrm{d} x=0 2. gag_a が確率密度であることを示せ。また、その分布のモーメントがすべて対数正規分布のモーメントに等しいことを示せ。3. a≠0a\neq0 のとき、gag_a の分布と対数正規分布が異なることを示せ。

解答
  1. x=eyx=\mathrm{e}^y と置換すると、次のようになる。

dx=eydy,xkf(x) dx=eky12πe−y2/2dy,ky−y22=−(y−k)22+k22(指数の中を平方完成した)\begin{aligned}\mathrm{d} x&=\mathrm{e}^y\mathrm{d} y,\qquad x^kf(x)\,\mathrm{d} x=\mathrm{e}^{ky}\frac{1}{\sqrt{2\pi}}\mathrm{e}^{-y^2/2}\mathrm{d} y,\\ ky-\frac{y^2}{2}&=-\frac{(y-k)^2}{2}+\frac{k^2}{2} &&\text{(指数の中を平方完成した)}\end{aligned}

したがって

∫0∞xkf(x)sin⁡(2πlog⁡x) dx=ek2/2∫−∞∞12πe−(y−k)2/2sin⁡(2πy) dy\int_0^\infty x^kf(x)\sin(2\pi\log x)\,\mathrm{d} x=\mathrm{e}^{k^2/2}\int_{-\infty}^{\infty}\frac{1}{\sqrt{2\pi}}\mathrm{e}^{-(y-k)^2/2}\sin(2\pi y)\,\mathrm{d} y

となる。さらに u=y−ku=y-k と置く。kk が整数なので、次が成り立つ。

sin⁡(2πy)=sin⁡(2πu+2πk)=sin⁡(2πu)\sin(2\pi y)=\sin(2\pi u+2\pi k)=\sin(2\pi u)

残る積分 ∫12πe−u2/2sin⁡(2πu) du\int\frac{1}{\sqrt{2\pi}}\mathrm{e}^{-u^2/2}\sin(2\pi u)\,\mathrm{d} u は、奇関数の積分なので0である(被積分関数の絶対値は正規密度以下で可積分)。2. ∣asin⁡(⋅)∣≤1\left\vert a\sin(\cdot)\right\vert \le1 から ga≥0g_a\ge0 である。(1) を k=0k=0 で使うと ∫ga=∫f=1\int g_a=\int f=1 である。したがって gag_a は確率密度である。一般の kk では

∫xkga=∫xkf+a∫xkfsin⁡(2πlog⁡x)=ek2/2\int x^kg_a=\int x^kf+a\int x^kf\sin(2\pi\log x)=\mathrm{e}^{k^2/2}

となり、モーメントはすべて一致する。3. a≠0a\neq0 とする。点 e1/4\mathrm{e}^{1/4} では sin⁡(2πlog⁡x)=1\sin(2\pi\log x)=1 である。その近くに、正弦の値が1/2を超える区間 BB がとれる。したがって

∫Bga−∫Bf=a∫Bfsin⁡(2πlog⁡x)≠0.\int_Bg_a-\int_Bf=a\int_Bf\sin(2\pi\log x)\neq0.

2つの分布は BB に異なる確率を割り当てるので、異なる分布である。

図 8.2 にパラメータが1/2の場合を示す。目で見て明らかに違う2つの密度が、すべての次数のモーメントを共有している。
図

図 8.2 対数正規分布の密度 ff(太線)と、例題 8.4 の g1/2=f (1+12sin⁡(2πlog⁡x))g_{1/2}=f\,(1+\frac12\sin(2\pi\log x))(細線)。log⁡x\log x が整数だけ進むごとに同じ形の揺れが入るが、すべての kk で ∫xkf=∫xkg1/2=ek2/2\int x^kf=\int x^kg_{1/2}=\mathrm{e}^{k^2/2} が成り立つ。

確認テスト

オリジナル

  1. 8.2-1 定数 a≠0a\neq0 と bb をとる。MaX+b(t)=ebtMX(at)M_{aX+b}(t)=\mathrm{e}^{bt}M_X(at) を示せ。また、DX=(−1,2)D_X=(-1,2) のとき D−2X+1D_{-2X+1} を求めよ。
  2. 8.2-2 X∼Po(λ)X\sim\mathrm{Po}(\lambda) の積率母関数を3回微分して、次を示せ。

E[X3]=λ3+3λ2+λE[X^3]=\lambda^3+3\lambda^2+\lambda 3. 8.2-3 X∼U(0,1)X\sim\mathrm U(0,1) の積率母関数を求めよ。原点のまわりの展開から、E[Xk]=1k+1E[X^k]=\frac{1}{k+1} を導け。4. 8.2-4 密度 12e−∣x∣\frac12\mathrm{e}^{-\left\vert x\right\vert } の Laplace 分布を考える。∣t∣<1\left\vert t\right\vert <1 で MX(t)=11−t2M_X(t)=\frac{1}{1-t^2} を示せ。また E[X2]E[X^2] と E[X4]E[X^4] を求めよ。5. 8.2-5 E[∣X∣]<∞E[\left\vert X\right\vert ]<\infty とする。不等式 ey≥1+y\mathrm{e}^y\ge1+y を用いて、すべての実数で MX(t)≥etE[X]M_X(t)\ge\mathrm{e}^{tE[X]} を示せ。また MXM_X が DXD_X の上で凸関数であることを示せ。

木下の勉強ステータス

木下はまだこの記事を勉強していません。

AI(Claude)が書いた教材を、木下が勉強しながら公開しています。式と数値は検算していますが、誤りが残っているかもしれません。誤りのご指摘・削除のご依頼をいただければ直します。 連絡先:support@tecktom.com

← AI生成教科書『基礎理論』の記事一覧へ