確率論入門 第8章 §8.1 ★★★ 非負整数値の分布を、べき級数の係数として持つ関数。独立和は積に、ランダム和は合成になる
第7章では、独立な確率変数の和の分布を畳み込みで書いた。畳み込みは2つの和なら手で計算できるが、和の項数が増えると計算が急に重くなり、項数が無限大に向かう極限(第12章・第13章)を直接調べる手段にはならない。この章では、分布 PX に1つの関数を対応させる3つの変換を導入する。
- 非負整数値の確率変数に使う確率母関数 GX(s)=E[sX]。
- 0 の近くで有限になる場合に使う積率母関数 MX(t)=E[etX]。
- すべての確率変数に使える特性関数 φX(t)=E[eitX]。
3つの変換はどれも、指数関数の形をした関数の期待値になっている(sx=exlogs)。この形から2つの性質が出る。
- 独立和は積になる。指数関数は et(x+y)=etxety を満たす。したがって X と Y が独立なら
E[et(X+Y)]=E[etX]E[etY]
となり、和の分布を求める畳み込みが変換の積に置き換わる。2. 微分するとモーメントが出る。変換を0のまわりで微分すると、モーメントが得られる。
この2つの性質によって、分布の計算の多くが関数の掛け算と微分に帰着する。
3つの変換の違いは、どの分布に対して有限な値をとるかにある。この章の後半では、積率母関数の対数の Taylor 係数であるキュムラントを導入する。これは独立和で足し算になる量で、分布の形(歪度・尖度)を測る。
この章で使う前の章の結果を、式の形で先に書いておく。第5章 §5.3 の変数変換公式
E[g(X)]=∫Rg(x)PX(dx)=⎩⎨⎧k∑g(xk)P(X=xk)∫−∞∞g(x)f(x)dx(X が離散で値 x1,x2,… をとる),(X が密度 f をもつ)(8.1)
(g≥0 か E[∣g(X)∣]<∞ のとき)を使う。第5章 §5.2 からは、次の収束定理を使う。
- 単調収束定理:0≤Yn↑Y なら E[Yn]↑E[Y]。
- 優収束定理:Yn→Y が各点で成り立つとする。可積分な W で ∣Yn∣≤W と抑えられるとする。このとき E[Yn]→E[Y]。
- Fatou の補題(1か所で使う):Yn≥0 なら E[liminfnYn]≤liminfnE[Yn]。
第5章 §5.4 からは、次の事実を借りる。X,Y が独立で、g(X),h(Y) が非負または可積分なら
E[g(X)h(Y)]=E[g(X)]E[h(Y)](8.2)
が成り立つ(g(X) と h(Y) が独立であることは、第4章 §4.2 のまとめ方の補題による)。第7章からは、次の2つも参照する。
P(X+Y=n)E[SN]=k=0∑nP(X=k)P(Y=n−k)=E[N]E[X1](§7.3 の離散の畳み込み)(§7.4 の Wald の等式)
分布の名前と密度は第6章のものを使う。
この章の結果の使い道も先に書いておく。
- 特性関数が分布をただ1つに定めること(一意性定理)と、特性関数から分布を復元する反転公式は第9章で示す。
- 積率母関数は第10章 §10.3 で Chernoff 限界 P(X≥a)≤e−taMX(t) を作る材料になる。
- §8.3 の「特性関数の0のまわりの Taylor 展開」は、第13章で中心極限定理を証明するときの出発点になる。
- 確率母関数は第15章 §15.1 のランダムウォークの再帰の判定でも使う。第7章 §7.4 では Poisson の間引きを示すのに先回りして使い、それが第14章 §14.3 の Poisson 過程の間引きの土台になる。
定義と、分布を決めること
この節では、値が 0,1,2,… のどれかである確率変数(非負整数値の確率変数)だけを扱う。pk=P(X=k) と書く。分布は数列 (p0,p1,p2,…) で決まるので、この数列を係数とするべき級数を考えるのが自然である。
確率母関数の定義と「独立和は積」「ランダム和は合成」の2つの性質は、第7章 §7.4 で複合分布を扱うために先に使った。この節では、それを階乗モーメント・分枝過程まで含めて体系的に整える。
定義 8.1(確率母関数)
非負整数値の確率変数 X に対して、
GX(s):=E[sX]=k=0∑∞pksk(∣s∣≤1)(8.3)
を X の確率母関数と呼ぶ。ただし 00=1 と約束する。
右辺の級数は ∣s∣≤1 で絶対収束する。実際、∑kpksk≤∑kpk=1 である。
2つ目の等号は、変数変換公式 (8.1) の離散の場合である。g(x)=sx は ∣s∣≤1 で有界だから可積分である。定義からすぐに GX(0)=p0、GX(1)=1 が分かる。
確率母関数は、べき級数としての性質から分布を完全に決める。
命題 8.2(確率母関数は分布を決める)
pk=GX(k)(0)/k! が成り立つ。とくに、2つの非負整数値の確率変数 X,Y について、0以上1未満の範囲で GX=GY とする。このとき X と Y は同分布である。
証明
べき級数 ∑kpksk の収束半径は1以上である。収束半径の内側では、べき級数は項別に何回でも微分でき、
GX(k)(s)=j=k∑∞j(j−1)⋯(j−k+1)pjsj−k
となる。s=0 を代入すると j=k の項だけが残る。したがって GX(k)(0)=k!pk を得る。
後半を示す。h=GX−GY も収束半径1以上のべき級数で、[0,1) で0である。すると (0,1) の各点で、h のすべての導関数が0になる。
導関数 h(k) は (−1,1) で連続である。したがって s↓0 として h(k)(0)=0 を得る。前半の式から、すべての k で
P(X=k)−P(Y=k)=k!h(k)(0)=0
が成り立つ。
階乗モーメント
GX を s=1 で微分するとモーメントが得られる。そのためには、通常のモーメント E[Xk] よりも、下降階乗
(x)k:=x(x−1)⋯(x−k+1)(k≥1),(x)0:=1
の期待値 E[(X)k] が扱いやすい。これを k 次の階乗モーメントと呼ぶ。sx を微分しても xk は出てこない。一方 (x)k は
dskdksx=(x)ksx−k
として直接現れるからである。
定理 8.3(階乗モーメントは s=1 での微分係数)
各 k≥1 について次が成り立つ。
- GX(k) は [0,1) で単調非減少である。
- 次の等式が成り立つ。
GX(k)(1−):=s↑1limGX(k)(s)=E[(X)k](両辺が +∞ の場合も含む)(8.4)
とくに E[X]=GX′(1−) であり、E[X2]<∞ なら
V[X]=GX′′(1−)+GX′(1−)−GX′(1−)2.(8.5)
証明
命題 8.2 の証明の式から、0≤s<1 で
GX(k)(s)=j≥k∑(j)kpjsj−k
である。各項は非負で、s について非減少だから、GX(k) も非減少である。sm↑1 となる列をとると、各項は (j)kpj に単調に増加する。級数を数え上げ測度による積分とみれば、単調収束定理から
m→∞limGX(k)(sm)=j≥k∑(j)kpj=j≥0∑(j)kpj=E[(X)k]
となる。2つ目の等号は、j<k では下降階乗の因子に0が入って (j)k=0 になることによる。最後の等号は (8.1) である。
分散の式は次のように得られる。
E[X2]V[X]=E[(X)2]+E[(X)1]=GX′′(1−)+GX′(1−)=E[X2]−E[X]2=GX′′(1−)+GX′(1−)−GX′(1−)2(X2=X(X−1)+X を使った)
s=1 は収束半径の端
- 収束半径がちょうど1のとき、GX は1の右側では定義されない。したがって GX′(1) を通常の微分係数として書くことはできない。(8.4) が左極限で書いてあるのはそのためである。
- 平均が無限大の分布では、s↑1 で GX′(s)→∞ となる。たとえば pk=k(k+1)1(k≥1)がそうである。一方、GX(s)→1 は常に成り立つ(k=0 の場合と同じ単調収束の議論による)。
代表的な分布の確率母関数を、定義 (8.3) の級数を和の公式で計算して求めておく。
- Bernoulli 分布は、確率 p で1、残りの確率で0をとる。確率母関数は 1−p+ps である。
- Poisson 分布 Po(λ) は、指数関数の級数から
G(s)=k=0∑∞e−λk!λksk=e−λeλs=eλ(s−1)
となる。これを微分すると G′(1)=λ、G′′(1)=λ2 である。(8.5) より
E[X]=λ,V[X]=λ2+λ−λ2=λ.
- 幾何分布は、値 k=1,2,… を確率 (1−p)k−1p でとる分布である。等比級数の和から、次のようになる(確認テスト 8.1-2)。
G(s)=1−(1−p)sps
- 二項分布 Bin(n,p) の確率母関数 (1−p+ps)n は、次の小節の積の公式から得られる。
独立和は積になる
命題 8.4(独立和の確率母関数)
X,Y が独立な非負整数値の確率変数なら、∣s∣≤1 で
GX+Y(s)=GX(s)GY(s).(8.6)
証明
sX+Y=sX⋅sY であり、2つの因子はそれぞれの確率変数の有界な関数である。(8.2) からE[sX+Y]=E[sX]E[sY] を得る。s<0 のときも、有界な関数なので可積分である。
qk=P(Y=k) と書く。(8.6) の両辺の sn の係数を比べると、次のようになる。
P(X+Y=n)=k=0∑npkqn−k
これは第7章 §7.3 の畳み込みの式そのものである。つまり、確率母関数の世界では、畳み込みは関数の掛け算として現れる。命題 8.2 と合わせると、分布の再生性がただちに示せる。
二項分布と Poisson 分布の再生性
Bernoulli 分布に従う独立な n 個の確率変数の和は、成功の回数だから Bin(n,p) に従う。(8.6) を繰り返し使うと、その確率母関数は (1−p+ps)n である。
- 二項分布。X∼Bin(m,p) と Y∼Bin(n,p) が独立であるとする。和の確率母関数は (1−p+ps)m+n である。これは Bin(m+n,p) の確率母関数である。命題 8.2 により、和はこの分布に従う。
- Poisson 分布。独立な X∼Po(λ)、Y∼Po(μ) について
GX+Y(s)=eλ(s−1)eμ(s−1)=e(λ+μ)(s−1)
だから、X+Y∼Po(λ+μ) である。
例題 8.1 3個のサイコロの目の和 ★★
オリジナル公正なサイコロを3個振り、目の和を S とする。
- 1個のサイコロの目 X の確率母関数を閉じた形で書け。
- S の確率母関数を用いて、和が9になる確率と10になる確率を求めよ。
- E[S] と V[S] を確率母関数から求めよ。
解答
- X は 1,…,6 を確率1/6ずつとるので、等比級数の和の公式から
GX(s)=61(s+s2+⋯+s6)=6(1−s)s(1−s6)(s=1).
2. 3個の目は独立なので、(8.6) を2回使って
GS(s)=GX(s)3=216s3(1−s6)3(1−s)−3
となる。次の2つの展開を使う。
(1−s6)3=1−3s6+3s12−s18,(1−s)−3=j≥0∑(2j+2)sj(負の二項展開)
P(S=n) は、確率母関数の sn の係数である。したがって、(1−s6)3(1−s)−3 の sn−3 の係数を216で割ればよい。
- n=9 では s6 の係数を求める。寄与は2つある。(1−s)−3 の6次の項と、−3s6 と定数項の積である。
(28)−3(22)=28−3=25,P(S=9)=21625
を得る。
- n=10 では s7 の係数を求める。
(29)−3(23)=36−9=27,P(S=10)=21627=81
である。
目の組み合わせの数(9 も 10 も、和に分ける方法は6通りずつ)は同じでも、並べ方の数が違うので確率が異なる。この差は Galilei が説明した問題として知られている。3. まず1個のサイコロについて計算する。
GX′(1−)GX′′(1−)V[X]=E[X]=61+⋯+6=27,=61k=1∑6k(k−1)=670=335,=335+27−449=1235((8.5) を使った)
次に GS=GX3 を微分し、s↑1 とする。
GS′GS′′=3GX2GX′=6GX(GX′)2+3GX2GX′′⟹E[S]=3⋅27=221,⟹GS′′(1−)=6⋅449+3⋅335=2147+35=2217
したがって
V[S]=2217+221−4441=4476−441=435
となり、独立な3個の分散の和 3⋅1235 と一致する。
ランダム和は合成になる
項数そのものが確率変数である和をランダム和と呼ぶ(第7章 §7.4 の複合分布)。保険の請求の総額(請求の件数も1件の額も確率的)や、次の小節の分枝過程がその例である。
ランダム和の確率母関数が関数の合成で書けることは、第7章 §7.4 で示した。ここでは定理として再掲し、平均と分散を階乗モーメントから導き直す。
定理 8.5(ランダム和の確率母関数)
N,X1,X2,… を独立な非負整数値の確率変数とする。X1,X2,… は同分布で、確率母関数 GX をもつとする。S=X1+⋯+XN と置く。項数が0のときは0とする。このとき ∣s∣≤1 で
GS(s)=GN(GX(s)).(8.7)
証明は第7章 §7.4 で与えた(N の値で場合分けし、独立和の確率母関数が積になることを n 個の和に使う)。
系 8.6(ランダム和の平均と分散)
定理 8.5 の設定で、E[N2]<∞ かつ E[X12]<∞ なら
E[S]=E[N]E[X1],V[S]=E[N]V[X1]+V[N]E[X1]2.(8.8)
証明
0≤s<1 で (8.7) を連鎖律で微分すると
GS′(s)=GN′(GX(s))GX′(s),GS′′(s)=GN′′(GX(s))GX′(s)2+GN′(GX(s))GX′′(s)
となる。X1≡0 の場合は S≡0 で主張は自明なので、除いてよい。このとき s<1 で GX(s)<1 である。
s↑1 のとき GX(s)↑1 である。また GN′,GN′′ は単調非減少である。したがって
GN′(GX(s))→GN′(1−),GN′′(GX(s))→GN′′(1−).
定理 8.3 から、次の2式を得る。
E[S]=E[N]E[X1],E[(S)2]=E[(N)2]E[X1]2+E[N]E[(X1)2]
これを V[S]=E[(S)2]+E[S]−E[S]2 に代入すると
V[S]=(E[N2]−E[N])E[X1]2+E[N](E[X12]−E[X1])+E[N]E[X1]−E[N]2E[X1]2=(E[N2]−E[N]2)E[X1]2+E[N](E[X12]−E[X1]2)
となり、(8.8) の第2式を得る。
2つの式は第7章 §7.4 で場合分けから求めたものと同じで、平均の式は Wald の等式の特別な場合でもある。分散の式は2つの揺らぎの和になっている。
- 第1項は、項数を固定したときの各項の揺らぎである。
- 第2項は、項数そのものの揺らぎに、1項あたりの平均の2乗を掛けたものである。
分枝過程と絶滅確率
ランダム和の公式の応用として、Galton–Watson 過程(分枝過程)を考える。1個体から始め、各個体はそれぞれ独立に、共通の分布 pk=P(ξ=k) に従う数の子を残して消える。第 n 世代の個体数を Zn とする。Z0=1 であり、
Zn+1=ξn,1+ξn,2+⋯+ξn,Zn
である。ここで ξn,i は、その世代の i 番目の個体の子の数である。これらはすべて独立に ξ と同じ分布に従う。
ξ の確率母関数を G と書く。平均を m=E[ξ] と書く。m はこの小節だけの記号である。
Zn はそれより前の世代の子の数だけで決まるので、同じ世代の子の数 ξn,⋅ とは独立である。定理 8.5 から GZn+1=GZn∘G となる。GZ0(s)=s から始めて帰納的に
GZn=n 回G∘G∘⋯∘G(8.9)
を得る。系 8.6 の平均の式を繰り返せば E[Zn]=mn である。
いつか個体がいなくなる事象 {ある n で Zn=0} の確率 q を絶滅確率と呼ぶ。
定理 8.7(絶滅確率は最小の不動点)
絶滅確率 q は、方程式 G(s)=s の0以上1以下の解のうち、最小のものである。さらに p1<1 なら、次の2つは同値である。
q=1⟺m≤1
証明
ある世代で0になれば、その後もずっと0である。したがって事象 An={Zn=0} は n について増加し、その和集合が絶滅の事象である。確率の連続性(第1章 §1.4)から q=limnP(An) である。qn=P(Zn=0)=GZn(0) と置くと、(8.9) から
qn+1=G(qn),q0=0.
G は [0,1] で連続である。この漸化式で n→∞ として、q=G(q) を得る。つまり q は不動点である。
r∈[0,1] を G(r)=r の任意の解とする。G は [0,1] で非減少である(係数が非負)。したがって qn≤r なら
qn+1=G(qn)≤G(r)=r.
q0=0≤r から帰納的に、すべての番号で qn≤r となる。したがって q≤r で、q は最小の解である。
後半を示す。p1<1 を仮定し、h(s)=G(s)−s と置く。h(1)=0 である。
どちらの場合も [0,1) に解は無く、q=1 となる。
- m>1 の場合。s↑1 で h′(s)=G′(s)−1→m−1>0 である。したがって、1より少し小さい s0 で h(s0)<h(1)=0 となる。これは平均値の定理を区間 [s0,1] に使えば分かる。一方 h(0)=p0≥0 である。中間値の定理により、[0,s0) に解がある。よって q<1 となる。
例題 8.2 分枝過程の絶滅確率 ★★
オリジナル各個体が子を0個・1個・2個残す確率が、それぞれ1/4、1/4、1/2である Galton–Watson 過程を考える(Z0=1)。
- 子の数の確率母関数 G と平均 m を求めよ。また E[Zn] を書け。
- 第2世代で絶滅している確率 P(Z2=0) を求めよ。
- 絶滅確率 q を求めよ。また Z0=3 から始めたときの絶滅確率を求めよ。
解答
- 確率母関数と平均は
G(s)=41+41s+21s2,m=G′(1)=41+1=45
である。E[Zn]=mn=(5/4)n となり、平均は指数的に増える。2. 1世代目と2世代目で順に計算する。
P(Z1=0)=G(0)=41,P(Z2=0)=G(G(0))=G(41)=41+161+321=3211
3. 方程式 G(s)=s を整理する。
21s2−43s+41=0⟺2s2−3s+1=(2s−1)(s−1)=0
解は s=21,1 である。定理 8.7 から q=21 となる。m>1 と q<1 が整合している。
3個体から始めると、3個体それぞれの子孫の系統は、互いに独立に同じ過程に従う。全体が絶滅するのは、3つの系統がすべて絶滅するときである。したがって確率は q3=81 である。
平均 E[Zn] が増え続けても、確率1/2で絶滅する。平均は「生き残った場合の大きな個体数」と「絶滅した場合の0」を混ぜた量なので、典型的な振る舞いを表しているとは限らない。数列 qn が1/2に近づく様子を図 8.1 に示す。
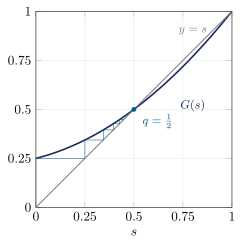
図 8.1 例題 8.2 の G(s)=41+41s+21s2(太線)と対角線 y=s。階段状の細線は q0=0 から qn+1=G(qn) を繰り返す様子で、qn=P(Zn=0) は最小の交点 q=21 へ単調に近づく。もう1つの交点 s=1 には近づかない。
確認テスト
オリジナル
- 8.1-1 非負整数値の確率変数 X について、次を示せ。
P(X が偶数)=21(1+GX(−1))
また X∼Po(λ) のとき、この確率を求めよ。2. 8.1-2 p∈(0,1) とする。成功確率 p の幾何分布の確率母関数を求めよ。これは値 k=1,2,… を確率 (1−p)k−1p でとる分布である。それを用いて平均と分散を求めよ。3. 8.1-3 N∼Po(λ) とする。成功確率 p の Bernoulli 分布に従う独立な X1,X2,… を、回数と独立に用意する。S=X1+⋯+XN の分布を求めよ。Poisson 分布に従う数の事象を、確率 p で独立に選んで残す操作を間引きと呼ぶ。4. 8.1-4 非負整数値の確率変数 X について、∣s∣<1 で次を示せ。
k=0∑∞P(X>k)sk=1−s1−GX(s)
これから E[X]=∑k=0∞P(X>k) を導け。
AI(Claude)が書いた教材を、木下が勉強しながら公開しています。式と数値は検算していますが、誤りが残っているかもしれません。誤りのご指摘・削除のご依頼をいただければ直します。 連絡先:support@tecktom.com
