tecktom.com

特性関数とその性質

2026年10月15日27分で読めますAI生成教科書『基礎理論』第8章 母関数と特性関数
目次
  1. 複素数値の確率変数の期待値
  2. 基本性質
  3. モーメントと微分
  4. 格子分布と となる点
  5. 確認テスト
  6. 木下の層

AI 生成・木下が未勉強

確率論入門 第8章 §8.3 ★★★ すべての分布に存在する Fourier 変換。一様連続で正定値、モーメントの次数まで微分でき、0 のまわりの Taylor 展開が中心極限定理の出発点になる

複素数値の確率変数の期待値

積率母関数の弱点は、裾の重い分布で無限大になることだった。指数の肩を純虚数 itX\mathrm{i} tX にすると ∣eitX∣=1\left\vert \mathrm{e}^{\mathrm{i} tX}\right\vert =1 となり、期待値はどの分布でも有限になる。そのために、まず複素数値の確率変数の期待値を定めておく。

U,VU,V を可積分な実数値の確率変数とする。W=U+iVW=U+\mathrm{i} V の期待値を次で定める。

E[W]≔E[U]+iE[V]E[W]\coloneqq E[U]+\mathrm{i} E[V]

この期待値は複素数の係数について線型で、E[W‾]=E[W]‾E[\overline W]=\overline{E[W]} を満たす。さらに次の2つが成り立つ。

補題 8.13(複素数値の期待値の基本性質)

  1. ∣E[W]∣≤E[∣W∣]\left\vert E[W]\right\vert \le E[\left\vert W\right\vert ] である。
  2. X,YX,Y が独立で、g,hg,h が有界な複素数値の Borel 関数なら、次が成り立つ。

E[g(X)h(Y)]=E[g(X)] E[h(Y)]E[g(X)h(Y)]=E[g(X)]\,E[h(Y)]

証明

(1) 期待値が0なら明らかである。そうでないとき、ρ>0\rho>0 として E[W]=ρ eiθE[W]=\rho\,\mathrm{e}^{\mathrm{i}\theta} と極形式で書く。すると

∣E[W]∣=e−iθE[W]=E[e−iθW]=Re⁡E[e−iθW]=E[Re⁡(e−iθW)]≤E[∣e−iθW∣]=E[∣W∣]\left\vert E[W]\right\vert =\mathrm{e}^{-\mathrm{i}\theta}E[W]=E[\mathrm{e}^{-\mathrm{i}\theta}W]=\operatorname{Re} E[\mathrm{e}^{-\mathrm{i}\theta}W]=E[\operatorname{Re}(\mathrm{e}^{-\mathrm{i}\theta}W)]\le E[\left\vert \mathrm{e}^{-\mathrm{i}\theta}W\right\vert ]=E[\left\vert W\right\vert ]

となる。3つ目の等号は左辺が実数であることによる。4つ目は定義、不等号は Re⁡w≤∣w∣\operatorname{Re} w\le\left\vert w\right\vert による。

(2) g=g1+ig2g=g_1+\mathrm{i} g_2、h=h1+ih2h=h_1+\mathrm{i} h_2 と実部・虚部に分ける。積を展開すると、E[gj(X)hk(Y)]E[g_j(X)h_k(Y)] の形の4つの項になる。各項に (8.2) を使い、まとめ直せばよい。

定義 8.14(特性関数)

確率変数 XX に対して、

φX(t)≔E[eitX]=E[cos⁡tX]+i E[sin⁡tX](t∈R)(8.14)\varphi_X(t)\coloneqq E[\mathrm{e}^{\mathrm{i} tX}]=E[\cos tX]+\mathrm{i}\,E[\sin tX]\qquad(t\in\mathbb{R})\tag{8.14}

を XX の特性関数と呼ぶ。

∣cos⁡tX∣≤1\left\vert \cos tX\right\vert \le1、∣sin⁡tX∣≤1\left\vert \sin tX\right\vert \le1 なので、特性関数はすべての確率変数とすべての実数で定まる。変数変換公式 (8.1) から

φX(t)=∫Reitx PX(dx),密度があればφX(t)=∫−∞∞eitxf(x) dx\varphi_X(t)=\int_{\mathbb{R}}\mathrm{e}^{\mathrm{i} tx}\,P_X(\mathrm{d} x),\qquad\text{密度があれば}\quad\varphi_X(t)=\int_{-\infty}^{\infty}\mathrm{e}^{\mathrm{i} tx}f(x)\,\mathrm{d} x

であり、特性関数は分布 PXP_X の Fourier 変換である。物理や工学の Fourier 変換は e−iωt\mathrm{e}^{-\mathrm{i}\omega t} を使う流儀が多く、指数の符号が逆になる。

非負整数値の XX では φX(t)=GX(eit)\varphi_X(t)=G_X(\mathrm{e}^{\mathrm{i} t}) である。∣eit∣=1\left\vert \mathrm{e}^{\mathrm{i} t}\right\vert =1 なので、(8.3) の級数はこの点でも絶対収束する。

基本性質

定理 8.15(特性関数の基本性質)

任意の確率変数 XX の特性関数 φ=φX\varphi=\varphi_X について、次が成り立つ。

  1. φ(0)=1\varphi(0)=1 である。また、すべての実数で ∣φ(t)∣≤1\left\vert \varphi(t)\right\vert \le1 である。
  2. φ(−t)=φ(t)‾\varphi(-t)=\overline{\varphi(t)} である。とくに φ−X=φX‾\varphi_{-X}=\overline{\varphi_X} である。
  3. 実数 a,ba,b について、φaX+b(t)=eibtφX(at)\varphi_{aX+b}(t)=\mathrm{e}^{\mathrm{i} bt}\varphi_X(at) である。
  4. φ\varphi は R\mathbb{R} の上で一様連続である。
  5. φ\varphi は正定値である。すなわち、任意の個数の実数 t1,…,tnt_1,\dots,t_n と複素数 c1,…,cnc_1,\dots,c_n について

∑j=1n∑k=1ncj ck‾ φ(tj−tk)≥0.(8.15)\sum_{j=1}^n\sum_{k=1}^n c_j\,\overline{c_k}\,\varphi(t_j-t_k)\ge0 .\tag{8.15}

証明

(1) φ(0)=E[1]=1\varphi(0)=E[1]=1 である。補題 8.13 (1) から ∣φ(t)∣≤E[∣eitX∣]=1\left\vert \varphi(t)\right\vert \le E[\left\vert \mathrm{e}^{\mathrm{i} tX}\right\vert ]=1 である。

(2) e−itX=eitX‾\mathrm{e}^{-\mathrm{i} tX}=\overline{\mathrm{e}^{\mathrm{i} tX}} と E[W‾]=E[W]‾E[\overline W]=\overline{E[W]} による。φ−X(t)=E[eit(−X)]=φX(−t)\varphi_{-X}(t)=E[\mathrm{e}^{\mathrm{i} t(-X)}]=\varphi_X(-t) だから、後半も従う。

(3) eit(aX+b)=eibtei(at)X\mathrm{e}^{\mathrm{i} t(aX+b)}=\mathrm{e}^{\mathrm{i} bt}\mathrm{e}^{\mathrm{i}(at)X} の期待値をとればよい。

(4) 実数 t,ht,h をとる。補題 8.13 (1) から

∣φ(t+h)−φ(t)∣=∣E[eitX(eihX−1)]∣≤E[∣eihX−1∣]\left\vert \varphi(t+h)-\varphi(t)\right\vert =\left\vert E[\mathrm{e}^{\mathrm{i} tX}(\mathrm{e}^{\mathrm{i} hX}-1)]\right\vert \le E[\left\vert \mathrm{e}^{\mathrm{i} hX}-1\right\vert ]

となる。右辺は tt を含まない。h→0h\to0 のとき、各点で ∣eihX−1∣→0\left\vert \mathrm{e}^{\mathrm{i} hX}-1\right\vert \to0 である。また中身は2以下である。

優収束定理により、右辺は0に収束する。右辺が tt によらないので、収束は tt について一様である。

(5) 二重和の中身は

∑j,kcjck‾ ei(tj−tk)X=(∑jcjeitjX)(∑kckeitkX)‾=∣∑jcjeitjX∣2≥0\sum_{j,k}c_j\overline{c_k}\,\mathrm{e}^{\mathrm{i}(t_j-t_k)X}=\Bigl(\sum_jc_j\mathrm{e}^{\mathrm{i} t_jX}\Bigr)\overline{\Bigl(\sum_kc_k\mathrm{e}^{\mathrm{i} t_kX}\Bigr)}=\Bigl\lvert\sum_jc_j\mathrm{e}^{\mathrm{i} t_jX}\Bigr\rvert^2\ge0

であり、この期待値が (8.15) の左辺に等しい。非負の確率変数の期待値なので非負である。

(4) の一様連続性は、どんなに不規則な分布から作られても、特性関数は関数としての滑らかさの最低限を備えていることを示している。(5) の正定値性は、逆向きの主張と組になっている。

定理 8.16(Bochner の定理(主張))

関数 ψ:R→C\psi:\mathbb{R}\to\mathbb{C} が次の3つを満たすとする。

  • (i) 原点で連続である。
  • (ii) ψ(0)=1\psi(0)=1 である。
  • (iii) 正定値 (8.15) である。

このとき ψ\psi は、ある確率変数の特性関数である。

証明の筋を3段で書く。完全な証明は測度論・調和解析の本に譲る。

  1. 正定値性を和から積分に移すと、各 T>0T>0 について次の関数が非負になる。

x↦12πT∫0T ⁣ ⁣∫0Tψ(u−v)e−i(u−v)x du dvx\mapsto\frac{1}{2\pi T}\int_0^T\!\!\int_0^T\psi(u-v)\mathrm{e}^{-\mathrm{i}(u-v)x}\,\mathrm{d} u\,\mathrm{d} v 2. これを整理すると、ψ\psi に三角形の重み(Fejér 核)を掛けて Fourier 逆変換した、非負の関数が得られる。それが確率密度 fTf_T になる。3. この密度の特性関数は、T→∞T\to\infty で ψ\psi に各点収束する。第13章 §13.1 の Lévy の連続性定理から、極限の分布の特性関数が ψ\psi となる。

分布が原点について対称(X=d−XX\overset{d}{=}-X)とする。性質 (2) から φX=φ−X=φX‾\varphi_X=\varphi_{-X}=\overline{\varphi_X} となり、特性関数は実数値で偶関数になる。逆に、特性関数が実数値なら分布は対称である。ただしこれは φX=φ−X\varphi_X=\varphi_{-X} から分布の一致を結論することなので、第9章 §9.2 の一意性定理を必要とする。

独立和については、補題 8.13 (2) を g(x)=eitxg(x)=\mathrm{e}^{\mathrm{i} tx}、h(y)=eityh(y)=\mathrm{e}^{\mathrm{i} ty} に使う。X,YX,Y が独立のとき

φX+Y(t)=φX(t) φY(t)(8.16)\varphi_{X+Y}(t)=\varphi_X(t)\,\varphi_Y(t)\tag{8.16}

が成り立つ。確率母関数・積率母関数と同じ形である。この式を一意性定理と組み合わせて分布の再生性を示す議論は、第9章 §9.3 で扱う。

モーメントと微分

特性関数を微分してモーメントを取り出すには、積率母関数の場合と違って、Taylor 展開の剰余を精密に評価する必要がある。

補題 8.17(eix\mathrm{e}^{\mathrm{i} x} の Taylor 剰余)

nn を0以上の整数とする。すべての実数 xx について

∣eix−∑k=0n(ix)kk!∣≤min⁡(∣x∣n+1(n+1)!, 2∣x∣nn!).(8.17)\Bigl\lvert\mathrm{e}^{\mathrm{i} x}-\sum_{k=0}^{n}\frac{(\mathrm{i} x)^k}{k!}\Bigr\rvert\le\min\Bigl(\frac{\left\vert x\right\vert ^{n+1}}{(n+1)!},\ \frac{2\left\vert x\right\vert ^n}{n!}\Bigr).\tag{8.17}

証明

左辺の絶対値の中身を Rn(x)R_n(x) と書く。R−1(x)≔eixR_{-1}(x)\coloneqq\mathrm{e}^{\mathrm{i} x} と置くと、0以上の nn で

Rn(x)=i∫0xRn−1(s) dsR_n(x)=\mathrm{i}\int_0^xR_{n-1}(s)\,\mathrm{d} s

が成り立つ。実際、右辺を微分すると iRn−1(x)\mathrm{i} R_{n-1}(x) である。左辺の導関数も

ieix−∑k=1nikxk−1(k−1)!=iRn−1(x)\mathrm{i}\mathrm{e}^{\mathrm{i} x}-\sum_{k=1}^{n}\frac{\mathrm{i}^kx^{k-1}}{(k-1)!}=\mathrm{i} R_{n-1}(x)

で一致し、両辺とも原点で0である。∣R−1∣=1\left\vert R_{-1}\right\vert =1 から始めて、帰納的に次を得る。

∣Rn(x)∣≤∣∫0x∣s∣nn! ds∣=∣x∣n+1(n+1)!\left\vert R_n(x)\right\vert \le\Bigl\lvert\int_0^x\frac{\left\vert s\right\vert ^n}{n!}\,\mathrm{d} s\Bigr\rvert=\frac{\left\vert x\right\vert ^{n+1}}{(n+1)!}

n=0n=0 では ∣R0(x)∣≤∣x∣\left\vert R_0(x)\right\vert \le\left\vert x\right\vert である。これが第1の評価である。

第2の評価は、次の2つから従う。

Rn(x)=Rn−1(x)−(ix)nn!,∣Rn−1(x)∣≤∣x∣nn!(n−1 についての第1の評価)\begin{aligned}R_n(x)&=R_{n-1}(x)-\frac{(\mathrm{i} x)^n}{n!},\\ \left\vert R_{n-1}(x)\right\vert &\le\frac{\left\vert x\right\vert ^n}{n!} &&\text{(}{n-1}\text{ についての第1の評価)}\end{aligned}

これらから ∣Rn(x)∣≤∣x∣nn!+∣x∣nn!\left\vert R_n(x)\right\vert \le\frac{\left\vert x\right\vert ^n}{n!}+\frac{\left\vert x\right\vert ^n}{n!} となる。n=0n=0 では ∣eix−1∣≤2\left\vert \mathrm{e}^{\mathrm{i} x}-1\right\vert \le2 である。

xx が小さいときは第1の評価が、大きいときは第2の評価が良い。第2の評価は ∣x∣n\left\vert x\right\vert ^n の程度にしか増えない。したがって E[∣X∣n]<∞E[\left\vert X\right\vert ^n]<\infty だけを仮定して、期待値をとることができる。

定理 8.18(特性関数とモーメント)

ある n≥1n\ge1 について E[∣X∣n]<∞E[\left\vert X\right\vert ^n]<\infty とする。このとき次が成り立つ。

  1. φX\varphi_X は nn 回連続微分可能である。k≤nk\le n について、次が成り立つ。

φX(k)(t)=E[(iX)keitX],φX(k)(0)=ikE[Xk]\varphi_X^{(k)}(t)=E\bigl[(\mathrm{i} X)^k\mathrm{e}^{\mathrm{i} tX}\bigr],\qquad \varphi_X^{(k)}(0)=\mathrm{i}^k E[X^k] 2. t→0t\to0 のとき

φX(t)=∑k=0n(it)kk!E[Xk]+o(∣t∣n).(8.18)\varphi_X(t)=\sum_{k=0}^{n}\frac{(\mathrm{i} t)^k}{k!}E[X^k]+ o(\left\vert t\right\vert ^n).\tag{8.18}

より詳しく、剰余の絶対値は次の量以下である。

E[min⁡(∣tX∣n+1(n+1)!, 2∣tX∣nn!)]E\Bigl[\min\Bigl(\dfrac{\left\vert tX\right\vert ^{n+1}}{(n+1)!},\ \dfrac{2\left\vert tX\right\vert ^n}{n!}\Bigr)\Bigr]

証明

(1) kk についての帰納法で示す。k≤nk\le n とし、1つ手前の階数まで正しいとする(k=1k=1 のときは定義そのもの)。h≠0h\neq0 について

φX(k−1)(t+h)−φX(k−1)(t)h=E[(iX)k−1eitX eihX−1h]\frac{\varphi_X^{(k-1)}(t+h)-\varphi_X^{(k-1)}(t)}{h}=E\Bigl[(\mathrm{i} X)^{k-1}\mathrm{e}^{\mathrm{i} tX}\,\frac{\mathrm{e}^{\mathrm{i} hX}-1}{h}\Bigr]

である。補題 8.17 の n=0n=0 の場合から、∣eihX−1∣≤∣hX∣\left\vert \mathrm{e}^{\mathrm{i} hX}-1\right\vert \le\left\vert hX\right\vert である。したがって期待値の中身の絶対値は ∣X∣k\left\vert X\right\vert ^k 以下である。∣x∣k≤1+∣x∣n\left\vert x\right\vert ^k\le1+\left\vert x\right\vert ^n から E[∣X∣k]≤1+E[∣X∣n]<∞E[\left\vert X\right\vert ^k]\le1+E[\left\vert X\right\vert ^n]<\infty なので、これは可積分である。

h→0h\to0 のとき、中身は各点で (iX)keitX(\mathrm{i} X)^k\mathrm{e}^{\mathrm{i} tX} に収束する。0に収束する任意の数列 hmh_m に優収束定理を使えば、

φX(k)(t)=E[(iX)keitX]\varphi_X^{(k)}(t)=E[(\mathrm{i} X)^k\mathrm{e}^{\mathrm{i} tX}]

を得る。最高階の導関数の連続性も、∣X∣n\left\vert X\right\vert ^n を優関数として優収束定理を使えば示せる。

(2) 補題 8.17 を x=tX(ω)x=tX(\omega) に使って期待値をとる。補題 8.13 (1) から剰余の評価を得る。これを ∣t∣n\left\vert t\right\vert ^n で割ると

1∣t∣n∣φX(t)−∑k=0n(it)kk!E[Xk]∣≤E[min⁡(∣t∣ ∣X∣n+1(n+1)!, 2∣X∣nn!)]\frac{1}{\left\vert t\right\vert ^n}\Bigl\lvert\varphi_X(t)-\sum_{k=0}^n\frac{(\mathrm{i} t)^k}{k!}E[X^k]\Bigr\rvert\le E\Bigl[\min\Bigl(\frac{\left\vert t\right\vert \,\left\vert X\right\vert ^{n+1}}{(n+1)!},\ \frac{2\left\vert X\right\vert ^n}{n!}\Bigr)\Bigr]

となる。右辺の中身は 2∣X∣nn!\frac{2\left\vert X\right\vert ^n}{n!} 以下で可積分である。また t→0t\to0 で、各点について0に収束する(∣X∣n+1\left\vert X\right\vert ^{n+1} は有限の値)。優収束定理から右辺は0に収束し、(8.18) を得る。

剰余の評価で、1つ上の次数のモーメントを使わずに済んでいることが要点である。n+1n+1 次のモーメントが無限大でも、(8.18) は成り立つ。

中心極限定理で使う形

E[X]=0E[X]=0 かつ E[X2]=σ2<∞E[X^2]=\sigma^2<\infty なら、定理 8.18 を2次まで使って

φX(t)=1−σ2t22+o(t2)(t→0)(8.19)\varphi_X(t)=1-\frac{\sigma^2t^2}{2}+ o(t^2)\qquad(t\to0)\tag{8.19}

である。3次のモーメントを仮定しない。第13章 §13.2 では、独立同分布の和を n\sqrt n で割ったものの特性関数 φX(t/n)n\varphi_X(t/\sqrt n)^n に、この式を代入する。そして次を示す。

(1−σ2t22n+o(1/n))n→e−σ2t2/2\Bigl(1-\frac{\sigma^2t^2}{2n}+ o(1/n)\Bigr)^n\to\mathrm{e}^{-\sigma^2t^2/2}

定理 8.18 の逆向きは偶数次について成り立つ。2次の場合を示しておく。

命題 8.19(2階微分可能ならば分散は有限)

φX\varphi_X が原点で2回微分可能なら、E[X2]<∞E[X^2]<\infty である。さらに E[X2]=−φX′′(0)E[X^2]=-\varphi_X''(0) である。

証明

φX(h)+φX(−h)=2E[cos⁡hX]\varphi_X(h)+\varphi_X(-h)=2E[\cos hX] だから

2−φX(h)−φX(−h)h2=E[2(1−cos⁡hX)h2]\frac{2-\varphi_X(h)-\varphi_X(-h)}{h^2}=E\Bigl[\frac{2(1-\cos hX)}{h^2}\Bigr]

である。φX\varphi_X が0で2回微分可能なので、Peano 型の剰余をもつ Taylor の定理から

φX(±h)=1±φX′(0)h+12φX′′(0)h2+o(h2).\varphi_X(\pm h)=1\pm\varphi_X'(0)h+\frac12\varphi_X''(0)h^2+ o(h^2).

したがって、左辺は h→0h\to0 で −φX′′(0)-\varphi_X''(0) に収束する。右辺の中身は非負である。1−cos⁡u=u22+o(u2)1-\cos u=\frac{u^2}{2}+ o(u^2) なので、刻みを0に近づけると、中身は各点で X2X^2 に収束する。Fatou の補題から

E[X2]≤lim inf⁡h→0E[2(1−cos⁡hX)h2]=−φX′′(0)<∞E[X^2]\le\liminf_{h\to0}E\Bigl[\frac{2(1-\cos hX)}{h^2}\Bigr]=-\varphi_X''(0)<\infty

となる。2次のモーメントが有限と分かったので、定理 8.18 から φX′′(0)=−E[X2]\varphi_X''(0)=-E[X^2] である。

奇数次では逆が成り立たない

  • φX′(0)\varphi_X'(0) が存在しても、E[∣X∣]<∞E[\left\vert X\right\vert ]<\infty とは限らない。そのような分布の例が知られている(密度が遠方で 1/(x2log⁡∣x∣)1/(x^2\log\left\vert x\right\vert ) 程度で減るもの)。
  • Cauchy 分布の特性関数 e−∣t∣\mathrm{e}^{-\left\vert t\right\vert } は原点で微分できない。これは平均が存在しないことと整合している。

例題 8.5 正規分布の特性関数 ★★★

オリジナルZ∼N(0,1)Z\sim\mathrm N(0,1) とする。

  1. φZ′(t)=−t φZ(t)\varphi_Z'(t)=-t\,\varphi_Z(t) を示せ。これから φZ(t)=e−t2/2\varphi_Z(t)=\mathrm{e}^{-t^2/2} を導け。
  2. X∼N(μ,σ2)X\sim\mathrm N(\mu,\sigma^2) の特性関数を求めよ。
  3. 特性関数の原点のまわりの展開から、E[Z2]E[Z^2] と E[Z4]E[Z^4] を読み取れ。
解答
  1. E[∣Z∣]<∞E[\left\vert Z\right\vert ]<\infty なので、定理 8.18 から

φZ′(t)=E[iZeitZ]=i2π∫−∞∞x e−x2/2eitx dx\varphi_Z'(t)=E[\mathrm{i} Z\mathrm{e}^{\mathrm{i} tZ}]=\frac{\mathrm{i}}{\sqrt{2\pi}}\int_{-\infty}^{\infty}x\,\mathrm{e}^{-x^2/2}\mathrm{e}^{\mathrm{i} tx}\,\mathrm{d} x

である。xe−x2/2=−ddxe−x2/2x\mathrm{e}^{-x^2/2}=-\frac{d }{d x}\mathrm{e}^{-x^2/2} を使って部分積分する。境界項 [−e−x2/2eitx]−∞∞\bigl[-\mathrm{e}^{-x^2/2}\mathrm{e}^{\mathrm{i} tx}\bigr]_{-\infty}^{\infty} は0だから

∫−∞∞x e−x2/2eitx dx=∫−∞∞e−x2/2⋅it eitx dx=it2π φZ(t)\int_{-\infty}^{\infty}x\,\mathrm{e}^{-x^2/2}\mathrm{e}^{\mathrm{i} tx}\,\mathrm{d} x=\int_{-\infty}^{\infty}\mathrm{e}^{-x^2/2}\cdot\mathrm{i} t\,\mathrm{e}^{\mathrm{i} tx}\,\mathrm{d} x=\mathrm{i} t\sqrt{2\pi}\,\varphi_Z(t)

となる(実部と虚部に分けて実数の部分積分を使えばよい)。よって

φZ′(t)=i⋅it φZ(t)=−tφZ(t).\varphi_Z'(t)=\mathrm{i}\cdot\mathrm{i} t\,\varphi_Z(t)=-t\varphi_Z(t).

すると次の微分は0である。

ddt(et2/2φZ(t))=et2/2(tφZ(t)+φZ′(t))=0\frac{d }{d t}\bigl(\mathrm{e}^{t^2/2}\varphi_Z(t)\bigr)=\mathrm{e}^{t^2/2}\bigl(t\varphi_Z(t)+\varphi_Z'(t)\bigr)=0

したがって et2/2φZ(t)\mathrm{e}^{t^2/2}\varphi_Z(t) は定数で、原点での値から1に等しい。よって φZ(t)=e−t2/2\varphi_Z(t)=\mathrm{e}^{-t^2/2} である。2. X=μ+σZX=\mu+\sigma Z と書けるので、定理 8.15 (3) から

φX(t)=eiμtφZ(σt)=exp⁡(iμt−12σ2t2).\varphi_X(t)=\mathrm{e}^{\mathrm{i}\mu t}\varphi_Z(\sigma t)=\exp\bigl(\mathrm{i}\mu t-\tfrac12\sigma^2t^2\bigr). 3. 次の2つの展開を比べる。

e−t2/2=1−t22+t48−⋯ ,φZ(t)=1+(it)22!E[Z2]+(it)44!E[Z4]+⋯((8.18) の形)\begin{aligned}\mathrm{e}^{-t^2/2}&=1-\frac{t^2}{2}+\frac{t^4}{8}-\cdots,\\ \varphi_Z(t)&=1+\frac{(\mathrm{i} t)^2}{2!}E[Z^2]+\frac{(\mathrm{i} t)^4}{4!}E[Z^4]+\cdots &&\text{((8.18) の形)}\end{aligned}

t2t^2 の係数から −E[Z2]2=−12-\frac{E[Z^2]}{2}=-\frac12 である。t4t^4 の係数から E[Z4]24=18\frac{E[Z^4]}{24}=\frac18 である。したがって E[Z2]=1E[Z^2]=1、E[Z4]=3E[Z^4]=3 を得る。積率母関数から得た値(§8.2 の例)と一致する。

Laplace 分布(密度 12e−∣x∣\frac12\mathrm{e}^{-\left\vert x\right\vert })の特性関数を求める。指数分布 Ex(1)\mathrm{Ex}(1) の特性関数は 11−it\frac{1}{1-\mathrm{i} t} である(確認テスト 8.3-3)。Laplace 分布の特性関数は、これと符号を反転したものの平均として

φ(t)=12(11−it+11+it)=11+t2\varphi(t)=\frac12\Bigl(\frac{1}{1-\mathrm{i} t}+\frac{1}{1+\mathrm{i} t}\Bigr)=\frac{1}{1+t^2}

となる。

Cauchy 分布の特性関数 e−∣t∣\mathrm{e}^{-\left\vert t\right\vert } は、次の積分を留数定理で計算して得られる。

∫−∞∞eitxπ(1+x2) dx\int_{-\infty}^\infty\frac{\mathrm{e}^{\mathrm{i} tx}}{\pi(1+x^2)}\,\mathrm{d} x

t>0t>0 なら上半平面で積分路を閉じる。極 x=ix=\mathrm{i} での留数は e−t2πi\frac{\mathrm{e}^{-t}}{2\pi\mathrm{i}} である。これを 2πi2\pi\mathrm{i} 倍すればよい。

第9章 §9.1 の反転公式を Laplace 分布に使っても、同じ結果が得られる。Laplace 分布と Cauchy 分布は、密度と特性関数の形を入れ替えた関係にある。
例題 8.6 一様分布の特性関数と零点 ★★

オリジナルX∼U(−1,1)X\sim\mathrm U(-1,1) とする。

  1. t≠0t\neq0 で φX(t)=sin⁡tt\varphi_X(t)=\dfrac{\sin t}{t} を示せ。
  2. 展開から E[X2]E[X^2] と E[X4]E[X^4] を求めよ。
  3. X,YX,Y が独立に U(−1,1)\mathrm U(-1,1) に従うとする。和の特性関数を書け。また φX(π)=0\varphi_X(\pi)=0 であることを確かめよ。
解答
  1. 密度は (−1,1)(-1,1) で1/2である。sin⁡tx\sin tx は奇関数なので、虚部は0である。したがって

φX(t)=12∫−11cos⁡tx dx=12⋅2sin⁡tt=sin⁡tt\varphi_X(t)=\frac12\int_{-1}^1\cos tx\,\mathrm{d} x=\frac{1}{2}\cdot\frac{2\sin t}{t}=\frac{\sin t}{t}

となる。分布が対称なので実数値になることと整合する。2. 次の2つの展開を比べる。

sin⁡tt=1−t26+t4120−⋯ ,φX(t)=1−t22E[X2]+t424E[X4]−⋯\begin{aligned}\frac{\sin t}{t}&=1-\frac{t^2}{6}+\frac{t^4}{120}-\cdots,\\ \varphi_X(t)&=1-\frac{t^2}{2}E[X^2]+\frac{t^4}{24}E[X^4]-\cdots\end{aligned}

係数から E[X2]=13E[X^2]=\frac13、E[X4]=24120=15E[X^4]=\frac{24}{120}=\frac15 を得る。これは直接の積分と一致する。

12∫−11x2 dx=13,12∫−11x4 dx=15\frac12\int_{-1}^1x^2\,\mathrm{d} x=\frac13,\qquad \frac12\int_{-1}^1x^4\,\mathrm{d} x=\frac15 3. (8.16) から φX+Y(t)=(sin⁡tt)2\varphi_{X+Y}(t)=\bigl(\frac{\sin t}{t}\bigr)^2 である。これは、畳み込みで得られる三角形の密度 2−∣x∣4\frac{2-\left\vert x\right\vert }{4}(∣x∣<2\left\vert x\right\vert <2)の Fourier 変換になっている(第7章 §7.3)。また φX(π)=sin⁡ππ=0\varphi_X(\pi)=\frac{\sin\pi}{\pi}=0 であり、特性関数は0になる点をもちうる。

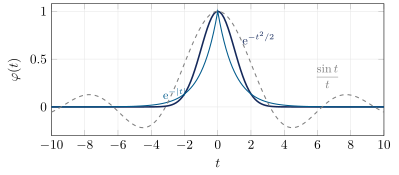
図 8.3 に、この例と正規分布・Cauchy 分布の特性関数を並べる。

図

図 8.3 標準正規分布(太線)、Cauchy 分布(細線)、一様分布 U(−1,1)\mathrm U(-1,1)(破線)の特性関数。どれも対称な分布なので実数値である。Cauchy 分布の特性関数は t=0t=0 で尖っていて微分できず、平均が存在しないことに対応する。一様分布の特性関数は t=kπt=k\pi で0になり、密度の跳びを反映してゆっくり減衰する。

格子分布と ∣φ∣=1\left\vert \varphi\right\vert =1 となる点

∣φ(t)∣≤1\left\vert \varphi(t)\right\vert \le1 の等号がどこで成り立つかは、分布が格子の上に乗っているかどうかを表す。

命題 8.20(∣φ∣=1\left\vert \varphi\right\vert =1 と格子)

t0≠0t_0\neq0 とする。∣φX(t0)∣=1\left\vert \varphi_X(t_0)\right\vert =1 であるための必要十分条件は、ある実数 bb について次が成り立つことである。

P(X∈b+2πt0Z)=1P\Bigl(X\in b+\frac{2\pi}{t_0}\mathbb{Z}\Bigr)=1

証明

十分性を示す。整数値の KK を使って X=b+2πt0KX=b+\frac{2\pi}{t_0}K と書けるとする。このとき

eit0X=eit0be2πiK=eit0b\mathrm{e}^{\mathrm{i} t_0X}=\mathrm{e}^{\mathrm{i} t_0b}\mathrm{e}^{2\pi\mathrm{i} K}=\mathrm{e}^{\mathrm{i} t_0b}

は定数で、∣φX(t0)∣=1\left\vert \varphi_X(t_0)\right\vert =1 である。

必要性を示す。φX(t0)=eiθ\varphi_X(t_0)=\mathrm{e}^{\mathrm{i}\theta} と書くと、E[ei(t0X−θ)]=1E[\mathrm{e}^{\mathrm{i}(t_0X-\theta)}]=1 である。実部をとると E[1−cos⁡(t0X−θ)]=0E[1-\cos(t_0X-\theta)]=0 となる。

中身は非負なので、ほとんど確実に cos⁡(t0X−θ)=1\cos(t_0X-\theta)=1 である。つまり t0X−θ∈2πZt_0X-\theta\in2\pi\mathbb{Z} である。b=θ/t0b=\theta/t_0 と置けばよい。

整数値の確率変数では、t0=2πt_0=2\pi で ∣φ∣=1\left\vert \varphi\right\vert =1 となる。このとき特性関数は周期 2π2\pi の関数になる。たとえば ±1\pm1 を確率1/2ずつとる確率変数では、特性関数は cos⁡t\cos t である。整数値の確率変数については、第9章 §9.1 の反転公式が確認テスト 8.3-5 の簡単な形になる。

確認テスト

オリジナル

  1. 8.3-1 XX が1と −1-1 を確率1/2ずつとるとする。φX(t)=cos⁡t\varphi_X(t)=\cos t を示せ。また XX が1を確率3/4、−1-1 を確率1/4でとるとする。このときの φX\varphi_X と φ−X\varphi_{-X} を書け。それを使って φ−X=φX‾\varphi_{-X}=\overline{\varphi_X} を確かめよ。
  2. 8.3-2 X∼Po(λ)X\sim\mathrm{Po}(\lambda) の特性関数を求めよ。原点での1階・2階の微分係数から、E[X]E[X] と V[X]V[X] を求めよ。
  3. 8.3-3 X∼Ex(λ)X\sim\mathrm{Ex}(\lambda) の特性関数 φX(t)=λλ−it\varphi_X(t)=\frac{\lambda}{\lambda-\mathrm{i} t} を積分から導き、その実部と虚部を書け。また ∣t∣→∞\left\vert t\right\vert \to\infty で ∣φX(t)∣→0\left\vert \varphi_X(t)\right\vert \to0 となることを確かめよ。
  4. 8.3-4 関数 ψ(t)=e−t4\psi(t)=\mathrm{e}^{-t^4} は、どの確率変数の特性関数でもないことを示せ。
  5. 8.3-5 XX が整数値の確率変数なら、すべての整数 kk について次が成り立つことを示せ。

P(X=k)=12π∫−ππe−iktφX(t) dtP(X=k)=\dfrac{1}{2\pi}\displaystyle\int_{-\pi}^{\pi}\mathrm{e}^{-\mathrm{i} kt}\varphi_X(t)\,\mathrm{d} t

木下の勉強ステータス

木下はまだこの記事を勉強していません。

AI(Claude)が書いた教材を、木下が勉強しながら公開しています。式と数値は検算していますが、誤りが残っているかもしれません。誤りのご指摘・削除のご依頼をいただければ直します。 連絡先:support@tecktom.com

← AI生成教科書『基礎理論』の記事一覧へ