確率論入門 第12章 §12.2 ★★★ 1本の見本路の上で平均が期待値に近づくこと。4次モーメントを仮定すれば Borel–Cantelli の補題だけで証明でき、独立同分布なら期待値の有限性が必要十分
弱法則と強法則の違い
弱法則は「各時刻で、標本平均が期待値から離れている確率が小さい」と述べる。これは時刻ごとの主張である。1つの標本点を固定して数列 Xˉn(ω) を眺めたとき、それが μ に収束するかどうかについては、何も述べていない。第11章 §11.2 で見たように、確率収束しても概収束しない列は存在する。
実際に硬貨を投げ続ける人が観測するのは、1本の列 Xˉ1(ω),Xˉ2(ω),… である。知りたいのは、その列が収束するかどうかである。
これに答えるのが強法則である。図 12.1 に、独立な Ex(1) の列の標本平均の見本路を3本描いた。比較のため、標準 Cauchy 分布の列の標本平均の見本路も1本描いた。
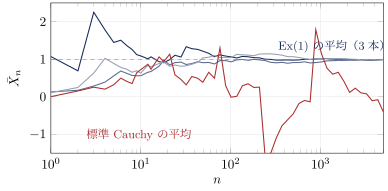
図 12.1 標本平均 Xˉn の見本路(横軸は対数目盛り)。青の3本は独立な Ex(1) の列で、どれも破線の E[X1]=1 に近づく。赤の1本は独立な標準 Cauchy 分布の列で、n が大きくなっても揺れが収まらない(期待値が存在しない)。
4次モーメントを仮定した証明
強法則を示すには、標本平均が期待値から離れる事象が「有限回しか起きない」ことを言えばよい。Borel–Cantelli の第1補題 (12.4) によれば、そのためには離れる確率の和が有限であれば十分である。Chebyshev の不等式から得られる上界は C/(nε2) で、和が発散するので足りない。4次モーメントを使えば 1/n2 の減り方が得られ、和が有限になる。
定理 12.5(4次モーメントを仮定した強法則)
X1,X2,… は独立とする。さらに k によらない定数 K があって、次が成り立つとする。
E[Xk]=μ,E[(Xk−μ)4]≤K
このとき Xˉn→μ a.s. である。
証明
中心化した変数と和を次のように置く。
Yk=Xk−μ,Tn=Y1+⋯+Yn=Sn−nμ
E[Yk]=0、E[Yk4]≤K である。Lyapunov の不等式(Jensen の不等式の帰結。第10章 §10.2)から次が成り立つ。
E[Yk2]≤E[Yk4]1/2≤K1/2,E[∣Yk∣3]<∞
4乗 Tn4=(Y1+⋯+Yn)4 を展開すると、n4 個の項の和になる。各項の期待値を、添字の重なり方で分類する。
- 1回だけ現れる添字がある項は 0。次の形の項がこれにあたる(添字は相異なる)。
Yi3Yj,Yi2YjYk,YiYjYkYl
独立性から、期待値はその添字の E[Y]=0 を因子にもち、0 になる。たとえば E[Yi3Yj]=E[Yi3]E[Yj]=0 である。3次の絶対モーメントが有限なので、積の期待値の公式が使える。
- 4つの添字がすべて等しい項。Yi4 の形で、n 個ある。
- 2つの添字が2回ずつ現れる項。Yi2Yj2(i=j)の形である。添字の組の選び方が (2n) 通りある。4つの位置のどの2つに一方を置くかが (24)=6 通りある。合わせて 6(2n)=3n(n−1) 個ある。
したがって
E[Tn4]=i=1∑nE[Yi4]+3i=j∑E[Yi2]E[Yj2]≤nK+3n(n−1)K≤3n2K(12.9)
である(2つ目の和は、順序つきの組 n(n−1) 個にわたる)。Markov の不等式 (12.2) を r=4 で使うと
P(Xˉn−μ≥ε)=P(∣Tn∣≥nε)≤n4ε4E[Tn4]≤n2ε43K
となる。∑n1/n2<∞ だから、右辺の番号についての和は有限である。第4章 §4.4 の命題 4.23(概収束の十分条件)から Xˉn→μ a.s. を得る。
命題 4.23 の中身も書いておく。ε=1/m として Borel–Cantelli の第1補題を使うと、次の事象は確率 0 である。
Am={Xˉn−μ≥1/m i.o.}
可算個の和 A=⋃mAm も確率 0 である。この事象の外の標本点では、どの m についても、十分大きな番号でずれが 1/m 未満となる。これは Xˉn(ω)→μ を意味する。
有界な確率変数(たとえば指示関数)は4次モーメントが有限なので、この定理を使うことができる。とくに独立に繰り返した事象の相対頻度は、確率 1 でその事象の確率に収束する。これを Borel の強法則と呼ぶ。次の例題は、その結果を実数の小数展開に読み替えたものである。
例題 12.3 ほとんどすべての実数は正規数である ★★
オリジナルΩ=[0,1)、P=Leb とする。整数 b≥2 について、標本点の b 進展開を次のように書く(有限桁で終わる展開を選ぶ)。
ω=k≥1∑dk(ω)b−k
第4章の例題 4.3 と同じ議論で、d1,d2,… は {0,1,…,b−1} 上の一様分布に従う独立同分布の列である。
- 数字 a∈{0,…,b−1} について、次がほとんどすべての標本点で成り立つことを示せ。
n1#{k≤n:dk(ω)=a}→b1
2. 長さ L の数字の並び w=(a1,…,aL) を考える。これが位置 k,k+1,…,k+L−1 に現れる回数(重なりを許す)について、次がほとんどすべての標本点で成り立つことを示せ。
n1#{k≤n:(dk,…,dk+L−1)=w}→b−L
3. すべての基数 b≥2 とすべての並びについて、(2) が同時に成り立つ数を、すべての基数で正規数である数と呼ぶ。その全体は Lebesgue 測度 1 をもつことを示せ。また 31 は2進法で正規数でないことを確かめよ。
解答
- 指示関数 Xk=1{dk=a} は独立同分布で、E[Xk]=b1 である。値は 1 以下なので、4次の中心モーメントは E[(Xk−b1)4]≤1 を満たす。定理 12.5 から Xˉn→b1 a.s. となる。
- 添字を L で割った余りで、L 組に分ける。余りが r の組は、添字 r,r+L,r+2L,… からなる。これらの添字に対する並び (dk,…,dk+L−1) は、互いに重ならない桁の組から作られる。したがって次の列は独立同分布で、期待値は b−L である。
Zj(r)=1{(dk,…,dk+L−1)=w}(k=r+(j−1)L)
(1) と同じく定理 12.5 から、各 r について次が成り立つ。
m1j=1∑mZj(r)→b−La.s.
n 以下の添字のうち、余りが r のものを数える。その個数を mr(n) と書く。mr(n)/n→L1 であり、
n1#{k≤n:(dk,…,dk+L−1)=w}=r=1∑Lnmr(n)⋅mr(n)1j=1∑mr(n)Zj(r) ⟶ r=1∑LL1b−L=b−L
が、L 個の確率 1 の事象の共通部分(これも確率 1)の上で成り立つ。3. 基数・長さ・並びの組は可算個しかない。(2) の結論が成り立たない標本点の集合は、どれも測度 0 である。よって可算個の和も測度 0(劣加法性)であり、その補集合は測度 1 をもつ。 31 の2進展開は 0.010101⋯ で、数字 1 の頻度は 1/2 になる。しかし並び (1,1) は一度も現れないので、頻度は 0=41 である。よってこの数は2進法で正規数でない。同じ理由で、有理数はどの基数でも展開が循環するので、どこかの基数で正規数にならない。
この例題の結論は存在定理としては強いが、具体的な数が正規数かどうかを判定するのは難しい。2 や π が10進法で正規数かどうかは知られていない。10進法で正規数であることが証明された例として、自然数を順に並べた数 0.123456789101112… (Champernowne の数)がある。
Kolmogorov の強法則
定理 12.5 の4次モーメントの仮定は、証明を短くするための仮定であって、結論に必要なものではない。独立同分布の場合には、期待値の有限性が必要十分条件になる。
定理 12.6(Kolmogorov の強法則)
X1,X2,… を独立同分布とする。
- E[∣X1∣]<∞ なら、Xˉn→E[X1] a.s. である。
- E[∣X1∣]=∞ なら、limsupnXˉn=∞ a.s. である。よって標本平均は、ほとんど確実に有限の極限をもたない。
(1) の証明の筋は次のとおりである。
- Khinchin の弱法則(定理 12.4)と同じく、各項を切断して Yk=Xk1{∣Xk∣≤k} と置く。切断の高さを n でなく k にするのが違いである。
- ∑kP(Xk=Yk)<∞ が示せる。よって Borel–Cantelli の第1補題から、有限個の添字を除いて Xk=Yk となる。
- 残る仕事は、次を示すことである。
n1k≤n∑(Yk−E[Yk])→0a.s.
これには次の §12.3 で作る「独立な確率変数の級数の収束定理」と「Kronecker の補題」を使う。
完全な証明は §12.3 の最後(定理 12.6 の (1) の証明)に書く。
(2) はここで証明することができる。
(2) の証明
非負の確率変数 W について、次が成り立つ。
E[W]≤n=0∑∞P(W>n)
これは第5章 §5.3 の裾の公式 E[W]=∫0∞P(W>t)dt から得られる。区間 t∈[n,n+1) の上で、P(W>t)≤P(W>n) とすればよい。c>0 を任意にとり、W=∣X1∣/c とする。E[W]=∞ だから、∑nP(∣X1∣>cn)=∞ である。
同分布なので P(∣Xn∣>cn)=P(∣X1∣>cn) である。また事象 {∣Xn∣>cn} は独立である。Borel–Cantelli の第2補題 (12.4) から、確率 1 で無限個の番号について ∣Xn∣>cn となる。
一方、Xn=Sn−Sn−1 から
n∣Xn∣≤n∣Sn∣+n∣Sn−1∣≤Xˉn+Xˉn−1
である。∣Xn∣>cn が無限回起きるなら、Xˉn+Xˉn−1>c が無限回起きる。よって limsupnXˉn≥c/2 となる。c=1,2,3,… に対する可算個の確率 1 の事象の共通部分の上で、上極限は無限大である。
強法則の仮定の弱め方
- 対ごとの独立で足りる。N. Etemadi(1981年)は、定理 12.6 の (1) が「独立」を「対ごとに独立」に弱めても成り立つことを示した。証明は切断と、n=⌊αm⌋ の部分列で Chebyshev の不等式と Borel–Cantelli の補題を使う議論による。
- 期待値が無限大や存在しない場合。期待値が +∞ の非負の列では、標本平均は確率 1 で +∞ に発散する(確認テスト 12.2-4)。期待値が存在しない Cauchy 分布の列は、図 12.1 の赤の線のように揺れ続ける。
例題 12.4 くり返し投資の成長率 ★★
オリジナル資産を毎回すべて賭けると、資産は確率 21 で 1.5 倍、確率 21 で 0.6 倍になる。各回は独立とし、初めの資産を 1 とする。n 回後の資産を Wn=R1R2⋯Rn とする。
- E[Wn] を求めよ。
- n1logWn のほとんど確実な極限を求め、Wn→0 a.s. を示せ。
- 毎回、資産の割合 f∈[0,1] だけを賭けるとする。倍率は Rk=1+0.5f または 1−0.4f である。n1logWn の極限を g(f) と書く。これを最大にする割合と、そのときの値を求めよ。
解答
- 1回の倍率の期待値は E[Rk]=21(1.5+0.6)=1.05 である。独立性から次が成り立つ。
E[Wn]=k∏E[Rk]=1.05n
期待値は回数とともに指数的に増える。2. logWn=∑k=1nlogRk であり、各項は独立同分布の有界な確率変数である。定理 12.5(または定理 12.6)から
n1logWn→E[logR1]=21(log1.5+log0.6)=21log0.9≈−0.05268a.s.
である。極限が負なので、ほとんどすべての標本点で、十分大きな番号について次が成り立つ。
n1logWn<41log0.9
よって Wn<0.9n/4→0 を得る。期待値が増えるのは、「ほぼ全部勝つ」見本路が巨大な値をとり、平均を押し上げるためである。この見本路は確率 2−n でしか起きない。1本の見本路の振る舞いは、E[logR] の符号で決まる。3. 同じ議論で、次が確率 1 で成り立つ。
n1logWn→g(f)=21(log(1+0.5f)+log(1−0.4f))
関数 g は [0,1] で狭義凹で、
g′(f)=21(1+0.5f0.5−1−0.4f0.4)=0⟺0.5(1−0.4f)=0.4(1+0.5f)⟺f=41
である。最大値は次のとおりである。
g(41)=21(log1.125+log0.9)=21log1.0125≈0.006211
資産は1回あたり、およそ 1.0062 倍(e0.006211 倍)の割合で増える。期待値を最大にする全額(f=1)は、見本路では資産を失う選び方になる。成長率を最大にする割合は内側にある。この割合の決め方を Kelly 基準と呼ぶ。
確認テスト
オリジナル
- 12.2-1 U1,U2,… を独立な U(0,1) とする。次の量のほとんど確実な極限を求めよ。
n1k=1∑nUk2
2. 12.2-2 12.2-1 の列について、相乗平均 (U1U2⋯Un)1/n のほとんど確実な極限を求めよ。定理 12.5 の仮定が満たされることも確かめよ(E[(logU1)4] を計算する)。3. 12.2-3 Y1,…,Yn を独立同分布とし、次を仮定する。
E[Y1]=0,E[Y12]=σ2,E[Y14]=m4<∞
次を示せ。また各項が ±1 を確率 21 ずつとるときの値を求めよ。
E[(Y1+⋯+Yn)4]=nm4+3n(n−1)σ4
4. 12.2-4 X1,X2,… が非負の独立同分布で、E[X1]=∞ とする。標本平均が確率 1 で無限大に発散することを示せ(min(Xk,M) に強法則を使う)。
AI(Claude)が書いた教材を、木下が勉強しながら公開しています。式と数値は検算していますが、誤りが残っているかもしれません。誤りのご指摘・削除のご依頼をいただければ直します。 連絡先:support@tecktom.com
