確率論入門 第12章 §12.3 ★★ 独立な確率変数の和 ∑Xn が収束する条件。分散の和が有限なら収束し、Kronecker の補題を通して強法則の証明が完成する
ランダムな符号の調和級数
調和級数 ∑n1/n は発散し、交代調和級数 ∑n(−1)n+1/n は収束する。では、符号を硬貨で決めた級数はどうなるか。
n∑nεn(εn は独立に ±1 を確率 21 ずつとる)
この級数が収束するかどうかは標本点に依存しうるので、問いは「収束する確率はいくらか」になる。
図 12.2 は部分和の見本路を描いたものである。∑εn/n の見本路は落ち着いていく。これに対し、∑εn/n の見本路は揺れ続ける。
前者がほとんど確実に収束することは、第10章 §10.4 でも示した。この節では、この違いを分散の和で説明する定理を作る。
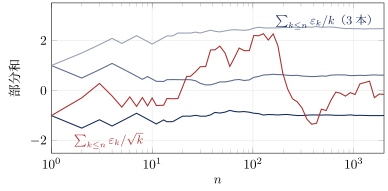
図 12.2 ランダムな符号の級数の部分和(横軸は対数目盛り)。青の3本は ∑εk/k で、分散の和 ∑1/k2 が有限なので各見本路が有限の値に収束する(極限の値は見本路ごとに違う)。赤の1本は ∑εk/k で、分散の和 ∑1/k が発散するので部分和は収束しない。
分散の和が有限なら収束する
定理 12.7(Kolmogorov の収束定理)
X1,X2,… は独立で、次を満たすとする。
E[Xn]=0,n=1∑∞V[Xn]<∞
このとき ∑nXn はほとんど確実に収束する。さらに極限 S=∑nXn について、SnL2S である。
ほとんど確実な収束の部分は、第10章 §10.4 で Kolmogorov の不等式の応用として証明した定理と同じ主張である。そこで得た尾の評価
P(k>msup∣Sk−Sm∣>ε)≤ε21k=m+1∑∞V[Xk](12.10)
は、この節の例題でも使う。証明の筋だけ繰り返す。
- Xm+1,…,Xn に Kolmogorov の不等式 (12.3) を使い、n→∞ とすれば (12.10) が出る。
- 右辺は m→∞ で 0 に近づく。よって次の左辺は、確率 1 で 0 に近づく。
j,k>msup∣Sj−Sk∣≤2k>msup∣Sk−Sm∣
3. したがって部分和の列は、ほとんど確実に Cauchy 列である。
残る L2 収束を示す。
L2 収束の証明
m<n について、次が成り立つ。
E[(Sn−Sm)2]=k=m+1∑nV[Xk]
n→∞ で Sn−Sm→S−Sm a.s. である。よって Fatou の補題(第5章 §5.2)から
E[(S−Sm)2]≤nliminfE[(Sn−Sm)2]=k>m∑V[Xk]→0(m→∞)
である。
期待値が 0 でない場合は、Xn−E[Xn] に定理を使えば次の形になる。
系 12.8(2級数定理)
独立な確率変数の列について、期待値の級数 ∑nE[Xn] が収束し、∑nV[Xn]<∞ とする。このとき和の級数はほとんど確実に収束する。
3級数定理と 0-1 法則
定理 12.7 は分散が有限であることを仮定しているので、裾の重い確率変数には使うことができない。大きな値を切り落としてから使うと、収束の必要十分条件が得られる。
定理 12.9(Kolmogorov の3級数定理)
X1,X2,… を独立とする。定数 A>0 を1つとって、Yn=Xn1{∣Xn∣≤A} と置く。∑nXn がほとんど確実に収束するための必要十分条件は、次の3つの級数がすべて収束することである。
(i) n∑P(∣Xn∣>A),(ii) n∑E[Yn],(iii) n∑V[Yn].(12.11)
十分性はここまでの結果から証明することができる。
十分性の証明
(i) と Borel–Cantelli の第1補題から、確率 1 で有限個の番号を除いて ∣Xn∣≤A となる。つまり Xn=Yn となる。
切断した列は独立な確率変数の関数なので独立である。(ii) と (iii) から、系 12.8 により ∑nYn はほとんど確実に収束する。2つの級数は有限個の項しか違わないので、もとの級数も同じ標本点で収束する。
必要性の証明の筋を述べる。
- (i) が従う。級数が収束すれば Xn→0 だから、∣Xn∣>A は有限回しか起きない。事象 {∣Xn∣>A} は独立なので、Borel–Cantelli の第2補題の対偶から (i) が従う。すると切断した級数 ∑nYn も収束する。
- (iii) が従う。(iii) が発散すると仮定する。有界な独立変数については、Kolmogorov の不等式の「逆向きの不等式」が使える(中心化した有界変数の場合)。
P(k≤nmax∣Sk∣≥ε)≥1−V[Sn](ε+2A)2
これから、部分和が有界にとどまらないことを示すことができる。こうして (iii) が従う。3. (ii) が従う。定理 12.7 から ∑n(Yn−E[Yn]) が収束する。差をとって (ii) も従う。
逆向きの不等式の証明を含む完全な証明は、測度論の本に譲る。
収束する確率は 0 か 1
- 事象 {∑nXn が収束する} は、最初の有限個の項を変えても変わらない。このような事象を末尾事象と呼ぶ。
- Kolmogorov の 0-1 法則は「独立な確率変数の列の末尾事象の確率は 0 か 1」と主張する(証明は、末尾事象が自分自身と独立になることを第4章 §4.2 の π系の議論で示す)。
- この法則から、独立な確率変数の級数は「ほとんど確実に収束する」か「ほとんど確実に発散する」かのどちらかで、収束の確率が 21 のようなことは起きない。
例題 12.5 ランダムな符号の級数 ★★
オリジナルε1,ε2,… を、独立に ±1 を確率 1/2 ずつとる確率変数とする。a>0 について、級数 ∑nεn/na を考える。
次を示せ。
- a>21 なら、ほとんど確実に収束する。
- a≤21 なら、ほとんど確実に発散する。
a=1 のとき、極限 S=∑nεn/n の平均と分散を求めよ。また次を示せ。
P(k>1000sup∣Sk−S1000∣≥0.1)<0.1
解答
項 Xn=εn/na は独立で、期待値は 0、分散は V[Xn]=n−2a である。
- a>21 の場合。分散の和 ∑nn−2a は有限なので、定理 12.7 から収束する。
- a≤21 の場合。3級数定理を A=1 で使う。各項の絶対値は 1 以下だから、切断しても Yn=Xn である。 (i) は 0 の和、(ii) は期待値 0 の和で、どちらも収束する。しかし (iii) は ∑nn−2a=∞ で発散する。よって確率 1 で収束するわけではない。Kolmogorov の 0-1 法則から、収束の確率は 0 である。
定理 12.7 の L2 収束から、2次までのモーメントが収束する。
E[Sn]→E[S],E[Sn2]→E[S2]
E[Sn]=0、E[Sn2]=∑k≤n1/k2 だから
E[S]=0,V[S]=n=1∑∞n21=6π2≈1.645
である。尾の評価 (12.10) で m=1000、ε=0.1 とする。和は次のように押さえられる。
k>m∑k21<∫m∞x−2dx=m1
よって
P(k>1000sup∣Sk−S1000∣>0.1)≤0.011k>1000∑k21<1000100=0.1
である。等号つきの事象(0.1 以上)についても、ε を 0.1 より少し小さくとって同じ評価が得られる。実際の和は ∑k>1000k−2≈0.0009995 なので、余裕がある。
Kronecker の補題と強法則の完成
級数の収束から平均の収束を導く橋渡しが、次の解析学の補題である。
補題 12.10(Kronecker の補題)
数列は 0<b1≤b2≤⋯、bn→∞ を満たすとする。実数列 xn について、∑nxn/bn が収束するとする。このとき次が成り立つ。
bn1k=1∑nxk→0
証明
部分和を un=∑k=1nxk/bk と置き、u0=0 とする。その極限を u とする。xk=bk(uk−uk−1) を足し合わせて、和の順序を組み替える(Abel の総和法)。すると
k=1∑nxk=k=1∑nbkuk−k=1∑nbkuk−1=bnun−k=1∑n−1(bk+1−bk)uk
となる(2つ目の和で j=k−1 と置き直し、u0=0 を使った)。両辺を bn で割ると
bn1k=1∑nxk=un−bn1k=1∑n−1(bk+1−bk)uk
である。右辺の第2項が u に近づくことを示せばよい。重み ck=bk+1−bk≥0 の和は ∑k=1n−1ck=bn−b1 だから
bn1k=1∑n−1ckuk−u=bn1k=1∑n−1ck(uk−u)−bnb1u
と書ける。正の数 η に対し、番号 K を、それより先でずれがこの数未満となるように選ぶ。和を K の前と後に分ける。
- 前の部分は、番号 n によらない有限の値を bn→∞ で割ったものなので、0 に近づく。
- 後ろの部分は、次で抑えられる。
bn1k=K∑n−1ckη≤η
最後の項も 0 に近づくので、上極限は η 以下になる。η は任意だから、第2項は u に近づく。よって bn1∑k≤nxk→u−u=0 である。
系 12.11(Kolmogorov の判定条件)
X1,X2,… が独立で、分散が有限とする。さらに ∑nV[Xn]/n2<∞ とする。このとき次が成り立つ。
nSn−E[Sn]→0a.s.
証明
Zn=(Xn−E[Xn])/n と置く。これは独立で、次を満たす。
E[Zn]=0,n∑V[Zn]=n∑n2V[Xn]<∞
定理 12.7 から、∑nZn はほとんど確実に収束する。その標本点ごとに、Kronecker の補題を xn=Xn(ω)−E[Xn]、bn=n で使う。すると n1∑k≤n(Xk−E[Xk])→0 を得る。
分散が有界なら ∑nV[Xn]/n2≤C∑n1/n2<∞ である。よってこの系は「分散が有界な独立列の強法則」を含む。4次モーメントの仮定(定理 12.5)が、2次モーメントまで下がったことになる。この系を使って、Kolmogorov の強法則の残りの部分を証明する。
定理 12.6 の (1) の証明
μ=E[X1] とし、Yk=Xk1{∣Xk∣≤k} と置く。切断した列は独立である。
(a) もとの列と切断した列は、ほとんど確実に有限個の添字でしか違わない。実際、(2) の証明の冒頭と同じ不等式
k≥1∑P(∣X1∣>k)≤E[∣X1∣]<∞
が成り立つ(t∈[k−1,k) で P(∣X1∣>t)≥P(∣X1∣>k) を裾の公式に使う)。同分布性から次が成り立つ。
k∑P(Xk=Yk)=k∑P(∣X1∣>k)<∞
よって Borel–Cantelli の第1補題が使え、n1∑k≤n(Xk−Yk)→0 a.s. である。
(b) 優収束定理から E[Yk]=E[X1;∣X1∣≤k]→μ である。その Cesàro 平均も μ に近づく(系 12.3 の証明の Cesàro 平均の議論と同じ)。
(c) ∑kV[Yk]/k2<∞ を示す。分散は V[Yk]≤E[Yk2]=E[X121{∣X1∣≤k}] を満たす。よって Tonelli の定理(非負の和と期待値の交換)から
k≥1∑k2V[Yk]≤E[X12k≥max(1,∣X1∣)∑k21]
である。m≥1 について、次が成り立つ。
k≥m∑k21≤m21+∫m∞x−2dx≤m2
和の始まりの整数 m は max(1,∣X1∣) 以上である。よって括弧の中は次以下である。
X12⋅max(1,∣X1∣)2≤2∣X1∣
最後の不等式は、∣X1∣≥1 なら等号である。∣X1∣<1 なら 2X12≤2∣X1∣ による。よって和は 2E[∣X1∣]<∞ 以下である。
3つを合わせる。
- (c) と系 12.11 から、n1∑k≤n(Yk−E[Yk])→0 a.s. である。
- (b) と合わせて、n1∑k≤nYk→μ a.s. である。
- さらに (a) と合わせて、Xˉn→μ a.s. を得る。
例題 12.6 分散が増える独立列の強法則 ★
オリジナルX1,X2,… を独立とする。定数 β≥0 について、各項は ±nβ を確率 1/2 ずつとるとする。
- 0≤β<21 なら Xˉn→0 a.s. を示せ。
- β=21 のとき、V[Xˉn] の極限を求めよ。また XˉnL20 が成り立たないことを確かめよ。
解答
- 期待値は 0、分散は V[Xn]=n2β である。よって
n∑n2V[Xn]=n∑n2β−2
であり、2β−2<−1 つまり β<21 なら収束する。系 12.11 から、Xˉn=Sn/n→0 a.s. である。2. β=21 では、次のようになる。
V[Xˉn]=n21k=1∑nk=2nn+1→21
2乗の期待値 E[Xˉn2]=V[Xˉn] が 0 に近づかないので、L2 収束しない。定理 12.2 の条件 V[Sn]/n2→0 も、ちょうど破れている。実際、第13章の中心極限定理(Lindeberg 条件の形)を使うと、標本平均の分布は N(0,21) に近づく。よって 0 への確率収束も成り立たないことが分かる。
確認テスト
オリジナル
- 12.3-1 独立な確率変数の列について、事象 {∑nXn が収束する} を考える。これが任意の m について、Xm+1,Xm+2,… だけで決まることを説明せよ。すなわち、次のσ加法族に属することを説明せよ。
σ(Xm+1,Xm+2,…)
2. 12.3-2 独立な確率変数の列が、次を満たすとする。
P(Xn=n2)=n21,P(Xn=0)=1−n21
∑nXn がほとんど確実に収束することを示せ。一方で E[∑nXn]=∞ であることを確かめよ。3. 12.3-3 独立な確率変数の列が、0≤pn≤1 について次を満たすとする。
P(Xn=1)=P(Xn=−1)=2pn,P(Xn=0)=1−pn
3級数定理を使い、∑nXn がほとんど確実に収束することと、∑npn<∞ が同値であることを示せ。4. 12.3-4 X1,X2,… を独立同分布とする。平均は 0、分散は V[X1]=σ2<∞ とする。任意の δ>0 について、次を示せ。
n1/2+δSn→0a.s.
AI(Claude)が書いた教材を、木下が勉強しながら公開しています。式と数値は検算していますが、誤りが残っているかもしれません。誤りのご指摘・削除のご依頼をいただければ直します。 連絡先:support@tecktom.com
