確率論入門 第14章 §14.3 ★★★ 到着の間隔は独立な指数分布、到着の時刻は条件つきで一様、間引きと重ね合わせで Poisson 過程は Poisson 過程に移る
到着時刻と到着間隔
強度 λ の Poisson 過程 N について、各回の跳びの時刻を
Sn=inf{t≥0:Nt≥n}(n=1,2,…),S0=0
と書き、到着時刻と呼ぶ。その間隔 τn=Sn−Sn−1 を到着間隔と呼ぶ。(P1) から見本路は高さ 1 ずつ跳ぶ右連続な階段関数なので、
{Sn≤t}={Nt≥n}(14.8)
が成り立つ。左辺は「n 回目の到着がその時刻以前」、右辺は「その時刻までに n 回以上到着した」という事象で、両者は同じである。
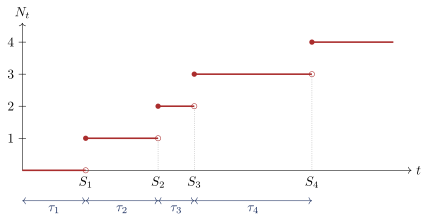
図 14.2 Poisson 過程の見本路。高さ 1 の跳びを時刻 S1<S2<⋯ で行う右連続な階段関数で(黒丸が跳んだ後の値)、跳びの間隔が τ1,τ2,… である。
定理 14.16(到着間隔は独立な指数分布 ★★★)
強度 λ の Poisson 過程の到着間隔 τ1,τ2,… は独立で、どれも同じ指数分布に従う。
τk∼Ex(λ)とくに Sn∼Ga(n,λ) である。
証明
n を固定し、(S1,…,Sn) の同時密度を求める。時刻 0<t1<t2<⋯<tn と、小さな幅 hk>0 をとる。区間を Ik=(tk,tk+hk] と置き、これらが互いに重ならないようにする(tk+hk<tk+1)。事象 E={S1∈I1,…,Sn∈In} は、次の条件が全部成り立つ事象に等しい。
- (a) I1,…,In−1 にちょうど1回ずつ到着がある。
- (b) 次の区間には到着が無い。
(0,t1],(tk+hk,tk+1](k=1,…,n−1)
3. (c) In に1回以上の到着がある。
実際、(a)(b)(c) が成り立つとする。最後の区間より前の到着はちょうど n−1 回である。各回の到着は、それぞれ対応する区間 Ik にある。逆に E が起きれば、到着時刻の並びから (a)(b)(c) が出る。
これらの区間は互いに重ならないので、(P2)(P3) から確率は各区間の Poisson 確率の積になる。
P(E)=e−λt1k=1∏n−1(λhke−λhk⋅e−λ(tk+1−tk−hk))⋅(1−e−λhn)=λn−1h1⋯hn−1e−λtn(1−e−λhn).
2行目では、指数の肩の時間の長さを合計すると tn になることを使った。両辺を h1⋯hn で割り、すべての幅を 0 に近づける。(1−e−λhn)/hn→λ なので、
f(S1,…,Sn)(t1,…,tn)=λne−λtn(0<t1<⋯<tn)(14.9)
を得る(それ以外の点では 0)。この関数が実際に同時密度であることは、第2章 §2.3 の一意性で確かめられる。直方体の確率がその積分に一致し、直方体の全体が B(Rn) を生成する π系だからである。
次に τk=Sk−Sk−1 への変数変換を行う。
(t1,…,tn)↦(u1,…,un)=(t1,t2−t1,…,tn−tn−1)
は1次変換で、行列は対角成分が 1 の下三角である。したがってヤコビアンは 1 である。最後の時刻は tn=u1+⋯+un と書ける。条件 0<t1<⋯<tn は、すべての uk が正であることになる。第7章 §7.2 の多変数の変数変換から
f(τ1,…,τn)(u1,…,un)=λne−λ(u1+⋯+un)=k=1∏nλe−λuk(uk>0)
となる。密度が積に分かれるので、第4章 §4.3 により τ1,…,τn は独立で、各々 Ex(λ) に従う。n は任意だから列全体が独立である。Sn=τ1+⋯+τn は独立な指数分布の和なので、第7章 §7.3 から Ga(n,λ) に従う。
(14.8) と組み合わせると、Erlang 分布の分布関数と Poisson 分布の裾が一致するという恒等式が出る。
P(Sn≤t)=∫0t(n−1)!λnsn−1e−λsds=P(Nt≥n)=1−k=0∑n−1e−λtk!(λt)k.(14.10)
直接確かめるには、右端の式を t で微分する。k 番目の項の微分は次の差の形になる。
λe−λt{k!(λt)k−(k−1)!(λt)k−1}
和をとると隣り合う項が打ち消し合い、残るのは次の式である。
λe−λt(n−1)!(λt)n−1
これは Ga(n,λ) の密度である。t=0 で両辺とも 0 なので、(14.10) が成り立つ。
定理 14.16 の逆も成り立つ。独立な Ex(λ) の列 τ1,τ2,… から、次のように置く。
Sn=τ1+⋯+τn,Nt=#{n≥1:Sn≤t}
このとき N は強度 λ の Poisson 過程になる(主張と筋)。
- Nt∼Po(λt) は、(14.10) を逆に読めば出る。
- 独立増分は、指数分布の無記憶性(第6章 §6.2)から出る。時刻 s に、直前の到着から測った残り時間は再び Ex(λ) に従い、過去と独立になる。
この構成は、Poisson 過程の存在の証明であり、計算機で Poisson 過程を作る方法でもある。
到着時刻の条件つき一様性
定理 14.17(到着時刻は条件つきで一様な点の並べ替え ★★)
t>0 と n≥1 を固定する。条件 Nt=n のもとで、(S1,…,Sn) の条件つき密度は
tnn!(0<s1<⋯<sn<t)
である。これは、U(0,t) に従う独立な n 個の点を小さい順に並べたもの(順序統計量)の密度に等しい。
証明
条件の事象は次のように書ける。
{Nt=n}={Sn≤t<Sn+1}={Sn≤t, τn+1>t−Sn}
集合 {0<s1<⋯<sn<t} に含まれる Borel 集合 B をとる。(S1,…,Sn) と τn+1 は独立なので(定理 14.16)
P((S1,…,Sn)∈B, Nt=n)=∫Bλne−λsnP(τn+1>t−sn)ds=∫Bλne−λsne−λ(t−sn)ds=λne−λtLeb(B).
これを P(Nt=n)=e−λt(λt)n/n! で割ると、条件つき確率は Leb(B)n!/tn になる。
一方、独立な U1,…,Un∼U(0,t) を小さい順に並べたものを考える。それが B に入る確率は、並び順の1つあたり Leb(B)/tn である。並び順は n! 通りある。
同じ値をとる2点が現れる確率は 0 なので、並び順ごとの事象は確率 0 の部分を除いて互いに排反である。合計は n!Leb(B)/tn になり、2つは一致する。
強度 λ が答えに残らないことに注意する。回数が分かってしまえば、到着がいつ起きたかについて強度は何の情報も持たない。
この定理から、条件 Nt=n のもとで、それより前の時刻までの到着数 Ns の分布が分かる。それは n 個の一様な点のうち (0,s] に落ちた個数である。したがって Bin(n,s/t) に従う(確認テスト 14.3-4)。
間引きと重ね合わせ
Poisson 過程の到着の一つ一つに、独立に種類の印をつける。
定理 14.18(間引き ★★★)
N を強度 λ の Poisson 過程とする。η1,η2,… を、N と独立な独立同分布の列とする。0<p<1 について次を満たすとする。
P(ηk=1)=p,P(ηk=0)=1−p
k 回目の到着は、印が ηk=1 なら種類 1、そうでなければ種類 2 とする。時刻 t までの種類ごとの到着数を
Nt(1)=k=1∑Ntηk,Nt(2)=Nt−Nt(1)
と置く。N(1) と N(2) は互いに独立な Poisson 過程である。強度はそれぞれ λp と λ(1−p) である。
証明
(P1) は、2つの過程が N の跳びの一部だけを拾った階段関数であることから成り立つ。時刻 0=t0<t1<⋯<tm をとる。区間 (tl−1,tl] の種類ごとの増分を次のように書く。
Al=Ntl(1)−Ntl−1(1),Cl=Ntl(2)−Ntl−1(2)
非負整数 al,cl について、nl=al+cl と置いて
P(Al=al, Cl=cl (l=1,…,m))=l=1∏me−λphlal!(λphl)al⋅e−λ(1−p)hlcl!(λ(1−p)hl)cl(hl=tl−tl−1)
を示せばよい。右辺が積に分かれていることから、2m 個の増分がすべて独立で、それぞれが主張の Poisson 分布に従うことが出る。
左辺の事象は、次の2つが各区間 l=1,…,m で成り立つ事象と書ける。
- 各区間での N の増分が nl に等しい。
- 区間 l に入る到着の印のうち、1 がちょうど al 個ある。
区間 l に入る到着の番号は、次の範囲に決まる。
n1+⋯+nl−1+1, …, n1+⋯+nl
したがって印の条件は、重ならない番号の組の印についての条件である。印の列は N と独立である。したがって
左辺=l=1∏m(e−λhlnl!(λhl)nl⋅(alnl)pal(1−p)cl).
次の3つを代入すると右辺に一致する。
nl!(alnl)=al!cl!1,(λhl)nl=(λhl)al(λhl)cl,e−λhl=e−λphle−λ(1−p)hl
m=1 の場合は、第7章 §7.4 の「Poisson 個の Bernoulli 試行の成功数と失敗数は独立な Poisson 分布に従う」そのものである。
定理 14.19(重ね合わせ ★★★)
N(1),N(2) を独立な Poisson 過程とし、強度を λ1,λ2 とする。
- (i) Nt=Nt(1)+Nt(2) は強度 λ1+λ2 の Poisson 過程である。ただし2つの過程が同時に跳ぶ確率は 0 とする(次の注意を参照)。
- (ii) N の各到着がどちらの過程から来たかの印は、到着の時刻と独立な独立同分布の列である。種類 1 である確率は λ1/(λ1+λ2) である。
証明
N の増分は次のように書ける。
Nt−Ns=(Nt(1)−Ns(1))+(Nt(2)−Ns(2))
右辺は独立な Po(λ1(t−s)) と Po(λ2(t−s)) の和である。第7章 §7.3 の再生性から、Po((λ1+λ2)(t−s)) に従う。重ならない区間の増分は、2つの独立な独立増分過程の増分の組なので独立である(第4章 §4.2 のまとめ方の補題)。これで (P2)(P3) が成り立つ。
印についての主張は、間引きの定理 14.18 を逆向きに使って示す。強度 λ1+λ2 の Poisson 過程 N~ を、次の確率の印で間引く。
p=λ1+λ2λ1すると独立な Poisson 過程の組 (N~(1),N~(2)) が得られ、強度は λ1,λ2 である。
有限次元分布が一致するので、組 (N~(1),N~(2)) と組 (N(1),N(2)) は同じ法則を持つ。到着時刻の列と印の列は、どちらの組からも同じ規則で読み取れる量なので、同じ同時分布を持つ。間引いて作った側では、印は作り方から到着時刻と独立な独立同分布で、種類 1 の確率は p である。
同時に跳ぶ確率
- 同時には跳ばない。独立な Poisson 過程 N(1),N(2) の跳びの時刻は、それぞれ密度を持つ。一方の k 番目と他方の l 番目の到着時刻は独立で密度を持つので、一致する確率は 0 である。可算個の組 (k,l) について合併しても確率 0 である。
- 最初の到着の種類。とくに最初の到着が種類 1 である確率は λ1/(λ1+λ2) である。これは第4章の例題で求めた「独立な指数分布の最小値がどちらか」の確率 P(X<Y)=λ/(λ+μ) と同じものである。
例題 14.3 問い合わせ窓口の着信 ★★
オリジナルある窓口への着信は強度 6(1時間あたり)の Poisson 過程に従い、各着信は他と独立に確率 31 で急ぎの用件、確率 32 でそれ以外である。
- 30分のあいだに急ぎの着信が1件も無い確率を求めよ。
- 30分のあいだに急ぎの着信がちょうど2件、それ以外の着信がちょうど3件である確率を求めよ。
- 最初の急ぎの着信までの時間の平均を求めよ。
- 最初の1時間に着信が4件あったと分かったとき、そのうち急ぎがちょうど1件である条件つき確率を求めよ。
解答
定理 14.18 から、急ぎの着信 N(1) とそれ以外の着信 N(2) は独立な Poisson 過程である。強度は 6⋅31=2 と 6⋅32=4 である。時間の単位は1時間で、30分は t=21 である。
(1) N1/2(1)∼Po(2⋅21)=Po(1) なので、求める確率は e−1≈0.368 である。
(2) 30分の着信数は次のとおりで、互いに独立である。
N1/2(1)∼Po(1),N1/2(2)∼Po(2)
したがって
P(N1/2(1)=2, N1/2(2)=3)=e−12!12⋅e−23!23=21⋅34e−3=32e−3≈0.0332.
(3) 定理 14.16 を N(1) に使うと、最初の急ぎの着信の時刻は Ex(2) に従う。平均は 21 時間(30分)である。
(4) 全体の着信が4件という条件のもとで、4件の印は着信の時刻と独立な Bernoulli 列である(定理 14.18 の証明の左辺の式で m=1 とした形)。したがって急ぎの件数は Bin(4,31) に従う。
P(N1(1)=1N1=4)=(14)31(32)3=8132≈0.395.
条件をつけると強度 6 は答えから消える。定理 14.17 の後で注意したのと同じ現象である。
例題 14.4 バス停の待ち時間の合計 ★★
オリジナルバス停に乗客が強度 λ の Poisson 過程に従って到着し、時刻 t に来るバスに全員が乗る。時刻 0 にはバス停に誰もいない。乗客全員の待ち時間の合計を次のように置く。
W=k=1∑Nt(t−Sk)
W の平均を求めよ。強度が1分あたり 2、時刻が 10 分のときの値も求めよ。
解答
条件 Nt=n のもとで、定理 14.17 から次が分かる。(S1,…,Sn) は、独立な一様分布の点 U1,…,Un を並べ替えたものと同じ分布を持つ。和は並べ替えで変わらないので
E[k=1∑n(t−Sk)Nt=n]=E[k=1∑n(t−Uk)]=n(t−2t)=2nt.
全確率の公式で n について平均する。つまり各回数の条件つき期待値に P(Nt=n) を掛けて足すと
E[W]=n=0∑∞2ntP(Nt=n)=2tE[Nt]=2λt2.
強度 2、時刻 10 なら、E[W]=2⋅100/2=100 である(単位は人・分)。乗客は平均 λt=20 人なので、1人あたりの平均の待ち時間は 5 分である。1人あたりの平均が t/2 になるのは、条件つきで到着時刻が [0,t] に一様に散らばるからである。
確認テスト
オリジナル
- 14.3-1 強度 λ の Poisson 過程で、0<s<t とする。P(S1≤s∣Nt=1) を求めよ。
- 14.3-2 強度 2 の Poisson 過程の3回目の到着時刻 S3 について、平均・分散と P(S3≤1) を求めよ。
- 14.3-3 ある交差点を通る赤い車は強度 1、青い車は強度 2 の独立な Poisson 過程に従う(時間の単位は1分)。最初の2台がどちらも赤である確率と、最初の赤い車の前に青い車が3台以上通る確率を求めよ。
- 14.3-4 強度 λ の Poisson 過程で、0<s<t とする。回数 Nt=n が分かったもとで、Ns が二項分布に従うことを示せ。分布は Bin(n,s/t) である。独立増分 (P2)(P3) から直接示すこと。
- 14.3-5 強度 λ の Poisson 過程について、h→0 で次が成り立つことを示せ。
P(Nh=1)=λh+o(h),P(Nh≥2)=o(h)
AI(Claude)が書いた教材を、木下が勉強しながら公開しています。式と数値は検算していますが、誤りが残っているかもしれません。誤りのご指摘・削除のご依頼をいただければ直します。 連絡先:support@tecktom.com
