確率論入門 第14章 §14.2 ★★★ 重ならない区間の増分が独立な過程。Poisson 過程と Brown 運動が代表で、まとめて Lévy 過程という枠に入る
独立増分と定常増分
ランダムウォーク Sn=ξ1+⋯+ξn で、時刻 m<n のあいだの増分を考える。
Sn−Sm=ξm+1+⋯+ξn
これは時刻 m までの値と独立である。重ならない時間区間の増分が独立であるという性質を、連続時間の過程にも要求する。
定義 14.7(独立増分・定常増分)
実数値の過程 (Xt)t∈T が独立増分を持つとは、次が成り立つことをいう。任意の時刻 t0<t1<⋯<tn について
Xt1−Xt0,Xt2−Xt1,…,Xtn−Xtn−1
が独立である。独立増分を持つ過程を独立増分過程あるいは加法過程と呼ぶ。さらに、増分 Xt+h−Xt の分布が幅 h だけで決まり、始まりの時刻によらないとき、定常増分を持つという。
独立増分を持ち X0=0 である過程では、有限次元分布は増分の分布だけで決まる。実際、t0=0 と置くと、(Xt1,…,Xtn) は独立な増分のベクトルに行列を掛けたものである。その行列は下三角で、対角成分がすべて 1 である。
Xtk=l=1∑k(Xtl−Xtl−1)(k=1,…,n).
X0 が定数(たとえば 0)のとき、独立増分は次のように言い換えることができる。
- 時刻 s 以後の増分 Xt−Xs の全体が、その時刻までの値の全体と独立である。
これを確かめる。有限個の時刻 s1<⋯<sm≤s と s≤t1<⋯<tn をとる。
- (Xs1,…,Xsm) は、時刻 s までの増分の関数である。
- (Xt1−Xs,…,Xtn−Xs) は、時刻 s 以後の増分の関数である。
したがって第4章 §4.2 のまとめ方の補題により、両者は独立である。有限個の時刻で決まる事象の全体は Ω を含む π系をなすので、第4章 §4.2 の π系による判定から σ加法族どうしが独立になる。
σ(Xt−Xs:t≥s) と FsX は独立.(14.4)
この性質が「過去と独立に新しく足される」という独立増分過程の性格であり、§14.4 のマルコフ性の原型になっている。
Poisson 過程
定義 14.8(Poisson 過程 ★★★)
λ>0 とする。連続時間の過程 (Nt)t≥0 が次の3条件を満たすとき、強度(レート)λ の Poisson 過程と呼ぶ。
- (P1) N0=0 である。各見本路 t↦Nt(ω) は非負整数値・非減少・右連続で、跳びの大きさはすべて 1 である。
- (P2) 独立増分を持つ。
- (P3) 0≤s<t について Nt−Ns∼Po(λ(t−s))。
Nt は「時刻 t までに起きた事象の回数」を表す。客の到着、放射性原子核の崩壊、電話の着信のように、互いに無関係な多数の原因から1回ずつ起きる事象の回数の模型である。(P3) から定常増分を持ち、E[Nt]=V[Nt]=λt である。λ は単位時間あたりの平均回数を表す。
第6章 §6.3 の Poisson の少数の法則から、この定義の意味が分かる。区間 (0,t] を n 等分する。各小区間で独立に、確率 λt/n で1回だけ事象が起きるとする。
起きた回数は Bin(n,λt/n) に従い、分割を細かくすると Po(λt) に近づく。小区間ごとの独立性が、極限では独立増分 (P2) になる。
共分散は独立増分から計算することができる。s<t なら Nt=Ns+(Nt−Ns) と書ける。第2項は Ns と独立なので
Cov(Ns,Nt)=V[Ns]+Cov(Ns,Nt−Ns)=λs=λmin{s,t}(14.5)
となる。到着の時刻と間隔の分布は §14.3 で調べる。
Brown 運動
花粉から出た微粒子が水の中で不規則に動く現象(Brown 運動)の模型として、連続な見本路を持つ独立増分過程を考える。
定義 14.9(Brown 運動 ★★★)
実数値の過程 (Bt)t≥0 が次の3条件を満たすとき、(標準)Brown 運動と呼ぶ。Wiener 過程とも呼ぶ。
- (B1) B0=0 で、各見本路 t↦Bt(ω) は連続である。
- (B2) 独立増分を持つ。
- (B3) 0≤s<t について Bt−Bs∼N(0,t−s)。
(B2)(B3) から有限次元分布が決まる。0<t1<⋯<tn のとき、(Bt1,…,Btn) は独立な正規分布に従う増分の1次変換である。したがって第6章 §6.2 の多変量正規分布 Nn(0,Σ) に従う。共分散は Poisson 過程の (14.5) と同じ計算で
Cov(Bs,Bt)=min{s,t},Σkl=min{tk,tl}(14.6)
となる。
定理 14.10(Brown 運動の存在(主張と筋)★★)
ある確率空間の上に、(B1)–(B3) を満たす過程が存在する。
証明の筋は2通りある。
- 拡張定理と連続性定理。共分散 (14.6) を持つ正規分布の族は両立条件を満たす。Kolmogorov の拡張定理(定理 14.3)から、(B2)(B3) を満たす過程 X を作る。増分のモーメントは次のように評価できる。
E[(Xt−Xs)4]=3(t−s)2
この評価から、Kolmogorov の連続性定理によって、連続な見本路を持つ版 B を取り出す。版とは、各時刻 t で P(Bt=Xt)=1 となる過程のことである。2. Lévy の構成。独立な標準正規の列を、区間の2進分割の各段に割り当てる。折れ線の和の一様収束で、直接連続関数を作る。
完全な証明は確率過程論の本に譲る。
Brown 運動は、ランダムウォークの時間と空間を同時に縮めた極限として現れる。対称単純ランダムウォーク Sk を考え、時刻 t の値を次のように定める。
nS⌊nt⌋
第13章の中心極限定理から、これは各時刻で N(0,t) へ分布収束する。増分の独立性も極限で保たれ、有限次元分布が Brown 運動のものに収束する。見本路全体の分布の収束(Donsker の不変原理)は主張だけにとどめる。
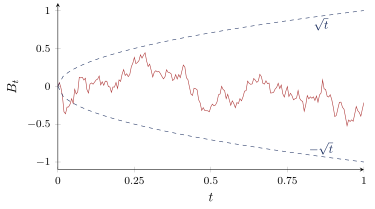
図 14.1 Brown 運動の見本路の近似(幅 1/200 の時刻ごとに独立な N(0,1/200) の増分を足した折れ線。乱数の種は固定)。破線は標準偏差 ±t。細かく見るほど折れ曲がりが増え、どの縮尺でも同じような凹凸を示す。
見本路の性質
Brown 運動の見本路は連続だが、極めて不規則である。その不規則さを3つの性質で表す。
命題 14.11(スケーリング ★★)
c>0 とし、Wt=c−1/2Bct と置く。W も Brown 運動である。
証明
3条件を順に確かめる。
- (B1)。W0=0 である。連続関数 t↦Bct の定数倍は連続である。
- (B2)。t0<t1<⋯<tn に対し、W の増分は次のように書ける。
Wtk−Wtk−1=c−1/2(Bctk−Bctk−1)
これは B の重ならない区間 (ctk−1,ctk] の増分の定数倍なので、独立である。
N(0,c−1⋅c(tk−tk−1))=N(0,tk−tk−1)
時間を c 倍に引き伸ばすと、値は c 倍にしか広がらない。逆に時間を細かく見ると、幅 h の時間での変化は h の程度で、幅そのものよりずっと大きい。この「変化が h」という性質から、次の2つが出る。
定理 14.12(2次変動 ★★★)
t>0 とし、区間 [0,t] の分割を考える。
0=t0<t1<⋯<tn=t分割の幅の最大値を ∣Δ∣=maxk(tk−tk−1) と書く。
QΔ=k=1∑n(Btk−Btk−1)2
について、次が成り立つ。
E[(QΔ−t)2]≤2t∣Δ∣
とくに分割を細かくする(∣Δ∣→0)と、QΔ は区間の長さに2乗平均収束する。
証明
hk=tk−tk−1、Dk=Btk−Btk−1 と置く。(B3) から Dk∼N(0,hk) で、2乗の期待値は hk である。標準正規 Z の4次モーメント E[Z4]=3(第6章 §6.2)を使うと
V[Dk2]=E[Dk4]−(E[Dk2])2=3hk2−hk2=2hk2.
期待値は E[QΔ]=∑khk=t である。(B2) から D12,…,Dn2 は独立なので、分散は和に分かれる。
E[(QΔ−t)2]=V[QΔ]=k=1∑n2hk2≤2∣Δ∣k=1∑nhk=2t∣Δ∣.
右辺は ∣Δ∣→0 で 0 に近づく。
滑らかな関数 f では、次の不等式が成り立つ。
k∑(f(tk)−f(tk−1))2≤kmax∣f(tk)−f(tk−1)∣⋅k∑∣f(tk)−f(tk−1)∣
右辺の第1因子は 0 に、第2因子は全変動(有限)に近づく。したがって2次変動は 0 である。Brown 運動の2次変動が正の値 t であることは、見本路が滑らかな関数とはまったく違うことを示している。
系 14.13(全変動は無限大)
ほとんどすべての見本路は、どの区間 [0,t](t>0)でも全変動が無限大である。
証明
t>0 を固定する。区間を 2m 等分する分割を Δm とする。定理 14.12 から
E[(QΔm−t)2]≤2m2t2
で、右辺は m について和が有限である。Chebyshev の不等式(第10章 §10.1)から、任意の ε>0 について次が成り立つ。
m∑P(∣QΔm−t∣>ε)<∞
第4章 §4.4 の概収束の十分条件から、QΔm→t a.s. である。一方、見本路の全変動を V(ω) とすると
QΔm≤kmax∣Btk−Btk−1∣⋅k∑∣Btk−Btk−1∣≤kmax∣Btk−Btk−1∣⋅V(ω).
連続関数は閉区間で一様連続なので、maxk∣Btk−Btk−1∣→0 である。V(ω)<∞ なら右辺は 0 に近づく。これは QΔm→t>0 と矛盾する。
したがって QΔm→t となる標本点(確率 1)では、V(ω)=∞ である。t を正の有理数全体にわたらせても、零集合の可算和は零集合である。
命題 14.14(固定した時刻での微分不可能性 ★★)
t≥0 を固定する。確率 1 で、見本路は時刻 t で微分可能でない。
証明
hn=1/n として、差分商 Rn=(Bt+hn−Bt)/hn を考える。分子は N(0,hn) に従う。したがって Rn は N(0,n) に従う。Z∼N(0,1) とすると、M>0 について
P(∣Rn∣>M)=P(∣Z∣>M/n)⟶1(n→∞).
事象 An={∣Rn∣>M} の上極限について、第1章 §1.4 の連続性から次が成り立つ。
P(nlimsupAn)=mlimP(n≥m⋃An)≥nlimsupP(An)=1
したがって確率 1 で、∣Rn∣>M が無限個の番号で起きる。つまり limsupn∣Rn∣≥M となる。M=1,2,… の可算個の事象の共通部分をとると、確率 1 で limsupn∣Rn∣=∞ である。時刻 t で微分可能なら Rn は有限の値に収束するので、その事象の確率は 0 である。
命題 14.14 は時刻を固定した主張で、「確率 1 で、どの時刻でも微分可能でない」という強い主張とは異なる。非可算個の時刻の零集合を合併すると、零集合とは限らないからである。
後者も正しく、Paley–Wiener–Zygmund の定理と呼ばれる。その証明には、ある時刻で微分可能なら近くの増分が連続して小さくなる確率を見積もる議論が要る。完全な証明は確率過程論の本に譲る。
Lévy 過程
Poisson 過程と Brown 運動に共通する性質を抜き出すと、次の定義になる。
定義 14.15(Lévy 過程 ★★)
実数値の過程 (Xt)t≥0 が次を満たすとき、Lévy 過程と呼ぶ。
- (L1) X0=0。
- (L2) 独立増分と定常増分を持つ。
- (L3) 確率連続である。すなわち、各時刻 t と ε>0 について次が成り立つ。
h→0limP(∣Xt+h−Xt∣>ε)=0
(L3) は「決まった時刻に跳ぶことはない」という条件である。Poisson 過程は跳ぶが、跳ぶ時刻はランダムなので、決まった時刻で跳ぶ確率は 0 である。実際
P(∣Nt+h−Nt∣>ε)≤P(Nt+∣h∣−Nt−∣h∣≥1)=1−e−2λ∣h∣→0
から (L3) を満たす。Lévy 過程は、見本路が右連続で左極限を持つ版を常にとることができる(主張のみ)。
Lévy 過程の例
- ドリフトつき Brown 運動 Xt=σBt+μt。増分の分布は次のとおりである。
Xt−Xs∼N(μ(t−s),σ2(t−s))
2. Poisson 過程 Nt。3. 複合 Poisson 過程 Yt=∑k=1Ntξk。ξk は独立同分布で、N と独立とする。各到着で大きさ ξk の跳びをする。保険会社への支払いの累計の模型である(確認テスト 14.2-4)。
Lévy 過程の時刻 1 の値は、次のように独立同分布の n 個の和に書ける。
X1=k=1∑n(Xk/n−X(k−1)/n)
特性関数(第8章)で言えば
φX1(u)=(φX1/n(u))n(n=1,2,…)(14.7)
で、どの n についても「何かの分布の n 乗」になっている。この性質を持つ分布を無限分解可能と呼ぶ。
正規・Poisson・ガンマ・Cauchy の各分布は無限分解可能である。無限分解可能な分布の特性関数の一般形は Lévy–Khintchine の公式で書かれる。Lévy 過程はその公式の3つの成分(ドリフト・Brown 運動・跳び)の和に分解される。ここでは名前だけを挙げる。
例題 14.2 Brown 運動の和の分布 ★★
オリジナルB を Brown 運動とし、A=B1+B2+B3 と置く。
- (B1,B2,B3) の共分散行列を書け。
- A の分布を、共分散行列から求める方法と、独立な増分で書き直す方法の2通りで求めよ。
- P(A>7) を標準正規の分布関数で表し、数値を求めよ。
解答
(1) (14.6) から Σkl=min{k,l} で
Σ=111122123.
(2) (B1,B2,B3)∼N3(0,Σ) である。a=(1,1,1)⊤ と置くと、A=a⊤(B1,B2,B3)⊤ は正規分布に従う。平均は 0、分散は Σ の全成分の和である。
V[A]=a⊤Σa=1+1+1+1+2+2+1+2+3=14.
増分で書き直す。次の3つは (B2)(B3) から独立で、N(0,1) に従う。
Z1=B1,Z2=B2−B1,Z3=B3−B2
3つの和を次のように書き直して足す。
B1=Z1,B2=Z1+Z2,B3=Z1+Z2+Z3
すると
A=3Z1+2Z2+Z3,V[A]=9+4+1=14.
独立な正規の1次結合は正規なので(第7章 §7.3 の再生性)、A∼N(0,14) である。2つの方法の答えは一致する。B1 がすべての項に入るので、係数が最も大きいのは最初の増分 Z1 である。
(3) A/14∼N(0,1) なので
P(A>7)=1−Φ(147)=1−Φ(1.8708…)≈0.0307.
確認テスト
オリジナル
- 14.2-1 0<s<t とする。V[Bt+Bs] を求めよ。
- 14.2-2 P(B1>0, B2>0)=83 を示せ。(ヒント:X=B1 と Y=B2−B1 の組の回転不変性。)
- 14.2-3 強度 3 の Poisson 過程について、次の2つを求めよ。
P(N1=2, N2=5),P(N1=2∣N2=5)
4. 14.2-4 強度 λ の Poisson 過程 N をとる。それと独立な独立同分布の列 ξ1,ξ2,… をとり、複合 Poisson 過程 Yt=∑k=1Ntξk を作る。
- (a) 次を示せ。
E[eiuYt]=exp(λt(φξ1(u)−1))
2. (b) λ=3、t=2 とする。ξk は 1 と 2 を半々の確率でとるとする。E[Yt] と V[Yt] を求めよ。5. 14.2-5 [0,1] を n 等分した分割について、次の期待値を求めよ。
E[k=1∑nBk/n−B(k−1)/n]
n→∞ で発散することを確かめ、2次変動の期待値と比べよ。
AI(Claude)が書いた教材を、木下が勉強しながら公開しています。式と数値は検算していますが、誤りが残っているかもしれません。誤りのご指摘・削除のご依頼をいただければ直します。 連絡先:support@tecktom.com
