確率論入門 第15章 §15.2 ★★★ 最初の1歩で場合を分けると、吸収確率と平均到達時間が連立1次方程式の最小の非負解として得られる
到達確率の方程式
集合 A⊂S を固定する。時刻 0 を含めてそこに到達する確率と、到達までの時間の期待値を
hi=Pi(τA<∞),ki=Ei[τA]∈[0,∞](15.14)
と置く。目標が吸収状態の集合なら、hi は吸収確率で、ki は吸収までの平均時間である。目標の外から出発すると、最初の1歩で j に移り、そのあとは j から出発し直す。この考察を式にしたものが次の定理である。
定理 15.10(到達確率は最小の非負解 ★★★)
h=(hi)i∈S は連立方程式
hi=1(i∈A),hi=j∈S∑pijhj(i∈/A)(15.15)
の非負解のうち最小のものである。すなわち、次の2つが成り立つ。
- h は (15.15) を満たす。
- (15.15) を満たす任意の非負の x=(xi) について、すべての成分で xi≥hi である。
証明
方程式を満たすこと。 出発点で分ける。
- i∈A なら τA=0 である。よって hi=1 である。
- i∈/A なら τA≥1 である。到達が起きるのは、時刻 1 以降に A に入るときである。
時刻 1 でのマルコフ性から
Pi(τA<∞∣X1=j)=Pj(τA<∞)=hj
なので、全確率の公式から
hi=j∑Pi(X1=j)Pi(τA<∞∣X1=j)=j∑pijhj
となる。
最小であること。 x を (15.15) の非負解とする。すべての n≥0 と状態について
xi≥Pi(τA≤n)(15.16)
を n についての帰納法で示す。
- n=0 のとき。 右辺は、目標の中では 1=xi、外では 0≤xi である。
- n から n+1 へ。 A の中では右辺は 1=xi である。A の外では、1歩目で分けて
xi=j∑pijxj≥j∑pijPj(τA≤n)=Pi(τA≤n+1)
となる(最後の等号は時刻 1 でのマルコフ性)。よって n+1 でも成り立つ。n→∞ とすると、確率の下からの連続性から
Pi(τA≤n)↑Pi(τA<∞)=hi
なので、xi≥hi である。
定理 15.11(平均到達時間は最小の非負解 ★★★)
k=(ki) は連立方程式
ki=0(i∈A),ki=1+j∈/A∑pijkj(i∈/A)(15.17)
の [0,∞] に値をとる解のうち最小のものである。
証明
方程式を満たすこと。 i∈/A なら τA≥1 である。到達時間は、X1 から出発し直した到達時間に 1 を足したものである。マルコフ性から
Ei[τA∣X1=j]=1+kj(j∈A なら kj=0)
なので
ki=j∑pij(1+kj)=1+j∈/A∑pijkj
である。
最小であること。 y を (15.17) の非負解とする。A の外の i について、方程式を繰り返し代入すると
yi=1+j1∈/A∑pij1yj1=1+j1∈/A∑pij1+j1,j2∈/A∑pij1pj1j2yj2=Pi(τA≥1)+Pi(τA≥2)+j1,j2∈/A∑pij1pj1j2yj2
となる。Pi(τA≥m+1) は、時刻 1 から m までずっと目標の外にいる確率である。よって
Pi(τA≥m+1)=j1,…,jm∈/A∑pij1⋯pjm−1jm
である。n 回代入して、非負の最後の項を捨てると
yi≥m=1∑nPi(τA≥m)
である。n→∞ とすると、右辺は
m≥1∑Pi(τA≥m)=Ei[τA]=ki
に収束する。
最小性の条件は飾りではない。§15.1 の偏りのあるランダムウォークで、原点だけの集合 A={0} を考える。定数 hi≡1 も (15.15) を満たすが、実際の到達確率は 1 より小さいことがある(確認テスト 15.2-1)。
方程式だけでは解が1つに決まらないとき、どの解が確率を表すかを決めるのが最小性である。状態空間が有限のときは次のように解が1つに決まる。
命題 15.12(有限の場合の一意性 ★★)
S∖A が有限で、そのどの状態からも A が到達可能であるとする。S∖A に制限した遷移行列を Q と書く。このとき次が成り立つ。
- I−Q は正則で、Qn→0 である。
- (15.15) と (15.17) はどちらも有界な解をただ1つもち、それが h と k である。
- とくに、すべての状態で hi=1 かつ ki<∞ である。
証明
S∖A の状態はすべて、§15.1 の意味で過渡的である。実際、目標の外の各状態 i には、A に到達する経路がある。その確率を αi>0、長さを mi とする。そして
α=i∈/Aminαi,m=i∈/Amaxmi
と置く。目標の外のどこから出発しても、m ステップ以内に目標に入る確率は α 以上である。マルコフ性を m ステップごとに使うと、次の評価を得る。
Pi(τA>ℓm)(Qn)ij≤(1−α)ℓ≤Pi(τA>n) → 0
よって Qn→0 で、∑nQn は収束する。さらに
(I−Q)n=0∑NQn=I−QN+1→I
から、I−Q は正則で (I−Q)−1=∑nQn である。
- k の一意性。 (15.17) の A の外の部分は (I−Q)k=1 と書ける。よって解は k=(I−Q)−11 ただ1つである。
- h の一意性。 (15.15) の2つの有界な解の差を u とする。目標の外で u=Qu を満たすので、u=Qnu→0 となる。よって解はただ1つである。
平均到達時間が有限であることも、上の評価から出る。
Ei[τA]=m∑Pi(τA≥m)≤ℓ∑m(1−α)ℓ<∞
吸収的な連鎖の行列による計算
状態が有限であるとする。過渡的な状態の集合を T、吸収状態の集合を A とする。過渡的な状態を先に並べると、遷移確率行列は
P=(Q0RI)(15.18)
の形になる。Q は過渡的な状態どうしの遷移で、R は過渡的な状態から吸収状態への遷移である。命題 15.12 の (I−Q)−1 を基本行列と呼び、N=(I−Q)−1 と書く。例題 15.1 で見たように、成分 Nij=G(i,j) は、出発点から過渡的な状態 j を訪れる回数の期待値である。
命題 15.13(基本行列による公式 ★★)
i∈T、a∈A について次が成り立つ。
- i から出発して a に吸収される確率を考える。これは行列 B=NR の成分である。
- 吸収までの時間の期待値は、ベクトル t=N1 の i 成分である。ここで 1 はすべて 1 の列ベクトルである。
証明
(1) 吸収状態 a に吸収されるのは、ある時刻に過渡的な状態 j にいて、次の1歩でそこへ移るときである。この事象は時刻と j について排反なので、確率は
n∑j∈T∑(Qn)ijRja=(NR)ia
である。
(2) 吸収までの時間は、過渡的な状態に滞在する回数の合計 ∑j∈TNj である。よって期待値は
j∈T∑Nij=(N1)i
である。
ギャンブラーの破産
所持金 i 円の賭け手が、1 円を賭ける勝負をくり返す。毎回、確率 p で 1 円勝ち、確率 q=1−p で 1 円負ける。所持金が 0 円(破産)か N 円(目標)になったらやめる。所持金は状態空間 {0,1,…,N} 上のマルコフ連鎖で、両端は吸収状態である(図 15.2)。
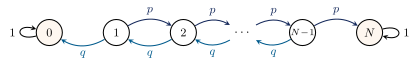
図 15.2 ギャンブラーの破産の連鎖。両端の 0 と N(色付き)は吸収状態である。内部の状態からは確率 p で右へ、q で左へ移る。
定理 15.14(ギャンブラーの破産 ★★★)
r=q/p と置く。所持金 i から出発して、破産する前に目標に達する確率と、賭けが終わるまでの回数の期待値を
ui=Pi(τN<τ0),Di=Ei[τ{0,N}]
と書く。これらは
uiDi=⎩⎨⎧1−rN1−riNi(p=q),(p=q),=⎩⎨⎧q−pi−q−pN⋅1−rN1−rii(N−i)(p=q),(p=q)(15.20)(15.22)
である。
証明
状態は有限で、内部のどの状態からも 0 に到達できるので、命題 15.12 から、方程式の有界な解がただ1つあり、それが求める量である。
ui。 方程式は次のとおりである。
u0=0,uN=1,ui=pui+1+qui−1(1≤i≤N−1)
p+q=1 を使って ui=(p+q)ui と書き直すと
p(ui+1−ui)=q(ui−ui−1),すなわちui+1−ui=r(ui−ui−1)
となる。c=u1−u0=u1 と置くと、差は ui+1−ui=ric である。足し合わせて
ui=c(1+r+⋯+ri−1)=⎩⎨⎧c1−r1−rici(r=1),(r=1)
である。uN=1 から c を決めると (15.20) を得る。
Di。 方程式は次のとおりである。
D0=DN=0,Di=1+pDi+1+qDi−1
p=q=21 のとき、Di=i(N−i) を入れると
1+21[(i+1)(N−i−1)+(i−1)(N−i+1)]=1+21[2i(N−i)−2]=i(N−i)
で方程式を満たし、境界条件も満たす。p=q のときは、特殊解として Di=i/(q−p) を試す。
1+q−pp(i+1)+q(i−1)=1+q−pi−(q−p)=q−pi
で方程式を満たす。斉次方程式 Di=pDi+1+qDi−1 の解は、ui の計算と同じ形をしている。よって一般解は
Di=q−pi+α+βri
である。境界条件から定数を決める。
D0=0DN=0 ⟹ β=−α ⟹ α(1−rN)=−q−pN
これで (15.22) を得る。
目標を無限に遠くした極限 N→∞ は、無限に裕福な相手との賭けにあたる。破産確率 hi=Pi(τ0<∞) を求めたい。
状態空間 {0,1,2,…} は無限なので、命題 15.12 は使えない。最小性で決める。方程式と一般解は次のとおりである。
h0=1,hi=phi+1+qhi−1;hi={1−β+βri1+βi(r=1),(r=1)
- p≤q(r≥1)なら確率 1 で破産する。 β<0 だと、所持金の大きいところで hi<0 となる。よって非負解は β≥0 に限られ、そのとき hi≥1 である。最小の非負解は β=0 の hi=1 である。
- p>q なら破産確率は (q/p)i。 このとき r<1 である。非負であるためには 1−β≥0 が必要である。解 hi=1−β(1−ri) は、β が大きいほど小さい。最小の非負解は β=1 のときで
hi=ri=(pq)i
である。
2つ目の結果は、定理 15.8 の左右を入れ替えた形と一致する。「1 段下に達する確率 q/p」を、所持金の段数分だけ独立に掛け合わせたものである(強マルコフ性)。
例題 15.3 少し不利な賭け ★★
オリジナル所持金 5 円、目標 10 円で、1回の勝率が p=0.45 の賭けをする。
- 目標に達する確率 u5 と、賭けの回数の期待値 D5 を求めよ。
- 公正な賭け(p=0.5)の場合と比べよ。
解答
(1) r=0.55/0.45=11/9 である。1−r10=(1−r5)(1+r5) なので、(15.20) は
u5=1−r101−r5=1+r51
と簡単になる。r5=(11/9)5=161051/59049≈2.7274 から u5≈1/3.7274≈0.2683 である。(15.22) で q−p=0.1 なので
D5=0.15−0.110u5=50−100×0.2683≈23.17
である。
(2) 公正な賭けでは u5=5/10=0.5、D5=5×5=25 である。1回あたりの勝率が 0.05 下がるだけで、目標に達する確率は 0.5 から約 0.27 に下がる。1回ごとの不利は小さくても、所持金の変化は D5≈23 回分の偏りを積み重ねる。所持金の平均の変化は −0.1 円/回なので、約 23 回で平均 −2.3 円ずれ、これは目標までの距離 5 円に比べて無視できない。
例題 15.4 硬貨の表裏の並びを待つ ★★
オリジナル公正な硬貨を投げ続ける。表を H、裏を T と書く。
- 「HH」が初めて現れるまでの投げる回数の期待値を、状態「直前の進み具合」の連鎖と基本行列で求めよ。
- 「HT」についても同じことをせよ。どちらも表が2回続く確率は 41 なのに、期待値が異なる理由を述べよ。
解答
(1) 状態を「進みなし(s0)」「直前が H(s1)」「HH が完成(吸収)」とする。
- 進みなしの状態からは、H で s1 に、T で同じ状態に移る。
- s1 からは、H で完成し、T で s0 に戻る。
過渡的な部分の行列と基本行列は
Q=(2121210),I−Q=(21−21−211),N=(I−Q)−1=4(1212121)=(4222)
である(det(I−Q)=21−41=41)。命題 15.13 から、吸収までの時間の期待値は N1=(6,4)⊤ で、最初の状態 s0 からの期待値は 6 回である。
(2) 「HT」では、直前が H の状態 s1 から H が出ても、同じ状態に留まる。T が出れば完成する。進みなしの状態からの移り方は (1) と同じである。
Q=(2102121),N=(I−Q)−1=(2022),N1=(42)
で、期待値は 4 回である。
違いは失敗したときの戻り先にある。HH を待っているときに s1 で T が出ると、進みが失われて s0 に戻る。HT を待っているときに s1 で H が出ても、その H が新しい「直前の H」になるので進みは失われない。進みを失う確率がある分だけ、HH の方が待ち時間が長い。
確認テスト
オリジナル
- 15.2-1 {0,1,2,…} 上の連鎖を、p>q として次で定める。
pi,i+1=p,pi,i−1=q(i≥1),p00=1
原点だけの集合 A={0} を考える。定数 xi≡1 が (15.15) を満たすことを確かめよ。また、これが到達確率でない理由を述べよ。2. 15.2-2 ギャンブラーの破産で N=6、i=2 とする。次を求めよ。
公正な場合(p=21)の到達確率と平均回数 u2,D2。
p=32 のときの u2。
15.2-3 {0,1,…,N} 上の連鎖を次で定める。
- 0 からは確率 1 で 1 へ移る。
- 1≤i≤N−1 からは、確率 21 ずつで左右の隣へ移る。
- N は吸収状態とする。
ki=Ei[τN]=N2−i2 を示せ。また N=3 のとき、k0,k1,k2 を方程式から直接求めて一致を確かめよ。4. 15.2-4 公正な硬貨で「HTH」が初めて現れるまでの投げる回数の期待値を、一次ステップ解析で求めよ。
AI(Claude)が書いた教材を、木下が勉強しながら公開しています。式と数値は検算していますが、誤りが残っているかもしれません。誤りのご指摘・削除のご依頼をいただければ直します。 連絡先:support@tecktom.com
