確率論入門 第15章 §15.1 ★★★ 出発点に確率1で戻る状態が再帰的、戻らない可能性のある状態が過渡的で、遷移確率の和が発散するかどうかで判定できる
第14章では、マルコフ連鎖を遷移確率行列で記述し、n ステップの遷移確率を行列の積で計算する方法を整えた。この章では、時刻 n を大きくしたときの連鎖の振る舞いを調べる。問いは次の4つに分かれる。
- 出発点に戻ってくるか(§15.1)。戻ってくる確率が 1 の状態を再帰的、1 未満の状態を過渡的と呼び、遷移確率の和(Green 関数)で判定する。1次元・2次元の対称なランダムウォークは再帰的で、3次元では過渡的になる。第7章 確認テスト 7.4-5 で前提にした「対称な単純ランダムウォークはいつか必ず +1 に達する」もこの節で示す。
- どこに吸収されるか、いつ吸収されるか(§15.2)。最初の1歩で場合を分けると、吸収確率と平均到達時間が連立1次方程式の解として得られる。
- 分布はどこへ落ち着くか(§15.3)。既約で正再帰的な連鎖には定常分布がただ1つあり、その値は平均再帰時間の逆数である。周期が 1 なら、n ステップの遷移確率は定常分布に収束する。
- 時間平均は何に収束するか(§15.4)。1本の見本路に沿った時間平均が、定常分布による平均にほとんど確実に収束する(エルゴード定理)。証明には、再生過程と再生報酬定理を使う。
§15.5 では、これらの結果の応用として、目的の分布からの標本をマルコフ連鎖で作る方法(MCMC と Metropolis 法)と、大きな状態空間をもつ連鎖を1次元の連鎖へ還元する方法を扱う。
第14章から借りる定義と結果
状態空間 S は有限または可算の集合とする。(Xn)n≥0 は遷移確率行列
P=(pij)i,j∈S
をもつマルコフ連鎖とする。すなわち、すべての n と状態の列について
P(Xn+1=j∣X0=i0,…,Xn−1=in−1,Xn=i)=pij(15.1)
が成り立つ(条件の確率が正のとき)。出発点を X0=i とした確率を Pi と書く。その期待値は Ei と書く。初期分布が μ のときは Pμ と書く。
n ステップの遷移確率を pij(n)=Pi(Xn=j) と書く。これは行列 Pn の成分に等しい。これは Chapman–Kolmogorov 方程式
pij(m+n)=k∈S∑pik(m)pkj(n),pij(m+n)≥pik(m)pkj(n)(15.2)
を満たす(pij(0)=δij)。自然なフィルトレーションは Fn=σ(X0,…,Xn) である。集合 A⊂S への到達時刻を、時刻 0 を数えるものと数えないものの2種類で
τA=inf{n≥0:Xn∈A},TA=inf{n≥1:Xn∈A},Tj=T{j}(15.3)
と書く(inf∅=∞)。どちらも停止時刻である(第14章 §14.1)。
第14章 §14.4 の強マルコフ性を次の形で使う。τ を停止時刻とする。事象 A は、すべての m≥0 で
A∩{τ=m}∈Fm
を満たすとする。このとき
P(A, τ<∞, Xτ=i, Xτ+1=j1,…,Xτ+n=jn)=P(A, τ<∞, Xτ=i)Pi(X1=j1,…,Xn=jn)(15.4)
が成り立つ。言葉で言えば、停止時刻で連鎖を切ると、その後は Xτ から出発した新しい連鎖と同じ法則に従い、それまでの経路と独立である。
第14章 §14.5 の状態の分類を、式の形で書いておく。
- 次の条件を満たすとき、j は i から到達可能であるという。
ある n≥0 で pij(n)>0
これを i→j と書く。両向きに到達可能な2つの状態は連絡するといい、i↔j と書く。↔ は同値関係で、その同値類をクラスと呼ぶ。
- クラスが1つだけのとき、連鎖は既約であるという。集合 C⊂S から出る遷移が無い、すなわち
i∈C, pij>0 ⟹ j∈C
を満たすとき、C は閉じているという。
- 状態 i の周期を d(i)=gcd{n≥1:pii(n)>0} で定める。d(i)=1 の状態を非周期的と呼ぶ。同じクラスの状態は同じ周期をもつ。
この章の結果のうち、全変動距離による収束(§15.3)には第5章 §5.5 の全変動距離
dTV(μ,ν)=21j∑∣μj−νj∣
を使う。エルゴード定理(§15.4)には第12章 §12.2 の Kolmogorov の強法則を使う。これは、独立同分布で E∣X1∣<∞ なら標本平均が E[X1] にほとんど確実に収束する、という定理である。ランダムウォークの計算では、第8章 §8.1 の確率母関数の考え方を使う。
初到達の確率と分解公式
状態 i から出発して状態 j をめざす。時刻 n に初めて達する確率を fij(n) と書く。いつか達する確率を fij と書く。式では
fij(n)=Pi(Tj=n),fij=Pi(Tj<∞)=n=1∑∞fij(n)(15.5)
である。i=j の場合の fjj は「出発点をいったん出たあと、そこへ戻ってくる確率」である。
時刻 n に j にいるという事象を、初めてそこに達した時刻で分ける。初めて達したあとは j から出発し直すので、次の分解が成り立つ。
命題 15.1(初到達による分解 ★★★)
すべての i,j∈S と n≥1 について
pij(n)=m=1∑nfij(m)pjj(n−m).(15.6)
証明
Xn=j なら Tj≤n なので、次は排反な和である。
{Xn=j}=m=1⋃n{Tj=m, Xn=j}
事象 {Tj=m}={X1=j,…,Xm−1=j, Xm=j} は Fm に属する。その上では Xm=j である。定まった時刻 m でのマルコフ性(第14章 §14.4)から
Pi(Tj=m, Xn=j)=Pi(Tj=m)Pj(Xn−m=j)=fij(m)pjj(n−m)
となる。m=1,…,n について足せば (15.6) を得る。
(15.6) は畳み込みの形をしているので、母関数に移ると積になる。∣s∣<1 について
Pij(s)=n=0∑∞pij(n)sn,Fij(s)=n=1∑∞fij(n)sn(15.7)
と置く。どちらの係数も [0,1] に入るので、級数は ∣s∣<1 で絶対収束する。(15.6) の両辺に sn を掛けて n≥1 で足す。n=0 の項 pij(0)=δij を補うと
Pjj(s)=1+Fjj(s)Pjj(s),Pij(s)=Fij(s)Pjj(s)(i=j)(15.8)
を得る。前者を解くと
Pjj(s)=1−Fjj(s)1
である。
再帰と過渡の定義と Green 関数
定義 15.2(再帰と過渡 ★★★)
状態 j について、
- fjj=1 のとき、j は再帰的(recurrent)であるという。
- fjj<1 のとき、j は過渡的(transient)であるという。
j を訪れる回数を、時刻 0 も数えて
Nj=n=0∑∞1{Xn=j}
と置く。その期待値
G(i,j)=Ei[Nj]=n=0∑∞pij(n)(15.9)
を Green 関数と呼ぶ。2つ目の等号は、非負の項の和と期待値の交換(第5章 §5.2 の単調収束定理)による。
定理 15.3(Green 関数による判定 ★★★)
状態 j について次が成り立つ。
- Pj(Nj≥k)=fjjk−1(k=1,2,…)。
- j が再帰的なら、Pj(Nj=∞)=1 である。とくに G(j,j)=∞ である。
- j が過渡的なら、Pj のもとで訪問回数は幾何分布に従う。成功確率は 1−fjj である。期待値は有限で
G(j,j)=1−fjj1<∞
である。
とくに、j が再帰的であることと ∑npjj(n)=∞ は同値である。また i=j について
G(i,j)=fijG(j,j)
が成り立つ。
証明
(1) k 回目の滞在の時刻を σk と置く。σ1=0 である。k 回目が無ければ σk=∞ とする。
σk は停止時刻で、{Nj≥k}={σk<∞} である。σk<∞ のとき Xσk=j である。k+1 回目の滞在が起きるのは、時刻 σk のあとに再び戻ってくるときである。強マルコフ性 (15.4) を τ=σk、A=Ω で使い、その後の経路について和をとると
Pj(Nj≥k+1)=Pj(σk<∞)Pj(Tj<∞)=Pj(Nj≥k)fjj
を得る。Pj(Nj≥1)=1 から帰納法で Pj(Nj≥k)=fjjk−1 である。
(2) fjj=1 なら、(1) から Pj(Nj≥k)=1 がどの回数でも成り立つ。確率の上からの連続性(第1章 §1.4)により
Pj(Nj=∞)=klimPj(Nj≥k)=1
である。したがって G(j,j)=Ej[Nj]=∞ である。
(3) fjj<1 なら
Pj(Nj=k)=fjjk−1−fjjk=fjjk−1(1−fjj)
で、これは幾何分布である。非負整数値の確率変数の期待値は E[N]=∑k≥1P(N≥k) で計算できるので
G(j,j)=k=1∑∞fjjk−1=1−fjj1
である。最後の主張を示す。i=j とする。j への訪問は事象 {Tj<∞} の上でだけ起きる。Tj 以後は j から出発し直すので
Ei[Nj]=Pi(Tj<∞)Ej[Nj]
となる。
(15.8) から同じ結論を得ることもできる。s↑1 とすると、単調収束定理により
Pjj(s)↑G(j,j),Fjj(s)↑fjj
なので、G(j,j)=1/(1−fjj) である。fjj=1 なら右辺は ∞ と読む。
注意
- 過渡的な状態には有限回しか来ない。 G(i,j)<∞ なら、訪問回数は Pi-a.s. で有限である。とくに過渡的な j については pij(n)→0 となる。収束する級数の項は 0 に近づくからである。
- 判定に fjj を求める必要はない。 pjj(n) の漸近形が分かれば、級数の収束・発散だけで判定できる。ランダムウォークではこの方法を使う。
クラスの性質
定理 15.4(再帰性はクラスの性質 ★★★)
i↔j とする。i が再帰的なら、j も再帰的である。したがって、1つのクラスの状態はすべて再帰的か、すべて過渡的である。
証明
i↔j なので、ある a,b≥0 で
pji(a)>0,pij(b)>0
となる。(15.2) の不等式を2回使うと、すべての n で
pjj(a+n+b)≥pji(a)pii(n)pij(b)
である。n について足す。右辺は正の定数 pji(a)pij(b) と、発散する級数 ∑npii(n) の積なので発散する。よって ∑npjj(n)=∞ となり、定理 15.3 から j は再帰的である。
命題 15.5(再帰的な状態からは戻ってくる ★★★)
再帰的な状態 i から j へ到達可能とする。このとき fji=1 である。とくに j→i である。さらに j も再帰的で、fij=1 も成り立つ。
証明
j=i なら明らかなので j=i とする。
i→j なので、出発点から出て、途中で出発点を通らずに j に達する経路が正の確率で存在する。実際、pij(n)>0 となる経路をとり、最後に i を通った時刻より後の部分を使えばよい。この経路の確率を α>0 とする。この経路で j に達し、そのあと二度と出発点に戻らなければ、i への戻りは起きない。強マルコフ性から
1−fii=Pi(Ti=∞)≥α(1−fji)
である。fii=1 なので左辺は 0 である。α>0 から fji=1 を得る。
すると j→i なので i↔j である。定理 15.4 から j は再帰的である。役割を入れ替えれば fij=1 である。
系 15.6(閉じたクラスと有限の状態空間 ★★★)
- 再帰的なクラスは閉じている。
- 有限の閉じたクラスは再帰的である。とくに、有限の状態空間をもつ既約な連鎖のすべての状態は再帰的である。
証明
(1) 再帰的なクラスの状態 i から、1歩で状態 j へ移れるとする。このとき i→j である。命題 15.5 から j→i となり、j∈C である。
(2) 有限の閉じたクラス C の状態 i から出発する。連鎖は C を出ないので、訪問回数の合計は
j∈C∑Nj=∞
である。期待値をとると ∑j∈CG(i,j)=∞ となる。C は有限なので、和のどれかの項が発散する。その項を G(i,j)=∞ とする。定理 15.3 から
G(j,j)≥fijG(j,j)=G(i,j)=∞
なので、j は再帰的である。定理 15.4 からクラス全体が再帰的である。
無限の状態空間では (2) は成り立たない。偏りのあるランダムウォークは既約だが、次の小節で見るようにすべての状態が過渡的である。
例題 15.1 有限の連鎖の分類と Green 関数 ★★
オリジナルS={1,2,3,4} 上の連鎖を次の遷移確率で定める。
p12=p13=21,p21=21, p22=41, p24=41,p34=1,p43=1.
- クラスに分け、各クラスが再帰的か過渡的かと周期を答えよ。
- 戻る確率と到達確率 f11,f22,f12 を求めよ。また Green 関数 G(1,1),G(2,2),G(1,2) を求めよ。
- 過渡的な状態の部分の行列を Q とする。(I−Q)−1 が (2) の Green 関数を並べたものに一致することを確かめよ。
解答
(1) 1→2→1 なので 1↔2 である。同様に 3↔4 である。状態1から3へは行けるが、3 からは {3,4} を出ない。よってクラスは {1,2} と {3,4} の2つである。
- {3,4} は再帰的で周期2。 閉じた有限のクラスなので、系 15.6 から再帰的である。3 と 4 を決定的に往復するので、p33(n)>0 となるのは n が偶数のときだけである。
- {1,2} は過渡的で周期1。 p13>0 なので閉じていない。系 15.6 (1) の対偶から過渡的である。p22>0 なので周期は 1 である。
(2) まず f22 を求める。2 に戻る道は2通りある。
- 1歩目でその場に留まる道。確率は 41 である。
- 1 に移ってから、次の1歩で 2 に戻る道。1 からは 2 か 3 にしか行けず、3 に行けば戻れない。確率は
p21p12=21⋅21=41
である。よって
f22=41+41=21,G(2,2)=1−f221=2.
次に f11 を求める。1 に戻るには、まず確率 21 で 2 に行き、2 から 4 より先に 1 に行く必要がある。2 では毎回、1・2・4 に 21,41,41 で移る。留まる分を除くと、1 が先になる確率は
3/41/2=32
である。よって
f11=21⋅32=31,G(1,1)=1−f111=23.
1 から 2 に達するのは、最初に 2 に行くときだけである。よって f12=21 で、定理 15.3 から
G(1,2)=f12G(2,2)=1
である。
(3) 過渡的な部分の行列と行列式は
Q=(0212141),det(I−Q)=1⋅43−41=21
なので
(I−Q)−1=2(4321211)=(23112).
これは Green 関数を並べた行列
(G(1,1)G(2,1)G(1,2)G(2,2)),G(2,1)=f21G(1,1)=32⋅23=1
に一致する。過渡的な状態どうしの n ステップの遷移確率は Qn の成分である。よって G=∑nQn=(I−Q)−1 となるのは当然である。この関係は §15.2 で吸収の計算に使う。
1次元のランダムウォーク
0<p<1 と q=1−p を使い、整数の上の単純ランダムウォークを
pi,i+1=p,pi,i−1=q
で定める。既約で、周期は 2 である。原点に 2n ステップで戻るには、右と左を n 回ずつ選べばよいので
p00(2n)=(n2n)(pq)n,p00(2n+1)=0(15.10)
である。Stirling の公式 n!∼2πn(n/e)n を使うと
(n2n)∼πn4n,p00(2n)∼πn(4pq)n.
ここで 4pq=1−(p−q)2≤1 で、等号は p=q=21 のときだけである。
- p=21 なら、級数は等比級数で抑えられて収束する。
- p=21 なら、∑n−1/2=∞ で発散する。
よって次が分かる。
定理 15.7(1次元のランダムウォーク ★★★)
Z 上の単純ランダムウォークについて、次が成り立つ。
- p=21 のとき再帰的である。
- p=21 のとき過渡的である。
母関数は
P00(s)=1−4pqs21,F00(s)=1−1−4pqs2(∣s∣<1)(15.11)
で、原点に戻る確率は f00=1−∣p−q∣ である。
証明
前半は上で示した。母関数には二項級数
(1−x)−1/2=n∑(n2n)(4x)n(∣x∣<1)
を使う。x=4pqs2 を入れれば、(15.10) から P00 が得られる。(15.8) から F00=1−1/P00 である。s↑1 とすると
f00=1−1−4pq=1−(p−q)2=1−∣p−q∣
となる。
次に、第7章 確認テスト 7.4-5 で前提にした「+1 への到達」を示す。
定理 15.8(+1 への到達 ★★★)
原点から出発する単純ランダムウォークについて、T1 の確率母関数は
Φ(s)=E0[sT1]=2qs1−1−4pqs2(0<s<1)(15.12)
である(T1=∞ の上では sT1=0 と読む)。したがって
P0(T1<∞)=min(1,qp)
で、とくに対称な場合(p=21)は確率 1 で到達する。平均到達時間は次のとおりである。
- p>q なら E0[T1]=1/(p−q) である。
- p=q なら E0[T1]=∞ である。
証明
最初の1歩で場合を分ける。
- 1歩目が右。 X1=+1 なら T1=1 である。
- 1歩目が左。 X1=−1 なら、まず 0 に戻り、そこから +1 に達しなければならない。遷移確率は平行移動で変わらない。よって −1 から 0 に達するまでの時間は、T1 と同じ分布をもつ。 0 に戻った時刻は停止時刻である。強マルコフ性 (15.4) により、そこから +1 に達するまでの時間は、それまでの時間と独立で、やはり T1 と同じ分布をもつ。
したがって、1歩目が左のとき T1 は 1+T′+T′′ と同じ分布に従う。ここで T′,T′′ は T1 の独立な複製である。母関数で書くと
Φ(s)=ps+qsΦ(s)2(15.13)
を得る。複製のどちらかが ∞ なら和も ∞ である。これは s∞=0 の読み方と整合する。これは Φ の2次方程式 qsΦ2−Φ+ps=0 で、根は
Φ(s)=2qs1±1−4pqs2
である。T1≥1 なので 0≤Φ(s)≤s である。よって s↓0 で Φ は 0 に近づかなければならない。
+ の根は s↓0 で発散するので、マイナスの根が正しい。これで (15.12) を得る。両辺は s について連続なので、根の選び方は (0,1) 全体で変わらない。
s↑1 とすると、単調収束定理により Φ(s)↑P0(T1<∞) で、
P0(T1<∞)=2q1−∣p−q∣=⎩⎨⎧2q2q=12q2p=qp(p≥q),(p<q)
となる。平均は Φ′(1−) である。
p>q のときを考える。(15.13) を微分して、s=1 と Φ(1)=1 を入れる。
Φ′Φ′(1)(1−2q)=p+qΦ2+2qsΦΦ′=p+q=1
1−2q=p−q なので E0[T1]=1/(p−q) である。
p=q=21 のときは Φ(s)=(1−1−s2)/s で、商の微分から
Φ′(s)=s21(1−s2s2−1+1−s2) ⟶ ∞(s↑1)
となる。単調収束定理から
E0[T1]=n∑nP0(T1=n)=s↑1limΦ′(s)=∞
である。
対称な場合の結論は「+1 には確率 1 で達するが、達するまでの平均時間は無限大」である。これは第7章 確認テスト 7.4-5 で Wald の等式から導いた E[N]=∞ と一致する。
また、再帰性からも P0(T1<∞)=1 が出る。対称なランダムウォークは既約で、原点は再帰的である。よって命題 15.5 から f01=1 である。
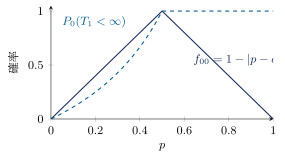
図 15.1 Z 上の単純ランダムウォークで、原点に戻る確率 f00(実線)と +1 に達する確率 P0(T1<∞)=min(1,p/q)(破線)。f00=1 となるのは p=21 の1点だけである。p>21 では +1 には必ず達するが、原点には確率 1−(p−q) でしか戻らない。
多次元のランダムウォーク
Zd 上の対称な単純ランダムウォークは、各ステップで 2d 個の隣の点のどれかへ等確率で移る。2次元と3次元を調べる。
定理 15.9(Pólya の定理 ★★★)
Zd 上の対称な単純ランダムウォークについて、次が成り立つ。
- d=1,2 で再帰的である。
- d=3 で過渡的である。d≥4 でも過渡的である。
証明
d=2。 位置を (Xn,Yn) とし、座標を45度回して
Un=Xn+Yn,Vn=Xn−Yn
と置く。1歩の変位は (±1,0),(0,±1) の4通りである。これに対応する (U,V) の変位は (+1,+1),(−1,−1),(+1,−1),(−1,+1) で、どれも等確率である。
したがって、新しい2つの座標の変位は、それぞれ等確率で +1 か −1 をとる。両者は互いに独立である。つまり Un と Vn は独立な1次元の対称ランダムウォークである。原点に戻るのは U2n=V2n=0 のときなので
p00(2n)=((n2n)2−2n)2∼πn1.
∑1/n=∞ なので再帰的である。
d=3。 2n ステップで原点に戻るのは、3つの軸の正の向きと負の向きを同じ回数ずつ選ぶときである。その回数を軸ごとに i,j,k 回(i+j+k=n)とすると
p00(2n)=i+j+k=n∑(i!j!k!)2(2n)!6−2n=(n2n)2−2ni+j+k=n∑(i!j!k!n!3−n)2.
和の中の cijk=i!j!k!n!3−n は3項分布の確率なので、合計は 1 である。よって
∑cijk2≤maxcijk∑cijk=maxcijk
である。3項分布の確率が最大になるのは、3つの回数が n/3 に最も近いときである。Stirling の公式から、n によらない定数 C を使って次のように評価できる。
maxcijk≤nC
(n2n)2−2n≤1/n と合わせて
p00(2n)≤n3/2C,n∑p00(2n)<∞
となり、過渡的である。d≥4 では、最初の3成分に注目した同様の評価で過渡的であることが示せる。
3次元の Green 関数の値は、数値計算で G(0,0)≈1.5164 と求まる。原点に戻る確率は
f00=1−G(0,0)1≈0.340
である。3次元の対称なランダムウォークは、約 66% の確率で原点に二度と戻らない。
例題 15.2 偏りのあるランダムウォークの数値 ★★
オリジナルZ 上の単純ランダムウォークで p=0.6 とする。X0=0 のとき次を求めよ。
- 原点に戻る確率 f00 と、原点を訪れる回数の期待値 G(0,0)。後者は (15.11) からも計算して一致を確かめよ。
- +1 に達する確率と、達するまでの平均時間。
- −1 に達する確率。
解答
(1) 定理 15.7 と定理 15.3 から
f00=1−∣0.6−0.4∣=0.8,G(0,0)=1−0.81=5
である。母関数から計算しても
G(0,0)=s↑1limP00(s)=(1−4pq)−1/2=(1−0.96)−1/2=0.04−1/2=5
で、一致する。
(2) p>q なので、定理 15.8 から
P0(T1<∞)=1,E0[T1]=p−q1=0.21=5
である。
(3) 左右を入れ替えると、−1 に達する確率は、勝ち負けの確率を入れ替えた式で
min(1,pq)=0.60.4=32
である。(1) の戻る確率と合わせて確かめておく。原点に戻るのは、最初に右へ行ってから 0 に戻るか、左へ行ってから 0 に戻るときである。それぞれの確率を掛けて足すと
f00=0.6⋅32+0.4⋅1=0.8
となり、(1) と一致する。
確認テスト
オリジナル
- 15.1-1 状態空間が有限のマルコフ連鎖では、すべての状態が過渡的になることはない。その理由を述べよ。
- 15.1-2 状態空間 S={a,b,c} 上の連鎖を、次の遷移確率で定める。
paa=31,pab=32,pba=21,pbc=21,pcc=1
戻る確率 faa を求めよ。Green 関数 G(a,a) と G(a,b) を求めよ。また、a から出発して c に吸収されるまでの時間の期待値を求めよ。3. 15.1-3 整数の上の単純ランダムウォークで p>q とする。(15.12) を直接 s で微分して s↑1 とせよ。これで E0[T1]=1/(p−q) を確かめよ。4. 15.1-4 平面の格子 Z2 上の対称な単純ランダムウォークについて、次の2つが等しいことを示せ。
p00(2n)=(n2n)24−2n,i+j=n∑(i!j!)2(2n)!4−2n
恒等式 ∑i(in)2=(n2n) を使ってよい。5. 15.1-5 整数の上で、各ステップで確率 21 でその場に留まり、確率 41 ずつで左右に1動く連鎖を考える。p00(n)=(n2n)4−n を示せ。また原点が再帰的であることを示せ。
AI(Claude)が書いた教材を、木下が勉強しながら公開しています。式と数値は検算していますが、誤りが残っているかもしれません。誤りのご指摘・削除のご依頼をいただければ直します。 連絡先:support@tecktom.com
