確率論入門 第15章 §15.4 ★★★ 1本の見本路の時間平均は定常分布による平均にほとんど確実に収束する。証明は、戻ってくる時刻で見本路を独立な周期に切り、大数の強法則を使う
再生過程
マルコフ連鎖が状態 i に戻るたびに、強マルコフ性によって過程は「新しく始まる」。戻ってくる時刻の間隔は独立同分布になる。この構造を取り出したものが再生過程である。
定義 15.22(再生過程 ★★)
ξ1,ξ2,… を独立同分布の確率変数とする。値は ξk≥1 とする(一般には正であればよい)。部分和を
S0=0,Sk=ξ1+⋯+ξk
と置く。時刻 t≥0 までの再生の回数
N(t)=max{k≥0:Sk≤t}(15.27)
を再生過程と呼ぶ。ξk を周期の長さと呼び、Sk を再生時刻と呼ぶ。
Poisson 過程(第14章 §14.3)は、ξk が指数分布の再生過程である。ここでは周期の長さの分布が一般の場合を扱う。
定理 15.23(再生過程の強法則 ★★★)
μ=E[ξ1]∈(0,∞] とする。このとき
tN(t) ⟶ μ1(t→∞)a.s.
が成り立つ(μ=∞ なら右辺は 0)。
証明
各周期は有限なので Sk<∞ である。よって N(t)<∞ である。また t→∞ のとき N(t)→∞ となる。定義から
SN(t)≤t<SN(t)+1,よってN(t)SN(t)≤N(t)t<N(t)+1SN(t)+1⋅N(t)N(t)+1(15.28)
である(N(t)≥1 のとき)。
- μ<∞ の場合。 Kolmogorov の強法則(第12章 §12.2)から Sk/k→μ a.s. である。N(t)→∞ なので、左右の辺はどちらも μ に収束する。よって t/N(t)→μ である。
- μ=∞ の場合。 M>0 について ξk(M)=min(ξk,M) と置く。Sk はこの打ち切りの和以上なので、強法則から
kliminfkSk≥E[min(ξ1,M)]a.s.
である。M→∞ とすると、単調収束定理から右辺は ∞ に向かう。よって Sk/k→∞ a.s. である。(15.28) の左側から t/N(t)→∞ を得る。
再生報酬定理
各周期に報酬(費用でもよい)Rk が付くとする。組 (ξk,Rk) は周期ごとに独立同分布で、同じ周期の2つは従属してよい。時刻 t までに完了した周期の報酬の合計を
R(t)=k=1∑N(t)Rk
と置く。
定理 15.24(再生報酬定理 ★★★)
E[ξ1]<∞ かつ E∣R1∣<∞ なら
tR(t) ⟶ E[ξ1]E[R1](t→∞)a.s.(15.29)
が成り立つ。報酬が周期の途中で少しずつ得られる場合でも、各周期で得る報酬が非負なら同じ結論が成り立つ。
証明
N(t)≥1 のとき
tR(t)=N(t)∑k=1N(t)Rk⋅tN(t)
と分ける。N(t)→∞ なので、2つの因子はそれぞれほとんど確実に収束する。
- 第1因子は、強法則から E[R1] に収束する。
- 第2因子は、定理 15.23 から 1/E[ξ1] に収束する。
報酬が周期の途中で得られる場合を考える。時刻 t までに得た報酬を R~(t) とすると
R(t)≤R~(t)≤R(t)+RN(t)+1
である。(N(t)+1)/t も同じ値に収束するので、右端を t で割ったものも同じ極限をもつ。挟み撃ちで R~(t)/t も同じ極限に収束する。
(15.29) は「長い時間の平均報酬率は、1周期の平均報酬を1周期の平均の長さで割ったもの」と読める。周期ごとの報酬率の平均 E[R1/ξ1] ではないことに注意する。長い周期ほど時間の中で大きな割合を占めるからである。
例題 15.6 部品の予防交換 ★★
オリジナル寿命が一様分布 U(0,2)(単位は年)に従う部品を使い続ける。故障したらすぐに交換し、故障しなくても、使用開始から a 年(0<a≤2)たったら交換する。故障による交換の費用は 5、予定どおりの交換の費用は 1 である。新しい部品の寿命は独立とする。
- 長い時間の平均費用率(1年あたりの費用)を a の関数として求めよ。
- 故障したときだけ交換する場合(a=2)と比べ、費用率を最小にする a を求めよ。
解答
(1) 交換するたびに過程は新しく始まるので、交換の間隔を周期とする再生過程になる。寿命を L とすると、1周期の長さは ξ=min(L,a) である。その平均は
E[ξ]=∫0aP(L>x)dx=∫0a(1−2x)dx=a−4a2
である。1周期の費用は、故障すれば 5、そうでなければ 1 である。故障の確率は P(L<a)=2a なので
E[R]=5⋅2a+1⋅(1−2a)=1+2a
である。定理 15.24 から、平均費用率は
C(a)=a−a2/41+2a
である。
(2) a=2 では C(2)=5/1=5 で、故障の費用 5 が平均寿命 1 年ごとにかかる。C(a) を微分すると、分子は
2(a−4a2)−(1+2a)(1−2a)=2a2+2a−1=21(a+2)(a−1)
となる。この分子は 0<a<1 で負、a>1 で正である。よって a=1 で最小になり、
C(1)=3/43=4
である。故障する前に1年で交換すると、費用率は 5 から 4 に下がる。
マルコフ連鎖のエルゴード定理
状態 i に時刻 n より前に滞在した回数を
Vi(n)=k=0∑n−11{Xk=i}
と書く。
定理 15.25(エルゴード定理 ★★★)
連鎖が既約であるとする。初期分布によらず、すべての状態 i について
nVi(n) ⟶ mi1a.s.(15.30)
が成り立つ。さらに連鎖が正再帰的であるとし、関数 f:S→R は定常分布について
j∑πj∣f(j)∣<∞
を満たすとする。このとき
n1k=0∑n−1f(Xk) ⟶ j∈S∑πjf(j)a.s.(15.31)
が成り立つ。
証明
過渡的な場合。 滞在は有限回なので Vi(n) は有界である。よって Vi(n)/n→0=1/mi である。
再帰的な場合。 命題 15.5 から、どこから出発しても i に確率 1 で達する。最初に達した時刻を τi とする。そのあと 1,2,3,… 回目に戻るまでの間隔を ξ1,ξ2,… とする(図 15.4)。
- 強マルコフ性を戻る時刻ごとに使うと、間隔 ξ1,ξ2,… は独立である。どれも Pi のもとでの Ti と同じ分布に従う。よって平均は mi である。
- 時刻 n までの滞在回数は、最初の到達を起点とする再生過程の回数に1を足したものである。n>τi のとき、式では N(n−1−τi)+1 と書ける。
τi<∞ なので、定理 15.23 から Vi(n)/n→1/mi である。
関数の時間平均。 正再帰的とし、まず f≥0 とする。各周期の報酬を、その周期のあいだの f の値の和
Rk=ℓ=τi+ξ1+⋯+ξk−1∑τi+ξ1+⋯+ξk−1f(Xℓ)
とする。強マルコフ性から、組 (ξk,Rk) は独立同分布である。最初の周期の報酬は、Pi のもとでの和 ∑ℓ=0Ti−1f(Xℓ) と同じ分布に従う。(15.24) の γi を使うと
E[R1]=j∑f(j)γji=j∑f(j)πiπj=mij∑πjf(j)<∞
である。ここで定理 15.19 の証明の2つの式 γji=πj/πi と 1/πi=mi を使った。最初に i に達するまでの和は有限なので、n で割れば 0 に向かう。定理 15.24(報酬が周期の途中で得られる形)から、時間平均は
E[ξ1]E[R1]=j∑πjf(j)
に収束する。一般の f は f=f+−f− と分けて、それぞれに上の結果を使えばよい。
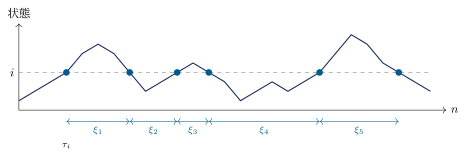
図 15.4 エルゴード定理の証明の周期分解。見本路(実線)を、状態 i にいる時刻(点)で切る。強マルコフ性により、各周期の長さ ξk と周期内の経路は独立同分布になる。状態の値は模式的に縦軸に並べた。
エルゴード定理と収束定理の違い
- エルゴード定理は周期を仮定しない。 1本の見本路に沿った時間平均の主張で、周期 2 の往復の連鎖でも、各状態にいる時間の割合は 21 に収束する。
- 収束定理は各時刻の分布の主張である。 非周期性がないと成り立たない。
- 期待値をとると Cesàro 平均の収束になる。 0≤Vj(n)/n≤1 なので、(15.30) に有界収束定理を使える。
n1k<n∑pij(k)=nEi[Vj(n)]→mj1
エルゴード定理は、連鎖のシミュレーションで定常分布の性質を推定する根拠になる。定常分布 π を直接書き下せなくても、連鎖を長く走らせて時間平均をとれば ∑jπjf(j) が得られる。§15.5 の MCMC はこの考えを逆向きに使う。
確認テスト
オリジナル
- 15.4-1 例題 15.5 の連鎖を長く走らせたとき、頂点 3 にいる時間の割合はほとんど確実にいくらに収束するか。
- 15.4-2 バスの到着間隔が独立に一様分布 U(0,2)(単位は10分)に従う。でたらめな時刻にバス停に来た客の待ち時間の長時間平均を、各周期の報酬を「その周期内のすべての時刻の待ち時間の積分」として再生報酬定理で求めよ。平均の到着間隔の半分と比べよ。
- 15.4-3 2状態 {稼働,停止} の連鎖で、遷移確率行列を次とする。
P=(0.90.30.10.7)
稼働中は1時刻あたり 3 の利益、停止中は 1 の損失があるとき、長時間の平均利益を求めよ。4. 15.4-4 周期 2 の連鎖 P=(0110) を考える。p11(n) は収束しないが、次が成り立つことを直接確かめよ。
n1k<n∑p11(k)→21=m11
また、一般の既約な連鎖で Cesàro 平均が 1/mj に収束することを、エルゴード定理から導け。
AI(Claude)が書いた教材を、木下が勉強しながら公開しています。式と数値は検算していますが、誤りが残っているかもしれません。誤りのご指摘・削除のご依頼をいただければ直します。 連絡先:support@tecktom.com
