確率論入門 第15章 §15.3 ★★★ 既約で正再帰的な連鎖には定常分布がただ1つあり、その値は平均再帰時間の逆数で、非周期的なら遷移確率がそこへ収束する
定常分布と不変測度
定義 15.15(不変測度と定常分布 ★★★)
非負の行ベクトル ν=(νi)i∈S が
νj=i∈S∑νipij(j∈S),すなわちνP=ν(15.23)
を満たし、すべての成分が 0 ではないとき、ν を不変測度と呼ぶ。総和が ∑iνi=1 の不変測度を定常分布と呼び、π と書く。
初期分布が π なら、時刻 1 の分布は πP=π である。帰納法から、どの時刻でも分布は π のままである。定常分布は、連鎖を走らせても変わらない分布である。
例
2状態の連鎖。 状態空間を S={1,2} とし、遷移確率行列を
P=(1−aba1−b)(0<a,b≤1, a+b<2)
とする。πP=π の第1成分は
π1(1−a)+π2b=π1,すなわちaπ1=bπ2
である。総和が 1 であることと合わせて
π=(a+bb, a+ba)
である。第14章 §14.4 の例題では、閉じた形
p11(n)=a+bb+a+ba(1−a−b)n
を求めた。∣1−a−b∣<1 なら、p11(n)→π1 が等比数列の速さで起きる。
a=b=1 は決定的に往復する連鎖で、1−a−b=−1 となる。このとき p11(n) は 0 と 1 を交互にとって収束しない。この連鎖の周期は 2 である。
1周期の滞在回数による不変測度
再帰的な状態 k を1つ固める。k から出発して戻ってくるまでを1周期と呼ぶ。1周期のあいだに状態 i を訪れる回数の期待値を
γik=Ek[n=0∑Tk−11{Xn=i}](15.24)
と置く。γkk=1 である(時刻 0 だけが数えられる)。また ∑iγik=Ek[Tk] である。
定理 15.16(不変測度の存在 ★★★)
連鎖が既約で再帰的なら、γk は不変測度である。さらに、すべての成分で 0<γik<∞ である。
証明
再帰性から、Tk<∞ が Pk-a.s. で成り立つ。両端で X0=XTk=k なので、数える範囲を1つずらしても回数は変わらない。
{0,…,Tk−1} → {1,…,Tk}
よって
γjk=Ek[n=1∑Tk1{Xn=j}]=n=1∑∞Pk(Xn=j, n≤Tk)
である。事象 {n≤Tk}={Tk≤n−1}c は Fn−1 に属する。そこで1つ前の時刻の状態で分けて、マルコフ性を使うと
Pk(Xn=j, n≤Tk)=i∑Pk(Xn−1=i, n≤Tk)pij
となる。n について足し、m=n−1 と置き直すと
γjk=i∑pijm=0∑∞Pk(Xm=i, m≤Tk−1)=i∑γikpij
となり、γkP=γk である。
既約なので、ある n,m で
pki(n)>0,pik(m)>0
となる。不変性を n 回繰り返すと γkPn=γk なので
γik≥γkkpki(n)=pki(n)>0,1=γkk≥γikpik(m)
であり、後者から γik≤1/pik(m)<∞ である。
定理 15.17(不変測度の一意性 ★★★)
連鎖が既約であるとし、ν を νk=1 を満たす不変測度とする。
- 成分ごとに ν≥γk である。
- さらに連鎖が再帰的なら、ν=γk である。
証明
不変性の式で i=k の項を分けると
νj=pkj+i1=k∑νi1pi1j
である。右辺の νi1 に同じ式を代入することを n 回繰り返すと
νj=pkj+i1=k∑pki1pi1j+⋯+i1,…,in−1=k∑pkin−1⋯pi1j+i1,…,in=k∑νinpinin−1⋯pi1j
となる。最後の項は非負なので捨てられる。残りの第 m 項は、出発点から出て途中で戻らずに、その時刻に j にいる確率である。式では Pk(Xm=j, Tk≥m) と書ける。よって j=k について
νj≥m=1∑nPk(Xm=j, Tk≥m) n→∞ Ek[m=1∑Tk1{Xm=j}]=γjk
である(j=k では両辺とも 1)。
再帰的なら、定理 15.16 から γk も不変測度である。よって差 μ=ν−γk は非負で、
μP=μ,μk=0
を満たす。既約なので、どの状態から見ても、ある時刻 n で pik(n)>0 となる。すると
0=μk=j∑μjpjk(n)≥μipik(n)
から μi=0 である。よって ν=γk である。
正再帰と平均再帰時間
定義 15.18(正再帰と零再帰 ★★★)
状態 i の平均再帰時間を mi=Ei[Ti]∈[1,∞] と書く。再帰的な状態を次の2つに分ける。
- mi<∞ のとき、正再帰的であるという。
- mi=∞ のとき、零再帰的であるという。
過渡的な状態では Pi(Ti=∞)>0 なので mi=∞ である。
定理 15.19(定常分布の存在と一意性 ★★★)
既約な連鎖について、次の3つは同値である。
- すべての状態が正再帰的である。
- ある状態が正再帰的である。
- 定常分布が存在する。
これらが成り立つとき、定常分布はただ1つで、
πi=mi1(i∈S)(15.25)
である。
証明
(1) ⇒ (2) は明らかである。
(2) ⇒ (3):k が正再帰的なら再帰的で、定理 15.4 から連鎖全体が再帰的である。定理 15.16 の不変測度の総和は
i∑γik=Ek[Tk]=mk<∞
なので、π=γk/mk は定常分布である。
(3) ⇒ (1):π を定常分布とする。πj>0 となる状態 j がある。既約なので、どの状態 k に対しても、ある時刻で pjk(n)>0 となる。よって
πk=i∑πipik(n)≥πjpjk(n)>0
である。ν=π/πk は νk=1 の不変測度である。定理 15.17 の前半から ν≥γk なので
mk=i∑γik≤i∑πkπi=πk1<∞
となる。よって k は正再帰的である。mk<∞ なら Tk<∞ a.s. なので、再帰的でもある。
最後に一意性と (15.25) を示す。連鎖は再帰的なので、定理 15.17 の後半から π/πk=γk である。総和をとると 1/πk=mk を得る。これはどの定常分布にも成り立つので、定常分布はただ1つである。
(15.25) は「平均して mi ステップに1回訪れるので、その状態にいる時間の割合は 1/mi である」と読める。この読み方は §15.4 のエルゴード定理で正当化される。定理の証明からは、次の関係も分かる。
γik=πkπi
つまり、2つの状態に滞在する割合の比は、k からの1周期のあいだに i を訪れる平均回数に等しい。
系 15.20(有限の既約な連鎖 ★★★)
状態空間が有限の既約な連鎖は正再帰的で、定常分布がただ1つ存在する。
証明
系 15.6 から再帰的である。定理 15.16 の γk は有限個の有限な値をもつので、和 mk=∑iγik も有限である。
整数の上の対称なランダムウォークは再帰的である。このとき定数 νi≡1 が不変測度になる。実際
i∑νipij=21+21=1
である。定理 15.17 から、不変測度は定数倍を除いてこれに限られる。総和が無限大なので、定常分布は存在しない。
定理 15.19 から零再帰的で、m0=∞ である。これは定理 15.8 の E0[T1]=∞ と整合する。1歩目で左右どちらに出ても、戻るまでの平均は 1+E0[T1] だからである。
極限定理
定常分布があっても、周期が 2 以上なら pij(n) は収束しない(2状態の往復の例)。非周期的なら収束する。
第14章 §14.5 で示した次の事実を使う。既約で非周期的な連鎖では、各状態に対し、ある n0(i) から先のすべての時刻で pii(n)>0 である。これと pij(a)>0 となる a を組み合わせる。n≥n0(i)+a なら
pij(n)≥pii(n−a)pij(a)>0
となる。すなわち、どの2状態についても、十分大きなすべての n で pij(n)>0 である。
定理 15.21(収束定理 ★★★)
連鎖が既約・非周期的で、定常分布 π をもつとする。初期分布 μ によらず
dTV(Pμ(Xn∈⋅), π)=21j∑Pμ(Xn=j)−πj ⟶ 0(n→∞)(15.26)
が成り立つ。とくに、すべての i,j について
pij(n)→πj=mj1
である。
証明
結合(カップリング)の構成。 初期分布 μ の連鎖 (Xn) を用意する。これと独立に、定常分布から出発する連鎖 (Yn) を走らせる。組 Wn=(Xn,Yn) は、状態空間 S×S 上のマルコフ連鎖で、遷移確率は
p~(i,k)(j,l)=pijpkl
である。
W は既約で正再帰的。 上で述べた事実から、十分大きなすべての n で
p~(i,k)(j,l)(n)=pij(n)pkl(n)>0
となる。よって W は既約である(ここで非周期性を使った)。積 π~(i,k)=πiπk は、次を満たすので定常分布である。
i,k∑πiπkpijpkl=πjπl
定理 15.19 から W は正再帰的で、とくに再帰的である。
出会う時刻は有限。 状態 b を1つ固め、2つの連鎖が出会う時刻を T=inf{n≥0:Xn=Yn} と置く。
出会う時刻 T は、組の連鎖が (b,b) に達する時刻以下である。W は既約で再帰的なので、命題 15.5 からその点に確率 1 で達する。よって P(T<∞)=1 である。
出会ったあとは同じ法則。 T は W の停止時刻である。T≤n の上では XT=YT である。強マルコフ性(第14章 §14.4)を組の連鎖に使い、出会った時刻 m と場所 i で分けると
P(Xn=j, T≤n)=m=0∑ni∑P(T=m, Xm=i)pij(n−m)=P(Yn=j, T≤n)
となる(真ん中の式は X と Y について対称である)。
評価。 Yn の分布は π なので、
Pμ(Xn=j)−πj=P(Xn=j, T>n)−P(Yn=j, T>n)≤P(Xn=j, T>n)+P(Yn=j, T>n)
である。j について足すと
j∑Pμ(Xn=j)−πj≤2P(T>n)→0
となる。初期分布を μ=δi とすれば pij(n)→πj を得る。πj=1/mj は定理 15.19 による。
証明の最後の評価は、第5章 §5.5 のカップリング不等式 dTV≤P(X=Y) と同じ考え方である。収束の速さは、2つの連鎖が出会うまでの時間 T の裾 P(T>n) で抑えられる。
定常分布が無い場合と周期がある場合
- 過渡的な場合。 §15.1 の注意から pij(n)→0 である。
- 零再帰的な場合。 やはり pij(n)→0 である。mj=∞ なので、1/mj=0 と読めば (15.26) と同じ形である。証明は結合の議論を精密にする必要があり、ここでは主張だけを述べる。Cesàro 平均の形 n1∑k<npij(k)→0 は、§15.4 のエルゴード定理から出る。
- 周期 d≥2 の場合。 既約・正再帰的なら pjj(nd)→d/mj で、pij(n) そのものは収束しない。それでも Cesàro 平均は収束し、n1∑k<npij(k)→1/mj を満たす(確認テスト 15.4-4)。
例題 15.5 グラフ上のランダムウォーク ★★
オリジナル頂点 1,2,3,4 と辺 {1,2},{1,3},{2,3},{3,4} からなるグラフの上で、各時刻に今いる頂点の隣の頂点を等確率で選んで移る連鎖を考える。
- 頂点 i の次数(隣の頂点の数)を degi と書く。辺の数を E と書く。一般のグラフについて、次が定常分布であることを示せ。
πi=2Edegi
2. この連鎖の定常分布と m4 を求めよ。また、4 から出て 4 に戻るまでに頂点 3 を訪れる回数の期待値を求めよ。3. この連鎖は非周期的であることを示し、p44(n) の極限を答えよ。
解答
(1) 遷移確率は、隣どうしなら pij=1/degi で、そうでなければ 0 である。よって
i∑πipij=i:i∼j∑2Edegi⋅degi1=2Edegj=πj
である(i∼j は隣どうしを表す)。各辺は両端の次数に1ずつ数えられるので、∑idegi=2E である。よって総和は 1 である。
(2) 次数と辺の数は
(deg1,deg2,deg3,deg4)=(2,2,3,1),E=4
なので、π=(82,82,83,81) である。グラフは連結なので連鎖は既約で、定理 15.19 から m4=1/π4=8 である。1周期のあいだの頂点 3 への平均滞在回数は γ34=π3/π4=3 である。
直接確かめる。4 から出ると必ず 3 に行き、3 を訪れるたびに確率 31 で 4 に戻る。よって、4 に戻るまでの 3 への訪問回数は成功確率 31 の幾何分布に従い、平均は 3 である。
(3) 頂点1を通る閉路として、長さ 3 の 1→2→3→1 と、長さ 2 の 1→2→1 がある。よって p11(2)>0 かつ p11(3)>0 である。周期 d(1) は gcd(2,3)=1 を割り切る。
周期はクラスの性質なので、連鎖は非周期的である。定理 15.21 から p44(n)→π4=81 である。図 15.3 に p44(n) と p11(n) の値を示す。最初は p44(1)=0 のように振動するが、振れ幅は小さくなっていく。
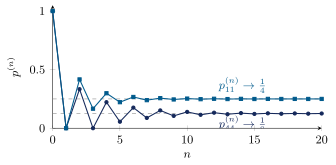
図 15.3 例題 15.5 の連鎖の p44(n)(丸)と p11(n)(四角)。破線は極限 π4=81 と π1=41。
確認テスト
オリジナル
- 15.3-1 S={1,2} で遷移確率行列が単位行列 P=I のとき、すべての分布が定常分布になる。これが定理 15.19 の一意性と矛盾しない理由を1行で述べよ。
- 15.3-2 2状態の連鎖で a=0.3、b=0.1 とする。定常分布と m1 を求めよ。また、次を満たす最小の n を求めよ。
∣p11(n)−π1∣<0.01
3. 15.3-3 {0,1,2,…} 上の連鎖を、p<q として次で定める。
pi,i+1=p(i≥0),pi,i−1=q(i≥1),p00=q
πP=π を解いて定常分布を求めよ。また勝率が3分の1のときの π0 と m0 を求めよ。4. 15.3-4 有限の既約な連鎖で、各列の和も 1 である(二重確率行列)とする。定常分布は一様分布で、mi=∣S∣ であることを示せ。5. 15.3-5 整数の上の対称な単純ランダムウォークに、定常分布が存在しないことを示せ。ただし定理 15.17 は使わず、次の2つから示せ。
p0j(n)→0,πj=i∑πipij(n)
AI(Claude)が書いた教材を、木下が勉強しながら公開しています。式と数値は検算していますが、誤りが残っているかもしれません。誤りのご指摘・削除のご依頼をいただければ直します。 連絡先:support@tecktom.com
