統計学の復習 第4章 §4.7 ★★★ V[X]=E[X2]−E[X]2・V[aX+b]=a2V[X]・標準化・Chebyshev の不等式を導出つきで
定義と計算の公式
期待値は分布の位置を表すが、散らばりの大きさは表さない。値が期待値からどれだけ離れているかを、離れ方の2乗の期待値で測る。
定義 4.12(分散・標準偏差)
μ=E[X] とするとき、
V[X]=E[(X−μ)2]
を X の分散、その正の平方根 σ=V[X] を標準偏差と呼ぶ。分散を σ2 とも書く。
定理 4.10 を g(x)=(x−μ)2 に使えば、離散型では V[X]=∑(xi−μ)2p(xi)、連続型では V[X]=∫(x−μ)2f(x)dx である。分散の単位は X の単位の2乗なので、X と同じ単位で散らばりを述べたいときは標準偏差を使う。
確率変数の分散には n も n−1 も出てこない
ここで定義した V[X] は分布から決まる1つの数で、データの個数とは無関係である。データ x1,…,xn から計算する「n で割る分散」と「n−1 で割る不偏分散 S2」の区別は第2章と第9章の話題で、不偏分散は「E[S2] がこの章の V[X] に一致する」ように割る数を選んだものである。2つを混同しないために、確率変数の分散を V[X] または σ2、データから計算する量を s2 や S2 と、文字を分けて書く。
定理 4.13(分散の公式)
- V[X]=E[X2]−(E[X])2。
- 定数 a,b について V[aX+b]=a2V[X]。したがって aX+b の標準偏差は ∣a∣σ。
- 任意の定数 c について E[(X−c)2]=V[X]+(μ−c)2。したがって E[(X−c)2] は c=μ で最小になる。
証明
(1) (X−μ)2=X2−2μX+μ2 の期待値を、定理 4.11 で項ごとにとる。μ は定数なので
V[X]=E[X2]−2μE[X]+μ2=E[X2]−2μ2+μ2=E[X2]−μ2.
(2) Y=aX+b の期待値は E[Y]=aμ+b なので、Y−E[Y]=aX+b−(aμ+b)=a(X−μ)。よってV[Y]=E[a2(X−μ)2]=a2E[(X−μ)2]=a2V[X]。定数 b は期待値と一緒に引き去られるので分散に残らない。
(3) X−c=(X−μ)+(μ−c) と分けて2乗すると
E[(X−c)2]=E[(X−μ)2]+2(μ−c)E[X−μ]+(μ−c)2=V[X]+(μ−c)2.
ここで E[X−μ]=E[X]−μ=0 を使った。(μ−c)2≥0 なので、最小は c=μ のときである。
(1) から E[X2]≥(E[X])2 が常に成り立つ(分散は負にならない)。計算で E[X2]<(E[X])2 が出たら、どこかが誤っている。(2) で分散に a を1回だけ掛ける誤り(V[3X]=3V[X] とする誤り)は、2級の頻出の失点である。X が 3 倍になれば偏差も 3 倍になり、その2乗は 9 倍になる。(3) は、2乗の誤差で測る限り「最も良い1点の予想」は期待値であることを表す。第2章の平均がデータの偏差平方和を最小にする性質の、分布の版である。
標準化
(2) を a=1/σ、b=−μ/σ に使うと、次の標準化が得られる。
Z=σX−μ⟹E[Z]=σμ−μ=0,V[Z]=σ21V[X]=1.(4.9)
標準化は特定の分布の公式ではなく、「期待値を引いて標準偏差で割る」という操作の名前で、どの分布にも使える。第6章では正規分布に、第8章では標本平均 Xˉ(期待値 μ、標準偏差 σ/n)にこの操作を施して、数表の zα と比べる。
Chebyshev の不等式
分散が小さければ、値は期待値の近くに集まるはずである。このことを、分布の形を何も仮定せずに定量化したのが次の不等式である。
定理 4.14(Chebyshev の不等式)
X の期待値を μ、分散を σ2 とする。任意の ε>0 について
P(∣X−μ∣≥ε)≤ε2σ2.(4.10)
ε=kσ(k>0)とおくと P(∣X−μ∣≥kσ)≤k21、余事象では P(∣X−μ∣<kσ)≥1−k21。
証明
連続型で示す(離散型は積分を和に変える)。分散の積分を、∣x−μ∣≥ε の部分 D とそれ以外に分ける。被積分関数 (x−μ)2f(x) は非負なので、D 以外の部分を捨てると値は減るか等しい。D の上では (x−μ)2≥ε2 なので
σ2=∫−∞∞(x−μ)2f(x)dx ≥ ∫D(x−μ)2f(x)dx ≥ ε2∫Df(x)dx=ε2P(∣X−μ∣≥ε).
両辺を ε2 で割ればよい。
証明で捨てた部分と、(x−μ)2 を ε2 で下から押さえた部分の2か所で値が減っているので、評価は一般に粗い。図 4.3 のように、k=2 では上界 0.25 に対して、正規分布の実際の確率は 0.0455 である。それでも、分布の形が分からない場面で使えることと、証明が2行で済むことに価値がある。第8章では、この不等式を標本平均に使って大数の法則を示す。
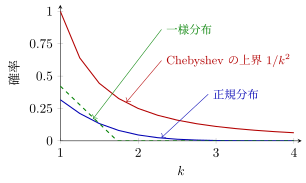
図 4.3 期待値から kσ 以上離れる確率 P(∣X−μ∣≥kσ)。赤の実線が Chebyshev の上界 1/k2、青の実線が正規分布の値 2{1−Φ(k)}、緑の破線が一様分布の値 max(0,1−k/3)。どの分布も赤の線の下にあり、上界は分布の形を問わずに成り立つ。
例題 4.9 分散・一次変換・Chebyshev の評価と実際の確率 ★★★
オリジナル密度 f(x)=3x2(0≤x≤1)の X について(例題 4.8 の結果を使ってよい)、次を求めよ。
- V[X] と標準偏差 σ。
- Y=10X+5 の期待値・分散・標準偏差。
- P(∣X−μ∣≥2σ) の値を求め、Chebyshev の上界と比べよ。
解答
(1) E[X]=43、E[X2]=53 なので V[X]=53−169=8048−45=803、σ=3/80≈0.1936。
(2) E[Y]=10⋅43+5=12.5、V[Y]=102⋅803=415=3.75、標準偏差は 10σ=215≈1.936。
(3) μ−2σ≈0.75−0.3873=0.3627、μ+2σ≈1.137 である。X≤1 なので X≥μ+2σ は起こらず、
P(∣X−μ∣≥2σ)=P(X≤μ−2σ)=(μ−2σ)3≈0.36273≈0.0477.
Chebyshev の上界は 1/22=0.25 で、実際の確率の5倍以上ある。
例題 4.10 分布が分からないときの保証の幅 ★★
オリジナルある部品の重さ X(グラム)は、期待値 50、標準偏差 5 であることだけが分かっている。
- P(40<X<60) の下界を Chebyshev の不等式で求めよ。
- 「μ−kσ<X<μ+kσ となる確率が 0.96 以上」を分布によらず保証できる最小の k と、その区間を求めよ。
- X が正規分布に従うと分かっていれば、確率 0.96 の区間の k はいくらで足りるか。Φ(2.054)≈0.98 を使ってよい。
解答
(1) 40<X<60 は ∣X−50∣<10=2σ なので、P≥1−221=43。
(2) 1−k21≥0.96 から k2≥25、k≥5。最小の k=5 で区間は 50±25、すなわち 25<X<75。
(3) 正規分布なら P(∣X−μ∣<kσ)=2Φ(k)−1=0.96 から Φ(k)=0.98、k≈2.054。区間は 50±10.27 で足りる。分布の形を知っていることで、同じ確率を保証する区間の幅は 5 から 2.054 へ半分以下に縮む。
確認テスト
オリジナル
- 4.7-1 公正なサイコロの目 X について V[X] と V[−3X+2] を求めよ。
- 4.7-2 区間 (0,1) 上の一様分布に従う U の分散を E[U2]−(E[U])2 で求め、X=a+(b−a)U(a<b)の分散が (b−a)2/12 になることを示せ。
- 4.7-3 密度 f(x)=6x(1−x)(0≤x≤1)の X について、E[X]、E[X2]、V[X] を求めよ。
- 4.7-4 V[X]=0 なら P(X=μ)=1 となることを、Chebyshev の不等式を使って示せ。
- 4.7-5 密度 f(x)=21e−x/2(x≥0)の X の期待値と分散を求め、P(∣X−μ∣≥4) について Chebyshev の上界と実際の値(小数第4位まで)を比べよ。
AI(Claude)が書いた教材を、木下が勉強しながら公開しています。式と数値は検算していますが、誤りが残っているかもしれません。誤りのご指摘・削除のご依頼をいただければ直します。 連絡先:support@tecktom.com
