統計学の復習 第7章 §7.2 ★★★ 期待値は独立でなくても足し算に分かれるが、分散は共分散の項が加わる。n n n n n n n ( n − 1 ) n(n-1) n ( n − 1 ) − 1 -1 − 1 1 1 1
2変数の関数の期待値と和の期待値
( X , Y ) (X,Y) ( X , Y ) g ( X , Y ) g(X,Y) g ( X , Y ) X + Y X+Y X + Y X Y XY X Y Y = g ( X ) Y=g(X) Y = g ( X ) Y Y Y ∑ g ( x ) p ( x ) \sum g(x)p(x) ∑ g ( x ) p ( x )
定理 7.8(2変数の関数の期待値)
E [ g ( X , Y ) ] = ∑ x ∑ y g ( x , y ) p ( x , y ) ( 離散型 ) , E [ g ( X , Y ) ] = ∬ g ( x , y ) f ( x , y ) d x d y ( 連続型 ) . (7.9) \begin{aligned}
E[g(X,Y)]&=\sum_x\sum_yg(x,y)\,p(x,y)&&(\text{離散型}),\\
E[g(X,Y)]&=\iint g(x,y)f(x,y)\,\mathrm{d} x\,\mathrm{d} y&&(\text{連続型}).
\end{aligned}\tag{7.9} E [ g ( X , Y )] E [ g ( X , Y )] = x ∑ y ∑ g ( x , y ) p ( x , y ) = ∬ g ( x , y ) f ( x , y ) d x d y ( 離散型 ) , ( 連続型 ) . ( 7.9 )
証明(離散型) W = g ( X , Y ) W=g(X,Y) W = g ( X , Y ) w w w { W = w } \{W=w\} { W = w } g ( x , y ) = w g(x,y)=w g ( x , y ) = w ( x , y ) (x,y) ( x , y ) { X = x , Y = y } \{X=x,Y=y\} { X = x , Y = y } P ( W = w ) = ∑ ( x , y ) : g ( x , y ) = w p ( x , y ) P(W=w)=\sum_{(x,y):g(x,y)=w}p(x,y) P ( W = w ) = ∑ ( x , y ) : g ( x , y ) = w p ( x , y )
E [ W ] = ∑ w w P ( W = w ) = ∑ w ∑ ( x , y ) : g ( x , y ) = w g ( x , y ) p ( x , y ) = ∑ x ∑ y g ( x , y ) p ( x , y ) E[W]=\sum_ww\,P(W=w)=\sum_w\sum_{(x,y):g(x,y)=w}g(x,y)\,p(x,y)=\sum_x\sum_yg(x,y)\,p(x,y) E [ W ] = w ∑ w P ( W = w ) = w ∑ ( x , y ) : g ( x , y ) = w ∑ g ( x , y ) p ( x , y ) = x ∑ y ∑ g ( x , y ) p ( x , y )
となる。最後の等号は、すべての組 ( x , y ) (x,y) ( x , y ) g g g
定理 7.9(和の期待値)
定数 a , b , c a,b,c a , b , c X X X Y Y Y
E [ a X + b Y + c ] = a E [ X ] + b E [ Y ] + c (7.10) E[aX+bY+c]=aE[X]+bE[Y]+c\tag{7.10} E [ a X + bY + c ] = a E [ X ] + b E [ Y ] + c ( 7.10 )
が成り立つ。とくに E [ X + Y ] = E [ X ] + E [ Y ] E[X+Y]=E[X]+E[Y] E [ X + Y ] = E [ X ] + E [ Y ]
証明 式 (7.9) で g ( x , y ) = a x + b y + c g(x,y)=ax+by+c g ( x , y ) = a x + b y + c
E [ a X + b Y + c ] = a ∑ x x ∑ y p ( x , y ) + b ∑ y y ∑ x p ( x , y ) + c ∑ x ∑ y p ( x , y ) . E[aX+bY+c]=a\sum_x x\sum_yp(x,y)+b\sum_yy\sum_xp(x,y)+c\sum_x\sum_yp(x,y). E [ a X + bY + c ] = a x ∑ x y ∑ p ( x , y ) + b y ∑ y x ∑ p ( x , y ) + c x ∑ y ∑ p ( x , y ) .
内側の和は式 (7.2) から周辺確率関数 p X ( x ) p_X(x) p X ( x ) p Y ( y ) p_Y(y) p Y ( y ) 1 1 1 a ∑ x x p X ( x ) + b ∑ y y p Y ( y ) + c = a E [ X ] + b E [ Y ] + c a\sum_xxp_X(x)+b\sum_yyp_Y(y)+c=aE[X]+bE[Y]+c a ∑ x x p X ( x ) + b ∑ y y p Y ( y ) + c = a E [ X ] + b E [ Y ] + c
この定理には独立の仮定が無い。期待値の線形性は、同時分布がどんな形でも周辺分布だけで決まる性質である。繰り返し使うと E [ X 1 + ⋯ + X n ] = E [ X 1 ] + ⋯ + E [ X n ] E[X_1+\cdots+X_n]=E[X_1]+\cdots+E[X_n] E [ X 1 + ⋯ + X n ] = E [ X 1 ] + ⋯ + E [ X n ] n p np n p n M / N nM/N n M / N
定理 7.10(独立な変数の積の期待値)
X X X Y Y Y g , h g,h g , h E [ g ( X ) h ( Y ) ] = E [ g ( X ) ] E [ h ( Y ) ] E[g(X)h(Y)]=E[g(X)]\,E[h(Y)] E [ g ( X ) h ( Y )] = E [ g ( X )] E [ h ( Y )] E [ X Y ] = E [ X ] E [ Y ] E[XY]=E[X]E[Y] E [ X Y ] = E [ X ] E [ Y ]
証明 独立なので p ( x , y ) = p X ( x ) p Y ( y ) p(x,y)=p_X(x)p_Y(y) p ( x , y ) = p X ( x ) p Y ( y ) (7.9) の二重和は
E [ g ( X ) h ( Y ) ] = ∑ x ∑ y g ( x ) h ( y ) p X ( x ) p Y ( y ) = ( ∑ x g ( x ) p X ( x ) ) ( ∑ y h ( y ) p Y ( y ) ) = E [ g ( X ) ] E [ h ( Y ) ] E[g(X)h(Y)]=\sum_x\sum_yg(x)h(y)\,p_X(x)p_Y(y)=\Bigl(\sum_xg(x)p_X(x)\Bigr)\Bigl(\sum_yh(y)p_Y(y)\Bigr)=E[g(X)]E[h(Y)] E [ g ( X ) h ( Y )] = x ∑ y ∑ g ( x ) h ( y ) p X ( x ) p Y ( y ) = ( x ∑ g ( x ) p X ( x ) ) ( y ∑ h ( y ) p Y ( y ) ) = E [ g ( X )] E [ h ( Y )]
と積に分かれる。連続型も同様である。
和の期待値と違い、積の期待値が積に分かれるには独立性が要る。独立でなければ一般に E [ X Y ] ≠ E [ X ] E [ Y ] E[XY]\ne E[X]E[Y] E [ X Y ] = E [ X ] E [ Y ]
共分散
定義 7.11(共分散)
μ X = E [ X ] \mu_X=E[X] μ X = E [ X ] μ Y = E [ Y ] \mu_Y=E[Y] μ Y = E [ Y ]
C o v ( X , Y ) = E [ ( X − μ X ) ( Y − μ Y ) ] (7.11) \mathrm{Cov}(X,Y)=E\bigl[(X-\mu_X)(Y-\mu_Y)\bigr]\tag{7.11} Cov ( X , Y ) = E [ ( X − μ X ) ( Y − μ Y ) ] ( 7.11 )
を X X X Y Y Y 共分散 と呼ぶ。
共分散の意味は、偏差の積 ( X − μ X ) ( Y − μ Y ) (X-\mu_X)(Y-\mu_Y) ( X − μ X ) ( Y − μ Y ) X X X Y Y Y X X X Y Y Y X X X Y Y Y X X X
定理 7.12(共分散の性質)
(i) C o v ( X , Y ) = E [ X Y ] − E [ X ] E [ Y ] \mathrm{Cov}(X,Y)=E[XY]-E[X]E[Y] Cov ( X , Y ) = E [ X Y ] − E [ X ] E [ Y ] (ii) C o v ( X , X ) = V [ X ] \mathrm{Cov}(X,X)=V[X] Cov ( X , X ) = V [ X ] C o v ( X , Y ) = C o v ( Y , X ) \mathrm{Cov}(X,Y)=\mathrm{Cov}(Y,X) Cov ( X , Y ) = Cov ( Y , X ) (iii) 定数 a , b , c , d a,b,c,d a , b , c , d C o v ( a X + b , c Y + d ) = a c C o v ( X , Y ) \mathrm{Cov}(aX+b,\ cY+d)=ac\,\mathrm{Cov}(X,Y) Cov ( a X + b , c Y + d ) = a c Cov ( X , Y ) (iv) C o v ( X + Y , Z ) = C o v ( X , Z ) + C o v ( Y , Z ) \mathrm{Cov}(X+Y,\ Z)=\mathrm{Cov}(X,Z)+\mathrm{Cov}(Y,Z) Cov ( X + Y , Z ) = Cov ( X , Z ) + Cov ( Y , Z ) (v) X X X Y Y Y C o v ( X , Y ) = 0 \mathrm{Cov}(X,Y)=0 Cov ( X , Y ) = 0
証明 (i) ( X − μ X ) ( Y − μ Y ) = X Y − μ Y X − μ X Y + μ X μ Y (X-\mu_X)(Y-\mu_Y)=XY-\mu_YX-\mu_XY+\mu_X\mu_Y ( X − μ X ) ( Y − μ Y ) = X Y − μ Y X − μ X Y + μ X μ Y 7.9 を使うとE [ X Y ] − μ Y μ X − μ X μ Y + μ X μ Y = E [ X Y ] − μ X μ Y E[XY]-\mu_Y\mu_X-\mu_X\mu_Y+\mu_X\mu_Y=E[XY]-\mu_X\mu_Y E [ X Y ] − μ Y μ X − μ X μ Y + μ X μ Y = E [ X Y ] − μ X μ Y
(ii) 定義で Y = X Y=X Y = X
(iii) a X + b aX+b a X + b a μ X + b a\mu_X+b a μ X + b a ( X − μ X ) a(X-\mu_X) a ( X − μ X ) b b b c Y + d cY+d c Y + d c ( Y − μ Y ) c(Y-\mu_Y) c ( Y − μ Y ) a c ( X − μ X ) ( Y − μ Y ) ac(X-\mu_X)(Y-\mu_Y) a c ( X − μ X ) ( Y − μ Y ) a c C o v ( X , Y ) ac\,\mathrm{Cov}(X,Y) a c Cov ( X , Y )
(iv) X + Y X+Y X + Y ( X − μ X ) + ( Y − μ Y ) (X-\mu_X)+(Y-\mu_Y) ( X − μ X ) + ( Y − μ Y ) Z Z Z
(v) 定理 7.10 から E [ X Y ] = E [ X ] E [ Y ] E[XY]=E[X]E[Y] E [ X Y ] = E [ X ] E [ Y ] C o v ( X , Y ) = 0 \mathrm{Cov}(X,Y)=0 Cov ( X , Y ) = 0
(iii) と (iv) を合わせると、共分散はそれぞれの引数について線形(定数の足し算は消える)になる。この性質を双線形性 と呼び、和の分散の計算はすべてこれに帰着する。(iii) で定数 b , d b,d b , d
和と線形結合の分散
定理 7.13(線形結合の分散)
定数 a , b a,b a , b
V [ a X + b Y ] = a 2 V [ X ] + b 2 V [ Y ] + 2 a b C o v ( X , Y ) (7.12) V[aX+bY]=a^2V[X]+b^2V[Y]+2ab\,\mathrm{Cov}(X,Y)\tag{7.12} V [ a X + bY ] = a 2 V [ X ] + b 2 V [ Y ] + 2 ab Cov ( X , Y ) ( 7.12 )
が成り立つ。とくに
V [ X + Y ] = V [ X ] + V [ Y ] + 2 C o v ( X , Y ) , V [ X − Y ] = V [ X ] + V [ Y ] − 2 C o v ( X , Y ) (7.13) V[X+Y]=V[X]+V[Y]+2\mathrm{Cov}(X,Y),\qquad V[X-Y]=V[X]+V[Y]-2\mathrm{Cov}(X,Y)\tag{7.13} V [ X + Y ] = V [ X ] + V [ Y ] + 2 Cov ( X , Y ) , V [ X − Y ] = V [ X ] + V [ Y ] − 2 Cov ( X , Y ) ( 7.13 )
で、X X X Y Y Y V [ X ± Y ] = V [ X ] + V [ Y ] V[X\pm Y]=V[X]+V[Y] V [ X ± Y ] = V [ X ] + V [ Y ]
証明 a X + b Y aX+bY a X + bY a μ X + b μ Y a\mu_X+b\mu_Y a μ X + b μ Y a ( X − μ X ) + b ( Y − μ Y ) a(X-\mu_X)+b(Y-\mu_Y) a ( X − μ X ) + b ( Y − μ Y )
( a ( X − μ X ) + b ( Y − μ Y ) ) 2 = a 2 ( X − μ X ) 2 + b 2 ( Y − μ Y ) 2 + 2 a b ( X − μ X ) ( Y − μ Y ) \bigl(a(X-\mu_X)+b(Y-\mu_Y)\bigr)^2=a^2(X-\mu_X)^2+b^2(Y-\mu_Y)^2+2ab(X-\mu_X)(Y-\mu_Y) ( a ( X − μ X ) + b ( Y − μ Y ) ) 2 = a 2 ( X − μ X ) 2 + b 2 ( Y − μ Y ) 2 + 2 ab ( X − μ X ) ( Y − μ Y )
の期待値をとると、3つの項はそれぞれ a 2 V [ X ] a^2V[X] a 2 V [ X ] b 2 V [ Y ] b^2V[Y] b 2 V [ Y ] 2 a b C o v ( X , Y ) 2ab\,\mathrm{Cov}(X,Y) 2 ab Cov ( X , Y ) 7.12 (v) から最後の項が 0 0 0 V [ X − Y ] V[X-Y] V [ X − Y ] a = 1 a=1 a = 1 b = − 1 b=-1 b = − 1 b 2 = 1 b^2=1 b 2 = 1 V [ Y ] V[Y] V [ Y ]
V [ X − Y ] = V [ X ] − V [ Y ] V[X-Y]=V[X]-V[Y] V [ X − Y ] = V [ X ] − V [ Y ] V [ X ] < V [ Y ] V[X]<V[Y] V [ X ] < V [ Y ]
同じ計算を n n n Y = ∑ i = 1 n a i X i Y=\sum_{i=1}^na_iX_i Y = ∑ i = 1 n a i X i ∑ i a i ( X i − μ i ) \sum_ia_i(X_i-\mu_i) ∑ i a i ( X i − μ i ) μ i = E [ X i ] \mu_i=E[X_i] μ i = E [ X i ] ( i , j ) (i,j) ( i , j ) n × n n\times n n × n i = j i=j i = j 対角項 n n n i ≠ j i\ne j i = j 非対角項 n ( n − 1 ) n(n-1) n ( n − 1 ) ( i , j ) (i,j) ( i , j ) ( j , i ) (j,i) ( j , i ) i < j i<j i < j n ( n − 1 ) / 2 n(n-1)/2 n ( n − 1 ) /2
定理 7.14(n n n
V [ ∑ i = 1 n a i X i ] = ∑ i = 1 n a i 2 V [ X i ] + 2 ∑ i < j a i a j C o v ( X i , X j ) . (7.14) V\Bigl[\sum_{i=1}^na_iX_i\Bigr]=\sum_{i=1}^na_i^2V[X_i]+2\sum_{i<j}a_ia_j\,\mathrm{Cov}(X_i,X_j).\tag{7.14} V [ i = 1 ∑ n a i X i ] = i = 1 ∑ n a i 2 V [ X i ] + 2 i < j ∑ a i a j Cov ( X i , X j ) . ( 7.14 )
とくに X 1 , … , X n X_1,\dots,X_n X 1 , … , X n 0 0 0 σ 2 \sigma^2 σ 2
V [ ∑ i = 1 n X i ] = n σ 2 , V [ X ˉ ] = V [ 1 n ∑ i = 1 n X i ] = σ 2 n . (7.15) V\Bigl[\sum_{i=1}^nX_i\Bigr]=n\sigma^2,\qquad V[\bar X]=V\Bigl[\frac1n\sum_{i=1}^nX_i\Bigr]=\frac{\sigma^2}{n}.\tag{7.15} V [ i = 1 ∑ n X i ] = n σ 2 , V [ X ˉ ] = V [ n 1 i = 1 ∑ n X i ] = n σ 2 . ( 7.15 )
証明 偏差 D i = X i − μ i D_i=X_i-\mu_i D i = X i − μ i
( ∑ i a i D i ) 2 = ∑ i ∑ j a i a j D i D j = ∑ i a i 2 D i 2 + ∑ i ≠ j a i a j D i D j = ∑ i a i 2 D i 2 + 2 ∑ i < j a i a j D i D j \Bigl(\sum_ia_iD_i\Bigr)^2=\sum_i\sum_ja_ia_jD_iD_j=\sum_ia_i^2D_i^2+\sum_{i\ne j}a_ia_jD_iD_j=\sum_ia_i^2D_i^2+2\sum_{i<j}a_ia_jD_iD_j ( i ∑ a i D i ) 2 = i ∑ j ∑ a i a j D i D j = i ∑ a i 2 D i 2 + i = j ∑ a i a j D i D j = i ∑ a i 2 D i 2 + 2 i < j ∑ a i a j D i D j
である。期待値をとれば E [ D i 2 ] = V [ X i ] E[D_i^2]=V[X_i] E [ D i 2 ] = V [ X i ] E [ D i D j ] = C o v ( X i , X j ) E[D_iD_j]=\mathrm{Cov}(X_i,X_j) E [ D i D j ] = Cov ( X i , X j ) (7.14) になる。共分散がすべて 0 0 0 a i = 1 a_i=1 a i = 1 n σ 2 n\sigma^2 n σ 2 a i = 1 / n a_i=1/n a i = 1/ n n ⋅ σ 2 / n 2 = σ 2 / n n\cdot\sigma^2/n^2=\sigma^2/n n ⋅ σ 2 / n 2 = σ 2 / n
式 (7.15) の V [ X ˉ ] = σ 2 / n V[\bar X]=\sigma^2/n V [ X ˉ ] = σ 2 / n σ / n \sigma/\sqrt n σ / n
和の2乗を展開するときに対角項を落とさない
V [ ∑ X i ] V[\sum X_i] V [ ∑ X i ] E [ ( ∑ X i ) 2 ] − ( ∑ E [ X i ] ) 2 E[(\sum X_i)^2]-(\sum E[X_i])^2 E [( ∑ X i ) 2 ] − ( ∑ E [ X i ] ) 2 n n n i < j i<j i < j n ( n − 1 ) / 2 n(n-1)/2 n ( n − 1 ) /2
E [ ( ∑ i X i ) 2 ] − ( ∑ i E [ X i ] ) 2 = ∑ i ( E [ X i 2 ] − E [ X i ] 2 ) + 2 ∑ i < j ( E [ X i X j ] − E [ X i ] E [ X j ] ) . E\Bigl[\Bigl(\sum_iX_i\Bigr)^2\Bigr]-\Bigl(\sum_iE[X_i]\Bigr)^2
=\sum_i\bigl(E[X_i^2]-E[X_i]^2\bigr)+2\sum_{i<j}\bigl(E[X_iX_j]-E[X_i]E[X_j]\bigr). E [ ( i ∑ X i ) 2 ] − ( i ∑ E [ X i ] ) 2 = i ∑ ( E [ X i 2 ] − E [ X i ] 2 ) + 2 i < j ∑ ( E [ X i X j ] − E [ X i ] E [ X j ] ) .
第1の和の各項が V [ X i ] V[X_i] V [ X i ] C o v ( X i , X j ) \mathrm{Cov}(X_i,X_j) Cov ( X i , X j ) ( ∑ E [ X i ] ) 2 \bigl(\sum E[X_i]\bigr)^2 ( ∑ E [ X i ] ) 2 ∑ E [ X i ] 2 \sum E[X_i]^2 ∑ E [ X i ] 2
もう1つの検算として、∑ ( X i − μ ) \sum(X_i-\mu) ∑ ( X i − μ ) μ \mu μ 7.12 (iii) から定数を引いても分散と共分散は変わらないので、正しい答えは μ \mu μ D i = X i − μ i D_i=X_i-\mu_i D i = X i − μ i μ \mu μ
例題 7.3 戻さずに引いたカードの共分散と和の分散 ★★★
オリジナル 例題 7.1 の X X X Y Y Y
E [ X Y ] E[XY] E [ X Y ] C o v ( X , Y ) \mathrm{Cov}(X,Y) Cov ( X , Y ) ρ ( X , Y ) \rho(X,Y) ρ ( X , Y ) (7.16) で定義する)。V [ X + Y ] V[X+Y] V [ X + Y ] (7.13) から求め、和 S = X + Y S=X+Y S = X + Y 2枚を戻して引く場合(X X X Y Y Y V [ X + Y ] V[X+Y] V [ X + Y ]
解答 (1) 周辺分布はどちらも { 1 , 2 , 3 , 4 } \{1,2,3,4\} { 1 , 2 , 3 , 4 } E [ X ] = E [ Y ] = 5 / 2 E[X]=E[Y]=5/2 E [ X ] = E [ Y ] = 5/2 E [ X 2 ] = ( 1 + 4 + 9 + 16 ) / 4 = 15 / 2 E[X^2]=(1+4+9+16)/4=15/2 E [ X 2 ] = ( 1 + 4 + 9 + 16 ) /4 = 15/2 V [ X ] = V [ Y ] = 15 / 2 − 25 / 4 = 5 / 4 V[X]=V[Y]=15/2-25/4=5/4 V [ X ] = V [ Y ] = 15/2 − 25/4 = 5/4 E [ X Y ] E[XY] E [ X Y ] x ≠ y x\ne y x = y x y xy x y x y xy x y x = y x=y x = y ( ∑ x ) ( ∑ y ) = 10 × 10 = 100 (\sum x)(\sum y)=10\times10=100 ( ∑ x ) ( ∑ y ) = 10 × 10 = 100 ∑ x 2 = 30 \sum x^2=30 ∑ x 2 = 30 70 70 70
E [ X Y ] = 70 12 = 35 6 , C o v ( X , Y ) = 35 6 − 25 4 = 70 − 75 12 = − 5 12 . E[XY]=\frac{70}{12}=\frac{35}6,\qquad\mathrm{Cov}(X,Y)=\frac{35}6-\frac{25}4=\frac{70-75}{12}=-\frac5{12}. E [ X Y ] = 12 70 = 6 35 , Cov ( X , Y ) = 6 35 − 4 25 = 12 70 − 75 = − 12 5 .
共分散は負で、例題 7.1 (4) で見た逆向きの連動と符号が合う。相関係数は ρ = ( − 5 / 12 ) / ( 5 / 4 ) ( 5 / 4 ) = − 1 / 3 \rho=(-5/12)/\sqrt{(5/4)(5/4)}=-1/3 ρ = ( − 5/12 ) / ( 5/4 ) ( 5/4 ) = − 1/3
(2) 式 (7.13) から
V [ X + Y ] = 5 4 + 5 4 + 2 ( − 5 12 ) = 5 2 − 5 6 = 5 3 . V[X+Y]=\frac54+\frac54+2\Bigl(-\frac5{12}\Bigr)=\frac52-\frac56=\frac53. V [ X + Y ] = 4 5 + 4 5 + 2 ( − 12 5 ) = 2 5 − 6 5 = 3 5 .
直接計算すると、S = X + Y S=X+Y S = X + Y S = 3 S=3 S = 3 S = 4 S=4 S = 4 S = 5 S=5 S = 5 ( 1 , 4 ) , ( 4 , 1 ) , ( 2 , 3 ) , ( 3 , 2 ) (1,4),(4,1),(2,3),(3,2) ( 1 , 4 ) , ( 4 , 1 ) , ( 2 , 3 ) , ( 3 , 2 ) S = 6 S=6 S = 6 S = 7 S=7 S = 7 E [ S ] = 5 E[S]=5 E [ S ] = 5 E [ S 2 ] = ( 9 ⋅ 2 + 16 ⋅ 2 + 25 ⋅ 4 + 36 ⋅ 2 + 49 ⋅ 2 ) / 12 = 320 / 12 = 80 / 3 E[S^2]=(9\cdot2+16\cdot2+25\cdot4+36\cdot2+49\cdot2)/12=320/12=80/3 E [ S 2 ] = ( 9 ⋅ 2 + 16 ⋅ 2 + 25 ⋅ 4 + 36 ⋅ 2 + 49 ⋅ 2 ) /12 = 320/12 = 80/3 V [ S ] = 80 / 3 − 25 = 5 / 3 V[S]=80/3-25=5/3 V [ S ] = 80/3 − 25 = 5/3
(3) 戻して引くと X X X Y Y Y V [ X + Y ] = 5 / 4 + 5 / 4 = 5 / 2 V[X+Y]=5/4+5/4=5/2 V [ X + Y ] = 5/4 + 5/4 = 5/2 5 / 2 5/2 5/2 5 / 3 5/3 5/3 2 / 3 2/3 2/3 2 / 3 2/3 2/3 ( N − n ) / ( N − 1 ) = ( 4 − 2 ) / ( 4 − 1 ) (N-n)/(N-1)=(4-2)/(4-1) ( N − n ) / ( N − 1 ) = ( 4 − 2 ) / ( 4 − 1 )
例題 7.4 2つの測定値を重み付きで平均する ★★
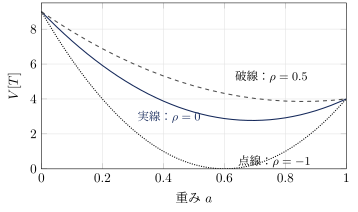
オリジナル 同じ長さを2つの計器で測る。計器1の測定値 X 1 X_1 X 1 X 2 X_2 X 2 μ \mu μ σ 1 = 2 \sigma_1=2 σ 1 = 2 σ 2 = 3 \sigma_2=3 σ 2 = 3 ρ \rho ρ a a a T = a X 1 + ( 1 − a ) X 2 T=aX_1+(1-a)X_2 T = a X 1 + ( 1 − a ) X 2
E [ T ] = μ E[T]=\mu E [ T ] = μ V [ T ] V[T] V [ T ] a a a C o v ( X 1 , X 2 ) = C \mathrm{Cov}(X_1,X_2)=C Cov ( X 1 , X 2 ) = C V [ T ] V[T] V [ T ] a a a σ 1 2 , σ 2 2 , C \sigma_1^2,\sigma_2^2,C σ 1 2 , σ 2 2 , C ρ = 0 \rho=0 ρ = 0 ρ = 0.5 \rho=0.5 ρ = 0.5 ρ = − 1 \rho=-1 ρ = − 1 a a a V [ T ] V[T] V [ T ] V = 4 V=4 V = 4
解答 (1) 定理 7.9 から E [ T ] = a μ + ( 1 − a ) μ = μ E[T]=a\mu+(1-a)\mu=\mu E [ T ] = a μ + ( 1 − a ) μ = μ 1 1 1 a a a 7.13 から
V [ T ] = a 2 σ 1 2 + ( 1 − a ) 2 σ 2 2 + 2 a ( 1 − a ) C . V[T]=a^2\sigma_1^2+(1-a)^2\sigma_2^2+2a(1-a)C. V [ T ] = a 2 σ 1 2 + ( 1 − a ) 2 σ 2 2 + 2 a ( 1 − a ) C .
(2) a a a 0 0 0
d V [ T ] d a = 2 a σ 1 2 − 2 ( 1 − a ) σ 2 2 + 2 ( 1 − 2 a ) C = 0 ⟺ a ( σ 1 2 + σ 2 2 − 2 C ) = σ 2 2 − C \frac{\mathrm{d} V[T]}{\mathrm{d} a}=2a\sigma_1^2-2(1-a)\sigma_2^2+2(1-2a)C=0
\quad\Longleftrightarrow\quad a(\sigma_1^2+\sigma_2^2-2C)=\sigma_2^2-C d a d V [ T ] = 2 a σ 1 2 − 2 ( 1 − a ) σ 2 2 + 2 ( 1 − 2 a ) C = 0 ⟺ a ( σ 1 2 + σ 2 2 − 2 C ) = σ 2 2 − C
である。a 2 a^2 a 2 σ 1 2 + σ 2 2 − 2 C = V [ X 1 − X 2 ] \sigma_1^2+\sigma_2^2-2C=V[X_1-X_2] σ 1 2 + σ 2 2 − 2 C = V [ X 1 − X 2 ] X 1 − X 2 X_1-X_2 X 1 − X 2 V [ T ] V[T] V [ T ]
a ∗ = σ 2 2 − C σ 1 2 + σ 2 2 − 2 C a^*=\frac{\sigma_2^2-C}{\sigma_1^2+\sigma_2^2-2C} a ∗ = σ 1 2 + σ 2 2 − 2 C σ 2 2 − C
で最小になる。
(3) C = ρ σ 1 σ 2 = 6 ρ C=\rho\sigma_1\sigma_2=6\rho C = ρ σ 1 σ 2 = 6 ρ
ρ = 0 \rho=0 ρ = 0 C = 0 C=0 C = 0 a ∗ = 9 / 13 a^*=9/13 a ∗ = 9/13 V [ T ] = 4 ⋅ 81 / 169 + 9 ⋅ 16 / 169 = ( 324 + 144 ) / 169 = 36 / 13 = 2.769 V[T]=4\cdot81/169+9\cdot16/169=(324+144)/169=36/13=2.769 V [ T ] = 4 ⋅ 81/169 + 9 ⋅ 16/169 = ( 324 + 144 ) /169 = 36/13 = 2.769 ρ = 0.5 \rho=0.5 ρ = 0.5 C = 3 C=3 C = 3 a ∗ = ( 9 − 3 ) / ( 13 − 6 ) = 6 / 7 a^*=(9-3)/(13-6)=6/7 a ∗ = ( 9 − 3 ) / ( 13 − 6 ) = 6/7 V [ T ] = 4 ⋅ 36 / 49 + 9 ⋅ 1 / 49 + 2 ⋅ ( 6 / 7 ) ( 1 / 7 ) ⋅ 3 = ( 144 + 9 + 36 ) / 49 = 27 / 7 = 3.857 V[T]=4\cdot36/49+9\cdot1/49+2\cdot(6/7)(1/7)\cdot3=(144+9+36)/49=27/7=3.857 V [ T ] = 4 ⋅ 36/49 + 9 ⋅ 1/49 + 2 ⋅ ( 6/7 ) ( 1/7 ) ⋅ 3 = ( 144 + 9 + 36 ) /49 = 27/7 = 3.857 ρ = − 1 \rho=-1 ρ = − 1 C = − 6 C=-6 C = − 6 a ∗ = ( 9 + 6 ) / ( 13 + 12 ) = 3 / 5 a^*=(9+6)/(13+12)=3/5 a ∗ = ( 9 + 6 ) / ( 13 + 12 ) = 3/5 V [ T ] = 4 ⋅ 9 / 25 + 9 ⋅ 4 / 25 + 2 ⋅ ( 3 / 5 ) ( 2 / 5 ) ( − 6 ) = ( 36 + 36 − 72 ) / 25 = 0 V[T]=4\cdot9/25+9\cdot4/25+2\cdot(3/5)(2/5)(-6)=(36+36-72)/25=0 V [ T ] = 4 ⋅ 9/25 + 9 ⋅ 4/25 + 2 ⋅ ( 3/5 ) ( 2/5 ) ( − 6 ) = ( 36 + 36 − 72 ) /25 = 0
計器1だけの V = 4 V=4 V = 4 2.769 2.769 2.769 0.5 0.5 0.5 3.857 3.857 3.857 − 1 -1 − 1 X 1 − μ X_1-\mu X 1 − μ X 2 − μ X_2-\mu X 2 − μ 7.2 )。
図 7.2 例題 7.4 の V [ T ] = 4 a 2 + 9 ( 1 − a ) 2 + 12 ρ a ( 1 − a ) V[T]=4a^2+9(1-a)^2+12\rho\,a(1-a) V [ T ] = 4 a 2 + 9 ( 1 − a ) 2 + 12 ρ a ( 1 − a ) a a a ρ = 0 \rho=0 ρ = 0 a = 9 / 13 a=9/13 a = 9/13 36 / 13 36/13 36/13 ρ = 0.5 \rho=0.5 ρ = 0.5 a = 6 / 7 a=6/7 a = 6/7 27 / 7 27/7 27/7 ρ = − 1 \rho=-1 ρ = − 1 a = 3 / 5 a=3/5 a = 3/5 0 0 0 a = 1 a=1 a = 1 4 4 4
相関係数
共分散の単位への依存を取り除くため、それぞれの標準偏差で割る。
定義 7.15(相関係数)
V [ X ] > 0 V[X]>0 V [ X ] > 0 V [ Y ] > 0 V[Y]>0 V [ Y ] > 0
ρ ( X , Y ) = C o v ( X , Y ) V [ X ] V [ Y ] (7.16) \rho(X,Y)=\frac{\mathrm{Cov}(X,Y)}{\sqrt{V[X]}\sqrt{V[Y]}}\tag{7.16} ρ ( X , Y ) = V [ X ] V [ Y ] Cov ( X , Y ) ( 7.16 )
を X X X Y Y Y 相関係数 と呼ぶ。ρ > 0 \rho>0 ρ > 0 ρ < 0 \rho<0 ρ < 0 ρ = 0 \rho=0 ρ = 0 無相関 という。
定理 7.12 (iii) から、a , c > 0 a,c>0 a , c > 0 ρ ( a X + b , c Y + d ) = a c C o v ( X , Y ) / ( a σ X ⋅ c σ Y ) = ρ ( X , Y ) \rho(aX+b,\ cY+d)=ac\,\mathrm{Cov}(X,Y)/(a\sigma_X\cdot c\sigma_Y)=\rho(X,Y) ρ ( a X + b , c Y + d ) = a c Cov ( X , Y ) / ( a σ X ⋅ c σ Y ) = ρ ( X , Y ) a a a c c c X ~ = ( X − μ X ) / σ X \tilde X=(X-\mu_X)/\sigma_X X ~ = ( X − μ X ) / σ X Y ~ = ( Y − μ Y ) / σ Y \tilde Y=(Y-\mu_Y)/\sigma_Y Y ~ = ( Y − μ Y ) / σ Y ρ ( X , Y ) = E [ X ~ Y ~ ] = C o v ( X ~ , Y ~ ) \rho(X,Y)=E[\tilde X\tilde Y]=\mathrm{Cov}(\tilde X,\tilde Y) ρ ( X , Y ) = E [ X ~ Y ~ ] = Cov ( X ~ , Y ~ )
定理 7.16(相関係数の範囲)
− 1 ≤ ρ ( X , Y ) ≤ 1 -1\le\rho(X,Y)\le1 − 1 ≤ ρ ( X , Y ) ≤ 1 ρ = 1 \rho=1 ρ = 1 a a a b b b Y = a X + b Y=aX+b Y = a X + b 1 1 1 ρ = − 1 \rho=-1 ρ = − 1 a a a
証明 標準化した X ~ , Y ~ \tilde X,\tilde Y X ~ , Y ~ V [ X ~ ] = V [ Y ~ ] = 1 V[\tilde X]=V[\tilde Y]=1 V [ X ~ ] = V [ Y ~ ] = 1 C o v ( X ~ , Y ~ ) = ρ \mathrm{Cov}(\tilde X,\tilde Y)=\rho Cov ( X ~ , Y ~ ) = ρ (7.13) から
0 ≤ V [ X ~ + Y ~ ] = 1 + 1 + 2 ρ = 2 ( 1 + ρ ) , 0 ≤ V [ X ~ − Y ~ ] = 1 + 1 − 2 ρ = 2 ( 1 − ρ ) 0\le V[\tilde X+\tilde Y]=1+1+2\rho=2(1+\rho),\qquad0\le V[\tilde X-\tilde Y]=1+1-2\rho=2(1-\rho) 0 ≤ V [ X ~ + Y ~ ] = 1 + 1 + 2 ρ = 2 ( 1 + ρ ) , 0 ≤ V [ X ~ − Y ~ ] = 1 + 1 − 2 ρ = 2 ( 1 − ρ )
となり、前の式から ρ ≥ − 1 \rho\ge-1 ρ ≥ − 1 ρ ≤ 1 \rho\le1 ρ ≤ 1
ρ = 1 \rho=1 ρ = 1 V [ X ~ − Y ~ ] = 0 V[\tilde X-\tilde Y]=0 V [ X ~ − Y ~ ] = 0 0 0 0 1 1 1 X ~ − Y ~ \tilde X-\tilde Y X ~ − Y ~ 1 1 1 E [ X ~ − Y ~ ] = 0 E[\tilde X-\tilde Y]=0 E [ X ~ − Y ~ ] = 0 ( Y − μ Y ) / σ Y = ( X − μ X ) / σ X (Y-\mu_Y)/\sigma_Y=(X-\mu_X)/\sigma_X ( Y − μ Y ) / σ Y = ( X − μ X ) / σ X Y = μ Y + ( σ Y / σ X ) ( X − μ X ) Y=\mu_Y+(\sigma_Y/\sigma_X)(X-\mu_X) Y = μ Y + ( σ Y / σ X ) ( X − μ X ) ρ = − 1 \rho=-1 ρ = − 1 V [ X ~ + Y ~ ] = 0 V[\tilde X+\tilde Y]=0 V [ X ~ + Y ~ ] = 0 Y = a X + b Y=aX+b Y = a X + b C o v ( X , Y ) = a V [ X ] \mathrm{Cov}(X,Y)=aV[X] Cov ( X , Y ) = aV [ X ] V [ Y ] = a 2 V [ X ] V[Y]=a^2V[X] V [ Y ] = a 2 V [ X ] ρ = a / ∣ a ∣ = ± 1 \rho=a/\lvert a\rvert =\pm1 ρ = a / ∣ a ∣ = ± 1
この不等式は、任意の実数 t t t V [ t X + Y ] ≥ 0 V[tX+Y]\ge0 V [ tX + Y ] ≥ 0 t 2 V [ X ] + 2 t C o v ( X , Y ) + V [ Y ] ≥ 0 t^2V[X]+2t\,\mathrm{Cov}(X,Y)+V[Y]\ge0 t 2 V [ X ] + 2 t Cov ( X , Y ) + V [ Y ] ≥ 0 t t t 0 0 0 C o v ( X , Y ) 2 ≤ V [ X ] V [ Y ] \mathrm{Cov}(X,Y)^2\le V[X]V[Y] Cov ( X , Y ) 2 ≤ V [ X ] V [ Y ]
共分散を内積、相関係数を角の余弦として見る
偏差 X − μ X X-\mu_X X − μ X Y − μ Y Y-\mu_Y Y − μ Y U , V U,V U , V E [ U V ] E[UV] E [ U V ] cos θ \cos\theta cos θ ∣ cos θ ∣ ≤ 1 \lvert \cos\theta\rvert \le1 ∣ cos θ ∣ ≤ 1 7.16 に、θ = 0 \theta=0 θ = 0 π \pi π ( x 1 , y 1 ) , … , ( x n , y n ) (x_1,y_1),\dots,(x_n,y_n) ( x 1 , y 1 ) , … , ( x n , y n ) 1 / n 1/n 1/ n 1 n ∑ i ( x i − x ˉ ) ( y i − y ˉ ) \frac1n\sum_i(x_i-\bar x)(y_i-\bar y) n 1 ∑ i ( x i − x ˉ ) ( y i − y ˉ ) r r r n n n n − 1 n-1 n − 1
無相関と独立
定理 7.12 (v) から、独立なら無相関である。しかし逆は成り立たない。相関係数は、2つの変数が直線に沿ってどれだけ連動するかを測る量で、直線でない関係は測らない。
例
X X X − 1 , 0 , 1 -1,0,1 − 1 , 0 , 1 1 / 3 1/3 1/3 Y = X 2 Y=X^2 Y = X 2 E [ X ] = 0 E[X]=0 E [ X ] = 0 E [ X Y ] = E [ X 3 ] = ( − 1 + 0 + 1 ) / 3 = 0 E[XY]=E[X^3]=(-1+0+1)/3=0 E [ X Y ] = E [ X 3 ] = ( − 1 + 0 + 1 ) /3 = 0 C o v ( X , Y ) = E [ X Y ] − E [ X ] E [ Y ] = 0 \mathrm{Cov}(X,Y)=E[XY]-E[X]E[Y]=0 Cov ( X , Y ) = E [ X Y ] − E [ X ] E [ Y ] = 0 X X X Y Y Y Y Y Y X X X P ( X = 0 , Y = 1 ) = 0 P(X=0,\ Y=1)=0 P ( X = 0 , Y = 1 ) = 0 P ( X = 0 ) P ( Y = 1 ) = ( 1 / 3 ) ( 2 / 3 ) = 2 / 9 ≠ 0 P(X=0)P(Y=1)=(1/3)(2/3)=2/9\ne0 P ( X = 0 ) P ( Y = 1 ) = ( 1/3 ) ( 2/3 ) = 2/9 = 0 ( − 1 , 1 ) (-1,1) ( − 1 , 1 ) ( 0 , 0 ) (0,0) ( 0 , 0 ) ( 1 , 1 ) (1,1) ( 1 , 1 ) 0 0 0
独立・無相関・相関の関係
独立 ⇒ \Rightarrow ⇒ C o v = 0 \mathrm{Cov}=0 Cov = 0 ⇒ \Rightarrow ⇒ P ( X ∈ A , Y ∈ B ) P(X\in A,Y\in B) P ( X ∈ A , Y ∈ B ) ( X , Y ) (X,Y) ( X , Y )
例題 7.5 三角形の上の同時密度の共分散と相関係数 ★★★
オリジナル 例題 7.2 の ( X , Y ) (X,Y) ( X , Y ) 6 x 6x 6 x 0 < x < y < 1 0<x<y<1 0 < x < y < 1 E [ Y ] E[Y] E [ Y ] V [ Y ] V[Y] V [ Y ] E [ X Y ] E[XY] E [ X Y ] C o v ( X , Y ) \mathrm{Cov}(X,Y) Cov ( X , Y ) ρ ( X , Y ) \rho(X,Y) ρ ( X , Y ) V [ X + Y ] V[X+Y] V [ X + Y ]
解答 周辺密度 f Y ( y ) = 3 y 2 f_Y(y)=3y^2 f Y ( y ) = 3 y 2 0 < y < 1 0<y<1 0 < y < 1
E [ Y ] = ∫ 0 1 3 y 3 d y = 3 4 , E [ Y 2 ] = ∫ 0 1 3 y 4 d y = 3 5 , V [ Y ] = 3 5 − 9 16 = 48 − 45 80 = 3 80 . E[Y]=\int_0^13y^3\,\mathrm{d} y=\frac34,\qquad E[Y^2]=\int_0^13y^4\,\mathrm{d} y=\frac35,\qquad V[Y]=\frac35-\frac9{16}=\frac{48-45}{80}=\frac3{80}. E [ Y ] = ∫ 0 1 3 y 3 d y = 4 3 , E [ Y 2 ] = ∫ 0 1 3 y 4 d y = 5 3 , V [ Y ] = 5 3 − 16 9 = 80 48 − 45 = 80 3 .
E [ X Y ] E[XY] E [ X Y ] (7.9) の二重積分で、x x x y y y x x x 1 1 1
E [ X Y ] = ∫ 0 1 ( ∫ x 1 x y ⋅ 6 x d y ) d x = ∫ 0 1 6 x 2 ⋅ 1 − x 2 2 d x = 3 ∫ 0 1 ( x 2 − x 4 ) d x = 3 ( 1 3 − 1 5 ) = 2 5 . E[XY]=\int_0^1\Bigl(\int_x^1xy\cdot6x\,\mathrm{d} y\Bigr)\mathrm{d} x=\int_0^16x^2\cdot\frac{1-x^2}2\,\mathrm{d} x=3\int_0^1(x^2-x^4)\,\mathrm{d} x=3\Bigl(\frac13-\frac15\Bigr)=\frac25. E [ X Y ] = ∫ 0 1 ( ∫ x 1 x y ⋅ 6 x d y ) d x = ∫ 0 1 6 x 2 ⋅ 2 1 − x 2 d x = 3 ∫ 0 1 ( x 2 − x 4 ) d x = 3 ( 3 1 − 5 1 ) = 5 2 .
例題 7.2 (2) から E [ X ] = 1 / 2 E[X]=1/2 E [ X ] = 1/2 V [ X ] = 1 / 20 V[X]=1/20 V [ X ] = 1/20
C o v ( X , Y ) = 2 5 − 1 2 ⋅ 3 4 = 16 − 15 40 = 1 40 , ρ ( X , Y ) = 1 / 40 ( 1 / 20 ) ( 3 / 80 ) = 1 / 40 3 / 40 = 1 3 = 0.577. \mathrm{Cov}(X,Y)=\frac25-\frac12\cdot\frac34=\frac{16-15}{40}=\frac1{40},\qquad
\rho(X,Y)=\frac{1/40}{\sqrt{(1/20)(3/80)}}=\frac{1/40}{\sqrt3/40}=\frac1{\sqrt3}=0.577. Cov ( X , Y ) = 5 2 − 2 1 ⋅ 4 3 = 40 16 − 15 = 40 1 , ρ ( X , Y ) = ( 1/20 ) ( 3/80 ) 1/40 = 3 /40 1/40 = 3 1 = 0.577.
共分散が正で、例題 7.2 (4) で E [ Y ∣ X = x ] = ( 1 + x ) / 2 E[Y\mid X=x]=(1+x)/2 E [ Y ∣ X = x ] = ( 1 + x ) /2 x x x
V [ X + Y ] = 1 20 + 3 80 + 2 ⋅ 1 40 = 4 + 3 + 4 80 = 11 80 V[X+Y]=\frac1{20}+\frac3{80}+2\cdot\frac1{40}=\frac{4+3+4}{80}=\frac{11}{80} V [ X + Y ] = 20 1 + 80 3 + 2 ⋅ 40 1 = 80 4 + 3 + 4 = 80 11
である。共分散の項を落とすと 7 / 80 7/80 7/80
確認テスト
オリジナル
7.2-1 V [ X ] = 1 V[X]=1 V [ X ] = 1 V [ Y ] = 4 V[Y]=4 V [ Y ] = 4 C o v ( X , Y ) = 1.5 \mathrm{Cov}(X,Y)=1.5 Cov ( X , Y ) = 1.5 C o v ( 2 X + 3 , − Y + 1 ) \mathrm{Cov}(2X+3,\ -Y+1) Cov ( 2 X + 3 , − Y + 1 ) V [ 2 X − Y ] V[2X-Y] V [ 2 X − Y ] ρ ( X , Y ) \rho(X,Y) ρ ( X , Y ) 7.2-2 確認テスト 7.1-1 の分布で、E [ X ] E[X] E [ X ] E [ Y ] E[Y] E [ Y ] E [ X Y ] E[XY] E [ X Y ] C o v ( X , Y ) \mathrm{Cov}(X,Y) Cov ( X , Y ) ρ ( X , Y ) \rho(X,Y) ρ ( X , Y ) ρ \rho ρ 7.2-3 X 1 , … , X n X_1,\dots,X_n X 1 , … , X n n ≥ 2 n\ge2 n ≥ 2 σ 2 > 0 \sigma^2>0 σ 2 > 0 ρ \rho ρ V [ X ˉ ] = σ 2 n ( 1 + ( n − 1 ) ρ ) V[\bar X]=\dfrac{\sigma^2}{n}\bigl(1+(n-1)\rho\bigr) V [ X ˉ ] = n σ 2 ( 1 + ( n − 1 ) ρ ) ρ ≥ − 1 n − 1 \rho\ge-\dfrac1{n-1} ρ ≥ − n − 1 1 7.3 の ρ = − 1 / 3 \rho=-1/3 ρ = − 1/3 n = 4 n=4 n = 4 7.2-4 X X X ( − 1 , 1 ) (-1,1) ( − 1 , 1 ) Y = X 2 Y=X^2 Y = X 2 C o v ( X , Y ) = 0 \mathrm{Cov}(X,Y)=0 Cov ( X , Y ) = 0 P ( ∣ X ∣ < 1 / 2 , Y > 1 / 4 ) P(\lvert X\rvert <1/2,\ Y>1/4) P (∣ X ∣ < 1/2 , Y > 1/4 ) P ( ∣ X ∣ < 1 / 2 ) P ( Y > 1 / 4 ) P(\lvert X\rvert <1/2)\,P(Y>1/4) P (∣ X ∣ < 1/2 ) P ( Y > 1/4 ) X X X Y Y Y 7.2-5 V [ X ] > 0 V[X]>0 V [ X ] > 0 V [ Y ] > 0 V[Y]>0 V [ Y ] > 0 a , c ≠ 0 a,c\ne0 a , c = 0 b , d b,d b , d ρ ( a X + b , c Y + d ) \rho(aX+b,\ cY+d) ρ ( a X + b , c Y + d ) ρ ( X , Y ) \rho(X,Y) ρ ( X , Y ) F = 1.8 C + 32 F=1.8C+32 F = 1.8 C + 32
AI(Claude)が書いた教材を、木下が勉強しながら公開しています。式と数値は検算していますが、誤りが残っているかもしれません。誤りのご指摘・削除のご依頼をいただければ直します。 連絡先:support@tecktom.com