確率論入門 第3章 §3.2 ★★★ 確率変数は R の上に確率測度 PX=P∘X−1 を作る。確率の計算はすべてこの測度の上で行える
分布の定義
確率変数 X が与えられると、各 Borel 集合に「X がその集合に値をとる確率」を割り当てることができる。
定義 3.7(分布)
確率空間 (Ω,F,P) 上の確率変数 X に対して
PX(B):=P(X−1(B))=P(X∈B)(B∈B(R))(3.7)
と定める。PX を X の分布または法則と呼ぶ。合成の記号で PX=P∘X−1 とも書く。
定理 3.8(分布は確率測度 ★★★)
PX は (R,B(R)) の上の確率測度である。
証明
可測性から X−1(B)∈F なので、(3.7) の右辺は定義されている。全体の確率は PX(R)=P(X−1(R))=P(Ω)=1 である。
σ加法性を示す。B1,B2,… を互いに素な Borel 集合とすると、逆像 X−1(B1),X−1(B2),… も互いに素である。実際、i=j の2つの逆像の両方に ω が入るなら、次の矛盾が起きる。
X(ω)∈Bi∩Bj=∅.
したがって P の σ加法性から
PX(n⋃Bn)=P(n⋃X−1(Bn))=n∑P(X−1(Bn))=n∑PX(Bn)
となる。
この構成は実数値に限らない。(S,S) を可測空間とし、写像 X:Ω→S が次を満たすとする。
X−1(A)∈F(すべての A∈S)
すると同じ証明で、P∘X−1 は (S,S) の上の確率測度になる。
これを P の X による押し出し測度(像測度)と呼ぶ。標本空間の上の確率を S の上へ「押し出す」という意味の名前である。S=R2 の場合は確率ベクトル (X,Y) の同時分布になり、第4章 §4.3 で扱う。
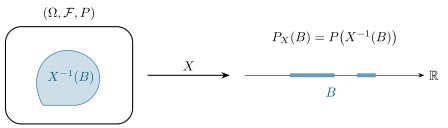
図 3.1 押し出し測度。R の Borel 集合 B の重さ PX(B) を、逆像 X−1(B) の確率で定める。
同じ分布をもつ確率変数
2つの確率変数 X,Y の分布が等しい(PX=PY)とき、2つは同分布であるという。記号では X=dY と書く。X と Y は別の確率空間の上で定義されていてもよい。同分布は「確率的な振る舞いが同じ」ことを言い、関数として等しいこととはまったく違う。
同分布だが一致しない
Ω=[0,1) に Lebesgue 測度を入れ、2つの確率変数を次のようにおく。
X(ω)=ω,Y(ω)=1−ω.
0≤a<b≤1 に対して次が成り立つ。
P(a<Y≤b)=P(1−b≤ω<1−a)=b−a=P(a<X≤b)
よって §3.3 の一意性定理によって X=dY である。一方、2つの値が一致するのは ω=1/2 のときだけで、P(X=Y)=0 である。
確率変数の関数の分布は、もとの確率変数の分布だけで決まる。g を Borel 可測関数とすると
Pg(X)(B)=P(X∈g−1(B))=PX(g−1(B)),すなわちPg(X)=PX∘g−1(3.8)
である。右辺には Ω も P も現れない。したがって X に関する確率の計算は、標本空間の詳細を忘れて (R,B(R),PX) の上で行ってよい。第5章 §5.3 で示す変数変換公式 E[g(X)]=∫gdPX は、この事実の期待値版である。
分布から確率変数を作る(標準的な実現)
- 逆向きに、実数直線の上の確率測度 μ が与えられたとき、μ を分布にもつ確率変数は必ず存在する。
- 実際、確率空間と確率変数(恒等写像)を次のようにとる。
(Ω,F,P)=(R,B(R),μ),X(ω)=ω.
このとき PX(B)=μ(B) である。
- したがって「分布 μ をもつ確率変数 X をとる」という言い方はいつでも正当化される。§3.5 では、Ω=(0,1) に固定したまま任意の分布を実現する別の方法を示す。
例題 3.3 一様な位相から作る逆正弦分布 ★★
オリジナルΩ=[0,1) に Lebesgue 測度を入れ、X(ω)=sin2(πω) とおく。
- 0≤x≤1 に対して P(X≤x) を求めよ。
- PX が次の密度をもつことを確かめよ。
f(x)=πx(1−x)1(0<x<1)
3. P(X≤1/4) と P(X≤1/2) を求めよ。
解答
- X は連続関数 ω↦sin2(πω) と恒等写像の合成なので、命題 3.4 と命題 3.5 により確率変数である。
0≤ω<1 では sin(πω)≥0 である。よって X≤x は sin(πω)≤x と同値である。
sin(πω) は区間 [0,1/2] で 0 から 1 まで単調に増える。[1/2,1) では ω=1/2 に関して対称に減る。そこで次の数を置く。
a:=π1arcsinx∈[0,1/2]
すると、sin(πω)≤x となる ω の集合は
{X≤x}=[0,a]∪[1−a,1)
である(x=1 なら a=1/2 で全体になる)。長さを足して
P(X≤x)=a+a=π2arcsinx(0≤x≤1)(3.9)
を得る。x<0 では 0、x>1 では 1 である。2. 0<x<1 で (3.9) を微分する。dydarcsiny=(1−y2)−1/2 と dxdx=2x1 を合成して
dxdπ2arcsinx=π2⋅1−x1⋅2x1=πx(1−x)1
となる。逆に f を 0 から x まで積分すると、(3.9) に戻る。端点での値が π2arcsin0=0 だからである(f は端点で発散するが、広義積分は収束する)。したがって P(X≤x)=∫0xf(t)dt が成り立ち、f が密度である。3. arcsin(1/2)=π/6 と arcsin(1/2)=π/4 より
P(X≤41)=π2⋅6π=31,P(X≤21)=π2⋅4π=21.
区間 [0,1/4] と [1/4,1/2] は同じ長さだが、確率は 1/3 と 1/6 で倍違う。密度が両端で大きく、振動子が折り返し点の近くに長く留まることと対応している。
確認テスト
オリジナル
- 3.2-1 確率変数 X と定数 c をとる。PX({c})=1 となるのはどういうときか。X の言葉で答えよ。また、そのとき PX が次の Dirac 測度 δc に等しいことを確かめよ。
δc(B)={10(c∈B)(c∈/B)
2. 3.2-2 Ω=(0,1) に Lebesgue 測度を入れ、X(ω)=1/ω とおく。すべての x∈R について P(X≤x) を求めよ。また P(X>10) を答えよ。3. 3.2-3 サイコロを2回振る。Ω={1,…,6}2 に一様な確率を入れ、D(ω1,ω2)=∣ω1−ω2∣ とおく。k=0,…,5 について、分布 PD({k}) を求めよ。4. 3.2-4 X=dY とし、g を Borel 可測関数とする。このとき g(X)=dg(Y) であることを示せ。また、X=dY であっても X+X=dX+Y とは限らないことを、例を1つ挙げて示せ。
AI(Claude)が書いた教材を、木下が勉強しながら公開しています。式と数値は検算していますが、誤りが残っているかもしれません。誤りのご指摘・削除のご依頼をいただければ直します。 連絡先:support@tecktom.com
