確率論入門 第3章 §3.5 ★★★ 一様乱数 U を一般化逆関数に通すと、望みの分布をもつ確率変数 F−1(U) が作れる
一般化逆関数
区間 (0,1) 上の Lebesgue 測度は第2章で構成した。これを確率測度とみて U(ω)=ω とおく。この U は一様分布 U(0,1) に従う確率変数である。この節では、この1つの確率変数から、どんな分布関数 F に対してもそれを分布関数にもつ確率変数を作る。
F が連続で狭義単調増加なら、逆関数 F−1 がある。そこで X=F−1(U) とすれば
P(X≤x)=P(U≤F(x))=F(x)
となって目的が達せられる。一般の F は平らな部分(逆関数が一意に決まらない)と跳び(値をとばす)をもつので、逆関数を次のように拡張する。
定義 3.18(一般化逆関数)
分布関数 F に対して
F−1(u):=inf{x∈R:F(x)≥u}(0<u<1)(3.20)
を F の一般化逆関数(分位点関数)と呼ぶ。
0<u<1 のとき、集合 {x:F(x)≥u} は次の2つの性質をもつ。
- 空でない。x→∞ で F(x)→1>u となるからである。
- 下に有界である。x→−∞ で F(x)→0<u となるからである。
したがって下限は実数として定まる。F の形との関係は次のとおりである。
- 平らな区間は左端へ写る。F(x)=u となる x が区間をなすとき、一般化逆関数の値はその区間の左端になる。
- 跳びの中の値は跳びの点へ写る。F が点 x0 で跳ぶとする。左極限 F(x0−) と値 F(x0) の間のどの高さでも、一般化逆関数の値は跳びの点になる。
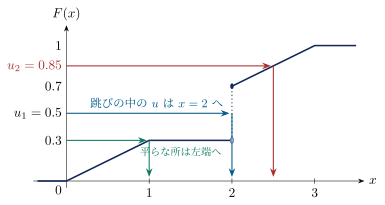
図 3.4 一般化逆関数の読み方。縦軸の u から水平に進み、初めて F(x)≥u となる x を F−1(u) とする。跳びの中の u(ここでは 0.3<u≤0.7)はすべて跳びの点 x=2 へ、平らな区間の高さ u=0.3 はその左端 x=1 へ写る。
補題 3.19(基本の同値)
0<u<1 と x∈R について
F−1(u)≤x⟺u≤F(x).(3.21)
証明
Au:={x:F(x)≥u} とおく。F が非減少なので、点 x∈Au より右の点もすべてこの集合に入る。したがって Au は右に無限に延びる区間で、その左端が F−1(u)=infAu である。
この左端自身が Au に入ることを示す。下限の定義から、Au の点の列 xn↓F−1(u) がとれる。各点で F(xn)≥u である。F の右連続性から
F(F−1(u))=n→∞limF(xn)≥u
となり、F−1(u)∈Au である。よって Au=[F−1(u),∞) という閉じた半直線である。したがって条件「u≤F(x)」は、条件「x≥F−1(u)」と同じである。どちらも x∈Au を言っている。
この証明では、左端が Au に入ることを示す所で右連続性を使った。F が右連続でなければ Au が開いた半直線になることがあり、(3.21) は成り立たない。
逆変換法の定理
定理 3.20(逆変換法 ★★★)
F を分布関数とし、U∼U(0,1) とする。X:=F−1(U) は確率変数であり、その分布関数は F である。
証明
F−1 は (0,1) 上で非減少である。u≤v なら Av⊂Au なので、左端どうしを比べれば次の大小になるからである。
F−1(u)≤F−1(v)
単調関数は Borel 可測なので(確認テスト 3.1-4)、命題 3.5 により X は確率変数である。補題 3.19 の同値 (3.21) を各 ω で使うと、事象として次が成り立つ。
{F−1(U)≤x}={U≤F(x)}
U は一様分布なので
P(X≤x)=P(U≤F(x))=F(x)
となる。最後の等号は、0≤F(x)≤1 であることと、一様分布の性質による。その性質とは、0≤c≤1 について P(U≤c)=c となることである。
逆変換法から分かること
- 存在の別証明:定理 3.12(b) の存在部分は、(0,1) 上の Lebesgue 測度さえあれば逆変換法で示せる。F−1(U) の分布が、F を分布関数にもつ確率測度そのものである。
- 確率空間を1つに固定できる:どんな分布の確率変数も、同じ ((0,1),B,Leb) の上に実現できる。異なる分布の確率変数を同じ U から作れば、第11章で使う「同じ空間の上での比較」(Skorokhod の表現)の出発点になる。
- 乱数の生成:計算機の一様乱数から指数・Cauchy・離散分布などの乱数を作る標準的な方法である。第12章の Monte Carlo 法で使う。
逆向きに、確率変数をその分布関数に代入すると一様分布が得られる。ただし F が連続な場合に限る。
定理 3.21(確率積分変換 ★★)
確率変数 X の分布関数 F が連続とする。このとき F(X) は一様分布 U(0,1) に従う。
証明
F(X) の分布は X の分布だけで決まる((3.8))。よって X を定理 3.20 の X′=F−1(U) に置き換えてよい。調べるのは F(F−1(U)) の分布である。
0<u<1 について F(F−1(u))=u を示す。補題 3.19 の証明で見たように F(F−1(u))≥u である。
一方、x<F−1(u) なら、その点は Au に入らない。よって F(x)<u である。
ここで x↑F−1(u) とする。F の連続性から F(F−1(u))≤u を得る。したがって F(F−1(U))=U であり、その分布は U(0,1) である。
F に跳びがあるとこの定理は成り立たない。たとえば確率 21 ずつで 0, 1 をとる X を考える。F(X) は 21 か 1 の値しかとらず、一様分布にならない(一般の場合の不等式は確認テスト 3.5-4)。
例題 3.7 指数分布と幾何分布の乱数 ★★★
オリジナルU∼U(0,1) とする。
- 指数分布 Ex(λ) の分布関数は次である。
F(x)=1−e−λx(x≥0)
一般化逆関数を求め、λ=2、U=0.9 のときの値を答えよ。2. 成功確率 p の幾何分布は、値 k=1,2,… を次の確率でとる。
P(X=k)=(1−p)k−1p
この分布について F−1(u) を閉じた形で求めよ。p=0.3、u=0.6 のときの値を答え、分布関数の値と比べて確かめよ。
解答
- x≥0 で F は連続かつ狭義増加なので、一般化逆関数は普通の逆関数である。u=1−e−λx を x について解くと
F−1(u)=−λ1log(1−u)
を得る。U と 1−U は同分布である。よって U をそのまま代入した −λ1logU も指数分布に従う。
λ=2、U=0.9 では
F−1(0.9)=−21log0.1=2log10≈1.1513.
2. 整数 k≥1 での値は次のとおりで、F は整数の間で一定の階段関数である。
F(k)=j=1∑k(1−p)j−1p=1−(1−p)k
一般化逆関数の値 F−1(u) は、F(k)≥u となる最小の整数である。そこで次を解く。
1−(1−p)k≥u⟺(1−p)k≤1−u⟺klog(1−p)≤log(1−u)⟺k≥log(1−p)log(1−u)
最後の変形では負の数 log(1−p) で割ったので、不等号の向きが変わる。よって
F−1(u)=⌈log(1−p)log(1−u)⌉
である(⌈y⌉ は y 以上の最小の整数)。0<u<1 なら比は正なので、値は 1 以上になる。
p=0.3、u=0.6 では次のとおりである。
log0.7log0.4≈−0.3567−0.9163≈2.569,F−1(0.6)=3.
分布関数の値で確かめる。
F(2)=1−0.72=0.51<0.6,F(3)=1−0.73=0.657≥0.6
よって F(k)≥0.6 となる最小の k は 3 であり、一致する。
確認テスト
オリジナル
- 3.5-1 確率 p で 1、確率 1−p で 0 をとる Bernoulli 分布を考える。その分布関数について、0<u<1 での F−1(u) を求めよ。逆変換法で作った F−1(U) を U の指示関数で書け。
- 3.5-2 Cauchy 分布の分布関数は F(x)=21+π1arctanx である。F−1 を求め、次の2つの値を答えよ。
F−1(0.75),F−1(0.975).
3. 3.5-3 例題 3.4 の分布関数について、F−1(u) を区間ごとに求めよ。また P(F−1(U)=1)=41 であることを確かめよ。4. 3.5-4 F を任意の分布関数、X をその分布に従う確率変数とする。すべての 0<u<1 について P(F(X)≤u)≤u であることを示せ。
AI(Claude)が書いた教材を、木下が勉強しながら公開しています。式と数値は検算していますが、誤りが残っているかもしれません。誤りのご指摘・削除のご依頼をいただければ直します。 連絡先:support@tecktom.com
