確率論入門 第4章 §4.3 ★★★ 複数の確率変数をまとめて1つの分布で扱い、独立を「同時分布=周辺分布の積」と言い直す
確率ベクトル
2つ以上の確率変数の関係を調べるには、それらを並べたベクトルを1つの対象として扱うのが便利である。Rn の Borel 集合族 B(Rn) は、開集合全体が生成する σ加法族である。
定義 4.15(確率ベクトル)
写像 X=(X1,…,Xn):Ω→Rn が次の意味で可測であるとき、n 次元の確率ベクトルと呼ぶ。
X−1(B)∈F(任意の B∈B(Rn))
補題 4.16(成分ごとの可測性と同値)
- (i) X=(X1,…,Xn) が確率ベクトルであることと、各成分が確率変数であることは同値である。
- (ii) 確率ベクトルの生成する σ加法族について、次が成り立つ。
σ(X)=σ(σ(X1)∪⋯∪σ(Xn))
- (iii) Borel 可測な g:Rn→R について、合成 g(X) は (ii) の σ加法族に関して可測である。
証明
まず、B(Rn) が左下に開いた直方体の全体 R で生成されることを示す。ここで直方体とは次の形の集合である。
(−∞,x]=(−∞,x1]×⋯×(−∞,xn]
これは閉集合なので σ(R)⊂B(Rn) である。逆に、σ(R) は差をとって (a1,b1]×⋯×(an,bn] の形の直方体を含み、その可算個の交わりで開直方体を含む。Rn の開集合は、頂点の座標が有理数の開直方体の可算和で書けるので、σ(R) に入る。よって σ(R)=B(Rn) である。
(i) を示す。X が確率ベクトルなら、各成分の逆像は次のように書ける。
Xi−1(B)=X−1(R×⋯×B×⋯×R)
右辺の集合は B(Rn) に属するから、Xi は確率変数である。逆に各成分が確率変数なら、X−1((−∞,x])=⋂i{Xi≤xi}∈F である。集合族 {B∈B(Rn):X−1(B)∈F} は σ加法族で R を含むから、Borel 集合族全体に一致する。
(ii) を示す。同じ議論で F を σ(σ(X1)∪⋯∪σ(Xn)) に置き換える。すると σ(X) がこれに含まれることが分かる。逆の包含は上の前半の議論から出る。
(iii) を示す。g(X)−1(B)=X−1(g−1(B)) で、逆像 g−1(B) は Borel 集合である。よって g(X) は σ(X) に関して可測である。
同時分布と周辺分布
定義 4.17(同時分布・同時分布関数)
確率ベクトル X の分布 PX=P∘X−1、すなわち
PX(B)=P(X∈B)(B∈B(Rn))
を X1,…,Xn の同時分布と呼ぶ。また
FX(x1,…,xn)=P(X1≤x1,…,Xn≤xn)(4.13)
を同時分布関数と呼ぶ。
R は π系である((−∞,x]∩(−∞,y]=(−∞,min(x,y)]。min は成分ごと)。第2章 §2.3 の一意性定理により、同時分布関数が一致する2つの確率ベクトルは同じ同時分布を持つ。1変数の場合(第3章 §3.3)と同じく、同時分布関数は同時分布を1つに決める。
2変数の同時分布関数 F(x,y) は、各変数について単調非減少で右連続であるが、それだけでは足りず、長方形の確率が非負であるという条件
P(a<X≤b, c<Y≤d)=F(b,d)−F(a,d)−F(b,c)+F(a,c) ≥ 0(a<b, c<d)(4.14)
も満たす。この等式は包除の計算である。次の手順を式にしている。
- 事象 {X≤b,Y≤d} から出発する。
- そこから {X≤a,Y≤d} と {X≤b,Y≤c} を除く。
- すると {X≤a,Y≤c} を2回除いたことになるので、1回足し戻す。
確率ベクトルの成分1つだけの分布を周辺分布と呼ぶ。X1 の周辺分布は
PX1(B)=P(X1∈B)=PX(B×Rn−1)
で、同時分布から決まる。分布関数で書くと、x2,…,xn→∞ のとき {X1≤x1,…,Xn≤xn}↑{X1≤x1} だから、連続性 (4.1) により
FX1(x1)=x2,…,xn→∞limFX(x1,x2,…,xn)(4.15)
となる(各変数を ∞ へ送る順序や並べ方によらない。増大列の極限はどれも同じ事象 {X1≤x1} になるからである)。逆に、周辺分布だけからは同時分布は決まらない。同じ周辺分布を持つが同時分布の異なる例は、確認テスト 4.3-2 の解答で見る。
離散の場合。各 Xi が可算集合に値をとるとき、同時分布は同時確率関数 p(x1,…,xn)=P(X1=x1,…,Xn=xn) で決まり、周辺確率関数は残りの変数について和をとって得られる。2変数なら pX(x)=∑yp(x,y) である。
密度がある場合。非負の Borel 可測関数 f があって、任意の B∈B(Rn) について
P(X∈B)=∫Bf(x)dx(4.16)
が成り立つとき、f を同時密度関数と呼ぶ。Lebesgue 積分としての積分の定義は第5章で述べるが、ここでは f が区分的に連続で、積分を累次積分として計算できる場合を念頭に置けば足りる。周辺密度は残りの変数について積分して得られる。2変数なら P(X≤x)=∫−∞x(∫−∞∞f(s,y)dy)ds だから
fX(x)=∫−∞∞f(x,y)dy,fY(y)=∫−∞∞f(x,y)dx(4.17)
である。周辺密度が正となる点 x では、X=x のもとでの条件付き密度を次で定める。
fY∣X(y∣x)=fX(x)f(x,y)
これは y の関数として積分すると 1 になる密度で、条件付き確率の定義 (4.3) の分子と分母を密度に置き換えたものに当たる。
独立と積測度
独立性の定義 (4.10) は、同時分布 PX が直積集合 B1×⋯×Bn の上で周辺分布の積に一致することを述べている。この性質で決まる測度に名前を付ける。
定理 4.18(積測度)
B(R) 上の確率測度 μ1,…,μn をとる。次を満たす B(Rn) 上の確率測度 μ が
μ(B1×⋯×Bn)=μ1(B1)⋯μn(Bn)(Bi∈B(R))(4.18)
ただ1つ存在する。これを積測度と呼び、μ1⊗⋯⊗μn と書く。
証明
一意性は、直方体の全体 R が B(Rn) を生成する π系であることと、第2章 §2.3 の一意性定理から従う。存在は、§4.2 の注意(独立同分布の列は存在する)の構成を使う。各 μi に従う独立な確率変数を区間 [0,1) 上に作れば、その同時分布が独立性 (4.10) によって (4.18) を満たす。
(直方体の上で (4.18) により集合関数を定め、Carathéodory の拡張定理(第2章 §2.2)で広げる道もある。その場合に要る直方体の上での σ加法性の確認は測度論の本に譲る。)
定理 4.19(独立性の3つの言い換え ★★★)
確率変数 X1,…,Xn について、次の (a)(b) は同値である。
- (a) X1,…,Xn は独立である。
- (b) 同時分布が周辺分布の積測度である:PX=PX1⊗⋯⊗PXn。
さらに各 Xi が密度 fi を持つとき、(a) は次の (c) とも同値である。
- (c) X は同時密度 f(x)=f1(x1)⋯fn(xn) を持つ。
証明
(a) から (b) を導く。独立性 (4.10) は次のように書ける。
PX(B1×⋯×Bn)=i∏PXi(Bi)
よって同時分布は (4.18) を満たし、積測度の一意性から (b) が出る。
(b) から (a) を導く。(b) の両辺を B1×⋯×Bn で評価すれば (4.10) である。
(a) から (c) を導く。g(x)=f1(x1)⋯fn(xn) と置き、直方体 (−∞,x] の上で積分を累次積分にすると
∫(−∞,x]gdy=i=1∏n∫−∞xifi(yi)dyi=i∏FXi(xi)=FX(x)
となる(最後の等号は系 4.12)。非負関数の累次積分の順序を入れ替えてよいことは第5章で示す。集合関数 B↦∫Bg は確率測度で、同時分布と R の上で一致する。一意性定理によりすべての Borel 集合で一致するので、g は同時密度である。
(c) から (a) を導く。上の計算を逆にたどると FX(x)=∏iFXi(xi) が出て、系 4.12 から (a) が従う。
実用上は次の形で使うことが多い。同時密度が、x だけの関数と y だけの関数の積に分かれるとする。
f(x,y)=g(x)h(y)
このとき X と Y は独立である。実際、(4.17) から次が成り立つ。
fX∫∫f=g⋅∫h,fY=h⋅∫g,=(∫g)(∫h)=1.
よって f=fXfY となり、(c) が成り立つ。
ただし「積に分かれる」は全平面で成り立たなければならない。次の例のように、密度の値が正になる範囲(台)が長方形でなければ、式の見かけが単純でも独立にならない。
円板上の一様分布
(X,Y) が単位円板 D={x2+y2≤1} 上の一様分布に従うとする。すなわち同時密度が f(x,y)=π11D(x,y) である。(4.17) から、∣x∣≤1 で
fX(x)=∫−1−x21−x2π1dy=π21−x2
で、fY も同じ形である。点 (0.9,0.9) は円板の外なので、次のように食い違う。
f(0.9,0.9)=0,fX(0.9)fY(0.9)=π24(1−0.81)>0.
この差は1点だけのものでない。図 4.3 の四隅の領域(正の面積を持つ)全体で f=fXfY となるので、2つは独立でない。
確率で確かめると、次のようになる(0.82+0.82>1 を使った)。
P(X>0.8, Y>0.8)=0,P(X>0.8)P(Y>0.8)>0.
X が 1 に近いと分かれば、Y は 0 の近くに限られる。
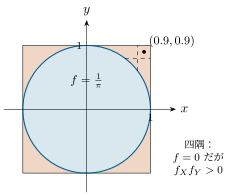
図 4.3 単位円板上の一様分布。周辺密度の積 fXfY は正方形 [−1,1]2 全体で正だが、同時密度 f は円板の外(四隅の色の濃い部分)で 0 である。破線で囲んだ {x>0.8,y>0.8} は円板と交わらない。
例題 4.4 積に分かれない同時密度 ★★
オリジナル(X,Y) の同時密度が次であるとする。
f(x,y)={c(x+y)0(0≤x≤1, 0≤y≤1)(それ以外)
- 定数 c を求めよ。
- 周辺密度 fX と fY を求めよ。また2つの確率変数が独立でないことを示せ。
- P(X+Y≤1) を求めよ。
- P(X≤21,Y≤21) と P(X≤21)P(Y≤21) を比べよ。
解答
(1) 全確率が1である条件から
1=∫01∫01c(x+y)dydx=c∫01(x+21)dx=c(21+21)=c
なので c=1 である。
(2) 0≤x≤1 で次が成り立ち、対称性から fY(y)=y+21 である。
fX(x)=∫01(x+y)dy=x+21
周辺密度の積は次のとおりである。
fX(x)fY(y)=xy+21(x+y)+41
たとえば原点の近くでは f≈0 だが fXfY≈41 となり、正の面積を持つ領域で一致しない。定理 4.19 から、2つは独立でない。
(3) 領域 {x+y≤1} と正方形の共通部分は直角二等辺三角形 {0≤x≤1, 0≤y≤1−x} で、累次積分で
P(X+Y≤1)=∫01∫01−x(x+y)dydx=∫01(x(1−x)+2(1−x)2)dx=(21−31)+61=31.
(4)
P(X≤21,Y≤21)=∫01/2∫01/2(x+y)dydx=∫01/2(2x+81)dx=161+161=81.
一方、周辺の確率は次のとおりで、Y も同じだから積は 649 である。
P(X≤21)=∫01/2(x+21)dx=81+41=83
81=648<649 で、同時分布関数は周辺分布関数の積より小さい。密度 x+y は2つの座標がともに小さい所で薄いので、両方が小さい事象の確率が独立の場合より小さくなる。
例題 4.5 独立な指数分布の最小値と先着の確率 ★★★
オリジナルX∼Ex(λ) と Y∼Ex(μ) が独立であるとする(パラメータは正)。たとえば2つの部品の寿命と考える。
- M=min(X,Y) が Ex(λ+μ) に従うことを示せ。
- P(X<Y)=λ+μλ を示せ。
解答
(1) t≥0 をとる。事象 M>t は、2つの事象の共通部分と同じである。
{M>t}={X>t}∩{Y>t}
右辺の2つの事象はそれぞれ σ(X) と σ(Y) に属し、独立である。よって
P(M>t)=P(X>t)P(Y>t)=e−λte−μt=e−(λ+μ)t.
t<0 では P(M>t)=1 である。よって分布関数は次のとおりで、これは Ex(λ+μ) の分布関数である。
FM(t)=1−e−(λ+μ)t(t≥0)
分布関数は分布を決めるから、M∼Ex(λ+μ) である。
(2) 定理 4.19 から、同時密度は次のとおりである。
f(x,y)=λe−λxμe−μy(x,y>0)
領域 {x<y} の上で累次積分すると
P(X<Y)=∫0∞λe−λx(∫x∞μe−μydy)dx=∫0∞λe−λxe−μxdx=λ+μλ.
率 λ の大きいほう(平均寿命 1/λ の短いほう)が先に壊れやすいという直観と合っている。2つの答えはどちらも、独立性を同時分布の積の形として使うことで初めて計算することができる。
確認テスト
オリジナル
- 4.3-1 2変数の同時分布関数 F(x,y) について、limx→−∞F(x,y)=0 を示せ。
- 4.3-2 X,Y はどちらも値 0, 1 をとり、同時確率関数が次であるとする。
p(0,0)=0.1,p(0,1)=0.3,p(1,0)=0.2,p(1,1)=0.4.
周辺確率関数を求め、X,Y が独立かどうかを判定せよ。また P(X=1∣Y=1) を求めよ。3. 4.3-3 (X,Y) の同時密度が次であるとする。
f(x,y)={6e−2x−3y0(x>0, y>0)(それ以外)
周辺分布を求めて独立性を判定し、P(Y<X) を求めよ。4. 4.3-4 (X,Y) が三角形 {0<y<x<1} 上の一様分布に従うとする(同時密度は三角形の上で2)。周辺密度を求め、2つが独立でないことを示せ。また P(X>21) と P(Y>21) を求めよ。5. 4.3-5 X,Y が独立で、分布関数がそれぞれ F,G であるとする。次を示せ。
Fmax(X,Y)(t)=F(t)G(t),Fmin(X,Y)(t)=1−(1−F(t))(1−G(t)).
AI(Claude)が書いた教材を、木下が勉強しながら公開しています。式と数値は検算していますが、誤りが残っているかもしれません。誤りのご指摘・削除のご依頼をいただければ直します。 連絡先:support@tecktom.com
