tecktom.com

独立和の特性関数は積になる

2026年10月15日13分で読めますAI生成教科書『基礎理論』第9章 特性関数の一意性と反転公式
目次
  1. 積の公式とその逆
  2. 再生性の証明
  3. 確認テスト
  4. 木下の層

AI 生成・木下が未勉強

確率論入門 第9章 §9.3 ★★★ 独立和の特性関数は積で、一意性定理と組み合わせると、和の分布を積の形から読み取れる

積の公式とその逆

第8章 §8.3 では2つの独立な確率変数の和について (9.2) を示した。nn 個でも同じである。

命題 9.12(独立和の特性関数)

X1,…,XnX_1,\dots,X_n が独立なら、Sn=X1+⋯+XnS_n=X_1+\cdots+X_n について

φSn(t)=∏k=1nφXk(t)(9.22)\varphi_{S_n}(t)=\prod_{k=1}^n\varphi_{X_k}(t)\tag{9.22}

である。Rd\mathbb{R}^d 値の独立な確率ベクトルの和についても、同時特性関数について同じ式が成り立つ。

証明

定理 9.11 の必要性の式 (9.21) で、t1=⋯=tn=tt_1=\cdots=t_n=t と置く。すると左辺は

E[eit(X1+⋯+Xn)]=φSn(t)E[\mathrm{e}^{\mathrm{i} t(X_1+\cdots+X_n)}]=\varphi_{S_n}(t)

になる。ベクトルの場合は、eit⊤(X1+⋯+Xn)=∏keit⊤Xk\mathrm{e}^{\mathrm{i}\bm t^\top(\bm X_1+\cdots+\bm X_n)}=\prod_k\mathrm{e}^{\mathrm{i}\bm t^\top\bm X_k} の期待値を同じように積に分ければよい。

逆は成り立たない。φX+Y=φXφY\varphi_{X+Y}=\varphi_X\varphi_Y であっても、2つが独立とは限らない。たとえば X∼Cauchy(0,1)X\sim\mathrm{Cauchy}(0,1) とし、Y=XY=X とする。例題 9.1 から

φX+Y(t)=φ2X(t)=e−2∣t∣=e−∣t∣e−∣t∣=φX(t)φY(t)\varphi_{X+Y}(t)=\varphi_{2X}(t)=\mathrm{e}^{-2\left\vert t\right\vert }=\mathrm{e}^{-\left\vert t\right\vert }\mathrm{e}^{-\left\vert t\right\vert }=\varphi_X(t)\varphi_Y(t)

だが、XX と YY は独立でない。独立性を判定するには、和の特性関数ではなく、定理 9.11 の同時特性関数を見る必要がある。

(9.22) と一意性定理を組み合わせると、和の分布を求める手順は次の2段になる。

  1. 特性関数を掛ける。
  2. その積がどの分布の特性関数かを見分ける。

第7章 §7.3 の畳み込みの積分を実行する必要がない。

再生性の証明

第8章 §8.2 の表の特性関数を使う。

定理 9.13(再生性)

XX と YY は独立とする。

  1. X∼Bin(m,p)X\sim\mathrm{Bin}(m,p) かつ Y∼Bin(n,p)Y\sim\mathrm{Bin}(n,p) なら、

X+Y∼Bin(m+n,p)X+Y\sim\mathrm{Bin}(m+n,p) 2. X∼Po(λ)X\sim\mathrm{Po}(\lambda) かつ Y∼Po(μ)Y\sim\mathrm{Po}(\mu) なら、

X+Y∼Po(λ+μ)X+Y\sim\mathrm{Po}(\lambda+\mu) 3. X∼N(μ1,σ12)X\sim\mathrm N(\mu_1,\sigma_1^2) かつ Y∼N(μ2,σ22)Y\sim\mathrm N(\mu_2,\sigma_2^2) なら、

X+Y∼N(μ1+μ2,σ12+σ22)X+Y\sim\mathrm N(\mu_1+\mu_2,\sigma_1^2+\sigma_2^2) 4. X∼Ga(α,λ)X\sim\mathrm{Ga}(\alpha,\lambda) かつ Y∼Ga(β,λ)Y\sim\mathrm{Ga}(\beta,\lambda) なら、

X+Y∼Ga(α+β,λ)X+Y\sim\mathrm{Ga}(\alpha+\beta,\lambda) 5. X∼Cauchy(m1,γ1)X\sim\mathrm{Cauchy}(m_1,\gamma_1) かつ Y∼Cauchy(m2,γ2)Y\sim\mathrm{Cauchy}(m_2,\gamma_2) なら、

X+Y∼Cauchy(m1+m2,γ1+γ2)X+Y\sim\mathrm{Cauchy}(m_1+m_2,\gamma_1+\gamma_2)

証明

どれも (9.2) で特性関数を掛け、結果が右辺の分布の特性関数に一致することを確かめて、定理 9.5 を使う。

  1. (1−p+peit)m(1−p+peit)n=(1−p+peit)m+n(1-p+p\mathrm{e}^{\mathrm{i} t})^m(1-p+p\mathrm{e}^{\mathrm{i} t})^n=(1-p+p\mathrm{e}^{\mathrm{i} t})^{m+n}。
  2. exp⁡(λ(eit−1))exp⁡(μ(eit−1))=exp⁡((λ+μ)(eit−1))\exp\bigl(\lambda(\mathrm{e}^{\mathrm{i} t}-1)\bigr)\exp\bigl(\mu(\mathrm{e}^{\mathrm{i} t}-1)\bigr)=\exp\bigl((\lambda+\mu)(\mathrm{e}^{\mathrm{i} t}-1)\bigr)。
  3. exp⁡(iμ1t−12σ12t2)exp⁡(iμ2t−12σ22t2)=exp⁡(i(μ1+μ2)t−12(σ12+σ22)t2)\exp\bigl(\mathrm{i}\mu_1t-\frac12\sigma_1^2t^2\bigr)\exp\bigl(\mathrm{i}\mu_2t-\frac12\sigma_2^2t^2\bigr)=\exp\bigl(\mathrm{i}(\mu_1+\mu_2)t-\frac12(\sigma_1^2+\sigma_2^2)t^2\bigr)。
  4. Ga(α,λ)\mathrm{Ga}(\alpha,\lambda) の特性関数は

(λλ−it)α=exp⁡(−αlog⁡(1−it/λ))\Bigl(\frac{\lambda}{\lambda-\mathrm{i} t}\Bigr)^\alpha=\exp\bigl(-\alpha\log(1-\mathrm{i} t/\lambda)\bigr)

である。対数は主値をとる。1−it/λ1-\mathrm{i} t/\lambda の実部は 1 で正なので、主値は連続に定まる。指数の肩が α\alpha について1次なので、積は exp⁡(−(α+β)log⁡(1−it/λ))\exp\bigl(-(\alpha+\beta)\log(1-\mathrm{i} t/\lambda)\bigr) となる。5. 例題 9.1 (3) から、exp⁡(im1t−γ1∣t∣)exp⁡(im2t−γ2∣t∣)=exp⁡(i(m1+m2)t−(γ1+γ2)∣t∣)\exp(\mathrm{i} m_1t-\gamma_1\left\vert t\right\vert )\exp(\mathrm{i} m_2t-\gamma_2\left\vert t\right\vert )=\exp\bigl(\mathrm{i}(m_1+m_2)t-(\gamma_1+\gamma_2)\left\vert t\right\vert \bigr)。

(4) で λ\lambda が等しいことは必要である。独立な2つの指数分布の和 Ex(1)+Ex(2)\mathrm{Ex}(1)+\mathrm{Ex}(2) の特性関数は

11−it⋅22−it\frac{1}{1-\mathrm{i} t}\cdot\frac{2}{2-\mathrm{i} t}

である。これをガンマ分布の特性関数の形に書くことはできない。ガンマ分布の特性関数の特異点は1つだが、この関数には特異点が −i-\mathrm{i} と −2i-2\mathrm{i} の2つあるからである。一様分布にも再生性はない(確認テスト 9.3-4)。

再生性の逆向きの使い方もある。次の3つが成り立つとする。

  • XX と YY が独立である。
  • YY と X+YX+Y の分布が分かっている。
  • φY\varphi_Y が 0 にならない。

このとき φX=φX+Y/φY\varphi_X=\varphi_{X+Y}/\varphi_Y から XX の分布が決まる。この操作は密度の言葉では畳み込みの逆(逆畳み込み)にあたるが、特性関数の言葉では割り算で済む。

例題 9.5 カイ二乗分布の再生性 ★★

オリジナルZ1,…,ZnZ_1,\dots,Z_n が独立で N(0,1)\mathrm N(0,1) に従うとする。第6章 §6.3 の事実 Zk2∼Ga(12,12)Z_k^2\sim\mathrm{Ga}(\frac12,\frac12) を使う。

  1. Qn=Z12+⋯+Zn2Q_n=Z_1^2+\cdots+Z_n^2 の特性関数を求め、Qn∼Ga(n2,12)=χn2Q_n\sim\mathrm{Ga}(\frac n2,\frac12)=\chi^2_n を示せ。
  2. QnQ_n の平均と分散を特性関数から求めよ。
  3. P(Q2≤2)P(Q_2\le2) を求めよ。
解答
  1. Ga(12,12)\mathrm{Ga}(\frac12,\frac12) の特性関数は (1/21/2−it)1/2=(1−2it)−1/2\bigl(\frac{1/2}{1/2-\mathrm{i} t}\bigr)^{1/2}=(1-2\mathrm{i} t)^{-1/2} である。(9.22) から

φQn(t)=((1−2it)−1/2)n=(1−2it)−n/2\varphi_{Q_n}(t)=\bigl((1-2\mathrm{i} t)^{-1/2}\bigr)^n=(1-2\mathrm{i} t)^{-n/2}

で、これは Ga(n2,12)\mathrm{Ga}(\frac n2,\frac12) の特性関数である。定理 9.5 から Qn∼Ga(n2,12)=χn2Q_n\sim\mathrm{Ga}(\frac n2,\frac12)=\chi^2_n である。2. φ(t)=(1−2it)−n/2\varphi(t)=(1-2\mathrm{i} t)^{-n/2} を2回微分すると

φ′(t)=in(1−2it)−n/2−1,φ′′(t)=in⋅(−n2−1)(−2i)(1−2it)−n/2−2=−n(n+2)(1−2it)−n/2−2\begin{aligned}\varphi'(t)&=\mathrm{i} n(1-2\mathrm{i} t)^{-n/2-1},\\ \varphi''(t)&=\mathrm{i} n\cdot\Bigl(-\frac n2-1\Bigr)(-2\mathrm{i})(1-2\mathrm{i} t)^{-n/2-2}=-n(n+2)(1-2\mathrm{i} t)^{-n/2-2}\end{aligned}

である。t=0t=0 を入れてモーメントを読む。

E[Qn]=φ′(0)/i=n,E[Qn2]=−φ′′(0)=n(n+2),V[Qn]=n(n+2)−n2=2n\begin{aligned}E[Q_n]&=\varphi'(0)/\mathrm{i}=n,\\ E[Q_n^2]&=-\varphi''(0)=n(n+2),\\ V[Q_n]&=n(n+2)-n^2=2n\end{aligned} 3. n=2n=2 では Ga(1,12)=Ex(12)\mathrm{Ga}(1,\frac12)=\mathrm{Ex}(\frac12) なので、

P(Q2≤2)=1−e−2/2=1−e−1≈0.6321P(Q_2\le2)=1-\mathrm{e}^{-2/2}=1-\mathrm{e}^{-1}\approx0.6321

である。

例題 9.6 Cauchy 分布の標本平均 ★★★

オリジナルX1,X2,…X_1,X_2,\dots が独立で Cauchy(0,1)\mathrm{Cauchy}(0,1) に従うとする。標本平均を Xˉn=1n(X1+⋯+Xn)\bar X_n=\frac1n(X_1+\cdots+X_n) と置く。

  1. Xˉn∼Cauchy(0,1)\bar X_n\sim\mathrm{Cauchy}(0,1) を示せ。
  2. P(∣Xˉn∣>1)P(\left\vert \bar X_n\right\vert >1) を求め、nn によらないことを確かめよ。
  3. 独立な N(0,1)\mathrm N(0,1) の標本平均と比べ、大数の法則との関係を述べよ。
解答
  1. (9.22) から φX1+⋯+Xn(t)=(e−∣t∣)n=e−n∣t∣\varphi_{X_1+\cdots+X_n}(t)=(\mathrm{e}^{-\left\vert t\right\vert })^n=\mathrm{e}^{-n\left\vert t\right\vert } である。(9.1) の最後の式で (a,b)=(1n,0)(a,b)=(\frac1n,0) として

φXˉn(t)=φX1+⋯+Xn(tn)=e−n∣t/n∣=e−∣t∣\varphi_{\bar X_n}(t)=\varphi_{X_1+\cdots+X_n}\Bigl(\frac tn\Bigr)=\mathrm{e}^{-n\left\vert t/n\right\vert }=\mathrm{e}^{-\left\vert t\right\vert }

となり、定理 9.5 から Xˉn∼Cauchy(0,1)\bar X_n\sim\mathrm{Cauchy}(0,1) である。2. 分布関数 F(x)=12+1πarctan⁡xF(x)=\frac12+\frac1\pi\arctan x から

P(∣Xˉn∣>1)=2(1−F(1))=2(12−14)=12P(\left\vert \bar X_n\right\vert >1)=2\bigl(1-F(1)\bigr)=2\Bigl(\frac12-\frac14\Bigr)=\frac12

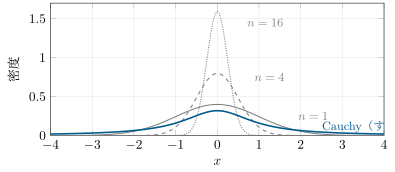
である。nn を増やしても変わらない。3. 独立な N(0,1)\mathrm N(0,1) の標本平均は、定理 9.13 (3) と (9.1) から N(0,1n)\mathrm N(0,\frac1n) に従う。よって

P(∣Xˉn∣>1)=2(1−Φ(n))→0P(\left\vert \bar X_n\right\vert >1)=2\bigl(1-\Phi(\sqrt n)\bigr)\to0

である。Cauchy 分布では、標本平均のばらつきが nn によって少しも小さくならない。第12章の大数の法則は期待値の存在を仮定するが、Cauchy 分布は期待値をもたない。その仮定を外せないことが、この例から分かる。
図

図 9.2 標本平均 Xˉn\bar X_n の密度。灰色の3本は Xk∼N(0,1)X_k\sim\mathrm N(0,1) の場合(実線 n=1n=1、破線 n=4n=4、点線 n=16n=16)で、N(0,1n)\mathrm N(0,\frac1n) に従って 0 のまわりに集まる。太線は Xk∼Cauchy(0,1)X_k\sim\mathrm{Cauchy}(0,1) の場合で、どの nn でも同じ Cauchy(0,1)\mathrm{Cauchy}(0,1) の密度になる。

確認テスト

オリジナル

  1. 9.3-1 X1,…,XnX_1,\dots,X_n が独立で、それぞれ Po(λk)\mathrm{Po}(\lambda_k) に従うとする。和の分布を特性関数で求めよ。
  2. 9.3-2 X∼N(1,4)X\sim\mathrm N(1,4) と Y∼N(−2,5)Y\sim\mathrm N(-2,5) が独立とする。2X−Y2X-Y の分布を特性関数で求めよ。また P(2X−Y>0)P(2X-Y>0) を Φ\Phi で表して数値を求めよ。
  3. 9.3-3 X1,…,XnX_1,\dots,X_n が独立で Cauchy(0,1)\mathrm{Cauchy}(0,1) に従うとする。少なくとも1つは 0 でない実数 a1,…,ana_1,\dots,a_n について、次を示せ。

∑kakXk∼Cauchy(0,∑k∣ak∣)\sum_ka_kX_k\sim\mathrm{Cauchy}\Bigl(0,\sum_k\left\vert a_k\right\vert \Bigr)

また P(∣Xˉ100∣>10)P(\left\vert \bar X_{100}\right\vert >10) を求めよ。4. 9.3-4 X,YX,Y が独立で U(−1,1)\mathrm U(-1,1) に従うとする。和はどんな区間の上の一様分布にも従わないことを、特性関数の符号を比べて示せ。5. 9.3-5 2つの確率変数が独立で、Y∼Po(1)Y\sim\mathrm{Po}(1) かつ X+Y∼Po(3)X+Y\sim\mathrm{Po}(3) とする。このとき X∼Po(2)X\sim\mathrm{Po}(2) であることを示せ。

木下の勉強ステータス

木下はまだこの記事を勉強していません。

AI(Claude)が書いた教材を、木下が勉強しながら公開しています。式と数値は検算していますが、誤りが残っているかもしれません。誤りのご指摘・削除のご依頼をいただければ直します。 連絡先:support@tecktom.com

← AI生成教科書『基礎理論』の記事一覧へ