近似の数理 第2章 §2.2 ★★★ 縮小写像の不動点として解を作る論法は、近似列が収束することの最も単純な証明であり、後の章の反復法の原型
縮小写像とバナッハの不動点定理
微分方程式 y ′ = F ( t , y ) y'=F(t,y) y ′ = F ( t , y ) y ( t 0 ) = y 0 y(t_0)=y_0 y ( t 0 ) = y 0
y ( t ) = y 0 + ∫ t 0 t F ( s , y ( s ) ) d s (2.1) y(t)=y_0+\int_{t_0}^{t}F(s,y(s))\,\mathrm{d} s\tag{2.1} y ( t ) = y 0 + ∫ t 0 t F ( s , y ( s )) d s ( 2.1 )
という積分方程式 に書き換えられる。右辺を関数 y y y T T T T y = y Ty=y T y = y y y y T T T 不動点 である。そこで「写像を繰り返し当てると一点に集まる」ための条件を一般の形で用意する。
定義 2.2(距離空間の完備性と縮小写像)
集合 X X X d d d ( x n ) (x_n) ( x n ) コーシー列 であるとは、任意の ε > 0 \varepsilon >0 ε > 0 N N N m , n ≥ N m,n\ge N m , n ≥ N d ( x m , x n ) < ε d(x_m,x_n)<\varepsilon d ( x m , x n ) < ε X X X X X X 完備 であるという。写像 T : X → X T:X\to X T : X → X 縮小写像 であるとは、ある 0 ≤ q < 1 0\le q<1 0 ≤ q < 1 x , y ∈ X x,y\in X x , y ∈ X d ( T x , T y ) ≤ q d ( x , y ) d(Tx,Ty)\le q\,d(x,y) d ( T x , T y ) ≤ q d ( x , y )
完備性は「互いに近づいていく列は、どこかへ収束する」という性質である。有理数の集合は完備でない(2 \sqrt2 2
定理 2.3(バナッハの不動点定理 ★★★)
X X X T : X → X T:X\to X T : X → X q < 1 q<1 q < 1 T T T x ∗ x^* x ∗ x 0 x_0 x 0 x n + 1 = T x n x_{n+1}=Tx_n x n + 1 = T x n x ∗ x^* x ∗
d ( x n , x ∗ ) ≤ q n 1 − q d ( x 1 , x 0 ) (2.2) d(x_n,x^*)\le\frac{q^n}{1-q}\,d(x_1,x_0)\tag{2.2} d ( x n , x ∗ ) ≤ 1 − q q n d ( x 1 , x 0 ) ( 2.2 )
が成り立つ。
証明 縮小性を繰り返し使うと d ( x k + 1 , x k ) ≤ q k d ( x 1 , x 0 ) d(x_{k+1},x_k)\le q^k d(x_1,x_0) d ( x k + 1 , x k ) ≤ q k d ( x 1 , x 0 ) m > n m>n m > n
d ( x m , x n ) ≤ ∑ k = n m − 1 d ( x k + 1 , x k ) ≤ d ( x 1 , x 0 ) ∑ k = n ∞ q k = q n 1 − q d ( x 1 , x 0 ) d(x_m,x_n)\le\sum_{k=n}^{m-1}d(x_{k+1},x_k)\le d(x_1,x_0)\sum_{k=n}^{\infty}q^k=\frac{q^n}{1-q}d(x_1,x_0) d ( x m , x n ) ≤ k = n ∑ m − 1 d ( x k + 1 , x k ) ≤ d ( x 1 , x 0 ) k = n ∑ ∞ q k = 1 − q q n d ( x 1 , x 0 )
となり、右辺は n → ∞ n\to\infty n → ∞ 0 0 0 ( x n ) (x_n) ( x n ) X X X x ∗ x^* x ∗ d ( T x , T y ) ≤ q d ( x , y ) d(Tx,Ty)\le q\,d(x,y) d ( T x , T y ) ≤ q d ( x , y ) x n + 1 = T x n x_{n+1}=Tx_n x n + 1 = T x n x ∗ = T x ∗ x^*=Tx^* x ∗ = T x ∗ m → ∞ m\to\infty m → ∞ (2.2) が出る。不動点が二つ x ∗ , y ∗ x^*,y^* x ∗ , y ∗ d ( x ∗ , y ∗ ) = d ( T x ∗ , T y ∗ ) ≤ q d ( x ∗ , y ∗ ) d(x^*,y^*)=d(Tx^*,Ty^*)\le q\,d(x^*,y^*) d ( x ∗ , y ∗ ) = d ( T x ∗ , T y ∗ ) ≤ q d ( x ∗ , y ∗ ) q < 1 q<1 q < 1 d ( x ∗ , y ∗ ) = 0 d(x^*,y^*)=0 d ( x ∗ , y ∗ ) = 0
この定理は単なる存在定理ではない。(2.2) は「n n n d ( x 1 , x 0 ) d(x_1,x_0) d ( x 1 , x 0 ) x ∗ x^* x ∗
Picard–Lindelöf の定理
定理 2.4(Picard–Lindelöf ★★★)
F ( t , y ) F(t,y) F ( t , y ) R = { ( t , y ) : ∣ t − t 0 ∣ ≤ a , ∣ y − y 0 ∣ ≤ b } R=\{(t,y):\lvert t-t_0\rvert \le a,\ \lvert y-y_0\rvert \le b\} R = {( t , y ) : ∣ t − t 0 ∣ ≤ a , ∣ y − y 0 ∣ ≤ b } y ∈ R d y\in\mathbb{R}^d y ∈ R d ∣ F ∣ ≤ M \lvert F\rvert \le M ∣ F ∣ ≤ M y y y Lipschitz 連続 、すなわちある L L L
∣ F ( t , y ) − F ( t , z ) ∣ ≤ L ∣ y − z ∣ ( ( t , y ) , ( t , z ) ∈ R ) \lvert F(t,y)-F(t,z)\rvert \le L\lvert y-z\rvert \qquad((t,y),(t,z)\in R) ∣ F ( t , y ) − F ( t , z )∣ ≤ L ∣ y − z ∣ (( t , y ) , ( t , z ) ∈ R )
を満たすとする。h = min { a , b / M , 1 / ( 2 L ) } h=\min\{a,\ b/M,\ 1/(2L)\} h = min { a , b / M , 1/ ( 2 L )} y ′ = F ( t , y ) y'=F(t,y) y ′ = F ( t , y ) y ( t 0 ) = y 0 y(t_0)=y_0 y ( t 0 ) = y 0 I = [ t 0 − h , t 0 + h ] I=[t_0-h,t_0+h] I = [ t 0 − h , t 0 + h ]
証明 X X X I I I ∣ y ( t ) − y 0 ∣ ≤ b \lvert y(t)-y_0\rvert \le b ∣ y ( t ) − y 0 ∣ ≤ b d ( y , z ) = max t ∈ I ∣ y ( t ) − z ( t ) ∣ d(y,z)=\max_{t\in I}\lvert y(t)-z(t)\rvert d ( y , z ) = max t ∈ I ∣ y ( t ) − z ( t )∣ ∣ y − y 0 ∣ ≤ b \lvert y-y_0\rvert \le b ∣ y − y 0 ∣ ≤ b X X X t t t
T T T (2.1) の右辺で定める。y ∈ X y\in X y ∈ X T y Ty T y ∣ ( T y ) ( t ) − y 0 ∣ ≤ M ∣ t − t 0 ∣ ≤ M h ≤ b \lvert (Ty)(t)-y_0\rvert \le M\lvert t-t_0\rvert \le Mh\le b ∣( T y ) ( t ) − y 0 ∣ ≤ M ∣ t − t 0 ∣ ≤ M h ≤ b T y ∈ X Ty\in X T y ∈ X
∣ ( T y ) ( t ) − ( T z ) ( t ) ∣ ≤ ∣ ∫ t 0 t ∣ F ( s , y ( s ) ) − F ( s , z ( s ) ) ∣ d s ∣ ≤ L h d ( y , z ) ≤ 1 2 d ( y , z ) \lvert (Ty)(t)-(Tz)(t)\rvert \le\lvert \int_{t_0}^{t}\lvert F(s,y(s))-F(s,z(s))\rvert \,\mathrm{d} s\rvert \le L h\,d(y,z)\le\tfrac12 d(y,z) ∣( T y ) ( t ) − ( T z ) ( t )∣ ≤ ∣ ∫ t 0 t ∣ F ( s , y ( s )) − F ( s , z ( s ))∣ d s ∣ ≤ L h d ( y , z ) ≤ 2 1 d ( y , z )
なので T T T 1 / 2 1/2 1/2 2.3 により T T T y ′ = F ( t , y ) y'=F(t,y) y ′ = F ( t , y ) y ( t 0 ) = y 0 y(t_0)=y_0 y ( t 0 ) = y 0 I I I ∣ y ′ ∣ ≤ M \lvert y'\rvert \le M ∣ y ′ ∣ ≤ M ∣ y ( t ) − y 0 ∣ ≤ M h ≤ b \lvert y(t)-y_0\rvert \le Mh\le b ∣ y ( t ) − y 0 ∣ ≤ M h ≤ b X X X T T T
条件 h ≤ 1 / ( 2 L ) h\le1/(2L) h ≤ 1/ ( 2 L ) max t e − 2 L ∣ t − t 0 ∣ ∣ y ( t ) − z ( t ) ∣ \max_t\mathrm{e}^{-2L\lvert t-t_0\rvert }\lvert y(t)-z(t)\rvert max t e − 2 L ∣ t − t 0 ∣ ∣ y ( t ) − z ( t )∣ h ≤ b / M h\le b/M h ≤ b / M F F F R R R
例題 2.2 Picard 反復を具体的に回す ★★
オリジナル [標準的な題材を自作]初期値問題 y ′ = y y'=y y ′ = y y ( 0 ) = 1 y(0)=1 y ( 0 ) = 1 φ 0 ( t ) = 1 \varphi_0(t)=1 φ 0 ( t ) = 1 φ n + 1 ( t ) = 1 + ∫ 0 t φ n ( s ) d s \varphi_{n+1}(t)=1+\int_0^t\varphi_n(s)\,\mathrm{d} s φ n + 1 ( t ) = 1 + ∫ 0 t φ n ( s ) d s
φ n ( t ) = ∑ k = 0 n t k / k ! \varphi_n(t)=\sum_{k=0}^{n}t^k/k! φ n ( t ) = ∑ k = 0 n t k / k ! t ≥ 0 t\ge0 t ≥ 0 ∣ e t − φ n ( t ) ∣ ≤ e t t n + 1 / ( n + 1 ) ! \lvert \mathrm{e}^t-\varphi_n(t)\rvert \le\mathrm{e}^t\,t^{n+1}/(n+1)! ∣ e t − φ n ( t )∣ ≤ e t t n + 1 / ( n + 1 )! t = 1 t=1 t = 1 n = 1 , 2 , 4 , 6 , 8 n=1,2,4,6,8 n = 1 , 2 , 4 , 6 , 8 区間 [ 0 , h ] [0,h] [ 0 , h ] h ≥ 1 h\ge1 h ≥ 1
解答 (1) n n n φ 0 = 1 \varphi_0=1 φ 0 = 1 n = 0 n=0 n = 0 φ n = ∑ k ≤ n t k / k ! \varphi_n=\sum_{k\le n}t^k/k! φ n = ∑ k ≤ n t k / k ! φ n + 1 ( t ) = 1 + ∑ k ≤ n ∫ 0 t s k / k ! d s = 1 + ∑ k ≤ n t k + 1 / ( k + 1 ) ! = ∑ k ≤ n + 1 t k / k ! \varphi_{n+1}(t)=1+\sum_{k\le n}\int_0^t s^k/k!\,\mathrm{d} s=1+\sum_{k\le n}t^{k+1}/(k+1)!=\sum_{k\le n+1}t^k/k! φ n + 1 ( t ) = 1 + ∑ k ≤ n ∫ 0 t s k / k ! d s = 1 + ∑ k ≤ n t k + 1 / ( k + 1 )! = ∑ k ≤ n + 1 t k / k !
(2) Taylor の定理(Lagrange の剰余)により、ある θ ∈ ( 0 , t ) \theta\in(0,t) θ ∈ ( 0 , t ) e t − φ n ( t ) = e θ t n + 1 / ( n + 1 ) ! \mathrm{e}^t-\varphi_n(t)=\mathrm{e}^{\theta}t^{n+1}/(n+1)! e t − φ n ( t ) = e θ t n + 1 / ( n + 1 )! e θ ≤ e t \mathrm{e}^\theta\le\mathrm{e}^t e θ ≤ e t t = 1 t=1 t = 1
n n n 誤差 e − φ n ( 1 ) \mathrm{e}-\varphi_n(1) e − φ n ( 1 ) 上界 e / ( n + 1 ) ! \mathrm{e}/(n+1)! e / ( n + 1 )! 1 7.18 × 10 − 1 7.18\times10^{-1} 7.18 × 1 0 − 1 1.36 1.36 1.36 2 2.18 × 10 − 1 2.18\times10^{-1} 2.18 × 1 0 − 1 4.53 × 10 − 1 4.53\times10^{-1} 4.53 × 1 0 − 1 4 9.95 × 10 − 3 9.95\times10^{-3} 9.95 × 1 0 − 3 2.27 × 10 − 2 2.27\times10^{-2} 2.27 × 1 0 − 2 6 2.26 × 10 − 4 2.26\times10^{-4} 2.26 × 1 0 − 4 5.39 × 10 − 4 5.39\times10^{-4} 5.39 × 1 0 − 4 8 3.06 × 10 − 6 3.06\times10^{-6} 3.06 × 1 0 − 6 7.49 × 10 − 6 7.49\times10^{-6} 7.49 × 1 0 − 6
上界は実際の誤差の2倍程度に収まっていて、評価は粗くない。
(3) F ( t , y ) = y F(t,y)=y F ( t , y ) = y L = 1 L=1 L = 1 [ 0 , h ] [0,h] [ 0 , h ] ∣ ( T y ) ( t ) − ( T z ) ( t ) ∣ ≤ ∫ 0 t ∣ y − z ∣ ≤ h d ( y , z ) \lvert (Ty)(t)-(Tz)(t)\rvert \le\int_0^t\lvert y-z\rvert \le h\,d(y,z) ∣( T y ) ( t ) − ( T z ) ( t )∣ ≤ ∫ 0 t ∣ y − z ∣ ≤ h d ( y , z ) h h h h < 1 h<1 h < 1 2.3 がそのまま使える。h ≥ 1 h\ge1 h ≥ 1 n n n ∣ T n y − T n z ∣ ≤ ( t n / n ! ) d ( y , z ) \lvert T^ny-T^nz\rvert \le (t^n/n!)\,d(y,z) ∣ T n y − T n z ∣ ≤ ( t n / n !) d ( y , z ) n ! n! n ! T n T^n T n
Lipschitz 性が破れるとき:非一意性と有限時間爆発
定理 2.4 の二つの仮定(Lipschitz 性と有界性)は、どちらも飾りではない。それぞれが破れる例を見る。
非一意性:y ′ = ∣ y ∣ y'=\sqrt{\lvert y\rvert } y ′ = ∣ y ∣
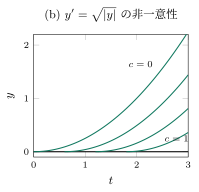
y ( 0 ) = 0 y(0)=0 y ( 0 ) = 0 y ≡ 0 y\equiv0 y ≡ 0 c ≥ 0 c\ge0 c ≥ 0
y c ( t ) = { 0 ( t ≤ c ) ( t − c ) 2 / 4 ( t > c ) y_c(t)=\begin{cases}0 & (t\le c)\\ (t-c)^2/4 & (t>c)\end{cases} y c ( t ) = { 0 ( t − c ) 2 /4 ( t ≤ c ) ( t > c )
も解である(t > c t>c t > c y c ′ = ( t − c ) / 2 = y c y_c'=(t-c)/2=\sqrt{y_c} y c ′ = ( t − c ) /2 = y c t = c t=c t = c 0 0 0 F ( y ) = ∣ y ∣ F(y)=\sqrt{\lvert y\rvert } F ( y ) = ∣ y ∣ y = 0 y=0 y = 0 ∣ y ∣ / ∣ y ∣ → ∞ \sqrt{\lvert y\rvert }/\lvert y\rvert \to\infty ∣ y ∣ / ∣ y ∣ → ∞
有限時間爆発:y ′ = y 2 y'=y^2 y ′ = y 2
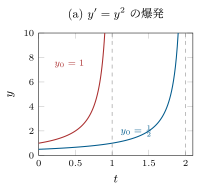
y ( 0 ) = y 0 > 0 y(0)=y_0>0 y ( 0 ) = y 0 > 0 y ( t ) = y 0 / ( 1 − y 0 t ) y(t)=y_0/(1-y_0t) y ( t ) = y 0 / ( 1 − y 0 t ) t → 1 / y 0 t\to1/y_0 t → 1/ y 0 F ( y ) = y 2 F(y)=y^2 F ( y ) = y 2 2.4 で保証されるが、∣ F ∣ ≤ M \lvert F\rvert \le M ∣ F ∣ ≤ M R R R M M M b / M b/M b / M R R R y 0 = 1 y_0=1 y 0 = 1 t = 0.99 t=0.99 t = 0.99 y = 100 y=100 y = 100
図 2.1 (a) y ′ = y 2 y'=y^2 y ′ = y 2 t = 1 / y 0 t=1/y_0 t = 1/ y 0 y ′ = ∣ y ∣ y'=\sqrt{\lvert y\rvert } y ′ = ∣ y ∣ y ( 0 ) = 0 y(0)=0 y ( 0 ) = 0 y ≡ 0 y\equiv0 y ≡ 0 c c c y c y_c y c
二つの例は、物理の模型でも実際に問題になる。非一意性は、摩擦の法則や接触の模型など滑らかでない力を入れたときに起こる。爆発は、非線形の自己相互作用が強い方程式(重力崩壊、非線形 Schrödinger 方程式の自己収束、流体の渦の伸長)で起こりうる。近似の観点から重要なのは、「近似方程式が爆発するのは真の現象か、近似の副作用か」という問いが立つことで、これには次節以降の誤差評価とアプリオリ評価で答える。
AI(Claude)が書いた教材を、木下が勉強しながら公開しています。式と数値は検算していますが、誤りが残っているかもしれません。誤りのご指摘・削除のご依頼をいただければ直します。 連絡先:support@tecktom.com