量子力学の様々な構成方法 第3部 第2章 §3.2.2 ★★★ 可換でない2つの項の指数関数を積に分ける誤差は区間ごとに ϵ 2 \epsilon^2 ϵ 2 1 / N 1/N 1/ N
1区間の分割と BCH の公式
式 (3.2.4) の各因子 ⟨ x k + 1 ∣ e − i H ^ ϵ / ℏ ∣ x k ⟩ \langle x_{k+1} | \mathrm{e}^{-\mathrm{i}\hat H\epsilon/\hbar} | x_k \rangle ⟨ x k + 1 ∣ e − i H ^ ϵ /ℏ ∣ x k ⟩ H ^ = H ^ 0 + V ^ \hat H=\hat H_0+\hat V H ^ = H ^ 0 + V ^ H ^ 0 = p ^ 2 / ( 2 m ) \hat H_0=\hat p^2/(2m) H ^ 0 = p ^ 2 / ( 2 m ) V ^ = V ( x ^ ) \hat V=V(\hat x) V ^ = V ( x ^ ) H ^ 0 \hat H_0 H ^ 0 V ^ \hat V V ^
e − i ( H ^ 0 + V ^ ) ϵ / ℏ ≈ e − i H ^ 0 ϵ / ℏ e − i V ^ ϵ / ℏ (3.2.5) \mathrm{e}^{-\mathrm{i}(\hat H_0+\hat V)\epsilon/\hbar}\approx\mathrm{e}^{-\mathrm{i}\hat H_0\epsilon/\hbar}\,\mathrm{e}^{-\mathrm{i}\hat V\epsilon/\hbar}\tag{3.2.5} e − i ( H ^ 0 + V ^ ) ϵ /ℏ ≈ e − i H ^ 0 ϵ /ℏ e − i V ^ ϵ /ℏ ( 3.2.5 )
と積に分けたい。この置き換えの誤差を見積もるのが Baker–Campbell–Hausdorff(BCH)の公式で、行列 A , B A,B A , B
e ϵ A e ϵ B = exp ( ϵ ( A + B ) + ϵ 2 2 [ A , B ] + O ( ϵ 3 ) ) (3.2.6) \mathrm{e}^{\epsilon A}\mathrm{e}^{\epsilon B}=\exp\Bigl(\epsilon(A+B)+\frac{\epsilon^2}{2}\left[A,\,B\right]+\mathcal{O}(\epsilon^3)\Bigr)\tag{3.2.6} e ϵ A e ϵ B = exp ( ϵ ( A + B ) + 2 ϵ 2 [ A , B ] + O ( ϵ 3 ) ) ( 3.2.6 )
が成り立つ。両辺を ϵ \epsilon ϵ 1 + ϵ ( A + B ) + ϵ 2 2 ( A 2 + 2 A B + B 2 ) 1+\epsilon(A+B)+\frac{\epsilon^2}{2}(A^2+2AB+B^2) 1 + ϵ ( A + B ) + 2 ϵ 2 ( A 2 + 2 A B + B 2 ) 1 + ϵ ( A + B ) + ϵ 2 2 ( ( A + B ) 2 + [ A , B ] ) 1+\epsilon(A+B)+\frac{\epsilon^2}{2}\bigl((A+B)^2+\left[A,\,B\right]\bigr) 1 + ϵ ( A + B ) + 2 ϵ 2 ( ( A + B ) 2 + [ A , B ] ) ( A + B ) 2 + A B − B A = A 2 + 2 A B + B 2 (A+B)^2+AB-BA=A^2+2AB+B^2 ( A + B ) 2 + A B − B A = A 2 + 2 A B + B 2 A = − i H ^ 0 / ℏ A=-\mathrm{i}\hat H_0/\hbar A = − i H ^ 0 /ℏ B = − i V ^ / ℏ B=-\mathrm{i}\hat V/\hbar B = − i V ^ /ℏ (3.2.5) の1区間の誤差は ϵ 2 2 ℏ 2 [ H ^ 0 , V ^ ] \frac{\epsilon^2}{2\hbar^2}\left[\hat H_0,\,\hat V\right] 2 ℏ 2 ϵ 2 [ H ^ 0 , V ^ ]
誤差は区間の数だけ足し合わさる
N N N
U ^ N − S ^ N = ∑ j = 0 N − 1 U ^ j ( U ^ − S ^ ) S ^ N − 1 − j (3.2.7) \hat U^N-\hat S^N=\sum_{j=0}^{N-1}\hat U^{j}(\hat U-\hat S)\hat S^{N-1-j}\tag{3.2.7} U ^ N − S ^ N = j = 0 ∑ N − 1 U ^ j ( U ^ − S ^ ) S ^ N − 1 − j ( 3.2.7 )
で見積もる(U ^ = e − i H ^ ϵ / ℏ \hat U=\mathrm{e}^{-\mathrm{i}\hat H\epsilon/\hbar} U ^ = e − i H ^ ϵ /ℏ S ^ = e − i H ^ 0 ϵ / ℏ e − i V ^ ϵ / ℏ \hat S=\mathrm{e}^{-\mathrm{i}\hat H_0\epsilon/\hbar}\mathrm{e}^{-\mathrm{i}\hat V\epsilon/\hbar} S ^ = e − i H ^ 0 ϵ /ℏ e − i V ^ ϵ /ℏ U ^ \hat U U ^ S ^ \hat S S ^ ∥ U ^ N − S ^ N ∥ ≤ N ∥ U ^ − S ^ ∥ \lVert \hat U^N-\hat S^N\rVert \le N\lVert \hat U-\hat S\rVert ∥ U ^ N − S ^ N ∥ ≤ N ∥ U ^ − S ^ ∥ H ^ 0 , V ^ \hat H_0,\hat V H ^ 0 , V ^
∥ e − i H ^ t / ℏ − ( e − i H ^ 0 ϵ / ℏ e − i V ^ ϵ / ℏ ) N ∥ ≤ t 2 2 ℏ 2 N ∥ [ H ^ 0 , V ^ ] ∥ + O ( N − 2 ) (3.2.8) \Bigl\lVert\mathrm{e}^{-\mathrm{i}\hat Ht/\hbar}-\bigl(\mathrm{e}^{-\mathrm{i}\hat H_0\epsilon/\hbar}\mathrm{e}^{-\mathrm{i}\hat V\epsilon/\hbar}\bigr)^N\Bigr\rVert
\le\frac{t^2}{2\hbar^2N}\bigl\lVert\left[\hat H_0,\,\hat V\right]\bigr\rVert+\mathcal{O}(N^{-2})\tag{3.2.8} e − i H ^ t /ℏ − ( e − i H ^ 0 ϵ /ℏ e − i V ^ ϵ /ℏ ) N ≤ 2 ℏ 2 N t 2 [ H ^ 0 , V ^ ] + O ( N − 2 ) ( 3.2.8 )
となり、誤差は 1 / N 1/N 1/ N ϵ 2 \epsilon^2 ϵ 2 N = t / ϵ N=t/\epsilon N = t / ϵ ϵ \epsilon ϵ (3.2.8) の中身である。行列についてのこの極限 e A + B = lim N → ∞ ( e A / N e B / N ) N \mathrm{e}^{A+B}=\lim_{N\to\infty}(\mathrm{e}^{A/N}\mathrm{e}^{B/N})^N e A + B = lim N → ∞ ( e A / N e B / N ) N
分け方を左右対称にすると、誤差の次数が1つ上がる。
e − i H ^ ϵ / ℏ = e − i V ^ ϵ / ( 2 ℏ ) e − i H ^ 0 ϵ / ℏ e − i V ^ ϵ / ( 2 ℏ ) + O ( ϵ 3 ) (3.2.9) \mathrm{e}^{-\mathrm{i}\hat H\epsilon/\hbar}=\mathrm{e}^{-\mathrm{i}\hat V\epsilon/(2\hbar)}\,\mathrm{e}^{-\mathrm{i}\hat H_0\epsilon/\hbar}\,\mathrm{e}^{-\mathrm{i}\hat V\epsilon/(2\hbar)}+\mathcal{O}(\epsilon^3)\tag{3.2.9} e − i H ^ ϵ /ℏ = e − i V ^ ϵ / ( 2ℏ ) e − i H ^ 0 ϵ /ℏ e − i V ^ ϵ / ( 2ℏ ) + O ( ϵ 3 ) ( 3.2.9 )
である。左辺の逆元 e + i H ^ ϵ / ℏ \mathrm{e}^{+\mathrm{i}\hat H\epsilon/\hbar} e + i H ^ ϵ /ℏ ϵ → − ϵ \epsilon\to-\epsilon ϵ → − ϵ ϵ → − ϵ \epsilon\to-\epsilon ϵ → − ϵ ϵ \epsilon ϵ ϵ 2 \epsilon^2 ϵ 2 1 / N 2 1/N^2 1/ N 2
非有界な演算子への拡張
H ^ 0 = p ^ 2 / ( 2 m ) \hat H_0=\hat p^2/(2m) H ^ 0 = p ^ 2 / ( 2 m ) V ( x ^ ) V(\hat x) V ( x ^ ) [ H ^ 0 , V ^ ] = − i ℏ 2 m ( p ^ V ′ ( x ^ ) + V ′ ( x ^ ) p ^ ) \left[\hat H_0,\,\hat V\right]=-\frac{\mathrm{i}\hbar}{2m}(\hat pV'(\hat x)+V'(\hat x)\hat p) [ H ^ 0 , V ^ ] = − 2 m i ℏ ( p ^ V ′ ( x ^ ) + V ′ ( x ^ ) p ^ ) (3.2.8) はそのままでは使えない。それでも次の形で極限が成り立つ。
定理 3.2.1(Trotter の積公式 ★★★)
A ^ , B ^ \hat A,\hat B A ^ , B ^ A ^ + B ^ \hat A+\hat B A ^ + B ^ D ( A ^ ) ∩ D ( B ^ ) \mathcal{D}(\hat A)\cap\mathcal{D}(\hat B) D ( A ^ ) ∩ D ( B ^ ) ψ \psi ψ
e − i ( A ^ + B ^ ) t / ℏ ψ = lim N → ∞ ( e − i A ^ t / ( N ℏ ) e − i B ^ t / ( N ℏ ) ) N ψ \mathrm{e}^{-\mathrm{i}(\hat A+\hat B)t/\hbar}\psi=\lim_{N\to\infty}\bigl(\mathrm{e}^{-\mathrm{i}\hat At/(N\hbar)}\mathrm{e}^{-\mathrm{i}\hat Bt/(N\hbar)}\bigr)^N\psi e − i ( A ^ + B ^ ) t /ℏ ψ = N → ∞ lim ( e − i A ^ t / ( N ℏ ) e − i B ^ t / ( N ℏ ) ) N ψ
がノルムの意味で成り立つ(作用素の強収束)。
H. F. Trotter は半群の積としてこの形の極限を示し(H. F. Trotter (1959), Proc. Amer. Math. Soc. 10, 545)、E. Nelson はこれを使って、時間分割した Feynman の積分が Schrödinger 方程式の解に収束することを示した(E. Nelson (1964), J. Math. Phys. 5, 332)。証明は作用素論の道具を使うので、ここでは書かない。収束が「状態ごと」の強収束であって作用素のノルムの収束でないことは、非有界な場合の代償で、誤差の速さ(1 / N 1/N 1/ N 1 / N 2 1/N^2 1/ N 2
近似の裏付け
型 B(極限) | 小さいもの ϵ / t = 1 / N → 0 \epsilon/t=1/N\to0 ϵ / t = 1/ N → 0 証明 条件付き(H ^ 0 + V ^ \hat H_0+\hat V H ^ 0 + V ^ D ( H ^ 0 ) ∩ D ( V ^ ) \mathcal{D}(\hat H_0)\cap\mathcal{D}(\hat V) D ( H ^ 0 ) ∩ D ( V ^ ) V V V Rigorous Time Slicing Approach to Feynman Path Integrals , Springer) | 行き先 近似の数理 第3章
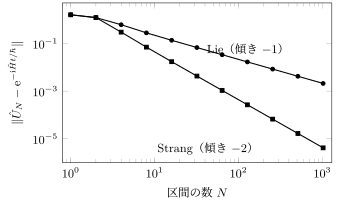
図 3.2.2 2準位系 H ^ = − ( ℏ Δ / 2 ) σ z − ( ℏ Ω / 2 ) σ x \hat H=-(\hbar\Delta/2)\sigma_z-(\hbar\Omega/2)\sigma_x H ^ = − ( ℏΔ/2 ) σ z − ( ℏΩ/2 ) σ x Ω = Δ \Omega=\Delta Ω = Δ t = 2 π / Ω t=2\pi/\Omega t = 2 π /Ω H ^ 0 = − ( ℏ Δ / 2 ) σ z \hat H_0=-(\hbar\Delta/2)\sigma_z H ^ 0 = − ( ℏΔ/2 ) σ z V ^ = − ( ℏ Ω / 2 ) σ x \hat V=-(\hbar\Omega/2)\sigma_x V ^ = − ( ℏΩ/2 ) σ x (3.2.5) 、四角は対称な分割 (3.2.9) 。点線は傾き − 1 -1 − 1 − 2 -2 − 2
例題 3.2.2 2準位系で分割の誤差を数える ★★
オリジナル 共通例題②の H ^ = − ( ℏ Δ / 2 ) σ z − ( ℏ Ω / 2 ) σ x \hat H=-(\hbar\Delta/2)\sigma_z-(\hbar\Omega/2)\sigma_x H ^ = − ( ℏΔ/2 ) σ z − ( ℏΩ/2 ) σ x H ^ 0 = − ( ℏ Δ / 2 ) σ z \hat H_0=-(\hbar\Delta/2)\sigma_z H ^ 0 = − ( ℏΔ/2 ) σ z V ^ = − ( ℏ Ω / 2 ) σ x \hat V=-(\hbar\Omega/2)\sigma_x V ^ = − ( ℏΩ/2 ) σ x Ω = Δ \Omega=\Delta Ω = Δ t = 2 π / Ω t=2\pi/\Omega t = 2 π /Ω
(1) [ H ^ 0 , V ^ ] \left[\hat H_0,\,\hat V\right] [ H ^ 0 , V ^ ] (3.2.8) の右辺の主要項を数値で評価せよ。(2) 図 3.2.2 の数値から、N = 10 , 100 , 1000 N=10,100,1000 N = 10 , 100 , 1000 (3) 対称な分割で誤差が 1 / N 2 1/N^2 1/ N 2
解答 (1) [ σ z , σ x ] = 2 i σ y \left[\sigma_z,\,\sigma_x\right]=2\mathrm{i}\sigma_y [ σ z , σ x ] = 2 i σ y
[ H ^ 0 , V ^ ] = ℏ 2 Δ Ω 4 [ σ z , σ x ] = i ℏ 2 Δ Ω 2 σ y \left[\hat H_0,\,\hat V\right]=\frac{\hbar^2\Delta\Omega}{4}\left[\sigma_z,\,\sigma_x\right]=\frac{\mathrm{i}\hbar^2\Delta\Omega}{2}\sigma_y [ H ^ 0 , V ^ ] = 4 ℏ 2 ΔΩ [ σ z , σ x ] = 2 i ℏ 2 ΔΩ σ y
であり、σ y \sigma_y σ y ± 1 \pm1 ± 1 ℏ 2 Δ Ω / 2 \hbar^2\Delta\Omega/2 ℏ 2 ΔΩ/2 (3.2.8) の主要項はt 2 2 ℏ 2 N ⋅ ℏ 2 Δ Ω 2 = ( Ω t ) 2 4 N = π 2 N = 9.87 N \frac{t^2}{2\hbar^2N}\cdot\frac{\hbar^2\Delta\Omega}{2}=\frac{(\Omega t)^2}{4N}=\frac{\pi^2}{N}=\frac{9.87}{N} 2 ℏ 2 N t 2 ⋅ 2 ℏ 2 ΔΩ = 4 N ( Ω t ) 2 = N π 2 = N 9.87
(2) 数値で計算すると、Lie の分割の誤差は N = 10 N=10 N = 10 0.219 0.219 0.219 N = 100 N=100 N = 100 0.0214 0.0214 0.0214 N = 1000 N=1000 N = 1000 2.14 × 10 − 3 2.14\times10^{-3} 2.14 × 1 0 − 3 N N N 1 / 10 1/10 1/10 N × ( 誤差 ) ≈ 2.14 N\times(\text{誤差})\approx2.14 N × ( 誤差 ) ≈ 2.14 9.87 9.87 9.87 σ y \sigma_y σ y 1 / 5 1/5 1/5
(3) 対称な分割では N = 10 N=10 N = 10 0.0443 0.0443 0.0443 N = 100 N=100 N = 100 4.36 × 10 − 4 4.36\times10^{-4} 4.36 × 1 0 − 4 N = 1000 N=1000 N = 1000 4.36 × 10 − 6 4.36\times10^{-6} 4.36 × 1 0 − 6 N N N 1 / 100 1/100 1/100 3.2.2 では四角の点が傾き − 2 -2 − 2 N = 1000 N=1000 N = 1000 1 / 500 1/500 1/500
AI(Claude)が書いた教材を、木下が勉強しながら公開しています。式と数値は検算していますが、誤りが残っているかもしれません。誤りのご指摘・削除のご依頼をいただければ直します。 連絡先:support@tecktom.com