実験計画法 第12章 §12.1 ★ 2段の無作為化から2つの誤差を持つ構造式を立て、期待平均平方を導く
炉の温度、装置の設定、圃場の灌水方法のように、水準を1回変えるたびに半日の段取りがかかる因子がある。こうした因子を含む2因子実験で、a b ab ab
分割法 (split-plot design)は、この手順を実験の計画として正式に扱い、無作為化を2段に分けて行う計画である。2段の無作為化に対応して誤差も2種類現れ、どちらの誤差で検定するかが因子によって違う。
この章で作る道具は3つある。
分割法のデータの構造式と、1次誤差・2次誤差の2つの誤差を持つ期待平均平方。
期待平均平方の構造から決まる検定の分母の選び方(1次の因子は1次誤差で、2次の因子と交互作用は2次誤差で割る)と、それが因子の割り付けの次数で異なる理由。
分散分析後の推定。比べる量によって、分散が1次誤差だけ・2次誤差だけ・その両方の和になる。両方の和のときは、第11章で導いた Satterthwaite の等価自由度で区間を作る。
統計応用(理工学)で分割法が出るとすれば、「割り付けの図から分割法と見抜く → 自由度と期待平均平方を書く → 正しい分母で検定する →組合せの母平均の区間を Satterthwaite で作る」という連鎖になる。
2段階の無作為化
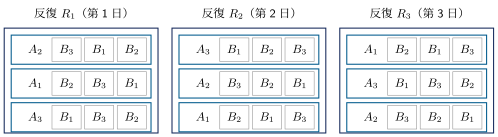
例として、焼成温度 A A A B B B
1日を1つの反復 (ブロック)R k R_k R k A 1 , A 2 , A 3 A_1,A_2,A_3 A 1 , A 2 , A 3 1段目の無作為化 )。
1回の焼成に入れる3個の試料に添加剤 B 1 , B 2 , B 3 B_1,B_2,B_3 B 1 , B 2 , B 3 2段目の無作為化 )。
1回の焼成(同じ温度で処理される試料のまとまり)を1次単位 (主区)、その中の1個1個の試料を2次単位 (細区)と呼ぶ。1次単位に割り付ける因子 A A A 1次因子 、2次単位に割り付ける因子 B B B 2次因子 と呼ぶ(図 12.1 )。反復 R R R
図 12.1 分割法の割り付けの例(a = 3 a=3 a = 3 b = 3 b=3 b = 3 r = 3 r=3 r = 3 A A A B B B
この計画では、同じ焼成で処理された3個の試料は、炉の温度の微妙な出来具合(設定温度からのずれ、昇温の速さ)を共有する。したがって、2種類の比較で入るばらつきが違う。
温度 A 1 A_1 A 1 A 2 A_2 A 2
同じ焼成の中の B 1 B_1 B 1 B 2 B_2 B 2
分割法の解析は、この2種類のばらつきを2つの誤差として構造式に入れるところから始まる。
どちらの因子を1次因子にするか
1次因子に選ぶのは、水準を変えるのに手間や費用がかかる因子である。分割法では、1次因子の効果は1次単位の間のばらつきと比べて判定されるので、2次因子に比べて精度が落ちる(例題 12.1 で定量的に見る)。精度よく知りたい因子と、その因子と他の因子との交互作用は、可能なら2次因子にする。逆に、1次因子の主効果がすでによく分かっていて、2次因子の効果や交互作用を調べたい実験では、分割法は不利にならない。
データの構造式
1次因子 A A A a a a B B B b b b r r r
反復 R k R_k R k A i A_i A i B j B_j B j x i j k x_{ijk} x ij k
i = 1 , … , a , j = 1 , … , b , k = 1 , … , r i=1,\dots,a,\qquad j=1,\dots,b,\qquad k=1,\dots,r i = 1 , … , a , j = 1 , … , b , k = 1 , … , r
総データ数は N = a b r N=abr N = ab r a r ar a r
定義 12.1(分割法のデータの構造式)
x i j k = μ + a i + γ k + ε ( 1 ) i k ⏟ 1次単位の部分 + b j + ( a b ) i j + ε ( 2 ) i j k ⏟ 2次単位の部分 (12.1) x_{ijk}=\mu+\underbrace{a_i+\gamma_k+\varepsilon_{(1)ik}}_{\text{1次単位の部分}}+\underbrace{b_j+(ab)_{ij}+\varepsilon_{(2)ijk}}_{\text{2次単位の部分}}\tag{12.1} x ij k = μ + 1 次単位の部分 a i + γ k + ε ( 1 ) ik + 2 次単位の部分 b j + ( ab ) ij + ε ( 2 ) ij k ( 12.1 )
とする。母数の効果には次の制約を置く。
∑ i a i = 0 , ∑ j b j = 0 , ∑ i ( a b ) i j = ∑ j ( a b ) i j = 0 \sum_i a_i=0,\qquad \sum_j b_j=0,\qquad \sum_i(ab)_{ij}=\sum_j(ab)_{ij}=0 i ∑ a i = 0 , j ∑ b j = 0 , i ∑ ( ab ) ij = j ∑ ( ab ) ij = 0
確率的な項は次の分布に従い、これらはすべて互いに独立とする。
反復の効果:γ k ∼ N ( 0 , σ R 2 ) \gamma_k\sim\mathrm{N}(0,\sigma_R^2) γ k ∼ N ( 0 , σ R 2 )
1次誤差 :ε ( 1 ) i k ∼ N ( 0 , σ ( 1 ) 2 ) \varepsilon_{(1)ik}\sim\mathrm{N}(0,\sigma_{(1)}^2) ε ( 1 ) ik ∼ N ( 0 , σ ( 1 ) 2 ) 2次誤差 :ε ( 2 ) i j k ∼ N ( 0 , σ ( 2 ) 2 ) \varepsilon_{(2)ijk}\sim\mathrm{N}(0,\sigma_{(2)}^2) ε ( 2 ) ij k ∼ N ( 0 , σ ( 2 ) 2 )
母数の効果の大きさを表す量として、次を用いる。
σ A 2 = ∑ i a i 2 a − 1 , σ B 2 = ∑ j b j 2 b − 1 , σ A × B 2 = ∑ i , j ( a b ) i j 2 ( a − 1 ) ( b − 1 ) \sigma_A^2=\frac{\sum_ia_i^2}{a-1},\qquad \sigma_B^2=\frac{\sum_jb_j^2}{b-1},\qquad
\sigma_{A\times B}^2=\frac{\sum_{i,j}(ab)_{ij}^2}{(a-1)(b-1)} σ A 2 = a − 1 ∑ i a i 2 , σ B 2 = b − 1 ∑ j b j 2 , σ A × B 2 = ( a − 1 ) ( b − 1 ) ∑ i , j ( ab ) ij 2
1次誤差 ε ( 1 ) i k \varepsilon_{(1)ik} ε ( 1 ) ik j j j
1次誤差は、A A A R R R A × R A\times R A × R γ k \gamma_k γ k
構造式から、データの共分散の構造が次のように決まる。
C o v ( x i j k , x i ′ j ′ k ′ ) = { σ R 2 + σ ( 1 ) 2 + σ ( 2 ) 2 ( i = i ′ , j = j ′ , k = k ′ ) σ R 2 + σ ( 1 ) 2 ( i = i ′ , j ≠ j ′ , k = k ′ ) 同じ1次単位 σ R 2 ( i ≠ i ′ , k = k ′ ) 同じ反復の別の1次単位 0 ( k ≠ k ′ ) (12.2) \mathrm{Cov}(x_{ijk},x_{i'j'k'})=
\begin{cases}
\sigma_R^2+\sigma_{(1)}^2+\sigma_{(2)}^2 & (i=i',\ j=j',\ k=k')\\
\sigma_R^2+\sigma_{(1)}^2 & (i=i',\ j\neq j',\ k=k')\quad\text{同じ1次単位}\\
\sigma_R^2 & (i\neq i',\ k=k')\quad\text{同じ反復の別の1次単位}\\
0 & (k\neq k')
\end{cases}\tag{12.2} Cov ( x ij k , x i ′ j ′ k ′ ) = ⎩ ⎨ ⎧ σ R 2 + σ ( 1 ) 2 + σ ( 2 ) 2 σ R 2 + σ ( 1 ) 2 σ R 2 0 ( i = i ′ , j = j ′ , k = k ′ ) ( i = i ′ , j = j ′ , k = k ′ ) 同じ 1 次単位 ( i = i ′ , k = k ′ ) 同じ反復の別の 1 次単位 ( k = k ′ ) ( 12.2 )
同じ1次単位の中のデータの相関は、同じ反復の別の1次単位の間の相関より強い。分割法の解析は、この入れ子になった相関の構造を、平方和を1次単位の間の部分と1次単位の中の部分に分けることで扱う。
平方和の分解
平均の記号を次のように置く。
x ˉ i ⋅ k = 1 b ∑ j x i j k (1次単位の平均) , x ˉ i j ⋅ = 1 r ∑ k x i j k ( A i B j の平均) \bar x_{i\cdot k}=\frac1b\sum_jx_{ijk}\ \ \text{(1次単位の平均)},\qquad \bar x_{ij\cdot}=\frac1r\sum_kx_{ijk}\ \ \text{(}{A_iB_j}\text{ の平均)} x ˉ i ⋅ k = b 1 j ∑ x ij k ( 1 次単位の平均) , x ˉ ij ⋅ = r 1 k ∑ x ij k ( A i B j の平均)
ほかの周辺平均 x ˉ i ⋅ ⋅ , x ˉ ⋅ j ⋅ , x ˉ ⋅ ⋅ k \bar x_{i\cdot\cdot},\bar x_{\cdot j\cdot},\bar x_{\cdot\cdot k} x ˉ i ⋅⋅ , x ˉ ⋅ j ⋅ , x ˉ ⋅⋅ k x ˉ \bar x x ˉ
x i j k − x ˉ = ( x ˉ i ⋅ ⋅ − x ˉ ) ⏟ A + ( x ˉ ⋅ ⋅ k − x ˉ ) ⏟ R + ( x ˉ i ⋅ k − x ˉ i ⋅ ⋅ − x ˉ ⋅ ⋅ k + x ˉ ) ⏟ e ( 1 ) + ( x ˉ ⋅ j ⋅ − x ˉ ) ⏟ B + ( x ˉ i j ⋅ − x ˉ i ⋅ ⋅ − x ˉ ⋅ j ⋅ + x ˉ ) ⏟ A × B + ( x i j k − x ˉ i j ⋅ − x ˉ i ⋅ k + x ˉ i ⋅ ⋅ ) ⏟ e ( 2 ) . \begin{align*}x_{ijk}-\bar x={}&\underbrace{(\bar x_{i\cdot\cdot}-\bar x)}_{A}+\underbrace{(\bar x_{\cdot\cdot k}-\bar x)}_{R}
+\underbrace{(\bar x_{i\cdot k}-\bar x_{i\cdot\cdot}-\bar x_{\cdot\cdot k}+\bar x)}_{e_{(1)}}\\&+\underbrace{(\bar x_{\cdot j\cdot}-\bar x)}_{B}+\underbrace{(\bar x_{ij\cdot}-\bar x_{i\cdot\cdot}-\bar x_{\cdot j\cdot}+\bar x)}_{A\times B}
+\underbrace{(x_{ijk}-\bar x_{ij\cdot}-\bar x_{i\cdot k}+\bar x_{i\cdot\cdot})}_{e_{(2)}}.\tag{12.3}\end{align*} x ij k − x ˉ = A ( x ˉ i ⋅⋅ − x ˉ ) + R ( x ˉ ⋅⋅ k − x ˉ ) + e ( 1 ) ( x ˉ i ⋅ k − x ˉ i ⋅⋅ − x ˉ ⋅⋅ k + x ˉ ) + B ( x ˉ ⋅ j ⋅ − x ˉ ) + A × B ( x ˉ ij ⋅ − x ˉ i ⋅⋅ − x ˉ ⋅ j ⋅ + x ˉ ) + e ( 2 ) ( x ij k − x ˉ ij ⋅ − x ˉ i ⋅ k + x ˉ i ⋅⋅ ) . ( 12.3 )
右辺を足すと、総平均以外の5つの平均がそれぞれ正負1回ずつ現れて消え、左辺に一致する。前の3項は j j j x ˉ i ⋅ k \bar x_{i\cdot k} x ˉ i ⋅ k j j j e ( 2 ) e_{(2)} e ( 2 )
∑ j ( x i j k − x ˉ i j ⋅ − x ˉ i ⋅ k + x ˉ i ⋅ ⋅ ) = b x ˉ i ⋅ k − b x ˉ i ⋅ ⋅ − b x ˉ i ⋅ k + b x ˉ i ⋅ ⋅ = 0 \sum_j(x_{ijk}-\bar x_{ij\cdot}-\bar x_{i\cdot k}+\bar x_{i\cdot\cdot})=b\bar x_{i\cdot k}-b\bar x_{i\cdot\cdot}-b\bar x_{i\cdot k}+b\bar x_{i\cdot\cdot}=0 j ∑ ( x ij k − x ˉ ij ⋅ − x ˉ i ⋅ k + x ˉ i ⋅⋅ ) = b x ˉ i ⋅ k − b x ˉ i ⋅⋅ − b x ˉ i ⋅ k + b x ˉ i ⋅⋅ = 0
したがって前の3項のどれかと後ろの3項のどれかの積は、j j j
前の3項どうしは、乱塊法の分解(第11章)と同じ形で直交する。
B B B i i i B B B k k k 交互作用と2次誤差の項の積も、k k k
両辺を2乗して和を取ると
S T = S A + S R + S e ( 1 ) ⏟ S A R + S B + S A × B + S e ( 2 ) (12.4) S_T=\underbrace{S_A+S_R+S_{e(1)}}_{S_{AR}}+S_B+S_{A\times B}+S_{e(2)}\tag{12.4} S T = S A R S A + S R + S e ( 1 ) + S B + S A × B + S e ( 2 ) ( 12.4 )
を得る。各平方和は
S A = b r ∑ i ( x ˉ i ⋅ ⋅ − x ˉ ) 2 , S R = a b ∑ k ( x ˉ ⋅ ⋅ k − x ˉ ) 2 , S e ( 1 ) = b ∑ i , k ( x ˉ i ⋅ k − x ˉ i ⋅ ⋅ − x ˉ ⋅ ⋅ k + x ˉ ) 2 , S B = a r ∑ j ( x ˉ ⋅ j ⋅ − x ˉ ) 2 , S A × B = r ∑ i , j ( x ˉ i j ⋅ − x ˉ i ⋅ ⋅ − x ˉ ⋅ j ⋅ + x ˉ ) 2 , S e ( 2 ) = ∑ i , j , k ( x i j k − x ˉ i j ⋅ − x ˉ i ⋅ k + x ˉ i ⋅ ⋅ ) 2 \begin{align*}S_A&=br\sum_i(\bar x_{i\cdot\cdot}-\bar x)^2,&
S_R&=ab\sum_k(\bar x_{\cdot\cdot k}-\bar x)^2,&
S_{e(1)}&=b\sum_{i,k}(\bar x_{i\cdot k}-\bar x_{i\cdot\cdot}-\bar x_{\cdot\cdot k}+\bar x)^2,\\S_B&=ar\sum_j(\bar x_{\cdot j\cdot}-\bar x)^2,&
S_{A\times B}&=r\sum_{i,j}(\bar x_{ij\cdot}-\bar x_{i\cdot\cdot}-\bar x_{\cdot j\cdot}+\bar x)^2,&
S_{e(2)}&=\sum_{i,j,k}(x_{ijk}-\bar x_{ij\cdot}-\bar x_{i\cdot k}+\bar x_{i\cdot\cdot})^2\tag{12.5}\end{align*} S A S B = b r i ∑ ( x ˉ i ⋅⋅ − x ˉ ) 2 , = a r j ∑ ( x ˉ ⋅ j ⋅ − x ˉ ) 2 , S R S A × B = ab k ∑ ( x ˉ ⋅⋅ k − x ˉ ) 2 , = r i , j ∑ ( x ˉ ij ⋅ − x ˉ i ⋅⋅ − x ˉ ⋅ j ⋅ + x ˉ ) 2 , S e ( 1 ) S e ( 2 ) = b i , k ∑ ( x ˉ i ⋅ k − x ˉ i ⋅⋅ − x ˉ ⋅⋅ k + x ˉ ) 2 , = i , j , k ∑ ( x ij k − x ˉ ij ⋅ − x ˉ i ⋅ k + x ˉ i ⋅⋅ ) 2 ( 12.5 )
で、自由度は
ϕ A = a − 1 , ϕ R = r − 1 , ϕ e ( 1 ) = ( a − 1 ) ( r − 1 ) , ϕ B = b − 1 , ϕ A × B = ( a − 1 ) ( b − 1 ) , ϕ e ( 2 ) = a ( b − 1 ) ( r − 1 ) (12.6) \begin{gathered}
\phi_A=a-1,\qquad\phi_R=r-1,\qquad\phi_{e(1)}=(a-1)(r-1),\\
\phi_B=b-1,\qquad\phi_{A\times B}=(a-1)(b-1),\qquad\phi_{e(2)}=a(b-1)(r-1)
\end{gathered}\tag{12.6} ϕ A = a − 1 , ϕ R = r − 1 , ϕ e ( 1 ) = ( a − 1 ) ( r − 1 ) , ϕ B = b − 1 , ϕ A × B = ( a − 1 ) ( b − 1 ) , ϕ e ( 2 ) = a ( b − 1 ) ( r − 1 ) ( 12.6 )
である。自由度の和は次のとおりである。
前の3つ : a r − 1 (1次単位の数から1を引いたもの) 後ろの3つ : ( b − 1 ) { 1 + ( a − 1 ) + a ( r − 1 ) } = a r ( b − 1 ) 合計 : a b r − 1 = ϕ T \begin{aligned}\text{前の3つ}&:\ ar-1 &&\text{(1次単位の数から1を引いたもの)}\\
\text{後ろの3つ}&:\ (b-1)\{1+(a-1)+a(r-1)\}=ar(b-1)\\
\text{合計}&:\ abr-1=\phi_T\end{aligned} 前の 3 つ 後ろの 3 つ 合計 : a r − 1 : ( b − 1 ) { 1 + ( a − 1 ) + a ( r − 1 )} = a r ( b − 1 ) : ab r − 1 = ϕ T ( 1 次単位の数から 1 を引いたもの)
2次誤差の自由度は、「2次因子と反復の交互作用」に当たる ( b − 1 ) ( r − 1 ) (b-1)(r-1) ( b − 1 ) ( r − 1 )
期待平均平方
定理 12.2(分割法の期待平均平方と平方和の分布 ★)
構造式 (12.1) のもとで
E ( V R ) = σ ( 2 ) 2 + b σ ( 1 ) 2 + a b σ R 2 , E ( V A ) = σ ( 2 ) 2 + b σ ( 1 ) 2 + b r σ A 2 , E ( V e ( 1 ) ) = σ ( 2 ) 2 + b σ ( 1 ) 2 , E ( V B ) = σ ( 2 ) 2 + a r σ B 2 , E ( V A × B ) = σ ( 2 ) 2 + r σ A × B 2 , E ( V e ( 2 ) ) = σ ( 2 ) 2 \begin{align*}E(V_R)&=\sigma_{(2)}^2+b\sigma_{(1)}^2+ab\sigma_R^2, & E(V_A)&=\sigma_{(2)}^2+b\sigma_{(1)}^2+br\sigma_A^2, & E(V_{e(1)})&=\sigma_{(2)}^2+b\sigma_{(1)}^2,\\E(V_B)&=\sigma_{(2)}^2+ar\sigma_B^2, & E(V_{A\times B})&=\sigma_{(2)}^2+r\sigma_{A\times B}^2, & E(V_{e(2)})&=\sigma_{(2)}^2\tag{12.7}\end{align*} E ( V R ) E ( V B ) = σ ( 2 ) 2 + b σ ( 1 ) 2 + ab σ R 2 , = σ ( 2 ) 2 + a r σ B 2 , E ( V A ) E ( V A × B ) = σ ( 2 ) 2 + b σ ( 1 ) 2 + b r σ A 2 , = σ ( 2 ) 2 + r σ A × B 2 , E ( V e ( 1 ) ) E ( V e ( 2 ) ) = σ ( 2 ) 2 + b σ ( 1 ) 2 , = σ ( 2 ) 2 ( 12.7 )
が成り立つ。さらに6つの平方和は互いに独立で、
S e ( 1 ) σ ( 2 ) 2 + b σ ( 1 ) 2 ∼ χ ϕ e ( 1 ) 2 , S e ( 2 ) σ ( 2 ) 2 ∼ χ ϕ e ( 2 ) 2 \frac{S_{e(1)}}{\sigma_{(2)}^2+b\sigma_{(1)}^2}\sim\chi^2_{\phi_{e(1)}},\qquad\frac{S_{e(2)}}{\sigma_{(2)}^2}\sim\chi^2_{\phi_{e(2)}} σ ( 2 ) 2 + b σ ( 1 ) 2 S e ( 1 ) ∼ χ ϕ e ( 1 ) 2 , σ ( 2 ) 2 S e ( 2 ) ∼ χ ϕ e ( 2 ) 2
である。帰無仮説のもとでの分布は次のとおりである。
H 0 : a 1 = ⋯ = a a = 0 のもとで S A σ ( 2 ) 2 + b σ ( 1 ) 2 ∼ χ ϕ A 2 , H 0 : b 1 = ⋯ = b b = 0 のもとで S B σ ( 2 ) 2 ∼ χ ϕ B 2 , H 0 : ( a b ) i j ≡ 0 のもとで S A × B σ ( 2 ) 2 ∼ χ ϕ A × B 2 . \begin{aligned}H_0\colon a_1=\dots=a_a=0\ &\text{のもとで}\quad \frac{S_A}{\sigma_{(2)}^2+b\sigma_{(1)}^2}\sim\chi^2_{\phi_A},\\
H_0\colon b_1=\dots=b_b=0\ &\text{のもとで}\quad \frac{S_B}{\sigma_{(2)}^2}\sim\chi^2_{\phi_B},\\
H_0\colon(ab)_{ij}\equiv0\ &\text{のもとで}\quad \frac{S_{A\times B}}{\sigma_{(2)}^2}\sim\chi^2_{\phi_{A\times B}}.\end{aligned} H 0 : a 1 = ⋯ = a a = 0 H 0 : b 1 = ⋯ = b b = 0 H 0 : ( ab ) ij ≡ 0 のもとで σ ( 2 ) 2 + b σ ( 1 ) 2 S A ∼ χ ϕ A 2 , のもとで σ ( 2 ) 2 S B ∼ χ ϕ B 2 , のもとで σ ( 2 ) 2 S A × B ∼ χ ϕ A × B 2 .
証明 1次単位の部分。 構造式を j j j ∑ j b j = 0 \sum_jb_j=0 ∑ j b j = 0 ∑ j ( a b ) i j = 0 \sum_j(ab)_{ij}=0 ∑ j ( ab ) ij = 0
y i k : = x ˉ i ⋅ k = μ + a i + γ k + ( ε ( 1 ) i k + ε ˉ ( 2 ) i ⋅ k ) (12.8) y_{ik}:=\bar x_{i\cdot k}=\mu+a_i+\gamma_k+\bigl(\varepsilon_{(1)ik}+\bar\varepsilon_{(2)i\cdot k}\bigr)\tag{12.8} y ik := x ˉ i ⋅ k = μ + a i + γ k + ( ε ( 1 ) ik + ε ˉ ( 2 ) i ⋅ k ) ( 12.8 )
となる。括弧の中の誤差は ( i , k ) (i,k) ( i , k ) σ ( 1 ) 2 + σ ( 2 ) 2 / b \sigma_{(1)}^2+\sigma_{(2)}^2/b σ ( 1 ) 2 + σ ( 2 ) 2 / b y i k y_{ik} y ik
y i k = μ + a i + γ k + ε i k , σ 2 = σ ( 1 ) 2 + σ ( 2 ) 2 / b y_{ik}=\mu+a_i+\gamma_k+\varepsilon_{ik},\qquad \sigma^2=\sigma_{(1)}^2+\sigma_{(2)}^2/b y ik = μ + a i + γ k + ε ik , σ 2 = σ ( 1 ) 2 + σ ( 2 ) 2 / b
水準数は a a a r r r σ 2 \sigma^2 σ 2 (12.5) の前の3つの平方和は、y i k y_{ik} y ik b b b
E ( S A ( y ) ) = ( a − 1 ) ( σ 2 + r σ A 2 ) , E ( S R ( y ) ) = ( r − 1 ) ( σ 2 + a σ R 2 ) , E ( S e ( y ) ) = ( a − 1 ) ( r − 1 ) σ 2 E(S_A^{(y)})=(a-1)(\sigma^2+r\sigma_A^2),\qquad E(S_R^{(y)})=(r-1)(\sigma^2+a\sigma_R^2),\qquad E(S_e^{(y)})=(a-1)(r-1)\sigma^2 E ( S A ( y ) ) = ( a − 1 ) ( σ 2 + r σ A 2 ) , E ( S R ( y ) ) = ( r − 1 ) ( σ 2 + a σ R 2 ) , E ( S e ( y ) ) = ( a − 1 ) ( r − 1 ) σ 2
を b b b σ 2 = σ ( 1 ) 2 + σ ( 2 ) 2 / b \sigma^2=\sigma_{(1)}^2+\sigma_{(2)}^2/b σ 2 = σ ( 1 ) 2 + σ ( 2 ) 2 / b b σ 2 = σ ( 2 ) 2 + b σ ( 1 ) 2 b\sigma^2=\sigma_{(2)}^2+b\sigma_{(1)}^2 b σ 2 = σ ( 2 ) 2 + b σ ( 1 ) 2
E ( S A ) = ( a − 1 ) ( σ ( 2 ) 2 + b σ ( 1 ) 2 + b r σ A 2 ) , E ( S R ) = ( r − 1 ) ( σ ( 2 ) 2 + b σ ( 1 ) 2 + a b σ R 2 ) , E ( S e ( 1 ) ) = ( a − 1 ) ( r − 1 ) ( σ ( 2 ) 2 + b σ ( 1 ) 2 ) \begin{aligned}E(S_A)&=(a-1)(\sigma_{(2)}^2+b\sigma_{(1)}^2+br\sigma_A^2),\qquad
E(S_R)=(r-1)(\sigma_{(2)}^2+b\sigma_{(1)}^2+ab\sigma_R^2),\\
E(S_{e(1)})&=(a-1)(r-1)(\sigma_{(2)}^2+b\sigma_{(1)}^2)\end{aligned} E ( S A ) E ( S e ( 1 ) ) = ( a − 1 ) ( σ ( 2 ) 2 + b σ ( 1 ) 2 + b r σ A 2 ) , E ( S R ) = ( r − 1 ) ( σ ( 2 ) 2 + b σ ( 1 ) 2 + ab σ R 2 ) , = ( a − 1 ) ( r − 1 ) ( σ ( 2 ) 2 + b σ ( 1 ) 2 )
を得る。分布についても、同じ定理から S e ( y ) / σ 2 ∼ χ ( a − 1 ) ( r − 1 ) 2 S_e^{(y)}/\sigma^2\sim\chi^2_{(a-1)(r-1)} S e ( y ) / σ 2 ∼ χ ( a − 1 ) ( r − 1 ) 2 S e ( 1 ) / ( b σ 2 ) ∼ χ ϕ e ( 1 ) 2 S_{e(1)}/(b\sigma^2)\sim\chi^2_{\phi_{e(1)}} S e ( 1 ) / ( b σ 2 ) ∼ χ ϕ e ( 1 ) 2 S A S_A S A
2次単位の部分。 1次単位の平均からの偏差を構造式で書くと
x i j k − x ˉ i ⋅ k = b j + ( a b ) i j + ( ε ( 2 ) i j k − ε ˉ ( 2 ) i ⋅ k ) (12.9) x_{ijk}-\bar x_{i\cdot k}=b_j+(ab)_{ij}+\bigl(\varepsilon_{(2)ijk}-\bar\varepsilon_{(2)i\cdot k}\bigr)\tag{12.9} x ij k − x ˉ i ⋅ k = b j + ( ab ) ij + ( ε ( 2 ) ij k − ε ˉ ( 2 ) i ⋅ k ) ( 12.9 )
で、反復の効果 γ k \gamma_k γ k ε ( 1 ) i k \varepsilon_{(1)ik} ε ( 1 ) ik (12.3) の後ろの3項から作られる。後ろの3項はすべて (12.9) の偏差だけで書ける(たとえば x ˉ ⋅ j ⋅ − x ˉ = 1 a r ∑ i , k ( x i j k − x ˉ i ⋅ k ) \bar x_{\cdot j\cdot}-\bar x=\frac{1}{ar}\sum_{i,k}(x_{ijk}-\bar x_{i\cdot k}) x ˉ ⋅ j ⋅ − x ˉ = a r 1 ∑ i , k ( x ij k − x ˉ i ⋅ k ) σ R 2 \sigma_R^2 σ R 2 σ ( 1 ) 2 \sigma_{(1)}^2 σ ( 1 ) 2
個別に計算する。B B B
x ˉ ⋅ j ⋅ − x ˉ = b j + ( ε ˉ ( 2 ) ⋅ j ⋅ − ε ˉ ( 2 ) ) \bar x_{\cdot j\cdot}-\bar x=b_j+(\bar\varepsilon_{(2)\cdot j\cdot}-\bar\varepsilon_{(2)}) x ˉ ⋅ j ⋅ − x ˉ = b j + ( ε ˉ ( 2 ) ⋅ j ⋅ − ε ˉ ( 2 ) )
誤差の平均 ε ˉ ( 2 ) ⋅ 1 ⋅ , … , ε ˉ ( 2 ) ⋅ b ⋅ \bar\varepsilon_{(2)\cdot1\cdot},\dots,\bar\varepsilon_{(2)\cdot b\cdot} ε ˉ ( 2 ) ⋅ 1 ⋅ , … , ε ˉ ( 2 ) ⋅ b ⋅ N ( 0 , σ ( 2 ) 2 / ( a r ) ) \mathrm{N}(0,\sigma_{(2)}^2/(ar)) N ( 0 , σ ( 2 ) 2 / ( a r ))
E ( S B ) = a r { ∑ j b j 2 + ( b − 1 ) σ ( 2 ) 2 a r } = ( b − 1 ) ( σ ( 2 ) 2 + a r σ B 2 ) . E(S_B)=ar\Bigl\{\sum_jb_j^2+\frac{(b-1)\sigma_{(2)}^2}{ar}\Bigr\}=(b-1)(\sigma_{(2)}^2+ar\sigma_B^2). E ( S B ) = a r { j ∑ b j 2 + a r ( b − 1 ) σ ( 2 ) 2 } = ( b − 1 ) ( σ ( 2 ) 2 + a r σ B 2 ) .
交互作用の項は次のように書ける。
x ˉ i j ⋅ − x ˉ i ⋅ ⋅ − x ˉ ⋅ j ⋅ + x ˉ = ( a b ) i j + ( ε ˉ ( 2 ) i j ⋅ − ε ˉ ( 2 ) i ⋅ ⋅ − ε ˉ ( 2 ) ⋅ j ⋅ + ε ˉ ( 2 ) ) \bar x_{ij\cdot}-\bar x_{i\cdot\cdot}-\bar x_{\cdot j\cdot}+\bar x=(ab)_{ij}+(\bar\varepsilon_{(2)ij\cdot}-\bar\varepsilon_{(2)i\cdot\cdot}-\bar\varepsilon_{(2)\cdot j\cdot}+\bar\varepsilon_{(2)}) x ˉ ij ⋅ − x ˉ i ⋅⋅ − x ˉ ⋅ j ⋅ + x ˉ = ( ab ) ij + ( ε ˉ ( 2 ) ij ⋅ − ε ˉ ( 2 ) i ⋅⋅ − ε ˉ ( 2 ) ⋅ j ⋅ + ε ˉ ( 2 ) )
誤差の部分は、独立な変数 ε ˉ ( 2 ) i j ⋅ \bar\varepsilon_{(2)ij\cdot} ε ˉ ( 2 ) ij ⋅ σ ( 2 ) 2 / r \sigma_{(2)}^2/r σ ( 2 ) 2 / r ( δ i i ′ − 1 / a ) ( δ j j ′ − 1 / b ) (\delta_{ii'}-1/a)(\delta_{jj'}-1/b) ( δ i i ′ − 1/ a ) ( δ j j ′ − 1/ b ) ( 1 − 1 / a ) ( 1 − 1 / b ) σ ( 2 ) 2 / r (1-1/a)(1-1/b)\sigma_{(2)}^2/r ( 1 − 1/ a ) ( 1 − 1/ b ) σ ( 2 ) 2 / r
E ( S A × B ) = r { ∑ i , j ( a b ) i j 2 + a b ( 1 − 1 a ) ( 1 − 1 b ) σ ( 2 ) 2 r } = ( a − 1 ) ( b − 1 ) ( σ ( 2 ) 2 + r σ A × B 2 ) . E(S_{A\times B})=r\Bigl\{\sum_{i,j}(ab)_{ij}^2+ab\Bigl(1-\frac1a\Bigr)\Bigl(1-\frac1b\Bigr)\frac{\sigma_{(2)}^2}{r}\Bigr\}=(a-1)(b-1)(\sigma_{(2)}^2+r\sigma_{A\times B}^2). E ( S A × B ) = r { i , j ∑ ( ab ) ij 2 + ab ( 1 − a 1 ) ( 1 − b 1 ) r σ ( 2 ) 2 } = ( a − 1 ) ( b − 1 ) ( σ ( 2 ) 2 + r σ A × B 2 ) .
2次誤差の項は次のように書ける。
x i j k − x ˉ i j ⋅ − x ˉ i ⋅ k + x ˉ i ⋅ ⋅ = ε ( 2 ) i j k − ε ˉ ( 2 ) i j ⋅ − ε ˉ ( 2 ) i ⋅ k + ε ˉ ( 2 ) i ⋅ ⋅ x_{ijk}-\bar x_{ij\cdot}-\bar x_{i\cdot k}+\bar x_{i\cdot\cdot}=\varepsilon_{(2)ijk}-\bar\varepsilon_{(2)ij\cdot}-\bar\varepsilon_{(2)i\cdot k}+\bar\varepsilon_{(2)i\cdot\cdot} x ij k − x ˉ ij ⋅ − x ˉ i ⋅ k + x ˉ i ⋅⋅ = ε ( 2 ) ij k − ε ˉ ( 2 ) ij ⋅ − ε ˉ ( 2 ) i ⋅ k + ε ˉ ( 2 ) i ⋅⋅
これは、A i A_i A i b × r b\times r b × r
b j + ( a b ) i j b_j+(ab)_{ij} b j + ( ab ) ij x ˉ i j ⋅ \bar x_{ij\cdot} x ˉ ij ⋅ a i + γ k + ε ( 1 ) i k a_i+\gamma_k+\varepsilon_{(1)ik} a i + γ k + ε ( 1 ) ik x ˉ i ⋅ k \bar x_{i\cdot k} x ˉ i ⋅ k
同じ計算で、各項の2乗の期待値は ( 1 − 1 / b ) ( 1 − 1 / r ) σ ( 2 ) 2 (1-1/b)(1-1/r)\sigma_{(2)}^2 ( 1 − 1/ b ) ( 1 − 1/ r ) σ ( 2 ) 2 N N N
E ( S e ( 2 ) ) = a b r ( 1 − 1 / b ) ( 1 − 1 / r ) σ ( 2 ) 2 = a ( b − 1 ) ( r − 1 ) σ ( 2 ) 2 . E(S_{e(2)})=abr(1-1/b)(1-1/r)\sigma_{(2)}^2=a(b-1)(r-1)\sigma_{(2)}^2. E ( S e ( 2 ) ) = ab r ( 1 − 1/ b ) ( 1 − 1/ r ) σ ( 2 ) 2 = a ( b − 1 ) ( r − 1 ) σ ( 2 ) 2 .
各平方和を自由度で割ると (12.7) になる。
独立性と分布。 誤差のベクトル全体(反復の効果・1次誤差・2次誤差)は正規分布に従う。前の3つの平方和は1次単位の平均 y i k y_{ik} y ik (12.9) だけの関数である。
y i k y_{ik} y ik ε ˉ ( 2 ) i ⋅ k \bar\varepsilon_{(2)i\cdot k} ε ˉ ( 2 ) i ⋅ k ε ( 2 ) i j k − ε ˉ ( 2 ) i ⋅ k \varepsilon_{(2)ijk}-\bar\varepsilon_{(2)i\cdot k} ε ( 2 ) ij k − ε ˉ ( 2 ) i ⋅ k ( i , k ) (i,k) ( i , k )
C o v ( ε ˉ ( 2 ) i ⋅ k , ε ( 2 ) i j k − ε ˉ ( 2 ) i ⋅ k ) = σ ( 2 ) 2 / b − σ ( 2 ) 2 / b = 0 \mathrm{Cov}(\bar\varepsilon_{(2)i\cdot k},\varepsilon_{(2)ijk}-\bar\varepsilon_{(2)i\cdot k})=\sigma_{(2)}^2/b-\sigma_{(2)}^2/b=0 Cov ( ε ˉ ( 2 ) i ⋅ k , ε ( 2 ) ij k − ε ˉ ( 2 ) i ⋅ k ) = σ ( 2 ) 2 / b − σ ( 2 ) 2 / b = 0
正規分布では無相関と独立は同値なので、前の3つと後ろの3つは独立である。
前の3つの中の独立性は第11章の定理による。後ろの3つは、2次誤差のベクトル ε ( 2 ) ∼ N ( 0 , σ ( 2 ) 2 I N ) \bm\varepsilon_{(2)}\sim\mathrm{N}(\bm 0,\sigma_{(2)}^2I_N) ε ( 2 ) ∼ N ( 0 , σ ( 2 ) 2 I N ) σ ( 2 ) 2 \sigma_{(2)}^2 σ ( 2 ) 2
期待平均平方の構造が因子の次数で違う理由
定理 12.2 で、1次因子と反復の期待平均平方には b σ ( 1 ) 2 b\sigma_{(1)}^2 b σ ( 1 ) 2
A A A x ˉ i ⋅ ⋅ − x ˉ \bar x_{i\cdot\cdot}-\bar x x ˉ i ⋅⋅ − x ˉ x ˉ i ⋅ ⋅ \bar x_{i\cdot\cdot} x ˉ i ⋅⋅ r r r x ˉ 1 ⋅ ⋅ − x ˉ 2 ⋅ ⋅ \bar x_{1\cdot\cdot}-\bar x_{2\cdot\cdot} x ˉ 1 ⋅⋅ − x ˉ 2 ⋅⋅ ε ˉ ( 1 ) 1 ⋅ − ε ˉ ( 1 ) 2 ⋅ \bar\varepsilon_{(1)1\cdot}-\bar\varepsilon_{(1)2\cdot} ε ˉ ( 1 ) 1 ⋅ − ε ˉ ( 1 ) 2 ⋅
1次単位の平均1個の誤差分散は σ ( 1 ) 2 + σ ( 2 ) 2 / b \sigma_{(1)}^2+\sigma_{(2)}^2/b σ ( 1 ) 2 + σ ( 2 ) 2 / b b b b E ( V A ) E(V_A) E ( V A )
b ( σ ( 1 ) 2 + σ ( 2 ) 2 / b ) = σ ( 2 ) 2 + b σ ( 1 ) 2 b(\sigma_{(1)}^2+\sigma_{(2)}^2/b)=\sigma_{(2)}^2+b\sigma_{(1)}^2 b ( σ ( 1 ) 2 + σ ( 2 ) 2 / b ) = σ ( 2 ) 2 + b σ ( 1 ) 2
一方、B B B x ˉ ⋅ 1 ⋅ − x ˉ ⋅ 2 ⋅ \bar x_{\cdot1\cdot}-\bar x_{\cdot2\cdot} x ˉ ⋅ 1 ⋅ − x ˉ ⋅ 2 ⋅
x ˉ ⋅ 1 ⋅ − x ˉ ⋅ 2 ⋅ = 1 a r ∑ i , k ( x i 1 k − x i 2 k ) \bar x_{\cdot1\cdot}-\bar x_{\cdot2\cdot}=\frac{1}{ar}\sum_{i,k}(x_{i1k}-x_{i2k}) x ˉ ⋅ 1 ⋅ − x ˉ ⋅ 2 ⋅ = a r 1 i , k ∑ ( x i 1 k − x i 2 k )
同じ1次単位の中の差では ε ( 1 ) i k \varepsilon_{(1)ik} ε ( 1 ) ik
こうして、2次単位の中で比べられる量(2次因子とそれを含む交互作用)には1次誤差が入らず、1次単位をまたいで比べる量(1次因子と反復)には入る 。期待平均平方の構造は、因子をどの次数の単位に割り付けたかで決まり、因子そのものの性質とは関係がない。同じ温度の因子でも、1回の焼成の中で炉の区画ごとに温度を変えられる装置なら2次因子になり、1次誤差は入らなくなる。
分割法の検定の分母
期待平均平方 (12.7) の構造から、帰無仮説のもとで分子と同じ期待値を持つ平均平方を分母に取る。
1次因子:F 0 = V A / V e ( 1 ) F_0=V_A/V_{e(1)} F 0 = V A / V e ( 1 ) F ϕ A , ϕ e ( 1 ) F_{\phi_A,\phi_{e(1)}} F ϕ A , ϕ e ( 1 ) F 0 = V R / V e ( 1 ) F_0=V_R/V_{e(1)} F 0 = V R / V e ( 1 )
1次誤差の有無(H 0 : σ ( 1 ) 2 = 0 H_0\colon\sigma_{(1)}^2=0 H 0 : σ ( 1 ) 2 = 0 F 0 = V e ( 1 ) / V e ( 2 ) F_0=V_{e(1)}/V_{e(2)} F 0 = V e ( 1 ) / V e ( 2 ) ( ϕ e ( 1 ) , ϕ e ( 2 ) ) (\phi_{e(1)},\phi_{e(2)}) ( ϕ e ( 1 ) , ϕ e ( 2 ) )
2次因子と交互作用:V B / V e ( 2 ) V_B/V_{e(2)} V B / V e ( 2 ) V A × B / V e ( 2 ) V_{A\times B}/V_{e(2)} V A × B / V e ( 2 ) ϕ e ( 2 ) \phi_{e(2)} ϕ e ( 2 )
V A V_A V A V e ( 2 ) V_{e(2)} V e ( 2 ) σ ( 2 ) 2 + b σ ( 1 ) 2 \sigma_{(2)}^2+b\sigma_{(1)}^2 σ ( 2 ) 2 + b σ ( 1 ) 2 α \alpha α
例題 12.1 分割法で比べる量ごとの分散 ★
オリジナル 構造式 (12.1) の分割法を考える。
次の4つの差の分散を、2つの誤差分散と a , b , r a,b,r a , b , r
(i) x ˉ 1 ⋅ ⋅ − x ˉ 2 ⋅ ⋅ \bar x_{1\cdot\cdot}-\bar x_{2\cdot\cdot} x ˉ 1 ⋅⋅ − x ˉ 2 ⋅⋅ (ii) x ˉ ⋅ 1 ⋅ − x ˉ ⋅ 2 ⋅ \bar x_{\cdot1\cdot}-\bar x_{\cdot2\cdot} x ˉ ⋅ 1 ⋅ − x ˉ ⋅ 2 ⋅ (iii) x ˉ 11 ⋅ − x ˉ 12 ⋅ \bar x_{11\cdot}-\bar x_{12\cdot} x ˉ 11 ⋅ − x ˉ 12 ⋅ (iv) x ˉ 11 ⋅ − x ˉ 21 ⋅ \bar x_{11\cdot}-\bar x_{21\cdot} x ˉ 11 ⋅ − x ˉ 21 ⋅
次の値のとき、4つの分散を計算せよ。
a = 3 , b = 4 , r = 2 , σ ( 1 ) 2 = 2 , σ ( 2 ) 2 = 1 a=3,\quad b=4,\quad r=2,\quad \sigma_{(1)}^2=2,\quad \sigma_{(2)}^2=1 a = 3 , b = 4 , r = 2 , σ ( 1 ) 2 = 2 , σ ( 2 ) 2 = 1
また、同じ a b r = 24 abr=24 ab r = 24 σ 2 = σ ( 1 ) 2 + σ ( 2 ) 2 = 3 \sigma^2=\sigma_{(1)}^2+\sigma_{(2)}^2=3 σ 2 = σ ( 1 ) 2 + σ ( 2 ) 2 = 3
解答
平均を構造式で書く。反復の効果は、3種類の平均のどれにも同じ γ ˉ = 1 r ∑ k γ k \bar\gamma=\frac1r\sum_k\gamma_k γ ˉ = r 1 ∑ k γ k
(i) 水準平均は次のとおり。
x ˉ i ⋅ ⋅ = μ + a i + γ ˉ + ε ˉ ( 1 ) i ⋅ + ε ˉ ( 2 ) i ⋅ ⋅ \bar x_{i\cdot\cdot}=\mu+a_i+\bar\gamma+\bar\varepsilon_{(1)i\cdot}+\bar\varepsilon_{(2)i\cdot\cdot} x ˉ i ⋅⋅ = μ + a i + γ ˉ + ε ˉ ( 1 ) i ⋅ + ε ˉ ( 2 ) i ⋅⋅
ε ˉ ( 1 ) i ⋅ \bar\varepsilon_{(1)i\cdot} ε ˉ ( 1 ) i ⋅ r r r ε ˉ ( 2 ) i ⋅ ⋅ \bar\varepsilon_{(2)i\cdot\cdot} ε ˉ ( 2 ) i ⋅⋅ b r br b r
V [ x ˉ 1 ⋅ ⋅ − x ˉ 2 ⋅ ⋅ ] = 2 ( σ ( 1 ) 2 r + σ ( 2 ) 2 b r ) = 2 ( σ ( 2 ) 2 + b σ ( 1 ) 2 ) b r . V[\bar x_{1\cdot\cdot}-\bar x_{2\cdot\cdot}]=2\Bigl(\frac{\sigma_{(1)}^2}{r}+\frac{\sigma_{(2)}^2}{br}\Bigr)=\frac{2(\sigma_{(2)}^2+b\sigma_{(1)}^2)}{br}. V [ x ˉ 1 ⋅⋅ − x ˉ 2 ⋅⋅ ] = 2 ( r σ ( 1 ) 2 + b r σ ( 2 ) 2 ) = b r 2 ( σ ( 2 ) 2 + b σ ( 1 ) 2 ) . (ii) 水準平均は次のとおり。
x ˉ ⋅ j ⋅ = μ + b j + γ ˉ + ε ˉ ( 1 ) ⋅ ⋅ + ε ˉ ( 2 ) ⋅ j ⋅ \bar x_{\cdot j\cdot}=\mu+b_j+\bar\gamma+\bar\varepsilon_{(1)\cdot\cdot}+\bar\varepsilon_{(2)\cdot j\cdot} x ˉ ⋅ j ⋅ = μ + b j + γ ˉ + ε ˉ ( 1 ) ⋅⋅ + ε ˉ ( 2 ) ⋅ j ⋅
1次誤差の平均 ε ˉ ( 1 ) ⋅ ⋅ \bar\varepsilon_{(1)\cdot\cdot} ε ˉ ( 1 ) ⋅⋅ j j j V [ x ˉ ⋅ 1 ⋅ − x ˉ ⋅ 2 ⋅ ] = 2 σ ( 2 ) 2 / ( a r ) V[\bar x_{\cdot1\cdot}-\bar x_{\cdot2\cdot}]=2\sigma_{(2)}^2/(ar) V [ x ˉ ⋅ 1 ⋅ − x ˉ ⋅ 2 ⋅ ] = 2 σ ( 2 ) 2 / ( a r ) (iii) 組合せの平均は次のとおり。
x ˉ i j ⋅ = μ + a i + b j + ( a b ) i j + γ ˉ + ε ˉ ( 1 ) i ⋅ + ε ˉ ( 2 ) i j ⋅ \bar x_{ij\cdot}=\mu+a_i+b_j+(ab)_{ij}+\bar\gamma+\bar\varepsilon_{(1)i\cdot}+\bar\varepsilon_{(2)ij\cdot} x ˉ ij ⋅ = μ + a i + b j + ( ab ) ij + γ ˉ + ε ˉ ( 1 ) i ⋅ + ε ˉ ( 2 ) ij ⋅
i i i ε ˉ ( 1 ) i ⋅ \bar\varepsilon_{(1)i\cdot} ε ˉ ( 1 ) i ⋅ V [ x ˉ 11 ⋅ − x ˉ 12 ⋅ ] = 2 σ ( 2 ) 2 / r V[\bar x_{11\cdot}-\bar x_{12\cdot}]=2\sigma_{(2)}^2/r V [ x ˉ 11 ⋅ − x ˉ 12 ⋅ ] = 2 σ ( 2 ) 2 / r (iv) i i i
V [ x ˉ 11 ⋅ − x ˉ 21 ⋅ ] = 2 ( σ ( 1 ) 2 + σ ( 2 ) 2 ) / r . V[\bar x_{11\cdot}-\bar x_{21\cdot}]=2(\sigma_{(1)}^2+\sigma_{(2)}^2)/r. V [ x ˉ 11 ⋅ − x ˉ 21 ⋅ ] = 2 ( σ ( 1 ) 2 + σ ( 2 ) 2 ) / r .
差 分割法 完全無作為化 (i) 2 ( 1 + 4 × 2 ) / 8 = 2.25 2(1+4\times2)/8=2.25 2 ( 1 + 4 × 2 ) /8 = 2.25 2 × 3 / ( b r ) = 6 / 8 = 0.75 2\times3/(br)=6/8=0.75 2 × 3/ ( b r ) = 6/8 = 0.75 (ii) 2 × 1 / 6 = 0.333 2\times1/6=0.333 2 × 1/6 = 0.333 2 × 3 / ( a r ) = 6 / 6 = 1 2\times3/(ar)=6/6=1 2 × 3/ ( a r ) = 6/6 = 1 (iii) 2 × 1 / 2 = 1 2\times1/2=1 2 × 1/2 = 1 2 × 3 / r = 3 2\times3/r=3 2 × 3/ r = 3 (iv) 2 ( 2 + 1 ) / 2 = 3 2(2+1)/2=3 2 ( 2 + 1 ) /2 = 3 3
分割法は、1次因子の主効果の精度を0.75から2.25へ3倍悪くする。その代わりに、2次因子の主効果(1から0.333)と1次単位の中の比較(3から1)の精度を3倍良くする。 1次単位をまたぐ組合せの比較 (iv) は、どちらの計画でも同じ3である。分割法は全体の精度を損なう計画ではなく、精度を1次因子から2次因子へ移す計画と読める。
分割法のデータを普通の2元配置として解析したら
1次単位の構造を無視して、繰返し r r r S R + S e ( 1 ) + S e ( 2 ) S_R+S_{e(1)}+S_{e(2)} S R + S e ( 1 ) + S e ( 2 ) a b ( r − 1 ) ab(r-1) ab ( r − 1 ) 12.2 の3つの期待値を足すとE ( S R + S e ( 1 ) + S e ( 2 ) ) = a b ( r − 1 ) ( σ ( 2 ) 2 + σ ( 1 ) 2 + σ R 2 ) E(S_R+S_{e(1)}+S_{e(2)})=ab(r-1)(\sigma_{(2)}^2+\sigma_{(1)}^2+\sigma_R^2) E ( S R + S e ( 1 ) + S e ( 2 ) ) = ab ( r − 1 ) ( σ ( 2 ) 2 + σ ( 1 ) 2 + σ R 2 ) σ ( 2 ) 2 + σ ( 1 ) 2 + σ R 2 \sigma_{(2)}^2+\sigma_{(1)}^2+\sigma_R^2 σ ( 2 ) 2 + σ ( 1 ) 2 + σ R 2
反復の分散成分が σ R 2 < ( b − 1 ) σ ( 1 ) 2 \sigma_R^2<(b-1)\sigma_{(1)}^2 σ R 2 < ( b − 1 ) σ ( 1 ) 2 E ( V e ( 1 ) ) = σ ( 2 ) 2 + b σ ( 1 ) 2 E(V_{e(1)})=\sigma_{(2)}^2+b\sigma_{(1)}^2 E ( V e ( 1 ) ) = σ ( 2 ) 2 + b σ ( 1 ) 2 E ( V e ( 2 ) ) = σ ( 2 ) 2 E(V_{e(2)})=\sigma_{(2)}^2 E ( V e ( 2 ) ) = σ ( 2 ) 2
確認テスト
オリジナル
12.1-1 熱処理の時間 A A A B B B 12.1-2 a = 4 , b = 3 , r = 2 a=4,\ b=3,\ r=2 a = 4 , b = 3 , r = 2 12.1-3 構造式 (12.1) のもとで、V [ x ˉ 11 ⋅ − x ˉ 21 ⋅ ] = 2 ( σ ( 1 ) 2 + σ ( 2 ) 2 ) / r V[\bar x_{11\cdot}-\bar x_{21\cdot}]=2(\sigma_{(1)}^2+\sigma_{(2)}^2)/r V [ x ˉ 11 ⋅ − x ˉ 21 ⋅ ] = 2 ( σ ( 1 ) 2 + σ ( 2 ) 2 ) / r 12.1-4 A × B A\times B A × B x ˉ i j ⋅ − x ˉ i ⋅ ⋅ − x ˉ ⋅ j ⋅ + x ˉ \bar x_{ij\cdot}-\bar x_{i\cdot\cdot}-\bar x_{\cdot j\cdot}+\bar x x ˉ ij ⋅ − x ˉ i ⋅⋅ − x ˉ ⋅ j ⋅ + x ˉ a = b = 2 a=b=2 a = b = 2
S A × B = r 4 ( x ˉ 11 ⋅ − x ˉ 12 ⋅ − x ˉ 21 ⋅ + x ˉ 22 ⋅ ) 2 S_{A\times B}=\frac{r}{4}(\bar x_{11\cdot}-\bar x_{12\cdot}-\bar x_{21\cdot}+\bar x_{22\cdot})^2 S A × B = 4 r ( x ˉ 11 ⋅ − x ˉ 12 ⋅ − x ˉ 21 ⋅ + x ˉ 22 ⋅ ) 2
これを使い、E ( V A × B ) = σ ( 2 ) 2 + r σ A × B 2 E(V_{A\times B})=\sigma_{(2)}^2+r\sigma_{A\times B}^2 E ( V A × B ) = σ ( 2 ) 2 + r σ A × B 2
AI(Claude)が書いた教材を、木下が勉強しながら公開しています。式と数値は検算していますが、誤りが残っているかもしれません。誤りのご指摘・削除のご依頼をいただければ直します。 連絡先:support@tecktom.com