統計学の復習 第4章 §4.5 ★★★ F(x)=P(X≤x) は離散型・連続型に共通の記述。F′=f と、F を経由した変数変換が1級の最初の小問になる
定義と性質
定義 4.6(累積分布関数)
確率変数 X に対し、すべての実数 x について
F(x)=P(X≤x)
で定まる関数 F を X の累積分布関数(分布関数)と呼ぶ。
累積分布関数は、離散型にも連続型にも同じ式で定義される。この点で、確率関数(離散型だけ)と密度関数(連続型だけ)よりも一般的な道具である。
命題 4.7(累積分布関数の性質)
- a<b なら P(a<X≤b)=F(b)−F(a)。特に F は単調非減少である。
- limx→−∞F(x)=0、limx→∞F(x)=1。
- F は右連続で、点 x での跳びの大きさ F(x)−limt↑xF(t) は P(X=x) に等しい。
証明
(1) 事象 {X≤b} は、排反な2つの事象 {X≤a} と {a<X≤b} に分かれるので F(b)=F(a)+P(a<X≤b)。確率は非負なので F(b)≥F(a)。
(2)(3) x→−∞ では事象 {X≤x} が空集合へ、x→∞ では Ω へ縮む・広がるので、確率の連続性から極限は 0 と 1 になる。右連続性と跳びの式も同じ確率の連続性から得られる(厳密な議論は数理統計の解説 第2章 §2.1 で扱う)。2級の範囲では、(3) を「F が跳ぶ点が離散型の値で、跳びの高さがその値の確率」と読めれば足りる。
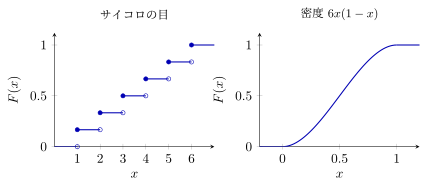
図 4.2 累積分布関数。左は離散型(公正なサイコロ)で、目の値で高さ 61 ずつ跳ぶ階段になる(黒丸がその点での値で、右連続を表す)。右は連続型(図 4.1 の密度)で、F(x)=3x2−2x3 は跳びのない連続な曲線になり、その傾きが密度 f(x) である。
密度との関係と分位点
連続型では、(4.4) で a→−∞ とすれば
F(x)=∫−∞xf(t)dt(4.6)
となる。微分積分学の基本定理により、f が連続な点 x では
F′(x)=f(x)(4.7)
が成り立つ。密度は累積分布関数の導関数である。したがって、累積分布関数が先に分かれば、微分するだけで密度が得られる。次の小節の変数変換はこの事実を使う。
正規分布や t 分布の密度は初等関数で原始関数を書くことができないので、F の値をあらかじめ数値計算して並べたものが数表である。数表を引くことは、(4.6) の積分を代わりに済ませてもらうことに当たる。
F(m)=21 を満たす m を中央値、F(xα)=1−α を満たす xα を上側 100α% 点と呼ぶ(F が連続で狭義に増加する範囲で考える)。第6章の zα、第10章の tn(α) はこの定義で決まる点である。
累積分布関数を経由した変数変換
X の密度が分かっているとき、Y=g(X) の密度を求めたい場面がよくある。最も確実な方法は、まず Y の累積分布関数 FY(y)=P(g(X)≤y) を X の確率に書き直し、それを微分することである。
定理 4.8(単調な変換)
X の密度を fX、累積分布関数を FX とし、g は X のとる値の範囲で微分可能かつ狭義単調で、逆関数を g−1 とする。Y=g(X) の密度は
fY(y)=fX(g−1(y))dydg−1(y)(4.8)
で与えられる。特に Y=aX+b(a=0)なら fY(y)=∣a∣1fX(ay−b) である。
証明
g が増加のとき、g(X)≤y と X≤g−1(y) は同じ事象なので FY(y)=FX(g−1(y))。合成関数の微分と (4.7) からfY(y)=fX(g−1(y))(g−1)′(y) で、(g−1)′>0 なので (4.8) になる。
g が減少のとき、g(X)≤y と X≥g−1(y) は同じ事象である。1点の確率は 0 なので FY(y)=1−FX(g−1(y))。微分すると fY(y)=−fX(g−1(y))(g−1)′(y) で、(g−1)′<0 なので、これも (4.8) の絶対値の形にまとまる。
Y=aX+b では g−1(y)=(y−b)/a、(g−1)′(y)=1/a である。
式 (4.8) の ∣dg−1/dy∣ は、dx の幅が dy の幅に写るときの伸び縮みの比である。密度は単位長さあたりの確率なので、幅が伸びれば密度はその分だけ薄くなる。確認テスト 4.3-4 の単位の換算は、g(x)=100x の場合に当たる。g が単調でないとき(Y=X2 で X が負の値もとる場合など)は、公式に当てはめず、P(g(X)≤y) を X の区間に直す最初の段から書く(確認テスト 4.5-3)。多変数の変換とヤコビアンは数理統計の解説 第2章 §2.5 で扱う。
例題 4.5 累積分布関数・中央値・逆数の分布 ★★★
オリジナル密度 f(x)=3x2(0≤x≤1)、それ以外で 0 の X について、次を求めよ。
- 累積分布関数 F(x)(すべての実数 x について)。
- 中央値 m。
- P(41<X≤21)。
- Y=1/X の累積分布関数と密度。
解答
(1) x<0 では F(x)=0、0≤x≤1 では F(x)=∫0x3t2dt=x3、x>1 では F(x)=1。
(2) m3=21 より m=2−1/3≈0.7937。密度が右に偏っているので、中央値は区間の中点 21 より右にある。
(3) F(21)−F(41)=81−641=647。
(4) X は (0,1] の値をとる(X=0 の確率は 0)ので、Y=1/X は [1,∞) の値をとる。y≥1 について
FY(y)=P(1/X≤y)=P(X≥1/y)=1−F(1/y)=1−y−3,
y<1 では FY(y)=0。微分して fY(y)=3y−4(y≥1)、それ以外で 0。公式 (4.8) でも g−1(y)=1/y、∣(g−1)′(y)∣=y−2 から fY(y)=3(1/y)2⋅y−2=3y−4 と一致する。
(1) の計算は、一般に F が連続で狭義増加なら F−1(U) の累積分布関数が F になることの一例である(P(F−1(U)≤x)=P(U≤F(x))=F(x))。コンピュータで任意の分布の乱数を一様乱数から作るときは、この関係を使う。
確認テスト
オリジナル
- 4.5-1 公正なサイコロの目 X の累積分布関数 F について、F(0)、F(2.999)、F(3.5)、F(6) の値と、P(2<X≤5) を求めよ。
- 4.5-2 X の累積分布関数が F(x)=1−e−x/3(x≥0)、F(x)=0(x<0)である。密度を求め、P(2<X≤5)(小数第4位まで)と中央値を求めよ。
- 4.5-3 X の密度を f(x)=1−∣x∣(−1≤x≤1)、それ以外で 0 とする。Y=X2 の累積分布関数と密度を求めよ。
- 4.5-4 定理 4.8 の特別な場合として、a<0 のとき Y=aX+b の密度が fY(y)=∣a∣1fX(ay−b) になることを、累積分布関数から直接導け。
AI(Claude)が書いた教材を、木下が勉強しながら公開しています。式と数値は検算していますが、誤りが残っているかもしれません。誤りのご指摘・削除のご依頼をいただければ直します。 連絡先:support@tecktom.com
