統計学の復習 第11章 §11.4 ★★★ 独立な標準正規の2乗和の分布。密度は自由度 1 と 2 を直接計算し、自由度を 2 ずつ上げる積分で全部の自由度が出る。期待値 ν・分散 2ν
定義
χ2 分布は、第10章 §10.3 で t 分布を定義するために、定義と密度の式と期待値・分散だけを先に置いた。この節では同じ定義から出発して、密度を導き、期待値と分散を確かめる。記号も第10章と同じく W∼χν2 と書く。
定義 11.4(χ2 分布(第10章 §10.3 の定義の再掲))
Z1,…,Zν が独立にそれぞれ N(0,1) に従うとき、
W=Z12+Z22+⋯+Zν2
の分布を自由度 ν の χ2 分布と呼び、W∼χν2 と書く。
W は ν 個の2乗の和なので、値は 0 以上である。また定義から直ちに次の再生性が分かる。W1∼χm2 と W2∼χn2 が独立なら、W1 を m 個、W2 を別の n 個の独立な標準正規の2乗和として書くことができ、合わせて m+n 個の2乗和になるので W1+W2∼χm+n2 である。
統計で χ2 分布が現れるのは、正規母集団の標本の偏差平方和が、標準正規の2乗和として書けるからである。母平均 μ が既知なら、(Xi−μ)/σ が独立な N(0,1) なので
σ21i=1∑n(Xi−μ)2∼χn2(11.9)
である。μ が未知で Xˉ を使う場合は、自由度が1つ減る(§11.4.5)。
ガンマ関数
密度の式に現れるガンマ関数は、第10章 §10.3 で名前と定義の式だけを示した。ここでその性質を導く。階乗を実数に広げた関数で、a>0 に対して
Γ(a)=∫0∞xa−1e−xdx(11.10)
である。部分積分で Γ(a+1)=[−xae−x]0∞+a∫0∞xa−1e−xdx=aΓ(a) が成り立ち、Γ(1)=∫0∞e−xdx=1 と合わせて、正の整数 m では Γ(m)=(m−1)! になる。半整数の値は Γ(1/2)=π から出る。x=z2/2 と置換すると dx=zdz、x−1/2=2/z なので
Γ(21)=∫0∞z2e−z2/2zdz=2∫0∞e−z2/2dz=2⋅22π=π
である。最後に、標準正規分布の密度の積分が 1 であること、すなわち ∫−∞∞e−z2/2dz=2π の半分を使った。ガンマ関数とガンマ分布の一般的な性質は数理統計の解説 第3章 §3.2 で扱う。
密度の導出
定理 11.5(χ2 分布の密度)
W∼χν2 の密度は
fν(x)=cνxν/2−1e−x/2(x>0),cν=2ν/2Γ(ν/2)1(11.11)
であり、x≤0 では 0 である。
証明
3段階で示す。2つの独立な連続型確率変数 U,V の和の密度が fU+V(x)=∫fU(t)fV(x−t)dt となることを使う。これは、全確率の公式の連続版 P(U+V≤x)=∫fU(t)P(V≤x−t)dt を x で微分すると得られる。
第1段(ν=1)。 W=Z2 の累積分布関数は、x>0 で
P(W≤x)=P(−x≤Z≤x)=2Φ(x)−1
である(Φ は標準正規分布の累積分布関数、φ=Φ′ はその密度)。第4章の方法で x について微分すると、dx/dx=1/(2x) から
f1(x)=2φ(x)⋅2x1=2π1x−1/2e−x/2
となる。c1=1/(21/2Γ(1/2))=1/2π なので、(11.11) の ν=1 と一致する。
第2段(ν=2)。 Z12 と Z22 は独立にそれぞれ密度 f1 を持つので、x>0 で
f2(x)=∫0xf1(t)f1(x−t)dt=2πe−x/2∫0xt(x−t)dt
である(t<0 や t>x では一方の密度が 0 なので、積分の範囲は 0 から x になる。指数の部分は e−t/2e−(x−t)/2=e−x/2 で t によらない)。残った積分は t=xsin2θ(0≤θ≤π/2)と置換すると、dt=2xsinθcosθdθ、t(x−t)=xsinθcosθ なので
∫0xt(x−t)dt=∫0π/22dθ=π
となる。よって f2(x)=21e−x/2 で、c2=1/(2Γ(1))=1/2 と一致する。χ22 は平均 2 の指数分布 Ex(1/2) である。
第3段(ν から ν+2 へ)。 ν で (11.11) が成り立つと仮定する。χν+22 は χν2 と、それと独立な χ22 の和なので
fν+2(x)=∫0xcνtν/2−1e−t/2⋅21e−(x−t)/2dt=2cνe−x/2∫0xtν/2−1dt=2cνe−x/2ν/2xν/2=νcνx(ν+2)/2−1e−x/2
となる。一方 Γ(ν/2+1)=(ν/2)Γ(ν/2) から cν+2=1/(2ν/2⋅2⋅(ν/2)Γ(ν/2))=cν/ν なので、ν+2 でも (11.11) が成り立つ。第1段から奇数の自由度、第2段から偶数の自由度が順に全部得られる。
この証明は2級の範囲の積分だけで閉じている。積率母関数 E[etW]=(1−2t)−ν/2 を使うともっと短く書けるが、それは数理統計の解説 第5章 §5.2 で扱う。
期待値・分散・形
定理 11.6(χ2 分布の期待値と分散)
W∼χν2 のとき、E[W]=ν、V[W]=2ν である。
証明
Z∼N(0,1) について E[Z2]=V[Z]=1 である。4次のモーメントは、zφ(z)=−φ′(z) を使った部分積分で
E[Z4]=∫−∞∞z3⋅zφ(z)dz=[−z3φ(z)]−∞∞+3∫−∞∞z2φ(z)dz=0+3⋅1=3
となる。よって V[Z2]=E[Z4]−E[Z2]2=3−1=2 である。W は独立な Zi2 の ν 個の和なので、期待値の線形性と、独立な和の分散は分散の和であること(第7章)から E[W]=ν、V[W]=2ν である。
自由度がそのまま期待値になるので、χν2 に従う統計量の値が ν 程度ならよくある値、ν よりずっと大きければ珍しい値と読むことができる。
密度の形は xν/2−1 と e−x/2 の積で決まる。ν=1 では x→0 で密度が発散し(積分は有限)、ν=2 では x=0 で最大の単調減少である。ν≥3 では xν/2−1 が x=0 で 0 になるので峰ができ、logfν を微分して 0 と置くと (ν/2−1)/x−1/2=0 から最頻値は x=ν−2 である(確認テスト 11.4-3)。最頻値 ν−2 は期待値 ν より小さく、分布は右に長い裾を引く。ν が大きくなると、W は独立な ν 個の和なので中心極限定理から (W−ν)/2ν の分布が N(0,1) に近づき、形は左右対称に近くなる(図 11.2)。
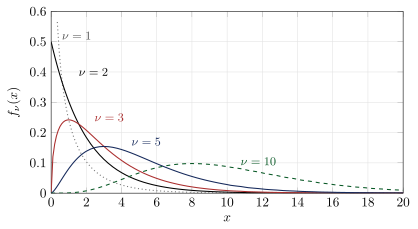
図 11.2 χν2 の密度 (11.11)。ν=1(点線)は原点で発散し、ν=2 は平均 2 の指数分布、ν≥3 は x=ν−2 に峰を持つ。ν が大きくなるほど峰が右へ移り、形が左右対称に近づく。
標本分散と χ2 分布
母分散の区間推定で使うのは次の定理である。
定理 11.7(正規母集団の標本分散の分布)
X1,…,Xn が独立にそれぞれ N(μ,σ2) に従うとき、不偏分散 S2=n−11∑(Xi−Xˉ)2 について
σ2(n−1)S2=σ21i=1∑n(Xi−Xˉ)2∼χn−12(11.12)
が成り立ち、さらに Xˉ と S2 は独立である。
一般の n での証明は、標本を直交変換して Xˉ の方向を1つ取り除く議論(Helmert 変換)を要するので、数理統計の解説 第5章 §5.2 で扱う。ここでは自由度が n でなく n−1 になる理由を、式 (11.9) と比べて述べておく。偏差 Xi−Xˉ は n 個あるが、その和は常に ∑(Xi−Xˉ)=0 という1本の制約を満たすので、自由に動けるのは n−1 個である。μ の代わりに同じデータから作った Xˉ を使ったことで、独立な標準正規の2乗の個数が1つ減る。n=2 の場合は直接確かめることができる(例題 11.6)。
定理 11.6 と組み合わせると、E[(n−1)S2/σ2]=n−1 から E[S2]=σ2(不偏性。第9章)、V[(n−1)S2/σ2]=2(n−1) から
V[S2]=(n−1)2σ4⋅2(n−1)=n−12σ4(11.13)
が出る。
例題 11.5 自由度2の χ2 分布の上側の点 ★★
オリジナルW∼χ22 とする。
- P(W>x) を x の式で表せ。
- 上側5% 点 χ22(0.05) と上側1% 点 χ22(0.01) を、数表を使わずに求めよ。
- E[W] と V[W] を、密度の積分から直接計算して定理 11.6 と照合せよ。
解答
(1) 定理 11.5 の第2段から f2(x)=21e−x/2 なので、x>0 で
P(W>x)=∫x∞21e−t/2dt=[−e−t/2]x∞=e−x/2.
(2) e−x/2=α を解くと x=−2logα である。α=0.05 では x=2log20=2×2.995732=5.9915、α=0.01 では x=2log100=2×4.605170=9.2103 となる。これらは χ2 分布表の自由度2の行の値 5.991、9.210 と一致する。
(3) E[W]=∫0∞x⋅21e−x/2dx で、x=2u と置換すると ∫0∞2ue−udu=2Γ(2)=2 である。同じ置換で E[W2]=∫0∞4u2e−udu=4Γ(3)=8 なので、V[W]=8−22=4 である。定理の E=ν=2、V=2ν=4 と一致する。
例題 11.6 大きさ2の標本の不偏分散 ★★
オリジナルX1,X2 が独立にそれぞれ N(μ,σ2) に従うとする。
- 不偏分散 S2 を X1−X2 で表せ。
- S2/σ2∼χ12(n=2 での定理 11.7)を示せ。
- V[S2] を求め、(11.13) と照合せよ。
解答
(1) Xˉ=(X1+X2)/2 なので X1−Xˉ=(X1−X2)/2、X2−Xˉ=−(X1−X2)/2 である。n−1=1 で割るので
S2=(2X1−X2)2+(2X1−X2)2=2(X1−X2)2.
(2) X1−X2 は独立な正規確率変数の差なので正規分布に従い、E[X1−X2]=0、V[X1−X2]=σ2+σ2=2σ2 である。したがって Z=(X1−X2)/2σ2∼N(0,1) で
σ2(n−1)S2=2σ2(X1−X2)2=Z2∼χ12
となる。偏差は2個あるが、互いに符号が逆なだけで、独立な成分は X1−X2 の1個しかない。これが自由度 n−1=1 の中身である。
(3) V[S2]=V[σ2Z2]=σ4V[Z2]=2σ4 である。(11.13) で n=2 とおいた 2σ4/(2−1)=2σ4 と一致する。
確認テスト
オリジナル
- 11.4-1 χ42 の密度を (11.11) から書き、P(W>x)=e−x/2(1+x/2) を部分積分で示せ。この式で x=9.488 とすると上側確率がほぼ 0.05 になることを確かめよ。
- 11.4-2 W∼χν2(ν≥3)のとき E[1/W]=1/(ν−2) を、密度の定数 cν と cν−2 の比を使って示せ。
- 11.4-3 ν≥3 のとき fν の最頻値が ν−2 であることを示せ。ν=1,2 では fν が x>0 で単調減少であることも確かめよ。
- 11.4-4 正規母集団から大きさ n=11 の標本をとる。σ2=4 のとき、E[S2]、V[S2]、S2 の標準偏差を求めよ。
AI(Claude)が書いた教材を、木下が勉強しながら公開しています。式と数値は検算していますが、誤りが残っているかもしれません。誤りのご指摘・削除のご依頼をいただければ直します。 連絡先:support@tecktom.com
