時系列データにおける周期変動
AI 生成・木下が未勉強
統計学の復習 第16章 §16.7 ★★ 時系列を傾向・季節変動・不規則変動に分ける。中心化移動平均で傾向を取り出し、元の値との差(または比)を季節ごとに平均して季節変動を推定する
時系列の分解
時系列 を、次の成分の和として表すことが多い。
は長期的な傾向変動(トレンド)、 は1年を周期として繰り返す季節変動、 は残りの不規則変動である。数年にわたる景気の波のような周期の一定しない変動を循環変動として別に立てることもあるが、短いデータでは傾向に含めて扱う。季節変動は1周期の和が になるように定める()。和が でなければ、その平均を傾向の側に移せばよいからである。
成分の大きさが水準に比例して大きくなる系列(売上が倍になると季節の上下も倍になる系列)では、和でなく積
で表す(乗法モデル)。このとき季節指数 は1周期の平均が になるように定める。対数をとれば となって和の形 (16.15)(加法モデル)に戻る。
季節変動の推定と季節調整
周期 の季節変動を推定する手順は、命題 16.9 から組み立てることができる。
- 項の中心化移動平均 を計算する。命題 16.9 から、季節変動は消え、傾向は(直線に近ければ)そのまま残り、不規則変動は小さくなるので、 である。
- 元の値との差 を計算する(乗法モデルでは比 )。
- 差を季節(第 四半期など)ごとに平均する。同じ季節の不規則変動は平均すると小さくなり、季節変動 の推定値が残る。
- 推定値の和が (乗法モデルでは平均が )になるように調整する。
元の値から季節変動を取り除いた (乗法モデルでは )を季節調整値と呼ぶ。季節調整値を見れば、「今期の売上が前期より減ったのは季節のせいか、傾向が変わったのか」を区別することができる。
季節変動を推定せずに取り除く簡便な方法が、前年同期比 である。乗法モデルでは なので
となり、季節指数が分子と分母で打ち消される。前年同期比は1年間の傾向の伸びを表す。
例題 16.7 四半期の生産量の季節変動 ★★
オリジナルある工場の3年間の四半期ごとの生産量は次のとおりである(単位は省略)。
| 第1四半期 | 第2四半期 | 第3四半期 | 第4四半期 | |
| 1年目 | 97 | 105 | 114 | 105 |
| 2年目 | 103 | 114 | 122 | 113 |
| 3年目 | 111 | 122 | 131 | 119 |
- 4項の中心化移動平均を、計算できる時点(1年目の第3四半期から3年目の第2四半期まで)について求めよ。
- 加法モデル (16.15) で、四半期ごとの季節変動を推定せよ。
- 3年目の各四半期の季節調整値を求めよ。
解答
(1) 時点を と通しで番号付ける。(1年目の第3四半期)では (16.14) から
である。同様に について
を得る。1期あたりほぼ ずつ増える傾向が見える。
(2) 差 は、 の順に である。四半期ごとに平均すると
となる。4つの和は なので、このまま季節変動の推定値 、、、 とする(和が でなければ、4つの平均を各値から引いて調整する)。
(3) 3年目の値から を引くと
である。元の値は第3四半期の から第4四半期の へ 下がっているが、季節調整値では から への小さな減少にすぎず、下がった分のほとんどは季節によるものと分かる。
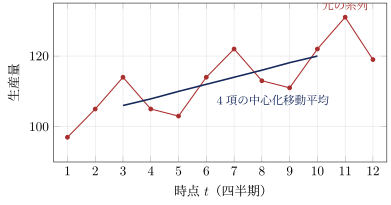
図 16.3 例題 16.7 の四半期の系列(点)と4項の中心化移動平均(太線)。移動平均は季節の上下を消して傾向だけを残し、両端の2時点ずつでは計算することができない。
確認テスト
オリジナル
- 16.7-1 加法モデルと乗法モデルの違いを述べ、どのような系列に乗法モデルを使うかを答えよ。
- 16.7-2 例題 16.7 の季節変動の推定値を使って、2年目の4つの四半期の季節調整値を求めよ。
- 16.7-3 乗法モデルで四半期の季節指数を推定したところ、比の平均が だった。平均が になるように調整した季節指数を求め、第3四半期の実績 の季節調整値を求めよ。
- 16.7-4 乗法モデルで前年同期比をとると季節変動が消える理由を式で示せ。前年同期比では消えないものは何か。
木下の勉強ステータス
木下はまだこの記事を勉強していません。
AI(Claude)が書いた教材を、木下が勉強しながら公開しています。式と数値は検算していますが、誤りが残っているかもしれません。誤りのご指摘・削除のご依頼をいただければ直します。 連絡先:support@tecktom.com
← AI生成教科書『資格試験』の記事一覧へ