数理統計 第1章 §1.3 ★ Borel–Cantelli の補題と、条件付けで漸化式を立てる第一歩解析(ギャンブラーの破産)
この節では、1級の範囲で後の章とつながる2つの話題を選んだ。1つ目は、無限個の事象のうち「無限に多く起こる」事象の確率を決める Borel–Cantelli の補題で、確率の連続性の使い方の典型である。2つ目は、最初の1歩で場合分けして漸化式を立てる第一歩解析で、全確率の公式を確率過程に使うものである。第12章のランダム・ウォークとマルコフ連鎖の吸収確率は、この方法で求める。
上極限事象と Borel–Cantelli の補題
事象の列 A1,A2,… を考える。「無限に多くの n で An が起こる」という事象を
n→∞limsupAn=m=1⋂∞n=m⋃∞An(1.11)
と書き、上極限事象と呼ぶ。右辺の読み方は次のとおりである。
- 根元事象が ⋃n≥mAn に入るとは、「m 番目以降のどこかで事象が起こる」ことである。
- これがすべての m で成り立つとは、どれほど先へ進んでもまだ An が起こることである。それは An が無限回起こることと同じである。
定理 1.15(Borel–Cantelli の補題)
- ∑n=1∞P(An)<∞ ならば P(limsupAn)=0。
- 事象の列が独立で ∑n=1∞P(An)=∞ ならば、P(limsupAn)=1。
証明
- 和事象 Cm=⋃n≥mAn は減少列で、その積は ⋂mCm=limsupAn である。確率の連続性(定理1.4 の 2)と Boole の不等式から
P(limsupAn)=m→∞limP(Cm)≤m→∞limn=m∑∞P(An)=0.
最後の等号は、収束する級数の残りの和が 0 に近づくことによる。
- 補集合で考える。de Morgan の法則から
(limsupAn)c=m⋃n≥m⋂Anc.
よって各 m で P(⋂n≥mAnc)=0 を示せばよい。そうすれば Boole の不等式(可算個)から、補集合の確率は ∑m0=0 以下になる。
m を固定し M>m とする。このとき ⋂n≥mAnc⊂⋂n=mMAnc である。補集合 Anc も独立(命題1.12 を有限個に広げたもの)だから
P(n=m⋂MAnc)=n=m∏M{1−P(An)}≤n=m∏Me−P(An)=exp(−n=m∑MP(An)).
ここで不等式 1−x≤e−x を使った。これは、e−x が凸で、原点での接線が 1−x であることから従う。∑P(An)=∞ なので、M→∞ で右辺は 0 に近づく。よって P(⋂n≥mAnc)=0 を得る。
1 は独立性を仮定していない。2 には独立性が必要である。たとえば An=A(すべて同じ事象)で 0<P(A)<1 とする。このとき ∑P(An)=∞ だが、上極限事象の確率は P(A)<1 である。
Borel–Cantelli の補題 1 は、確率収束より強い「概収束」(確率 1 で収束すること)を示す標準の道具で、第5章の大数の法則の強い形はこれを使って証明する。
第一歩解析とギャンブラーの破産問題
考え方
確率過程の吸収確率を直接求めるのは難しい。しかし「最初の1歩で何が起こったか」で場合分けすると、1歩進んだあとの状況は出発点が変わっただけの同じ問題になる。全確率の公式 (1.7) でこれを式にすると、未知の確率についての漸化式(差分方程式)が得られる。
次の設定を考える。
- 所持金 i(0≤i≤N の整数)から始める。
- 毎回独立に、確率 p で 1 増え、確率 q=1−p で 1 減る。
- 所持金が 0 になるか N になった時点で終わる。
所持金 i から始めたとき、0 より先に N に到達する確率を考える。これを ri とする。
定理 1.16(ギャンブラーの破産問題)
0<p<1 とし、ρ=q/p とおく。
ri=⎩⎨⎧1−ρN1−ρiNi(p=q),(p=q=1/2).(1.12)
証明
0<i<N とし、1回目に増える事象を W とする。W が起こると所持金は i+1 になる。そこからあとは、所持金 i+1 から始めた場合と同じ確率法則に従う(毎回の結果が独立で、確率が過去によらないため)。N に先に到達する事象を E とすると、
P(E∣W)=ri+1,P(E∣Wc)=ri−1.
全確率の公式から
ri=pri+1+qri−1(0<i<N),r0=0, rN=1.(1.13)
左辺を ri=(p+q)ri と書いて移項すると、次の式を得る。
p(ri+1−ri)=q(ri−ri−1).
つまり差 di=ri+1−ri が di=ρdi−1 をみたす。繰り返すと di=ρid0=ρir1 で、
ri=r0+k=0∑i−1dk=r1k=0∑i−1ρk.
右辺の和と、境界条件 rN=1 から決まる初項は、ρ で場合が分かれる。
- ρ=1 なら、和は 1−ρ1−ρi である。境界条件から r1=1−ρN1−ρ が決まる。
- ρ=1 なら、和は i である。境界条件から r1=1/N が決まる。
これを代入すると (1.12) になる。
この証明では、終わらずに永遠に続く確率が 0 であることを使っていない。ri は「0 より先に N に到達する確率」として定義した。だから (1.13) は、終わらない場合があっても成り立つ。
「N より先に 0 に到達する確率」si にも同じ計算を行う。すると ri+si=1 が確かめられる(確認テスト 1.3-5)。これから、ゲームは確率 1 で終わることも分かる。
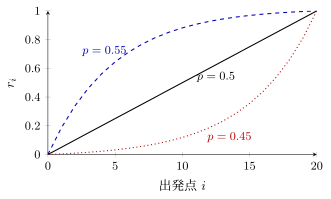
図 1.2 ギャンブラーの破産問題で N=20 のときの到達確率 ri (1.12)。破線 p=0.55、実線 p=0.5(直線 i/N)、点線 p=0.45。1回ごとの有利・不利は 0.05 の差でも、N への到達確率では大きな差になる。
例題 1.5 不利な賭けでの到達確率と平均の回数 ★
オリジナルギャンブラーの破産問題で N=20 とする。
- p=0.45 で出発点が 10 のとき、r10 を求めよ。それを p=0.5 の場合と比べよ。
- p=1/2 とする。所持金 i から始めて、ゲームが終わるまでの回数の平均を Di とする。第一歩解析で Di の漸化式と境界条件を立て、Di=i(N−i) を示せ。i=10 のときの値を求めよ。
解答
- ρ=0.55/0.45=11/9。(1.12) から
r10=1−(11/9)201−(11/9)10=1+(11/9)101≈1+7.43881≈0.1185.
2つ目の等号では、1−ρ20=(1−ρ10)(1+ρ10) と因数分解して約分した。p=0.5 なら r10=10/20=0.5 である。1回に勝つ確率が 0.05 下がるだけで、20 に到達する確率は 0.5 から 0.12 程度まで下がる。2. 1回目の結果で場合分けすると、1回を使ったあとは所持金 i±1 から始めた問題になるので
Di=1+21Di+1+21Di−1(0<i<N),D0=DN=0.
この式は回数の平均(期待値、第2章で定義する)についての全確率の公式の類似で、場合分けの重みが 1/2 ずつになっている。Di=i(N−i) を代入すると、右辺は
1+21(i+1)(N−i−1)+21(i−1)(N−i+1)=1+21{2i(N−i)−2}=i(N−i)
となり左辺に等しい。ここで次の式を足し合わせると、± の項が消えることを使った。
(i±1)(N−i∓1)=i(N−i)∓i±(N−i)−1.
境界条件も D0=DN=0 をみたす。
漸化式と2つの境界条件をみたす数列は一つに決まる。D0 と D1 が決まれば、漸化式で順に決まる。そして DN=0 が D1 を1つに定める。
よって Di=i(N−i) である。出発点が 10 なら D10=10×10=100 回である。
確認テスト
オリジナル
- 1.3-1 事象 An が独立で P(An)=1/n2 のとき、上極限事象の確率を求めよ。P(An)=1/n のときはどうか。
- 1.3-2 公正な硬貨を無限回独立に投げる。2k−1 回目と 2k 回目がともに表である事象を考える。この事象を Bk とする。Bk が無限に多くの k で起こる確率を求めよ。
- 1.3-3 ギャンブラーの破産問題で p=1/2、N=10 とし、出発点を 3 とする。到達確率 r3 と、終わるまでの回数の平均 D3 を求めよ。
- 1.3-4 p=0.6、N=5 とする。到達確率 r2 を既約分数で求めよ。さらに N→∞ の極限を求め、その意味を述べよ。
- 1.3-5 p=q とする。所持金 i から始めて、N より先に 0 に到達する確率を考える。これを si とする。これを ri と同じ方法で求め、ri+si=1 を示せ。
AI(Claude)が書いた教材を、木下が勉強しながら公開しています。式と数値は検算していますが、誤りが残っているかもしれません。誤りのご指摘・削除のご依頼をいただければ直します。 連絡先:support@tecktom.com
