数理統計 第2章 §2.5 ★★★ 分布関数法と単調変換の公式 fY=fX(g−1)∣dg−1/dy∣。台の変換と、単調でない変換の分け方まで
確率変数 X の分布が分かっているとき、変換した Y=g(X) の分布を求める。この操作は、統計量の分布(第5章)・枢軸量(第8章)・尤度の再母数化(第6章)のすべてに現れる。多変数の変換(ヤコビアン)は第4章で扱い、本節では1変数に限る。
離散型の変換
X が離散型なら Y=g(X) も離散型で、
P(Y=y)=k:g(xk)=y∑P(X=xk)
である。変換が1対1なら右辺は1項だけで、そうでなければ同じ値に移る点の確率を足し合わせる(確認テスト 2.5-1)。
分布関数法
連続型の場合に、どんな変換にも使える基本の方法は、変換後の分布関数をもとの確率変数の確率に書き直すことである。
FY(y)=P(g(X)≤y)=P(X∈{x:g(x)≤y})(2.21)
右辺の集合を x の区間として書き表し、もとの分布関数で確率を計算する。FY が求まれば、微分して密度 fY=FY′ を得る。集合 {x:g(x)≤y} を正しく書くことがすべてで、図を描いて確認するのが確実である(図 2.2)。
単調変換の公式
定理 2.20(単調変換)
X は密度 fX を持つとする。台を含む開区間 I で、変換 g が狭義単調かつ微分可能で、その逆関数も微分可能とする。このとき Y=g(X) は、y∈g(I) で
fY(y)=fX(g−1(y))dydg−1(y)(2.22)
を密度に持ち、それ以外の y では fY(y)=0 である。
証明
増加の場合。事象 g(X)≤y は X≤g−1(y) と同値である。よって FY(y)=FX(g−1(y)) で、微分すると連鎖律から
fY(y)=fX(g−1(y))⋅dydg−1(y)
となる。増加関数の逆関数の導関数は非負なので、絶対値を付けても同じである。
減少の場合。事象 g(X)≤y は X≥g−1(y) と同値なので
FY(y)=1−FX(g−1(y))
となる(連続型なので等号の有無は関係しない)。微分すると
fY(y)=−fX(g−1(y))⋅dydg−1(y)
で、今度は導関数が非正なので、これも絶対値の形に一致する。
絶対値の付いた微分係数は、幅 dx が幅 dy に伸び縮みする比率である。変換で保たれるのは確率
fX(x)∣dx∣=fY(y)∣dy∣
だと読めば、式 (2.22) を覚え直す必要は無い。答案では次の4段を省かずに書く。
- (i) 逆関数 x=g−1(y) を書く。
- (ii) dx/dy を計算する。
- (iii) 代入して整理する。
- (iv) 変換後の台を書く。
(iv) を落とすと、得た密度が規格化されているかを確かめることができなくなる。
位置と尺度の変換 Y=a+bX(b=0)では、逆関数と微分係数が
g−1(y)=(y−a)/b,dx/dy=1/b
なので
fY(y)=∣b∣1fX(by−a)(2.23)
である。Z∼N(0,1) から、X=μ+σZ の密度
2πσ1e−(x−μ)2/(2σ2)
が出るのはこの式による。1つの密度 f から式 (2.23) で作られる分布の集まりを位置尺度族と呼ぶ。
単調でない変換
変換が単調でなくてもよい。台をいくつかの区間 I1,I2,… に分け、各区間の上で狭義単調なら、各区間からの寄与を足して
fY(y)=j:y∈g(Ij)∑fX(gj−1(y))dydgj−1(y)(2.24)
となる。gj−1 は、区間 Ij に制限した変換の逆関数である。和は、その値に移る点が存在する区間についてだけ取る。
最も多く使うのは Y=X2 である。台を I1=(−∞,0) と I2=(0,∞) に分ける。y>0 で逆関数は ∓y である。その微分の絶対値はどちらも 1/(2y) なので
fY(y)=2yfX(y)+fX(−y)(y>0)(2.25)
となる。分布関数法で書けば
FY(y)=P(−y≤X≤y)=FX(y)−FX(−y)
で、これを微分しても同じ式が出る。台が原点について対称でないときは、値の範囲によって逆像の個数が変わる。そのときは式 (2.24) の和の項数を場合分けする(確認テスト 2.5-2)。
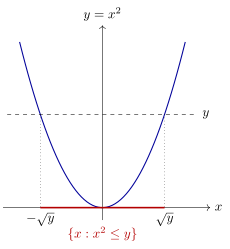
図 2.2 Y=X2 の分布関数法。事象 {Y≤y} は x 軸上の区間 [−y,y](赤)に対応するのでFY(y)=FX(y)−FX(−y)。1つの y に2つの x が移るので、密度は2項の和 (2.25) になる。
期待値は変換後の分布を求めなくても計算できる
E[g(X)] を求めるだけなら、式 (2.10) でもとの密度に対して積分すれば足り、変換後の密度を経由する必要は無い。単調な変換について両者が一致することは、∫yfY(y)dy に式 (2.22) を代入し、y=g(x) と置換すれば確かめることができる。置換積分 dy=g′(x)dx から出る因子と、式 (2.22) の微分係数 1/∣g′(x)∣ が打ち消し合うからである。答案で分布を問われていないなら、変換後の密度を求めずに直接積分する方が速い。
例題 2.6 対数正規分布の密度・中央値・平均 ★★★
オリジナルX∼N(μ,σ2) とし、Y=eX とおく。
- Y の密度を求めよ。
- 中央値と平均を求め、どちらが大きいかを答えよ。
- μ=0, σ=1 のとき P(Y≤2) を求めよ。
解答
(1) 指数関数は実数全体で狭義増加で、値域は (0,∞)。逆関数は x=logy、その微分係数は 1/y である。式 (2.22) から
fY(y)=2πσ1exp{−2σ2(logy−μ)2}⋅y1(y>0)
で、y≤0 では fY(y)=0 である。
(2) 変換は増加なので P(Y≤eμ)=P(X≤μ)=1/2 で、中央値は eμ。平均は変換後の分布を使わずに求める。式 (2.19) の積率母関数で t=1 とおけば
E[Y]=E[eX]=MX(1)=eμ+σ2/2.
σ>0 なので平均は eμ より大きく、中央値を上回る。これは Jensen の不等式(指数関数は凸)の E[eX]≥eE[X] の具体例であり、対数正規分布が右に長い裾を持つことの表れである。
(3) Φ を標準正規分布の分布関数とすると
P(Y≤2)=P(X≤log2)=Φ(log2)=Φ(0.6931)=0.7559.
例題 2.7 標準正規の2乗の分布 ★★★
オリジナルZ∼N(0,1)、Y=Z2 とする。
- 密度を求め、Y∼Ga(1/2,2) であることを示せ。
- E[etZ2] を標準正規の密度で直接計算し、(1) の結果と整合することを確かめよ。
- P(Y≤1.9602) を求めよ。
解答
(1) 式 (2.25) に fZ(z)=e−z2/2/2π を入れる。fZ(±y)=e−y/2/2π なので
fY(y)=2y2e−y/2/2π=2π1y−1/2e−y/2(y>0).
一方、Ga(1/2,2) の密度は
Γ(1/2)21/2y−1/2e−y/2
である。Γ(1/2)=π なので分母は 2π になり、上の式と一致する。よって Y∼Ga(1/2,2)=χ12。この計算は、逆に Γ(1/2)=π を規格化条件から導く方法にもなっている。
(2) t<1/2 で、指数をまとめると
E[etZ2]=∫−∞∞2π1e−(1−2t)z2/2dz=(1−2t)−1/2
となる(被積分関数は N(0,1/(1−2t)) の密度の (1−2t)−1/2 倍)。これは例題 2.4 (1) の Ga(1/2,2) の積率母関数と一致する。一意性からも (1) の結論を確かめることができる。
(3) 次のように求まる。
P(Y≤1.9602)=P(∣Z∣≤1.960)=1−2×0.025=0.95
したがって χ12 の上側5%点は χ12(0.05)=1.9602=3.841 である。
確認テスト
オリジナル
2.5-1 X∼Bin(3,1/2) のとき、Y=(X−1)2 の確率関数を求めよ。
2.5-2 確率変数が区間 (−1,2) 上の一様分布に従うとき、Y=X2 の密度を求め、積分が1になることを確かめよ。
2.5-3 X∼Ex(1)、Y=X とする。Y の密度を求めよ。期待値 E[Y] を次の2通りで計算せよ。
- (a) Y の密度から。
- (b) 式 (2.10) でもとの密度から。
2.5-4 確率変数が区間 (−π/2,π/2) 上の一様分布に従うとする。Y=tanX の密度が、コーシー分布の密度になることを示せ。
2.5-5 U∼U(0,1) のとき、Y=−2logU の分布を求めよ。どの χ2 分布か答えよ。
AI(Claude)が書いた教材を、木下が勉強しながら公開しています。式と数値は検算していますが、誤りが残っているかもしれません。誤りのご指摘・削除のご依頼をいただければ直します。 連絡先:support@tecktom.com
