tecktom.com

変数変換

2026年10月15日13分で読めますAI生成教科書『資格試験』第4章 多次元確率変数の分布
目次
  1. ヤコビアンによる変換公式
  2. 和の分布(たたみ込み)
  3. 比の分布
  4. ガンマ分布とベータ分布の関係
  5. 確認テスト
  6. 木下の層

AI 生成・木下が未勉強

数理統計 第4章 §4.3 ★★★ ヤコビアンで新しい変数の同時密度を書き、補助変数を積分で消す。和・差・比・ガンマとベータの関係を導く1級の定番の手続き

ヤコビアンによる変換公式

(X,Y)(X,Y) が同時密度 fX,Yf_{X,Y} を持つとする。その台を S\mathcal S と書く。台から平面の集合 T\mathcal T への1対1の写像 φ\varphi をとり、新しい確率変数を次で作る。

(u,v)=φ(x,y),(U,V)=φ(X,Y)(u,v)=\varphi(x,y),\qquad (U,V)=\varphi(X,Y)

逆写像を (x,y)=ψ(u,v)(x,y)=\psi(u,v) と書き、ψ\psi は連続な偏導関数を持つとする。

定理 4.11(変数変換の公式 ★★★)

ヤコビアンを

J(u,v)=∂(x,y)∂(u,v)=det⁡(∂x/∂u∂x/∂v∂y/∂u∂y/∂v)J(u,v)=\frac{\partial(x,y)}{\partial(u,v)}=\det\begin{pmatrix}\partial x/\partial u & \partial x/\partial v\\ \partial y/\partial u & \partial y/\partial v\end{pmatrix}

とし、T\mathcal T 上で J≠0J\neq0 とする。このとき (U,V)(U,V) の同時密度は

fU,V(u,v)=fX,Y(ψ(u,v)) ∣J(u,v)∣((u,v)∈T)(4.12)f_{U,V}(u,v)=f_{X,Y}\bigl(\psi(u,v)\bigr)\,\lvert J(u,v)\rvert \qquad\bigl((u,v)\in\mathcal T\bigr)\tag{4.12}

で、T\mathcal T の外では 00 である。

証明

T\mathcal T の任意の部分集合 BB をとる。(U,V)∈B(U,V)\in B と (X,Y)∈ψ(B)(X,Y)\in\psi(B) は同じ事象である。そこで重積分の変数変換の公式 dx dy=∣J∣ du dv\mathrm{d} x\,\mathrm{d} y=\lvert J\rvert \,\mathrm{d} u\,\mathrm{d} v を使うと

P((U,V)∈B)=∬ψ(B)fX,Y(x,y) dx dy=∬BfX,Y(ψ(u,v))∣J(u,v)∣ du dv.P\bigl((U,V)\in B\bigr)=\iint_{\psi(B)}f_{X,Y}(x,y)\,\mathrm{d} x\,\mathrm{d} y=\iint_Bf_{X,Y}\bigl(\psi(u,v)\bigr)\lvert J(u,v)\rvert \,\mathrm{d} u\,\mathrm{d} v .

これがすべての BB で成り立つので、被積分関数が (U,V)(U,V) の密度である。

ヤコビアンは逆写像 ψ\psi から計算する。ψ\psi は、元の変数を新しい変数 u,vu,v で書いた式である。

順写像の方が微分しやすいときは、次の手順でもよい(逆関数の微分の2次元版)。

  1. ∂(u,v)/∂(x,y)\partial(u,v)/\partial(x,y) を計算して逆数をとる。
  2. 得た式の x,yx,y を u,vu,v で書き直す。

nn 次元でも同じで、n×nn\times n の行列式の絶対値を掛ける。

1つの統計量 U=g(X,Y)U=g(X,Y) の分布だけが欲しいときにも、この公式を使う。変換を1対1にするために補助変数 VV を自分で選ぶ。(U,V)(U,V) の同時密度を書いてから、VV を積分で消す。手順を表にしておく。

変数変換の答案の手順

  1. 補助変数 VV を選ぶ。逆写像が簡単に書けるものを選ぶ。

V=X,V=Y,V=X+Y (比のとき)V=X,\qquad V=Y,\qquad V=X+Y\ (\text{比のとき}) 2. 逆写像 x=x(u,v)x=x(u,v)、y=y(u,v)y=y(u,v) を書く。3. ヤコビアン JJ を計算し、絶対値をとる。4. 元の台 S\mathcal S の条件を u,vu,v の不等式に書き直す。それで新しい台 T\mathcal T を決める。5. (4.12) で同時密度を書き、必要なら vv について T\mathcal T の範囲で積分する。

手順4を省くと、積分範囲を誤って正規化されていない密度を答えることになる。最後に密度の積分が1になるかを確かめる。

1対1でない変換もある。たとえば Y=X2Y=X^2 のように、同じ値に複数の点が写る場合である。このときは台を写像が1対1になる部分に分け、それぞれで (4.12) を計算して足し合わせる。

和の分布(たたみ込み)

X,YX,Y は独立で、密度 fX,fYf_X,f_Y を持つとする。Z=X+YZ=X+Y の密度を求める。補助変数を W=XW=X とすると、逆写像とヤコビアンは次のとおりである。

x=w,y=z−w,J=det⁡(011−1)=−1,∣J∣=1x=w,\quad y=z-w,\qquad J=\det\begin{pmatrix}0&1\\1&-1\end{pmatrix}=-1,\quad \lvert J\rvert =1

ww について積分すれば

fZ(z)=∫−∞∞fX(w) fY(z−w) dw(4.13)f_Z(z)=\int_{-\infty}^{\infty}f_X(w)\,f_Y(z-w)\,\mathrm{d} w\tag{4.13}

を得る。これを fXf_X と fYf_Y のたたみ込みと呼ぶ。離散型では P(Z=z)=∑kP(X=k)P(Y=z−k)P(Z=z)=\sum_kP(X=k)P(Y=z-k) である。

積分範囲は、fX(w)>0f_X(w)>0 と fY(z−w)>0f_Y(z-w)>0 を同時に満たす範囲に限られる。たとえば X,Y∼U(0,1)X,Y\sim\mathrm{U}(0,1) 独立なら、範囲は次のとおりである。

0<w<1 かつ 0<z−w<1,すなわちmax⁡(0,z−1)<w<min⁡(1,z)0<w<1\ \text{かつ}\ 0<z-w<1,\qquad\text{すなわち}\quad \max(0,z-1)<w<\min(1,z)

よって

fZ(z)={z(0<z≤1)2−z(1<z<2)(4.14)f_Z(z)=\begin{cases}z & (0<z\le1)\\ 2-z & (1<z<2)\end{cases}\tag{4.14}

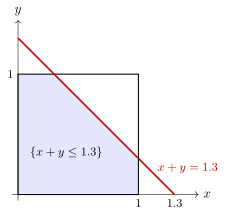
という三角形の密度になる。図 4.2 は、P(Z≤z)P(Z\le z) が正方形の中で直線 x+y=zx+y=z より下の部分の面積であることを示している。

図

図 4.2 X,Y∼U(0,1)X,Y\sim\mathrm{U}(0,1) 独立のとき、P(X+Y≤1.3)P(X+Y\le1.3) は単位正方形のうち直線 x+y=1.3x+y=1.3 より下の部分(青)の面積1−0.72/2=0.7551-0.7^2/2=0.755 に等しい。これを zz で微分すると (4.14) の 2−z2-z が出る。

指数分布の和を考える。X,Y∼Ex(λ)X,Y\sim\mathrm{Ex}(\lambda) 独立とする。z>0z>0 での積分範囲は 0<w<z0<w<z となり

fZ(z)=∫0zλe−λw λe−λ(z−w) dw=λ2ze−λz(z>0)f_Z(z)=\int_0^z\lambda\mathrm{e}^{-\lambda w}\,\lambda\mathrm{e}^{-\lambda(z-w)}\,\mathrm{d} w=\lambda^2z\mathrm{e}^{-\lambda z}\qquad(z>0)

となる。これは Ga(2,1/λ)\mathrm{Ga}(2,1/\lambda) の密度である。確認テスト 4.3-5 でこれを nn 個の和へ広げる。

比の分布

Z=Y/XZ=Y/X の密度を求める。補助変数を W=XW=X とすると、逆写像とヤコビアンは次のとおりである。

x=w,y=zw,J=det⁡(01wz)=−wx=w,\quad y=zw,\qquad J=\det\begin{pmatrix}0&1\\ w&z\end{pmatrix}=-w

これから ZZ の密度は

fZ(z)=∫−∞∞∣w∣ fX,Y(w,zw) dw(4.15)f_Z(z)=\int_{-\infty}^{\infty}\lvert w\rvert \,f_{X,Y}(w,zw)\,\mathrm{d} w\tag{4.15}

となる。絶対値 ∣w∣\lvert w\rvert を書き忘れると、w<0w<0 の部分で負の密度を足すことになる。答えが0になる場合さえある。第5章の tt 分布と FF 分布、2025年 統計数理 問3 の題材(標本相関係数)の密度は、どれもこの形の計算で書く。

ガンマ分布とベータ分布の関係

第3章で定義したガンマ分布とベータ分布の密度を、もう一度書いておく。

Ga(α,β):xα−1e−x/βΓ(α)βα(x>0)Beta(a,b):va−1(1−v)b−1B(a,b)(0<v<1, B(a,b)=Γ(a)Γ(b)Γ(a+b))\begin{aligned}\mathrm{Ga}(\alpha,\beta)&:\quad \frac{x^{\alpha-1}\mathrm{e}^{-x/\beta}}{\Gamma(\alpha)\beta^\alpha}\qquad(x>0)\\ \mathrm{Beta}(a,b)&:\quad \frac{v^{a-1}(1-v)^{b-1}}{B(a,b)}\qquad\Bigl(0<v<1,\ B(a,b)=\frac{\Gamma(a)\Gamma(b)}{\Gamma(a+b)}\Bigr)\end{aligned}

この2つの間には、次の例題の関係がある。2変数の変換で、補助変数の選び方・ヤコビアン・台の書き直し・因数分解による独立性の判定をすべて1回ずつ使う問題になっている。

例題 4.4 ガンマ分布の和と比 ★★★

オリジナル次の X,YX,Y は独立とする(尺度 β\beta は共通)。

X∼Ga(a,β),Y∼Ga(b,β)X\sim\mathrm{Ga}(a,\beta),\qquad Y\sim\mathrm{Ga}(b,\beta)

U=X+YU=X+Y、V=X/(X+Y)V=X/(X+Y) とおく。

  1. (U,V)(U,V) の同時密度を求めよ。

  2. 次の2つを示せ。

    1. (a) U∼Ga(a+b,β)U\sim\mathrm{Ga}(a+b,\beta)、V∼Beta(a,b)V\sim\mathrm{Beta}(a,b) である。
    2. (b) UU と VV は独立である。
  3. a=2a=2、b=3b=3 とする。このとき P(V>1/2)P(V>1/2) と E[V]E[V] を求めよ。

解答
  1. 逆写像は x=uvx=uv、y=u(1−v)y=u(1-v) である。ヤコビアンは

J=det⁡(vu1−v−u)=−uv−u(1−v)=−u,∣J∣=u.J=\det\begin{pmatrix}v & u\\ 1-v & -u\end{pmatrix}=-uv-u(1-v)=-u,\qquad \lvert J\rvert =u .

元の台は x>0, y>0x>0,\ y>0 である。これは次の条件に対応する。

u=x+y>0,0<v=xx+y<1u=x+y>0,\qquad 0<v=\frac{x}{x+y}<1

逆に u>0, 0<v<1u>0,\ 0<v<1 なら x,y>0x,y>0 である。よって T={u>0, 0<v<1}\mathcal T=\{u>0,\ 0<v<1\} で、(4.12) から

fU,V(u,v)=(uv)a−1e−uv/βΓ(a)βa⋅{u(1−v)}b−1e−u(1−v)/βΓ(b)βb⋅u=ua+b−1e−u/β va−1(1−v)b−1Γ(a)Γ(b)βa+b.f_{U,V}(u,v)=\frac{(uv)^{a-1}\mathrm{e}^{-uv/\beta}}{\Gamma(a)\beta^a}\cdot\frac{\{u(1-v)\}^{b-1}\mathrm{e}^{-u(1-v)/\beta}}{\Gamma(b)\beta^b}\cdot u =\frac{u^{a+b-1}\mathrm{e}^{-u/\beta}\,v^{a-1}(1-v)^{b-1}}{\Gamma(a)\Gamma(b)\beta^{a+b}} . 2. 定数を Γ(a+b)\Gamma(a+b) で掛けて割ると

fU,V(u,v)=ua+b−1e−u/βΓ(a+b)βa+b⋅va−1(1−v)b−1B(a,b)(u>0, 0<v<1)f_{U,V}(u,v)=\frac{u^{a+b-1}\mathrm{e}^{-u/\beta}}{\Gamma(a+b)\beta^{a+b}}\cdot\frac{v^{a-1}(1-v)^{b-1}}{B(a,b)} \qquad(u>0,\ 0<v<1)

となる。台は直積である。同時密度は uu だけの関数と vv だけの関数の積である。

よって定理 4.10 から、UU と VV は独立である。それぞれの因子はすでに積分が1の密度の形なので、U∼Ga(a+b,β)U\sim\mathrm{Ga}(a+b,\beta)、V∼Beta(a,b)V\sim\mathrm{Beta}(a,b) である。3. Beta(2,3)\mathrm{Beta}(2,3) の密度は v(1−v)2/B(2,3)=12v(1−v)2v(1-v)^2/B(2,3)=12v(1-v)^2 である。

P(V≤12)=12∫01/2(v−2v2+v3) dv=12(18−112+164)=1116P(V\le\tfrac12)=12\int_0^{1/2}(v-2v^2+v^3)\,\mathrm{d} v=12\Bigl(\frac18-\frac{1}{12}+\frac{1}{64}\Bigr)=\frac{11}{16}

なので P(V>12)=516=0.3125P(V>\tfrac12)=\tfrac{5}{16}=0.3125 である。E[V]=12∫01v2(1−v)2 dv=12⋅130=25E[V]=12\int_0^1v^2(1-v)^2\,\mathrm{d} v=12\cdot\frac{1}{30}=\frac25。一般に E[V]=a/(a+b)E[V]=a/(a+b) である。

比の期待値が期待値の比になる理由

一般には E[X/(X+Y)]≠E[X]/E[X+Y]E[X/(X+Y)]\neq E[X]/E[X+Y] である。この例題では X=UVX=UV で、2つの因子は独立である。よって

E[X]=E[U]E[V],E[V]=E[X]E[U]=aβ(a+b)β=aa+bE[X]=E[U]E[V],\qquad E[V]=\frac{E[X]}{E[U]}=\frac{a\beta}{(a+b)\beta}=\frac{a}{a+b}

が成り立つ。例題の (3) の値 2/5 はこれと一致する。独立性を示したあとは、積の期待値を分けて計算することができる。

例題 4.5 指数分布の差(台の場合分け) ★★

オリジナルX,Y∼Ex(1)X,Y\sim\mathrm{Ex}(1) は独立とする。U=X−YU=X-Y の密度を求め、P(∣X−Y∣>1)P(\lvert X-Y\rvert >1) を求めよ。

解答

補助変数を V=YV=Y とすると、逆写像とヤコビアンは次のとおりである。

x=u+v,y=v,J=det⁡(1101)=1x=u+v,\quad y=v,\qquad J=\det\begin{pmatrix}1&1\\0&1\end{pmatrix}=1

台 x>0, y>0x>0,\ y>0 を新しい変数で書き直す。条件は次のとおりである。

v>0 かつ v>−u,すなわちv>max⁡(0,−u)v>0\ \text{かつ}\ v>-u,\qquad\text{すなわち}\quad v>\max(0,-u)

(U,V)(U,V) の同時密度は e−(u+v)e−v=e−u−2v\mathrm{e}^{-(u+v)}\mathrm{e}^{-v}=\mathrm{e}^{-u-2v} なので

fU(u)=∫max⁡(0,−u)∞e−u−2v dv=e−u2e−2max⁡(0,−u).f_U(u)=\int_{\max(0,-u)}^\infty\mathrm{e}^{-u-2v}\,\mathrm{d} v=\frac{\mathrm{e}^{-u}}{2}\mathrm{e}^{-2\max(0,-u)} .

符号で場合を分けると次のとおりである。

  • u≥0u\ge0 では fU(u)=e−u/2f_U(u)=\mathrm{e}^{-u}/2 である。
  • u<0u<0 では fU(u)=e−ue2u/2=eu/2f_U(u)=\mathrm{e}^{-u}\mathrm{e}^{2u}/2=\mathrm{e}^{u}/2 である。

まとめると fU(u)=12e−∣u∣f_U(u)=\frac12\mathrm{e}^{-\lvert u\rvert } で、これは Laplace 分布である。対称性から P(∣U∣>1)=2∫1∞12e−u du=e−1=0.3679P(\lvert U\rvert >1)=2\int_1^\infty\frac12\mathrm{e}^{-u}\,\mathrm{d} u=\mathrm{e}^{-1}=0.3679。

確認テスト

オリジナル

  1. 4.3-1 X,Y∼N(0,1)X,Y\sim\mathrm{N}(0,1) 独立とする。和と差を U=X+YU=X+Y、V=X−YV=X-Y とおく。

    1. ヤコビアンの絶対値を求め、(U,V)(U,V) の同時密度を書け。
    2. UU と VV が独立であることを示せ。
    3. どちらも N(0,2)\mathrm{N}(0,2) に従うことを示せ。
  2. 4.3-2 X,Y∼N(0,1)X,Y\sim\mathrm{N}(0,1) 独立とし、Z=Y/XZ=Y/X とおく。式 (4.15) を使って、ZZ の密度が次の Cauchy 分布の密度であることを示せ。

fZ(z)=1π(1+z2)f_Z(z)=\frac{1}{\pi(1+z^2)}

また P(∣Z∣≤1)P(\lvert Z\rvert \le1) を求めよ。3. 4.3-3 X,Y∼N(0,1)X,Y\sim\mathrm{N}(0,1) 独立とし、極座標で (R,Θ)(R,\Theta) を定める。

X=Rcos⁡Θ,Y=Rsin⁡Θ(R>0, 0<Θ<2π)X=R\cos\Theta,\quad Y=R\sin\Theta\qquad(R>0,\ 0<\Theta<2\pi)

(R,Θ)(R,\Theta) の同時密度を求めよ。それを使って、2つが独立であることを示せ。さらに P(R>2)P(R>2) を求めよ。4. 4.3-4 X,Y∼U(0,1)X,Y\sim\mathrm{U}(0,1) 独立とし、Z=X+YZ=X+Y とおく。たたみ込み (4.13) から (4.14) を導き、P(Z≤1.5)P(Z\le1.5) を求めよ。5. 4.3-5 X1,…,Xn∼Ex(λ)X_1,\dots,X_n\sim\mathrm{Ex}(\lambda) 独立とし、Sn=X1+⋯+XnS_n=X_1+\dots+X_n とおく。SnS_n の密度が

λnsn−1e−λs(n−1)!(s>0)\frac{\lambda^ns^{n-1}\mathrm{e}^{-\lambda s}}{(n-1)!}\qquad(s>0)

であること、すなわち Sn∼Ga(n,1/λ)S_n\sim\mathrm{Ga}(n,1/\lambda) を、たたみ込みと数学的帰納法で示せ。

木下の勉強ステータス

木下はまだこの記事を勉強していません。

AI(Claude)が書いた教材を、木下が勉強しながら公開しています。式と数値は検算していますが、誤りが残っているかもしれません。誤りのご指摘・削除のご依頼をいただければ直します。 連絡先:support@tecktom.com

← AI生成教科書『資格試験』の記事一覧へ