tecktom.com

多次元確率分布

2026年10月15日21分で読めますAI生成教科書『資格試験』第4章 多次元確率変数の分布
目次
  1. 平均ベクトルと共分散行列
  2. 多項分布
  3. 多変量正規分布
  4. 多変量正規分布の条件付き分布
  5. 確認テスト
  6. 木下の層

AI 生成・木下が未勉強

数理統計 第4章 §4.4 ★★★ 共分散行列・多項分布・多変量正規分布。線形変換と条件付き分布の公式は回帰(第9章)と標本分布論(第5章)で毎回使う

平均ベクトルと共分散行列

X=(X1,…,Xk)⊤\bm X=(X_1,\dots,X_k)^\top を kk 次元の確率ベクトルとする。成分ごとの期待値を並べた

μ=E[X]=(E[X1],…,E[Xk])⊤\bm\mu=E[\bm X]=(E[X_1],\dots,E[X_k])^\top

を平均ベクトルと呼ぶ。また、(i,j)(i,j) 成分が Cov(Xi,Xj)\mathrm{Cov}(X_i,X_j) の行列

Σ=Cov(X)=E[(X−μ)(X−μ)⊤]\Sigma=\mathrm{Cov}(\bm X)=E\bigl[(\bm X-\bm\mu)(\bm X-\bm\mu)^\top\bigr]

を共分散行列(分散共分散行列)と呼ぶ。対角成分は分散 V[Xi]V[X_i] で、Σ\Sigma は対称行列である。

命題 4.12(線形変換の平均と共分散)

定数行列 BB と定数ベクトル c\bm c をとる。BB の大きさは m×km\times k である。次が成り立つ。

E[BX+c]=Bμ+c,Cov(BX+c)=BΣB⊤.(4.16)E[B\bm X+\bm c]=B\bm\mu+\bm c,\qquad \mathrm{Cov}(B\bm X+\bm c)=B\Sigma B^\top .\tag{4.16}

特に任意のベクトル a\bm a について次が成り立ち、Σ\Sigma は半正定値である。

V[a⊤X]=a⊤Σa≥0V[\bm a^\top\bm X]=\bm a^\top\Sigma\bm a\ge0

証明

前半は成分ごとの線形性である。後半は、(BX+c)−(Bμ+c)=B(X−μ)(B\bm X+\bm c)-(B\bm\mu+\bm c)=B(\bm X-\bm\mu) から次のとおりである。

E[B(X−μ)(X−μ)⊤B⊤]=BE[(X−μ)(X−μ)⊤]B⊤=BΣB⊤E[B(\bm X-\bm\mu)(\bm X-\bm\mu)^\top B^\top]=BE[(\bm X-\bm\mu)(\bm X-\bm\mu)^\top]B^\top=B\Sigma B^\top

B=a⊤B=\bm a^\top(1×k1\times k)とおけば最後の主張になる。分散は非負である。

半正定値性から、たとえば次の行列は共分散行列になりえない。

(4331)\begin{pmatrix}4&3\\3&1\end{pmatrix}

行列式が 4−9<04-9<0 で、固有値の一方が負だからである。2次元では、半正定値であることと ∣ρ∣≤1\lvert \rho\rvert \le1(定理 4.5)は同じ条件である。

多項分布

1回の試行で、kk 個の結果のうち1つが起こるとする。各結果の確率は p1,…,pkp_1,\dots,p_k(∑pi=1\sum p_i=1)である。これを独立に nn 回繰り返す。結果 ii が起こった回数を XiX_i とする。X=(X1,…,Xk)\bm X=(X_1,\dots,X_k) の同時確率関数は

P(X1=x1,…,Xk=xk)=n!x1!⋯xk! p1x1⋯pkxk(xi≥0, ∑ixi=n)(4.17)P(X_1=x_1,\dots,X_k=x_k)=\frac{n!}{x_1!\cdots x_k!}\,p_1^{x_1}\cdots p_k^{x_k}\qquad\Bigl(x_i\ge0,\ \sum_ix_i=n\Bigr)\tag{4.17}

である。係数は並べ方の数である。つまり nn 回のうち、どの x1x_1 回が結果1で、どの回が結果2で…という選び方の数である。

これを多項分布と呼び、X∼Mult(n;p1,…,pk)\bm X\sim\mathrm{Mult}(n;p_1,\dots,p_k) と書く。k=2k=2 が二項分布である。

命題 4.13(多項分布の周辺・平均・共分散 ★★)

  1. (i) 各成分は Xi∼Bin(n,pi)X_i\sim\mathrm{Bin}(n,p_i) に従う。
  2. (ii) i≠ji\neq j のとき、Cov(Xi,Xj)=−npipj\mathrm{Cov}(X_i,X_j)=-np_ip_j である。
証明

指示変数 It,iI_{t,i} を、次で定める。

It,i={1(t 回目の試行の結果が i)0(それ以外)I_{t,i}=\begin{cases}1 & (t\text{ 回目の試行の結果が }i)\\ 0 & (\text{それ以外})\end{cases}すると Xi=∑t=1nIt,iX_i=\sum_{t=1}^nI_{t,i} である。

(i) 各 tt で P(It,i=1)=piP(I_{t,i}=1)=p_i である。試行は独立なので Xi∼Bin(n,pi)X_i\sim\mathrm{Bin}(n,p_i) となる。

(ii) i≠ji\neq j とする。共分散を、試行の組ごとに見る。

  • 同じ試行では2つの結果は同時に起こらないので、It,iIt,j=0I_{t,i}I_{t,j}=0 である。したがって Cov(It,i,It,j)=0−pipj\mathrm{Cov}(I_{t,i},I_{t,j})=0-p_ip_j となる。
  • 異なる試行 t≠st\neq s では独立なので、共分散は0である。

共分散の双線形性から、次を得る。

Cov(Xi,Xj)=∑t∑sCov(It,i,Is,j)=−npipj\mathrm{Cov}(X_i,X_j)=\sum_t\sum_s\mathrm{Cov}(I_{t,i},I_{s,j})=-np_ip_j

総数が nn に固定されているので、ある結果が多く出れば他は少なくなる。そのため共分散は負になる。共分散行列は

Σ=n(diag(p)−pp⊤)\Sigma=n\bigl(\mathrm{diag}(\bm p)-\bm p\bm p^\top\bigr)

と書ける。1⊤Σ1=n(1−1)=0\bm 1^\top\Sigma\bm 1=n(1-1)=0 から、Σ\Sigma は正則でない。これは ∑Xi=n\sum X_i=n が定数であることに対応する。

例題 4.6 多項分布の差と条件付き分布 ★★

オリジナルX=(X1,X2,X3)∼Mult(n;p1,p2,p3)\bm X=(X_1,X_2,X_3)\sim\mathrm{Mult}(n;p_1,p_2,p_3) とする。

  1. V[X1−X2]V[X_1-X_2] を n,p1,p2n,p_1,p_2 で表せ。
  2. X3=x3X_3=x_3 が与えられたときの X1X_1 の条件付き分布が、次であることを示せ。

Bin(n−x3, p1p1+p2)\mathrm{Bin}\Bigl(n-x_3,\ \frac{p_1}{p_1+p_2}\Bigr) 3. n=100n=100、(p1,p2,p3)=(0.5,0.3,0.2)(p_1,p_2,p_3)=(0.5,0.3,0.2) とする。このとき V[X1−X2]V[X_1-X_2] と E[X1∣X3=20]E[X_1\mid X_3=20] を求めよ。

解答
  1. (4.6) と命題 4.13 から、次を得る。

V[X1−X2]=np1(1−p1)+np2(1−p2)+2np1p2V[X_1-X_2]=np_1(1-p_1)+np_2(1-p_2)+2np_1p_2 2. X3∼Bin(n,p3)X_3\sim\mathrm{Bin}(n,p_3) である。X1=x1X_1=x_1 のとき X2=n−x3−x1X_2=n-x_3-x_1 が決まる。m=n−x3m=n-x_3 とおくと

P(X1=x1∣X3=x3)=n!x1! (m−x1)! x3!p1x1p2m−x1p3x3n!m! x3!(p1+p2)mp3x3=(mx1)(p1p1+p2)x1(p2p1+p2)m−x1\begin{aligned} P(X_1=x_1\mid X_3=x_3)&=\frac{\dfrac{n!}{x_1!\,(m-x_1)!\,x_3!}p_1^{x_1}p_2^{m-x_1}p_3^{x_3}}{\dfrac{n!}{m!\,x_3!}(p_1+p_2)^mp_3^{x_3}}\\ &=\binom{m}{x_1}\Bigl(\frac{p_1}{p_1+p_2}\Bigr)^{x_1}\Bigl(\frac{p_2}{p_1+p_2}\Bigr)^{m-x_1} \end{aligned}

となる(分母で 1−p3=p1+p21-p_3=p_1+p_2 を使った)。これは Bin(m, p1/(p1+p2))\mathrm{Bin}\bigl(m,\,p_1/(p_1+p_2)\bigr) の確率関数である。3. 分散は次のとおりである。

V[X1−X2]=100(0.25+0.21+2×0.15)=100×0.76=76V[X_1-X_2]=100(0.25+0.21+2\times0.15)=100\times0.76=76

X3=20X_3=20 のとき、条件付き分布は Bin(80, 0.5/0.8)=Bin(80,0.625)\mathrm{Bin}(80,\,0.5/0.8)=\mathrm{Bin}(80,0.625) である。よって

E[X1∣X3=20]=80×0.625=50.E[X_1\mid X_3=20]=80\times0.625=50 .

多変量正規分布

定義 4.14(多変量正規分布)

Z=(Z1,…,Zk)⊤\bm Z=(Z_1,\dots,Z_k)^\top の成分が独立に N(0,1)\mathrm{N}(0,1) に従うとする。正則な行列 AA とベクトル μ∈Rk\bm\mu\in\mathbb{R}^k をとる。AA の大きさは k×kk\times k である。次の形に書ける確率ベクトル X\bm X を考える。

X=μ+AZ,Σ=AA⊤\bm X=\bm\mu+A\bm Z,\qquad \Sigma=AA^\top

この X\bm X はkk 変量正規分布(多変量正規分布)に従うという。平均は μ\bm\mu、共分散行列は Σ\Sigma である。記号では X∼Nk(μ,Σ)\bm X\sim\mathrm{N}_k(\bm\mu,\Sigma) と書く。

命題 4.12 から、平均は μ\bm\mu である。共分散行列は AIA⊤=AA⊤=ΣA I A^\top=AA^\top=\Sigma である。

Σ\Sigma は正定値対称行列である。逆に任意の正定値対称行列は、Cholesky 分解などで AA⊤AA^\top の形に書ける。よって、すべての正定値対称行列が共分散行列として現れる。

定理 4.15(多変量正規分布の密度と積率母関数 ★★★)

X∼Nk(μ,Σ)\bm X\sim\mathrm{N}_k(\bm\mu,\Sigma) の密度と積率母関数は

f(x)=1(2π)k/2∣Σ∣1/2exp⁡{−12(x−μ)⊤Σ−1(x−μ)},M(t)=E[et⊤X]=exp⁡(t⊤μ+12t⊤Σt)\begin{align*}f(\bm x)&=\frac{1}{(2\pi)^{k/2}\lvert \Sigma\rvert ^{1/2}}\exp\Bigl\{-\frac12(\bm x-\bm\mu)^\top\Sigma^{-1}(\bm x-\bm\mu)\Bigr\},\tag{4.18}\\M(\bm t)&=E\bigl[\mathrm{e}^{\bm t^\top\bm X}\bigr]=\exp\Bigl(\bm t^\top\bm\mu+\frac12\bm t^\top\Sigma\bm t\Bigr)\tag{4.19}\end{align*}

である(∣Σ∣\lvert \Sigma\rvert は行列式)。どちらも平均と共分散行列だけで決まり、AA の選び方によらない。

証明

Z\bm Z の密度は、独立性から次のとおりである。

∏i(2π)−1/2e−zi2/2=(2π)−k/2exp⁡(−z⊤z/2)\prod_i(2\pi)^{-1/2}\mathrm{e}^{-z_i^2/2}=(2\pi)^{-k/2}\exp(-\bm z^\top\bm z/2)

線形変換 x=μ+Az\bm x=\bm\mu+A\bm z の逆写像とヤコビアンは、次のとおりである。

z=A−1(x−μ),det⁡A−1=1det⁡A\bm z=A^{-1}(\bm x-\bm\mu),\qquad \det A^{-1}=\frac{1}{\det A}

さらに次の2つが成り立つ。

∣Σ∣=det⁡(AA⊤)=(det⁡A)2(よって ∣det⁡A∣=∣Σ∣1/2)z⊤z=(x−μ)⊤(A−1)⊤A−1(x−μ)=(x−μ)⊤(AA⊤)−1(x−μ)\begin{aligned}\lvert \Sigma\rvert &=\det(AA^\top)=(\det A)^2 &&\text{(よって }\lvert \det A\rvert =\lvert \Sigma\rvert ^{1/2}\text{)}\\ \bm z^\top\bm z&=(\bm x-\bm\mu)^\top(A^{-1})^\top A^{-1}(\bm x-\bm\mu)=(\bm x-\bm\mu)^\top(AA^\top)^{-1}(\bm x-\bm\mu)\end{aligned}

定理 4.11 の kk 次元版から、(4.18) を得る。

積率母関数を求める。s=A⊤t\bm s=A^\top\bm t とおくと t⊤X=t⊤μ+s⊤Z\bm t^\top\bm X=\bm t^\top\bm\mu+\bm s^\top\bm Z である。ZiZ_i の独立性と E[esZi]=es2/2E[\mathrm{e}^{sZ_i}]=\mathrm{e}^{s^2/2} から、次を得る。

M(t)=et⊤μ∏iesi2/2=exp⁡(t⊤μ+s⊤s/2)s⊤s=t⊤AA⊤t=t⊤Σt\begin{aligned}M(\bm t)&=\mathrm{e}^{\bm t^\top\bm\mu}\prod_i\mathrm{e}^{s_i^2/2}=\exp(\bm t^\top\bm\mu+\bm s^\top\bm s/2)\\ \bm s^\top\bm s&=\bm t^\top AA^\top\bm t=\bm t^\top\Sigma\bm t\end{aligned}

2変量(k=2k=2)の場合を書き下す。記号を次のようにとる。

μ=(μ1,μ2),V[Xi]=σi2,相関係数 ρ (∣ρ∣<1)\bm\mu=(\mu_1,\mu_2),\qquad V[X_i]=\sigma_i^2,\qquad \text{相関係数 }\rho\ (\lvert \rho\rvert <1)

このとき ∣Σ∣=σ12σ22(1−ρ2)\lvert \Sigma\rvert =\sigma_1^2\sigma_2^2(1-\rho^2) である。zi=(xi−μi)/σiz_i=(x_i-\mu_i)/\sigma_i とおいて逆行列を計算すると

f(x1,x2)=12πσ1σ21−ρ2exp⁡{−z12−2ρz1z2+z222(1−ρ2)}(4.20)f(x_1,x_2)=\frac{1}{2\pi\sigma_1\sigma_2\sqrt{1-\rho^2}}\exp\Bigl\{-\frac{z_1^2-2\rho z_1z_2+z_2^2}{2(1-\rho^2)}\Bigr\}\tag{4.20}

となる。

定理 4.16(多変量正規分布の基本性質 ★★★)

X∼Nk(μ,Σ)\bm X\sim\mathrm{N}_k(\bm\mu,\Sigma) とする。

  1. (線形変換)m×km\times k の行列 BB をとり、その階数は行の数に等しいとする。ベクトル c\bm c について、次が成り立つ。

BX+c∼Nm(Bμ+c, BΣB⊤)B\bm X+\bm c\sim\mathrm{N}_m(B\bm\mu+\bm c,\ B\Sigma B^\top)

特に各成分は Xi∼N(μi,Σii)X_i\sim\mathrm{N}(\mu_i,\Sigma_{ii}) に従う。成分の任意の一部も多変量正規分布に従う。2. (無相関と独立)X=(X1,X2)\bm X=(\bm X_1,\bm X_2) と分け、Σ\Sigma も対応して分ける。

Σ=(Σ11Σ12Σ21Σ22)\Sigma=\begin{pmatrix}\Sigma_{11}&\Sigma_{12}\\ \Sigma_{21}&\Sigma_{22}\end{pmatrix}

Σ12=O\Sigma_{12}=O なら、2つの部分ベクトルは独立である。3. (2次形式)(X−μ)⊤Σ−1(X−μ)∼χk2(\bm X-\bm\mu)^\top\Sigma^{-1}(\bm X-\bm\mu)\sim\chi^2_k。

証明

(1) Y=BX+c\bm Y=B\bm X+\bm c の積率母関数は、s∈Rm\bm s\in\mathbb{R}^m について次のとおりである。

E[es⊤Y]=es⊤cM(B⊤s)=exp⁡{s⊤(Bμ+c)+12s⊤BΣB⊤s}E[\mathrm{e}^{\bm s^\top\bm Y}]=\mathrm{e}^{\bm s^\top\bm c}M(B^\top\bm s)=\exp\Bigl\{\bm s^\top(B\bm\mu+\bm c)+\frac12\bm s^\top B\Sigma B^\top\bm s\Bigr\}

これは Nm(Bμ+c,BΣB⊤)\mathrm{N}_m(B\bm\mu+\bm c,B\Sigma B^\top) の積率母関数 (4.19) である。BB の階数が行の数に等しいので、BΣB⊤B\Sigma B^\top は正定値である。積率母関数が分布を決めることから主張が従う。成分の一部は、BB を単位行列の一部の行をとった行列にすればよい。

(2) Σ12=O\Sigma_{12}=O とし、t=(t1,t2)\bm t=(\bm t_1,\bm t_2) と分ける。すると

t⊤Σt=t1⊤Σ11t1+t2⊤Σ22t2\bm t^\top\Sigma\bm t=\bm t_1^\top\Sigma_{11}\bm t_1+\bm t_2^\top\Sigma_{22}\bm t_2

となり、(4.19) が t1\bm t_1 だけの関数と t2\bm t_2 だけの関数の積に分かれる。これは、独立な N(μ1,Σ11)\mathrm{N}(\bm\mu_1,\Sigma_{11}) と N(μ2,Σ22)\mathrm{N}(\bm\mu_2,\Sigma_{22}) を並べたベクトルの積率母関数と一致する。よって X1\bm X_1 と X2\bm X_2 は独立である。

(3) Z=A−1(X−μ)\bm Z=A^{-1}(\bm X-\bm\mu) は、成分が独立な N(0,1)\mathrm{N}(0,1) である。2次形式は Z⊤Z=∑iZi2\bm Z^\top\bm Z=\sum_iZ_i^2 に等しい。独立な標準正規の2乗の kk 個の和は χk2\chi^2_k に従う(第3章)。

(2) は、正規分布に限っては「共分散が0」だけから独立性まで言えることを述べている。第5章で Xˉ\bar X と S2S^2 の独立性を示すときと、第9章で回帰係数の推定量と残差の独立性を示すときに、この性質を使う。ただし前提は同時に多変量正規分布に従うことであり、各成分が正規分布に従うだけでは足りない。

反例を挙げる。X∼N(0,1)X\sim\mathrm{N}(0,1) に独立な符号を掛けて、YY を作る。符号は ±1\pm1 を等確率でとる。

2つはどちらも N(0,1)\mathrm{N}(0,1) に従い、無相関である。しかし ∣Y∣=∣X∣\lvert Y\rvert =\lvert X\rvert なので独立でない。

多変量正規分布の条件付き分布

定理 4.17(条件付き分布 ★★★)

定理 4.16 (2) の分け方をとる。X2=x2\bm X_2=\bm x_2 が与えられたとき、X1\bm X_1 の条件付き分布は

N(μ1+Σ12Σ22−1(x2−μ2),  Σ11−Σ12Σ22−1Σ21)(4.21)\mathrm{N}\bigl(\bm\mu_1+\Sigma_{12}\Sigma_{22}^{-1}(\bm x_2-\bm\mu_2),\ \ \Sigma_{11}-\Sigma_{12}\Sigma_{22}^{-1}\Sigma_{21}\bigr)\tag{4.21}

である。

証明

C=Σ12Σ22−1C=\Sigma_{12}\Sigma_{22}^{-1} とおき、W=X1−CX2\bm W=\bm X_1-C\bm X_2 を作る。組 (W,X2)(\bm W,\bm X_2) は X\bm X の正則な線形変換である。よって定理 4.16 (1) から、同時に多変量正規分布に従う。その共分散は

Cov(W,X2)=Σ12−CΣ22=Σ12−Σ12=O\mathrm{Cov}(\bm W,\bm X_2)=\Sigma_{12}-C\Sigma_{22}=\Sigma_{12}-\Sigma_{12}=O

なので、(2) から W\bm W と X2\bm X_2 は独立である。W\bm W の平均は μ1−Cμ2\bm\mu_1-C\bm\mu_2 である。共分散は

Σ11−CΣ21−Σ12C⊤+CΣ22C⊤=Σ11−Σ12Σ22−1Σ21\Sigma_{11}-C\Sigma_{21}-\Sigma_{12}C^\top+C\Sigma_{22}C^\top=\Sigma_{11}-\Sigma_{12}\Sigma_{22}^{-1}\Sigma_{21}

である。ここで次の等式を使った。

CΣ22C⊤=Σ12Σ22−1Σ21=CΣ21=Σ12C⊤C\Sigma_{22}C^\top=\Sigma_{12}\Sigma_{22}^{-1}\Sigma_{21}=C\Sigma_{21}=\Sigma_{12}C^\top

X1=W+CX2\bm X_1=\bm W+C\bm X_2 である。W\bm W は X2\bm X_2 と独立である。

よって X2=x2\bm X_2=\bm x_2 を条件としても、W\bm W の分布は変わらない。よって条件付き分布は、W\bm W の分布を Cx2C\bm x_2 だけ平行移動したものである。これで (4.21) を得る。

2変量の場合に書き下す。X1=x1X_1=x_1 が与えられたとき、X2X_2 の条件付き分布は

X2∣X1=x1 ∼ N(μ2+ρσ2σ1(x1−μ1),  σ22(1−ρ2))(4.22)X_2\mid X_1=x_1\ \sim\ \mathrm{N}\Bigl(\mu_2+\rho\frac{\sigma_2}{\sigma_1}(x_1-\mu_1),\ \ \sigma_2^2(1-\rho^2)\Bigr)\tag{4.22}

である。条件付き期待値は x1x_1 の1次式で、その傾きは次のとおりである。

ρσ2σ1=Cov(X1,X2)V[X1]\rho\frac{\sigma_2}{\sigma_1}=\frac{\mathrm{Cov}(X_1,X_2)}{V[X_1]}

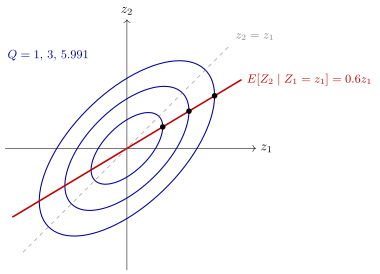
これは、第9章の単回帰で最小2乗法が推定する傾きの母集団版である。条件付き分散は x1x_1 によらず、∣ρ∣\lvert \rho\rvert が大きいほど小さい。図 4.3 は、等高線の楕円と回帰直線の位置関係を示している。
図

図 4.3 標準化した2変量正規分布(ρ=0.6\rho=0.6)の等高線 Q=(z12−2ρz1z2+z22)/(1−ρ2)=cQ=(z_1^2-2\rho z_1z_2+z_2^2)/(1-\rho^2)=c(青、c=1,3,5.991c=1,3,5.991)。最も外側の楕円は確率 0.950.95 を囲む(確認テスト 4.4-4)。回帰直線 z2=0.6z1z_2=0.6z_1(赤)は楕円の長軸 z2=z1z_2=z_1(灰の破線)より傾きが小さく、各楕円の縦の接線の接点(黒い点)はすべてこの直線の上にある。

図の性質は、次の3段で確かめられる。

  1. z1z_1 を固定する。このとき QQ は z2z_2 の2次関数になる。最小になるのは z2=ρz1z_2=\rho z_1 のときである。
  2. したがって、密度を縦線に沿って最大にする点は直線 z2=ρz1z_2=\rho z_1 の上にある。この点が条件付き分布の平均である。
  3. 楕円の縦の接線の接点は、その縦線の上で楕円が1点だけになる点である。よって同じ直線の上にある。

平均への回帰と呼ばれる現象も、ここから読める。z1z_1 が大きくても、条件付き期待値は ρz1\rho z_1 にとどまる。この現象は、∣ρ∣<1\lvert \rho\rvert <1 であることだけから起こる。

例題 4.7 2変量正規分布の条件付き確率と線形結合 ★★★

オリジナル(X,Y)(X,Y) は2変量正規分布に従い、平均・分散・相関係数は次のとおりとする。

E[X]=1,E[Y]=2,V[X]=4,V[Y]=9,ρ=0.5E[X]=1,\quad E[Y]=2,\quad V[X]=4,\quad V[Y]=9,\quad \rho=0.5

  1. X=3X=3 が与えられたときの YY の条件付き分布を求めよ。また P(Y>5∣X=3)P(Y>5\mid X=3) を求めよ。
  2. X+YX+Y の分布を求め、P(X+Y>6)P(X+Y>6) を求めよ。
  3. XX と独立になる Y−aXY-aX を作りたい。そのための定数 aa を求めよ。
解答

Cov(X,Y)=ρσXσY=0.5×2×3=3\mathrm{Cov}(X,Y)=\rho\sigma_X\sigma_Y=0.5\times2\times3=3 である。

  1. (4.22) から、条件付き分布の平均と分散は次のとおりである。

平均=2+0.5⋅32(3−1)=3.5分散=9(1−0.25)=6.75\begin{aligned}\text{平均}&=2+0.5\cdot\frac32(3-1)=3.5\\ \text{分散}&=9(1-0.25)=6.75\end{aligned}

よって Y∣X=3∼N(3.5, 6.75)Y\mid X=3\sim\mathrm{N}(3.5,\,6.75) である。標準偏差は 6.75=2.598\sqrt{6.75}=2.598 なので、Z∼N(0,1)Z\sim\mathrm{N}(0,1) として

P(Y>5∣X=3)=P(Z>1.5/2.598)=P(Z>0.5774)=0.2819.P(Y>5\mid X=3)=P\bigl(Z>1.5/2.598\bigr)=P(Z>0.5774)=0.2819 . 2. 定理 4.16 (1) で B=(1  1)B=(1\ \ 1) とおくと、X+YX+Y は正規分布に従う。平均は3、分散は 4+9+2×3=194+9+2\times3=19 である。よって

P(X+Y>6)=P(Z>3/19)=P(Z>0.6882)=0.2457.P(X+Y>6)=P\bigl(Z>3/\sqrt{19}\bigr)=P(Z>0.6882)=0.2457 . 3. (X, Y−aX)(X,\,Y-aX) は (X,Y)(X,Y) の正則な線形変換なので、同時に正規分布に従う。定理 4.16 (2) から、独立と無相関は同値である。

Cov(X,Y−aX)=3−4a=0よりa=34\mathrm{Cov}(X,Y-aX)=3-4a=0\qquad\text{より}\qquad a=\frac34

この aa は、条件付き期待値の傾き ρσY/σX\rho\sigma_Y/\sigma_X に等しい。

確認テスト

オリジナル

  1. 4.4-1 次の行列が、どんな確率ベクトルの共分散行列にもなりえない理由を示せ。

(4331)\begin{pmatrix}4&3\\3&1\end{pmatrix}

命題 4.12 を使い、具体的なベクトル a\bm a を1つ挙げて示すこと。2. 4.4-2 X∼N3(0,Σ)\bm X\sim\mathrm{N}_3(\bm 0,\Sigma) とする。ただし

Σ=(210121012).\Sigma=\begin{pmatrix}2&1&0\\1&2&1\\0&1&2\end{pmatrix}.

次の2つを求めよ。

  1. Y=X1−X2+X3Y=X_1-X_2+X_3 の分布

  2. X2=1X_2=1 が与えられたときの X1X_1 の条件付き分布

  3. 4.4-3 X1,…,XnX_1,\dots,X_n を N(μ,σ2)\mathrm{N}(\mu,\sigma^2) からの無作為標本とする。

    1. Cov(Xˉ, Xi−Xˉ)=0\mathrm{Cov}(\bar X,\,X_i-\bar X)=0 を示せ。
    2. 定理 4.16 を使って、次の2つが独立であることを示せ。

Xˉ,(X1−Xˉ,…,Xn−Xˉ)\bar X,\qquad (X_1-\bar X,\dots,X_n-\bar X) 4. 4.4-4 X∼N2(μ,Σ)\bm X\sim\mathrm{N}_2(\bm\mu,\Sigma) とし、2次形式を次で定める。

Q=(X−μ)⊤Σ−1(X−μ)Q=(\bm X-\bm\mu)^\top\Sigma^{-1}(\bm X-\bm\mu)

  1. zi=(xi−μi)/σiz_i=(x_i-\mu_i)/\sigma_i とおく。QQ を z1,z2,ρz_1,z_2,\rho で書け。
  2. P(Q≤c)=0.95P(Q\le c)=0.95 となる cc を求めよ。χ22\chi^2_2 が Ex(1/2)\mathrm{Ex}(1/2)(平均2の指数分布)と一致することを使うこと。
  3. 4.4-5 多項分布で、i≠ji\neq j とする。命題 4.13 から、相関係数 ρ(Xi,Xj)\rho(X_i,X_j) を pi,pjp_i,p_j で表せ。また pi=0.5p_i=0.5、pj=0.3p_j=0.3 のときの値を求めよ。

木下の勉強ステータス

木下はまだこの記事を勉強していません。

AI(Claude)が書いた教材を、木下が勉強しながら公開しています。式と数値は検算していますが、誤りが残っているかもしれません。誤りのご指摘・削除のご依頼をいただければ直します。 連絡先:support@tecktom.com

← AI生成教科書『資格試験』の記事一覧へ