数理統計 第6章 §6.2 ★★★ 積率法と最尤法。尤度を書いて対数を取り、微分するか単調性を読んで最大化する手続き
推定量を作る方法は複数あるが、1級で問われるのはほぼ積率法と最尤法の2つである。
積率法
次の2つを比べる。
j 次の母積率 μj′(θ)=E[Xj],j 次の標本積率 mj′=n1i=1∑nXij
大数の法則から、n→∞ で mj′→μj′(θ) となる。そこでパラメータの個数 k だけ方程式
μj′(θ)=mj′(j=1,…,k)(6.4)
を立てて θ について解いたものを積率推定量(モーメント推定量)という。解が m1′,…,mk′ の連続関数で書けるなら、大数の法則と連続写像の性質から積率推定量は θ に確率収束する(一致性。§6.3)。計算が易しいことが積率法の長所で、短所は推定量の分散が最尤推定量より大きくなりやすいことである。
ガンマ分布の積率推定量
Xi∼Ga(α,β) では E[X]=αβ, V[X]=αβ2 である。2次の積率の代わりに分散を使う。標本の側の量を
Xˉ=n1∑Xi,v^=n1∑(Xi−Xˉ)2=m2′−Xˉ2
とおき、連立方程式 αβ=Xˉ, αβ2=v^ を解くと
β~=Xˉv^,α~=v^Xˉ2
を得る。同じ問題を最尤法で解くと α の方程式がディガンマ関数を含み、閉じた形で解けない(数値解法は第11章)。
最尤法
定義 6.5(尤度関数と最尤推定量)
データ x を固定し、同時密度 (6.1) をパラメータの関数とみたもの
L(θ)=fn(x;θ)=i=1∏nf(xi;θ)
を尤度関数という。その対数 ℓ(θ)=logL(θ) を対数尤度関数という。尤度を Θ の上で最大にする θ を最尤推定値という。それをデータの関数とみたものを最尤推定量といい、θ^ML と書く。
尤度は「パラメータが θ だったとしたら、いま手にしているデータがどれだけ出やすいか」を表す。最尤法は、観測したデータが最も出やすくなる θ を推定値に選ぶ方法である。対数は単調増加なので、L と ℓ の最大点は同じである。積が和に変わる分、対数尤度の方が計算しやすい。ℓ が微分可能で最大点が Θ の内部にあるときは、尤度方程式
∂θ∂ℓ(θ)=0(6.5)
の解が候補になる。尤度方程式の解は最大点とは限らないので、2階導関数の符号か、ℓ の増減を確かめる必要がある。
正規分布の最尤推定量
Xi∼N(μ,σ2) で μ,σ2 がともに未知とする。v=σ2 とおくと
ℓ(μ,v)=−2nlog(2π)−2nlogv−2v1i=1∑n(xi−μ)2.
偏微分して 0 とおくと
∂μ∂ℓ=v1i=1∑n(xi−μ)=0,∂v∂ℓ=−2vn+2v21i=1∑n(xi−μ)2=0
である。第1式から μ^=xˉ を得て、それを第2式に入れると
v^=n1∑(xi−xˉ)2
を得る。
最大であることは、次の2段で確かめる。
- v を固定して μ を動かす。 二乗和 ∑(xi−μ)2 は標本平均で最小になる。したがって ℓ(μ,v)≤ℓ(xˉ,v) である。
- μ=xˉ に固定して v を動かす。 微分すると
ℓ(xˉ,v)=−2nlogv−2vnv^+定数,∂v∂ℓ(xˉ,v)=2v2n(v^−v)
である。導関数は v<v^ で正、v>v^ で負である。よって v^ が最大点である。(v^>0 は、観測値がすべて等しい場合を除いて成り立つ。)
したがって最尤推定量は
μ^ML=Xˉ,σ^ML2=n1∑(Xi−Xˉ)2=nn−1S2
である。最尤推定量は不偏分散 S2 ではなく、n で割った方になる。
台が θ に依存する分布では、尤度は θ について微分可能でなく、最大点は尤度方程式からは出てこない。指示関数を残したまま尤度を書き、θ の関数としての形を読む。
一様分布の最尤推定量
Xi∼U(0,θ) のとき、§6.1 の分解と同じく
L(θ)=θ−n1{θ>x(n)}(x(1)>0 のもとで)
である。尤度の形は x(n) の前後で変わる(図 6.1)。
- θ≤x(n) では L(θ)=0 である。
- θ>x(n) では θ−n が単調減少する。
台を閉区間 [0,θ] で定めれば、尤度は θ=x(n) で最大値をとる。よって最尤推定量は θ^ML=X(n) である(開区間で定めると上限は達成されないが、密度を零集合の上で変えても分布は変わらないので、慣習として閉区間で考える)。尤度方程式 −n/θ=0 は解を持たないので、微分だけで解こうとすると答えが出ない。
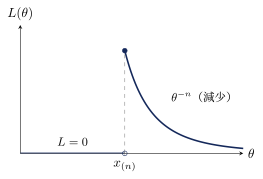
図 6.1 一様分布 U(0,θ) の尤度関数(n=4 の形。縦軸は x(n)−n を1とした目盛り)。θ<x(n) では観測値が台の外に出るので尤度は 0、θ≥x(n) では単調減少で、最大点は境界の θ=x(n) にある。
最尤推定量の不変性
最尤推定量には、パラメータを付け替えても答えが付け替わるだけ、という性質がある。
定理 6.6(最尤推定量の不変性 ★★)
θ^ を最尤推定量とし、新しいパラメータを η=g(θ) とする。η の尤度(誘導尤度)を
L∗(η)=sup{L(θ):g(θ)=η}
で定める。
- (i) 誘導尤度を最大にする η は g(θ^) である。
- (ii) 特に g が1対1なら、新しいパラメータの最尤推定量は g(θ^) である。
証明
任意の η について L∗(η)=supg(θ)=ηL(θ)≤supθL(θ)=L(θ^) である。一方 θ^ は条件 g(θ)=g(θ^) を満たす。よって L∗(g(θ^))≥L(θ^) である。2つを合わせると、すべての η について
L∗(g(θ^))=L(θ^)≥L∗(η)
となる。g が1対1なら L∗(η)=L(g−1(η)) である。これは新しいパラメータで書いた普通の尤度に一致する。
たとえば次の2つが成り立つ。
- 正規分布の標準偏差 σ の最尤推定量は σ^ML2 である。
- ポアソン分布の P(X=0)=e−λ の最尤推定量は e−Xˉ である。
不偏性はこのような付け替えで保たれない(E[S2]=σ)。不変性はそれと対照的な性質である。
例題 6.2 ベータ型の分布の最尤推定量と積率推定量 ★★★
オリジナル例題 6.1 と同じく、X1,…,Xn が独立に密度
f(x;θ)=θxθ−1(0<x<1),θ>0
に従うとする。
- θ の最尤推定量 θ^ を求め、それが最大点であることを確かめよ。
- θ の積率推定量 θ~ を1次の積率から求めよ。
- E[X1] の最尤推定量を求めよ。
解答
(1) T=−∑logXi とおくと、例題 6.1 (1) から
ℓ(θ)=nlogθ+(θ−1)i=1∑nlogxi=nlogθ−(θ−1)T,ℓ′(θ)=θn−T.
ℓ′(θ)=0 から θ=n/T を得る。導関数は θ<n/T で正、θ>n/T で負なので、この点は最大点である。(2階導関数 ℓ′′(θ)=−n/θ2 が負であることからも分かる。)よって
θ^=Tn=−∑i=1nlogXin.
最尤推定量が十分統計量 T の関数になっていることに注意する。尤度が T を通してしかデータに依存しないので、これは一般に成り立つ。
(2) 1次の母積率は
E[X]=∫01x⋅θxθ−1dx=θ+1θ
である。これを Xˉ と等しいとおいて解く。θ=Xˉ(θ+1) なので
θ~=1−XˉXˉ.
θ~ は T の関数ではないので、十分統計量でまとめ切れていない情報の使い方をしている。例題 6.5 で分散を比べる準備として、θ=2, n=20 でモンテカルロを回した。平均二乗誤差は、最尤推定量が約 0.26、積率推定量が約 0.27 で、最尤推定量の方がわずかに小さい(検算スクリプトで確認)。
(3) 関数 g(θ)=θ/(θ+1) は正の範囲で1対1である。定理 6.6 から、E[X1] の最尤推定量は
g(θ^)=θ^+1θ^=n+Tn
である。
例題 6.3 位置をずらした指数分布の最尤推定量 ★★
オリジナルX1,…,Xn(n≥2)は互いに独立に、密度
f(x;μ,λ)=λe−λ(x−μ)(x≥μ),μ∈R, λ>0
に従う。(μ,λ) の最尤推定量を求めよ。
解答
同時密度は
L(μ,λ)=λnexp(−λi=1∑n(xi−μ))1{x(1)≥μ}=λnexp(−nλ(xˉ−μ))1{μ≤x(1)}.
まず λ を固定して μ について最大化する。
- μ>x(1) では L=0 である。
- μ≤x(1) では、因子 exp(−nλ(xˉ−μ)) が位置パラメータについて増加する。
よって最大点は境界 μ=x(1) で、μ^=X(1) である。
次に μ=x(1) を代入した対数尤度
ℓ(λ)=nlogλ−nλ(xˉ−x(1)),ℓ′(λ)=λn−n(xˉ−x(1))
を λ で最大化する。導関数は λ=1/(xˉ−x(1)) で 0 になり、その前後で正から負に変わる。n≥2 なら確率1で xˉ>x(1) なので、この値は正である。よって
μ^=X(1),λ^=Xˉ−X(1)1.
1つのパラメータは境界で、もう1つは尤度方程式で決まる。このように「境界の最大化を先に済ませてから残りを微分する」順で解く。
確認テスト
オリジナル
- 6.2-1 X1,…,Xn が独立に Po(λ) に従うとする。λ の最尤推定量を求めよ(∑xi=0 の場合も扱え)。また P(X1=0) の最尤推定量を求めよ。
- 6.2-2 X1,…,Xn が独立に幾何分布
P(X=k)=p(1−p)k−1(k=1,2,…, 0<p<1)
に従うとき、p の最尤推定量を求めよ。3. 6.2-3 X1,…,Xn(n は奇数)が独立に密度
f(x;θ)=21e−∣x−θ∣(x∈R)
に従うとき、θ の最尤推定量が標本中央値であることを示せ。4. 6.2-4 X1,…,Xn が独立に Ex(λ) に従うとき、次を求めよ。(a) λ の最尤推定量。(b) 2次の積率 E[X2] を使った積率推定量。5. 6.2-5 X1,…,Xn が独立に一様分布 U(θ,θ+1) に従うとする。θ の最尤推定値の全体を求めよ。
AI(Claude)が書いた教材を、木下が勉強しながら公開しています。式と数値は検算していますが、誤りが残っているかもしれません。誤りのご指摘・削除のご依頼をいただければ直します。 連絡先:support@tecktom.com
