数理統計 第9章 §9.1 ★★★ 最小二乗=最尤、平方和分解、Se/σ2∼χn−22 と独立性、t による推測。数理の大問がそのまま出る
この章では、説明変数 x から応答 Y を予測する線形回帰モデルを扱う。道具として作るものは次の3つである。
- 最小二乗推定量の陽な式と、その標本分布。正規誤差のもとでは最尤推定量と一致する。
- 残差平方和 Se が σ2χn−p2 に従い、しかも回帰係数の推定量と独立であることの証明。これがあると、係数の t 検定・信頼区間・予測区間・線形仮説の F 検定がすべて同じ手続きで導ける。
- 正規線形モデルの外へ出るための枠組み。変数選択の規準(AIC・Cp・交差検証)、ロジスティック回帰と一般化線形モデル、群の効果を確率変数とみなす変量効果モデルを扱う。
1級の統計数理では、単回帰の最尤推定から平方和分解、Se/σ2 の分布、標本相関係数の分布までを小問の連鎖で導かせる問題が出る。統計応用では、重回帰の射影行列の性質や、分散分析表の期待平均平方を式で書かせる問題が出る。どちらも公式を覚えているだけでは点にならず、行列と正規分布の性質から途中式を書き下せることが要求される。そこでこの章では、各定理を証明つきで書き、例題で数値まで計算しきる。
前提として、第5章(標本分布とその近似)で導いた次の3つを使う。
- Z1,…,Zm∼N(0,1)(独立)なら、∑Zk2∼χm2。
- Z∼N(0,1) と W∼χm2 が独立とする。このとき Z/W/m∼tm。
- W1∼χm12 と W2∼χm22 が独立なら、
W2/m2W1/m1∼Fm1,m2.
また、多変量正規分布に従うベクトルの成分どうしは、共分散が0なら独立であること(第4章 §4.4)も使う。
モデルと最小二乗推定
n 組のデータ (x1,Y1),…,(xn,Yn) がある。xi は値の決まった数(実験者が設定した値、あるいは観測値で条件づけたもの)、Yi は確率変数とする。単回帰モデルとは
Yi=α+βxi+εi,ε1,…,εn は独立に N(0,σ2)(i=1,…,n)(9.1)
をいう。α を切片、β を回帰係数(傾き)と呼ぶ。未知の母数は α,β,σ2 である。
xi がすべて同じ値だと傾きは決められないので、xi のうち少なくとも2つは異なるものとする。以下では次の略記を使う。
xˉ=n1i=1∑nxi,Yˉ=n1i=1∑nYi,Sxx=i=1∑n(xi−xˉ)2,SxY=i=1∑n(xi−xˉ)(Yi−Yˉ),SYY=i=1∑n(Yi−Yˉ)2.
仮定から Sxx>0 である。また ∑(xi−xˉ)=0 なので SxY=∑(xi−xˉ)Yi と書いてもよい。この書き換えは分布を求めるときに何度も使う。
最小二乗法は、残差の2乗和
Q(α,β)=i=1∑n(Yi−α−βxi)2
を最小にする (α,β) を推定値とする方法である。Q は (α,β) の2次式で、下に有界な凸関数である。したがって偏導関数を0とおけば最小点が求まる。
∂α∂Q∂β∂Q=−2i=1∑n(Yi−α−βxi)=0,=−2i=1∑nxi(Yi−α−βxi)=0.
この2式を正規方程式と呼ぶ。1つ目を n で割ると次の式を得る。
Yˉ=α+βxˉ.
すなわち回帰直線は点 (xˉ,Yˉ) を通る。これを2つ目に代入して α を消すと
∑xi(Yi−Yˉ)=β∑xi(xi−xˉ)
となる。左辺は SxY、右辺の和は Sxx に等しい。これは ∑xˉ(Yi−Yˉ)=0 と ∑xˉ(xi−xˉ)=0 を足し引きすれば分かる。したがって
β^=SxxSxY,α^=Yˉ−β^xˉ.(9.2)
当てはめ値を Y^i=α^+β^xi、残差を ei=Yi−Y^i と書く。正規方程式はそのまま
i=1∑nei=0,i=1∑nxiei=0(9.3)
という残差の性質を言っている。残差平方和を Se=∑ei2 と書く。
命題 9.1(最小二乗推定量は最尤推定量)
モデル (9.1) のもとで、(α,β,σ2) の最尤推定量は次のとおりである。
- (α,β) の最尤推定量は α^,β^(式 (9.2))。
- σ2 の最尤推定量は σ^ML2=Se/n。
証明
Yi∼N(α+βxi,σ2) が独立なので、対数尤度は
ℓ(α,β,σ2)=−2nlog(2πσ2)−2σ21Q(α,β).
σ2 を固定する。すると ℓ の最大化は Q の最小化と同じである。よって (α,β) の最尤推定量は最小二乗推定量に一致する。そこで Q を最小値 Se に置き換える。σ2 について微分すると
∂σ2∂ℓ=−2σ2n+2σ4Se=0⟹σ2=nSe.
この点で ℓ は σ2 について増加から減少へ変わるので最大である。
平方和分解と決定係数
Yi−Yˉ=(Y^i−Yˉ)+ei と分けて2乗和をとる。交差項は式 (9.3) により消える。
∑(Y^i−Yˉ)ei=α^∑ei+β^∑xiei−Yˉ∑ei=0.
よって
SYY=SR+Se,SR=i=1∑n(Y^i−Yˉ)2=β^2Sxx=SxxSxY2.(9.4)
SR の形は Y^i−Yˉ=β^(xi−xˉ) から出る。SR を回帰平方和と呼ぶ。全体のばらつき SYY のうち回帰で説明できた割合
R2=SYYSR=1−SYYSe=SxxSYYSxY2
を決定係数という。最後の形から、R2 は標本相関係数 r の2乗に等しい。
r=SxxSYYSxY,R2=r2.
また Se=SYY(1−r2) も成り立つ。
推定量の分布
β^ は次のように書ける。
β^=i∑ciYi,ci=Sxxxi−xˉ.
よって β^ は独立な正規確率変数の線形結合であり、正規分布に従う。係数について
∑ci=0,∑cixi=1,∑ci2=1/Sxx
が成り立つ。これを使うと
E[β^]=∑ci(α+βxi)=β,V[β^]=σ2∑ci2=Sxxσ2.
α^=Yˉ−β^xˉ については、Cov(Yˉ,β^)=nσ2∑ci=0 なので
β^∼N(β,Sxxσ2),α^∼N(α,σ2(n1+Sxxxˉ2)),Cov(α^,β^)=−Sxxxˉσ2.(9.5)
(α^ の分散の計算は確認テスト 9.1-2 で手を動かす。)
残る問題は2つある。1つは Se の分布である。もう1つは、Se が (α^,β^) と独立かどうかである。
σ2 が未知なので、t 統計量を作るにはこれが要る。次の定理がこの節の中心である。
定理 9.2(単回帰の基本定理 ★★★)
モデル (9.1) のもとで、
- Se/σ2∼χn−22。
- Se は (Yˉ,β^) と独立である。したがって (α^,β^) とも独立である。
- σ^2=Se/(n−2) は σ2 の不偏推定量である。
証明
Rn の単位ベクトル
u1=n1(1,…,1)⊤,u2=Sxx1(x1−xˉ,…,xn−xˉ)⊤
は u1⊤u2=∑(xi−xˉ)/nSxx=0 より直交する。これに u3,…,un を補って Rn の正規直交基底を作る。U=(u1,…,un) は直交行列である。Y=(Y1,…,Yn)⊤ に対して
Z=U⊤Y,すなわちZk=uk⊤Y
とおく。
Y∼Nn(μ,σ2In)(μi=α+βxi)なので、
Z∼Nn(U⊤μ,σ2U⊤U)=Nn(U⊤μ,σ2In).
共分散行列が対角なので Z1,…,Zn は独立で、どれも分散 σ2 の正規分布に従う。平均ベクトルは次のように書ける。
μ=(α+βxˉ)nu1+βSxxu2.
これは u1,u2 の張る平面に入っている。よって k≥3 では E[Zk]=uk⊤μ=0 である。
最初の2成分を書き下すと次のとおりである。
Z1=nYˉ,Z2=Sxx∑(xi−xˉ)Yi=SxxSxY=Sxxβ^.
直交変換は長さを保つので ∑Yi2=∑k=1nZk2。一方、平方和分解 (9.4) から
∑Yi2=nYˉ2+SYY=nYˉ2+β^2Sxx+Se=Z12+Z22+Se.
両者を比べて Se=∑k=3nZk2 を得る。ここから3つの主張が出る。
- Z3,…,Zn は独立に N(0,σ2) に従う。よって Se/σ2∼χn−22。
- Se は (Z3,…,Zn) だけの関数である。一方 Yˉ, β^, α^=Yˉ−β^xˉ は (Z1,Z2) だけの関数である。よって両者は独立である。
- E[χn−22]=n−2 から従う。
自由度が n−2 になる理由
Y の成分を方向ごとに見る。u1 方向(平均)と u2 方向(傾き)の2成分は、母数の推定に使われる。残りの n−2 方向の成分だけが、純粋な誤差として Se に入る。
自由度は「母数の推定に使われずに残った方向の数」である。最尤推定量 Se/n は下に偏る。n−2 個分しかない誤差の2乗和を n で割っているからである。
t による推測と予測
定理 9.2 と式 (9.5) を組み合わせる。次の2つは独立である。
σ2/Sxxβ^−β∼N(0,1),σ2Se∼χn−22.
よって σ を消した
T=σ^2/Sxxβ^−β∼tn−2(9.6)
が成り立つ。ここから次の2つが得られる。
- β の信頼係数 1−α の信頼区間:
β^±tn−2(α/2)σ^2/Sxx.
2. H0:β=0 の両側検定:∣T∣>tn−2(α/2) で棄却する。
新しい点 x0 での平均 μ0=α+βx0 を推定する。推定量は
μ^0=α^+β^x0=Yˉ+β^(x0−xˉ)
である。Yˉ と β^ は無相関なので
V[μ^0]=σ2(n1+Sxx(x0−xˉ)2).
これと σ^2 から、μ0 の信頼区間が出る。
μ^0±tn−2(α/2)σ^n1+Sxx(x0−xˉ)2.
一方、x0 で将来観測される値 Y0=μ0+ε0 を当てたいときを考える。ここで ε0 は手元のデータと独立とする。このとき分散は
V[Y0−μ^0]=σ2(1+n1+Sxx(x0−xˉ)2)
になるので、予測区間は
μ^0±tn−2(α/2)σ^1+n1+Sxx(x0−xˉ)2(9.7)
となる。予測区間は平均の信頼区間より必ず広い。n→∞ でも幅は0にならず、新しい誤差 ε0 の分だけ残る。
どちらの区間も x0=xˉ で最も狭い。x0 が xˉ から離れるほど広がる。
例題 9.1 単回帰の推定・検定・予測を数値で通す ★★★
オリジナル6組のデータ (xi,yi)=(1,2.3),(2,3.6),(3,6.5),(4,7.4),(5,10.4),(6,11.8) にモデル (9.1) を当てはめる。
- α^, β^, Se, σ^2 と決定係数 R2 を求めよ。
- H0:β=0 を有意水準 5% で両側検定し、β の 95% 信頼区間を求めよ。t4(0.025)=2.776 を使ってよい。
- x0=7 における平均の 95% 信頼区間と、将来の観測値の 95% 予測区間を求めよ。
解答
- 平均は xˉ=3.5、yˉ=42/6=7。偏差平方和と積和は次のとおり。
xi−xˉyi−yˉSxxSxySyy=−2.5,−1.5,−0.5,0.5,1.5,2.5,=−4.7,−3.4,−0.5,0.4,3.4,4.8,=2(6.25+2.25+0.25)=17.5,=∑(xi−xˉ)yi=−5.75−5.4−3.25+3.7+15.6+29.5=34.4,=22.09+11.56+0.25+0.16+11.56+23.04=68.66.
よって
β^=17.534.4=1.9657,α^=7−1.9657×3.5=0.120.
平方和と決定係数は
SRσ^2=Sxy2/Sxx=1183.36/17.5=67.621,=1.039/4=0.2599,SeR2=68.66−67.621=1.039,=67.621/68.66=0.985.
2. 標準誤差と t 値は
σ^2/Sxx=0.2599/17.5=0.1219,t=1.9657/0.1219=16.13.
∣t∣>2.776 なので H0 は棄却される。信頼区間は次のとおり。
1.9657±2.776×0.1219=1.9657±0.338,すなわち [1.627, 2.304].
3. 点推定は μ^0=0.120+1.9657×7=13.88。また (x0−xˉ)2/Sxx=12.25/17.5=0.7 である。2つの区間の半幅と区間は次のとおり。
平均の信頼区間予測区間:2.776×0.2599×1/6+0.7:=2.776×0.5098×0.9309=1.318,[12.56, 15.20],:2.776×0.5098×1+1/6+0.7=1.934,[11.95, 15.81].
図 9.1 に、この例題の回帰直線と、各 x0 での平均の信頼区間・予測区間の端を結んだ帯を示す。帯は xˉ=3.5 でくびれ、データの外側(x0=7)で開いていく。この様子は式の (x0−xˉ)2 の項に対応している。
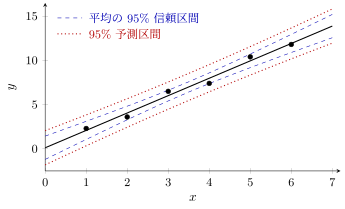
図 9.1 例題 9.1 のデータ(黒丸)と回帰直線(実線)。破線は平均の 95% 信頼区間、点線は 95% 予測区間の端を結んだもの。
H0:β=0 の t 統計量を考える。これは標本相関係数 r だけで書き直せる。次の2式を代入する。
β^=SxxSxY,σ^2=n−2SYY(1−r2).
すると
T=σ^β^Sxx=SxxSxY⋅SYY(1−r2)n−2=1−r2n−2r.(9.8)
したがって「傾きが0かどうかの t 検定」と「相関が0かどうかの検定」は同じ検定である。次の例題はこの関係から r の分布を導く。
例題 9.2 傾きが0のときの標本相関係数の密度 ★★★
オリジナルモデル (9.1) で β=0、n≥3 とする。標本相関係数 R=SxY/SxxSYY の確率密度関数が
fR(r)=B(21,2n−2)(1−r2)(n−4)/2(−1<r<1)
であることを示せ。また E[R]=0 と V[R]=1/(n−1) を示せ。
解答
m=n−2 と置く。式 (9.8) より、β=0 のとき
T=1−R2mR∼tm.
写像 r↦t=mr/1−r2 は狭義単調増加で、区間 (−1,1) を実数全体へ全単射に写す。さらに
drdt=m1−r21−r2+r2/1−r2=(1−r2)3/2m,1+mt2=1+1−r2r2=1−r21.
tm の密度は
fT(t)=mπΓ(2m)Γ(2m+1)(1+mt2)−(m+1)/2
である。これに変数変換の公式を使うと
fR(r)=fT(t)drdt=mπΓ(2m)Γ(2m+1)(1−r2)(m+1)/2⋅(1−r2)3/2m=Γ(21)Γ(2m)Γ(2m+1)(1−r2)(m−2)/2.
Γ(21)=π と B(a,b)=Γ(a)Γ(b)/Γ(a+b) を使う。m=n−2 を戻せば主張の式になる。
密度は r↦−r で不変なので E[R]=0。よって分散は E[R2] である。被積分関数は偶関数なので、[0,1] の積分の2倍にする。そこで u=r2(dr=du/(2u))と置換すると
E[R2]=B(21,2m)2∫01r2(1−r2)(m−2)/2dr=B(21,2m)1∫01u1/2(1−u)m/2−1du=B(21,2m)B(23,2m).
ベータ関数の比はガンマ関数で計算できる。
B(21,2m)B(23,2m)=Γ(21)Γ(2m+3)Γ(23)Γ(2m+1)=(m+1)/21/2=m+11=n−11.
確認テスト
オリジナル
- 9.1-1 残差 ei について次の3式が成り立つことを、正規方程式から示せ。
∑ei=0,∑xiei=0,∑Y^iei=0.
2. 9.1-2 V[α^]=σ2(1/n+xˉ2/Sxx) と Cov(α^,β^)=−xˉσ2/Sxx を導け。また α^ と β^ が無相関になるのはどんなときか答えよ。3. 9.1-3 原点を通る回帰モデル Yi=βxi+εi を考える。εi は独立に N(0,σ2) に従うとする。また ∑xi2>0 とする。 β の最小二乗推定量 β~ とその分布を求めよ。また残差平方和を Se とする。Se/(n−1) が σ2 の不偏推定量になることを示せ。4. 9.1-4 n=12 のデータで次の値を得た。
xˉ=5,yˉ=20,Sxx=40,Sxy=60,Syy=110.
β^, α^, Se, R2 を求め、H0:β=0 を有意水準 5% で検定せよ。t10(0.025)=2.228 とする。
AI(Claude)が書いた教材を、木下が勉強しながら公開しています。式と数値は検算していますが、誤りが残っているかもしれません。誤りのご指摘・削除のご依頼をいただければ直します。 連絡先:support@tecktom.com
