数理統計 第9章 §9.2 ★★★ 行列で書いた最小二乗、射影行列、Gauss–Markov、二次形式の χ 2 \chi^2 χ 2 F F F
モデルと正規方程式
説明変数が p − 1 p-1 p − 1 p p p 重回帰モデル
Y i = β 0 + β 1 x i 1 + ⋯ + β p − 1 x i , p − 1 + ε i ( i = 1 , … , n ) Y_i=\beta_0+\beta_1x_{i1}+\dots+\beta_{p-1}x_{i,p-1}+\varepsilon_i\qquad(i=1,\dots,n) Y i = β 0 + β 1 x i 1 + ⋯ + β p − 1 x i , p − 1 + ε i ( i = 1 , … , n )
を考える。次の n × p n\times p n × p 計画行列 と呼ぶ。
X = ( 1 x 11 ⋯ x 1 , p − 1 ⋮ ⋮ ⋮ 1 x n 1 ⋯ x n , p − 1 ) . X=\begin{pmatrix}1&x_{11}&\cdots&x_{1,p-1}\\ \vdots&\vdots&&\vdots\\ 1&x_{n1}&\cdots&x_{n,p-1}\end{pmatrix}. X = 1 ⋮ 1 x 11 ⋮ x n 1 ⋯ ⋯ x 1 , p − 1 ⋮ x n , p − 1 .
これを使うと、モデルは次の形になる。
Y = X β + ε , ε ∼ N n ( 0 , σ 2 I n ) (9.9) \bm{Y}=X\bm{\beta}+\bm{\varepsilon},\qquad \bm{\varepsilon}\sim\mathrm{N}_n(\bm{0},\sigma^2I_n)\tag{9.9} Y = X β + ε , ε ∼ N n ( 0 , σ 2 I n ) ( 9.9 )
以後、X X X p < n p<n p < n X ⊤ X X^\top X X ⊤ X X ⊤ X v = 0 X^\top X\bm{v}=\bm{0} X ⊤ X v = 0
∥ X v ∥ 2 = v ⊤ X ⊤ X v = 0 ⟹ X v = 0 ⟹ v = 0 ( 列の一次独立 ) . \lVert X\bm{v}\rVert ^2=\bm{v}^\top X^\top X\bm{v}=0
\ \Longrightarrow\ X\bm{v}=\bm{0}
\ \Longrightarrow\ \bm{v}=\bm{0}\quad(\text{列の一次独立}). ∥ X v ∥ 2 = v ⊤ X ⊤ X v = 0 ⟹ X v = 0 ⟹ v = 0 ( 列の一次独立 ) .
単回帰は、X X X 1 , x \bm{1},\bm{x} 1 , x
残差平方和は
Q ( β ) = ∥ Y − X β ∥ 2 = Y ⊤ Y − 2 β ⊤ X ⊤ Y + β ⊤ X ⊤ X β Q(\bm{\beta})=\lVert \bm{Y}-X\bm{\beta}\rVert ^2=\bm{Y}^\top\bm{Y}-2\bm{\beta}^\top X^\top\bm{Y}+\bm{\beta}^\top X^\top X\bm{\beta} Q ( β ) = ∥ Y − X β ∥ 2 = Y ⊤ Y − 2 β ⊤ X ⊤ Y + β ⊤ X ⊤ X β
である。これを β \bm{\beta} β X ⊤ X β = X ⊤ Y X^\top X\bm{\beta}=X^\top\bm{Y} X ⊤ X β = X ⊤ Y
β ^ = ( X ⊤ X ) − 1 X ⊤ Y . (9.10) \hat{\bm{\beta}}=(X^\top X)^{-1}X^\top\bm{Y} .\tag{9.10} β ^ = ( X ⊤ X ) − 1 X ⊤ Y . ( 9.10 )
Q Q Q 2 X ⊤ X 2X^\top X 2 X ⊤ X β ^ \hat{\bm{\beta}} β ^ σ 2 \sigma^2 σ 2 S e / n S_e/n S e / n 9.1 と同じ)。
射影行列の幾何
当てはめ値は次のように書ける。
Y ^ = X β ^ = H Y , H = X ( X ⊤ X ) − 1 X ⊤ . \hat{\bm{Y}}=X\hat{\bm{\beta}}=H\bm{Y},\qquad H=X(X^\top X)^{-1}X^\top . Y ^ = X β ^ = H Y , H = X ( X ⊤ X ) − 1 X ⊤ .
H H H 射影行列 (ハット行列)と呼ぶ。
命題 9.3(射影行列の性質)
H H H I − H I-H I − H
ともに対称(H ⊤ = H H^\top=H H ⊤ = H H 2 = H H^2=H H 2 = H
H X = X HX=X H X = X ( I − H ) X = O (I-H)X=O ( I − H ) X = O H ( I − H ) = O H(I-H)=O H ( I − H ) = O 階数はそれぞれ Tr H = p \operatorname{Tr} H=p Tr H = p Tr ( I − H ) = n − p \operatorname{Tr}(I-H)=n-p Tr ( I − H ) = n − p
証明 対称性は ( ( X ⊤ X ) − 1 ) ⊤ = ( X ⊤ X ) − 1 ((X^\top X)^{-1})^\top=(X^\top X)^{-1} (( X ⊤ X ) − 1 ) ⊤ = ( X ⊤ X ) − 1
H 2 = X ( X ⊤ X ) − 1 X ⊤ X ( X ⊤ X ) − 1 X ⊤ = H , H X = X ( X ⊤ X ) − 1 X ⊤ X = X , ( I − H ) 2 = I − 2 H + H 2 = I − H , H ( I − H ) = H − H 2 = O . \begin{aligned}H^2&=X(X^\top X)^{-1}X^\top X(X^\top X)^{-1}X^\top=H,\\
HX&=X(X^\top X)^{-1}X^\top X=X,\\
(I-H)^2&=I-2H+H^2=I-H,\\
H(I-H)&=H-H^2=O .\end{aligned} H 2 H X ( I − H ) 2 H ( I − H ) = X ( X ⊤ X ) − 1 X ⊤ X ( X ⊤ X ) − 1 X ⊤ = H , = X ( X ⊤ X ) − 1 X ⊤ X = X , = I − 2 H + H 2 = I − H , = H − H 2 = O .
べき等な対称行列の固有値は、λ 2 = λ \lambda^2=\lambda λ 2 = λ
Tr H = Tr ( ( X ⊤ X ) − 1 X ⊤ X ) = Tr I p = p ( Tr ( A B ) = Tr ( B A ) を使った ) . \operatorname{Tr} H=\operatorname{Tr}\bigl((X^\top X)^{-1}X^\top X\bigr)=\operatorname{Tr} I_p=p\qquad(\operatorname{Tr}(AB)=\operatorname{Tr}(BA)\ \text{を使った}). Tr H = Tr ( ( X ⊤ X ) − 1 X ⊤ X ) = Tr I p = p ( Tr ( A B ) = Tr ( B A ) を使った ) .
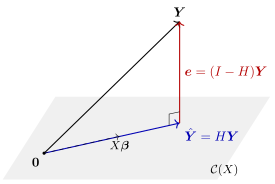
X X X C ( X ) \mathcal C(X) C ( X ) p p p H H H Y \bm{Y} Y
Y = H Y + ( I − H ) Y , H Y ∈ C ( X ) . \bm{Y}=H\bm{Y}+(I-H)\bm{Y},\qquad H\bm{Y}\in\mathcal C(X). Y = H Y + ( I − H ) Y , H Y ∈ C ( X ) .
X ⊤ ( I − H ) Y = 0 X^\top(I-H)\bm{Y}=\bm{0} X ⊤ ( I − H ) Y = 0 C ( X ) \mathcal C(X) C ( X )
最小二乗法とは「Y \bm{Y} Y C ( X ) \mathcal C(X) C ( X ) H Y H\bm{Y} H Y 9.2 )。
残差ベクトル e = ( I − H ) Y \bm{e}=(I-H)\bm{Y} e = ( I − H ) Y X ⊤ e = 0 X^\top\bm{e}=\bm{0} X ⊤ e = 0 X X X (9.3) の一般化である。
図 9.2 最小二乗法の幾何。Y \bm{Y} Y X X X C ( X ) \mathcal C(X) C ( X ) X β X\bm{\beta} X β
推定量の性質
β ^ = ( X ⊤ X ) − 1 X ⊤ Y \hat{\bm{\beta}}=(X^\top X)^{-1}X^\top\bm{Y} β ^ = ( X ⊤ X ) − 1 X ⊤ Y Y \bm{Y} Y
E [ β ^ ] = ( X ⊤ X ) − 1 X ⊤ X β = β , C o v ( β ^ ) = ( X ⊤ X ) − 1 X ⊤ ( σ 2 I ) X ( X ⊤ X ) − 1 = σ 2 ( X ⊤ X ) − 1 . E[\hat{\bm{\beta}}]=(X^\top X)^{-1}X^\top X\bm{\beta}=\bm{\beta},\qquad
\mathrm{Cov}(\hat{\bm{\beta}})=(X^\top X)^{-1}X^\top(\sigma^2I)X(X^\top X)^{-1}=\sigma^2(X^\top X)^{-1} . E [ β ^ ] = ( X ⊤ X ) − 1 X ⊤ X β = β , Cov ( β ^ ) = ( X ⊤ X ) − 1 X ⊤ ( σ 2 I ) X ( X ⊤ X ) − 1 = σ 2 ( X ⊤ X ) − 1 .
不偏性と共分散の式は正規性を使っていない。正規性が無くても、誤差が無相関・等分散でありさえすれば、最小二乗推定量は線形不偏推定量の中で最良である。
定理 9.4(Gauss–Markov の定理 ★★)
E [ ε ] = 0 E[\bm{\varepsilon}]=\bm{0} E [ ε ] = 0 C o v ( ε ) = σ 2 I n \mathrm{Cov}(\bm{\varepsilon})=\sigma^2I_n Cov ( ε ) = σ 2 I n β ~ = C Y \tilde{\bm{\beta}}=C\bm{Y} β ~ = C Y
C o v ( β ~ ) − C o v ( β ^ ) \mathrm{Cov}(\tilde{\bm{\beta}})-\mathrm{Cov}(\hat{\bm{\beta}}) Cov ( β ~ ) − Cov ( β ^ ) 特に、任意の c ∈ R p \bm{c}\in\mathbb R^p c ∈ R p V [ c ⊤ β ~ ] ≥ V [ c ⊤ β ^ ] V[\bm{c}^\top\tilde{\bm{\beta}}]\ge V[\bm{c}^\top\hat{\bm{\beta}}] V [ c ⊤ β ~ ] ≥ V [ c ⊤ β ^ ]
証明 不偏性 E [ C Y ] = C X β = β E[C\bm{Y}]=CX\bm{\beta}=\bm{\beta} E [ C Y ] = C X β = β C X = I p CX=I_p C X = I p C = ( X ⊤ X ) − 1 X ⊤ + D C=(X^\top X)^{-1}X^\top+D C = ( X ⊤ X ) − 1 X ⊤ + D C X = I p + D X CX=I_p+DX C X = I p + D X D X = O DX=O D X = O
C o v ( β ~ ) = σ 2 C C ⊤ = σ 2 [ ( X ⊤ X ) − 1 + ( X ⊤ X ) − 1 X ⊤ D ⊤ + D X ( X ⊤ X ) − 1 + D D ⊤ ] = σ 2 ( X ⊤ X ) − 1 + σ 2 D D ⊤ . \mathrm{Cov}(\tilde{\bm{\beta}})=\sigma^2CC^\top=\sigma^2\bigl[(X^\top X)^{-1}+(X^\top X)^{-1}X^\top D^\top+DX(X^\top X)^{-1}+DD^\top\bigr]
=\sigma^2(X^\top X)^{-1}+\sigma^2DD^\top . Cov ( β ~ ) = σ 2 C C ⊤ = σ 2 [ ( X ⊤ X ) − 1 + ( X ⊤ X ) − 1 X ⊤ D ⊤ + D X ( X ⊤ X ) − 1 + D D ⊤ ] = σ 2 ( X ⊤ X ) − 1 + σ 2 D D ⊤ .
D D ⊤ DD^\top D D ⊤ c ⊤ D D ⊤ c = ∥ D ⊤ c ∥ 2 ≥ 0 \bm{c}^\top DD^\top\bm{c}=\lVert D^\top\bm{c}\rVert ^2\ge0 c ⊤ D D ⊤ c = ∥ D ⊤ c ∥ 2 ≥ 0
この定理の結論から、β ^ \hat{\bm{\beta}} β ^
二次形式の分布
S e S_e S e 9.2 の証明で正規直交基底を作った操作を、固有値分解で一般の射影行列に対して行う。
補題 9.5(射影による二次形式の分布 ★★★)
Y ∼ N n ( μ , σ 2 I n ) \bm{Y}\sim\mathrm{N}_n(\bm{\mu},\sigma^2I_n) Y ∼ N n ( μ , σ 2 I n ) A A A r r r
A μ = 0 A\bm{\mu}=\bm{0} A μ = 0 Y ⊤ A Y / σ 2 ∼ χ r 2 \bm{Y}^\top A\bm{Y}/\sigma^2\sim\chi^2_r Y ⊤ A Y / σ 2 ∼ χ r 2 B B B A B = O AB=O A B = O A Y A\bm{Y} A Y B Y B\bm{Y} B Y
( Y ⊤ A Y , B Y ) , ( Y ⊤ A Y , Y ⊤ B Y ) . (\bm{Y}^\top A\bm{Y},\ B\bm{Y}),\qquad (\bm{Y}^\top A\bm{Y},\ \bm{Y}^\top B\bm{Y}). ( Y ⊤ A Y , B Y ) , ( Y ⊤ A Y , Y ⊤ B Y ) .
証明
A A A Q Q Q A = Q Λ Q ⊤ A=Q\Lambda Q^\top A = Q Λ Q ⊤ r r r Λ = d i a g ( 1 , … , 1 , 0 , … , 0 ) \Lambda=\mathrm{diag}(1,\dots,1,0,\dots,0) Λ = diag ( 1 , … , 1 , 0 , … , 0 ) r r r
Z = Q ⊤ Y ∼ N n ( Q ⊤ μ , σ 2 I n ) \bm{Z}=Q^\top\bm{Y}\sim\mathrm{N}_n(Q^\top\bm{\mu},\sigma^2I_n) Z = Q ⊤ Y ∼ N n ( Q ⊤ μ , σ 2 I n )
Y ⊤ A Y = Z ⊤ Λ Z = ∑ k = 1 r Z k 2 . \bm{Y}^\top A\bm{Y}=\bm{Z}^\top\Lambda\bm{Z}=\sum_{k=1}^rZ_k^2 . Y ⊤ A Y = Z ⊤ Λ Z = k = 1 ∑ r Z k 2 .
仮定 A μ = 0 A\bm{\mu}=\bm{0} A μ = 0 Q ⊤ Q^\top Q ⊤ Λ Q ⊤ μ = 0 \Lambda Q^\top\bm{\mu}=\bm{0} Λ Q ⊤ μ = 0 Q ⊤ μ Q^\top\bm{\mu} Q ⊤ μ r r r Z 1 , … , Z r Z_1,\dots,Z_r Z 1 , … , Z r N ( 0 , σ 2 ) \mathrm{N}(0,\sigma^2) N ( 0 , σ 2 )
( A Y , B Y ) (A\bm{Y},B\bm{Y}) ( A Y , B Y ) Y \bm{Y} Y
C o v ( A Y , B Y ) = A ( σ 2 I ) B ⊤ = σ 2 A B = O . \mathrm{Cov}(A\bm{Y},B\bm{Y})=A(\sigma^2I)B^\top=\sigma^2AB=O . Cov ( A Y , B Y ) = A ( σ 2 I ) B ⊤ = σ 2 A B = O .
多変量正規分布では無相関と独立が同値なので、両者は独立である。A A A Y ⊤ A Y = ∥ A Y ∥ 2 \bm{Y}^\top A\bm{Y}=\lVert A\bm{Y}\rVert ^2 Y ⊤ A Y = ∥ A Y ∥ 2 A Y A\bm{Y} A Y
B B B Y ⊤ B Y = ∥ B Y ∥ 2 \bm{Y}^\top B\bm{Y}=\lVert B\bm{Y}\rVert ^2 Y ⊤ B Y = ∥ B Y ∥ 2 A B = O AB=O A B = O B A = O BA=O B A = O
B Y = B ( I − A ) Y + B A Y = B ( I − A ) Y , Y ⊤ B Y = Y ⊤ ( I − A ) B ( I − A ) Y \begin{aligned}B\bm{Y}&=B(I-A)\bm{Y}+BA\bm{Y}=B(I-A)\bm{Y},\\
\bm{Y}^\top B\bm{Y}&=\bm{Y}^\top(I-A)B(I-A)\bm{Y}\end{aligned} B Y Y ⊤ B Y = B ( I − A ) Y + B A Y = B ( I − A ) Y , = Y ⊤ ( I − A ) B ( I − A ) Y
はいずれも ( I − A ) Y (I-A)\bm{Y} ( I − A ) Y A ( I − A ) = O A(I-A)=O A ( I − A ) = O ( I − A ) Y (I-A)\bm{Y} ( I − A ) Y A Y A\bm{Y} A Y
注意
A μ ≠ 0 A\bm{\mu}\neq\bm{0} A μ = 0 Y ⊤ A Y / σ 2 \bm{Y}^\top A\bm{Y}/\sigma^2 Y ⊤ A Y / σ 2 r r r λ = μ ⊤ A μ / σ 2 \lambda=\bm{\mu}^\top A\bm{\mu}/\sigma^2 λ = μ ⊤ A μ / σ 2 F F F
この補題を A = I − H A=I-H A = I − H ( I − H ) X β = 0 (I-H)X\bm{\beta}=\bm{0} ( I − H ) X β = 0
定理 9.6(重回帰の基本定理 ★★★)
モデル (9.9) のもとで、残差平方和 S e = ∥ Y − X β ^ ∥ 2 = Y ⊤ ( I − H ) Y S_e=\lVert \bm{Y}-X\hat{\bm{\beta}}\rVert ^2=\bm{Y}^\top(I-H)\bm{Y} S e = ∥ Y − X β ^ ∥ 2 = Y ⊤ ( I − H ) Y
S e / σ 2 ∼ χ n − p 2 S_e/\sigma^2\sim\chi^2_{n-p} S e / σ 2 ∼ χ n − p 2 S e S_e S e β ^ \hat{\bm{\beta}} β ^ したがって σ ^ 2 = S e / ( n − p ) \hat\sigma^2=S_e/(n-p) σ ^ 2 = S e / ( n − p ) σ 2 \sigma^2 σ 2
証明 前半は補題 9.5 の1で A = I − H A=I-H A = I − H r = n − p r=n-p r = n − p X ⊤ H = X ⊤ X^\top H=X^\top X ⊤ H = X ⊤
β ^ = ( X ⊤ X ) − 1 X ⊤ H Y . \hat{\bm{\beta}}=(X^\top X)^{-1}X^\top H\bm{Y} . β ^ = ( X ⊤ X ) − 1 X ⊤ H Y .
よって β ^ \hat{\bm{\beta}} β ^ H Y H\bm{Y} H Y ( I − H ) H = O (I-H)H=O ( I − H ) H = O S e S_e S e H Y H\bm{Y} H Y
不偏性 E [ S e ] = ( n − p ) σ 2 E[S_e]=(n-p)\sigma^2 E [ S e ] = ( n − p ) σ 2
E [ Y ⊤ A Y ] = Tr ( A C o v ( Y ) ) + μ ⊤ A μ E[\bm{Y}^\top A\bm{Y}]=\operatorname{Tr}(A\,\mathrm{Cov}(\bm{Y}))+\bm{\mu}^\top A\bm{\mu} E [ Y ⊤ A Y ] = Tr ( A Cov ( Y )) + μ ⊤ A μ
であり、A = I − H A=I-H A = I − H σ 2 ( n − p ) + 0 \sigma^2(n-p)+0 σ 2 ( n − p ) + 0
係数の t t t F F F
( X ⊤ X ) − 1 (X^\top X)^{-1} ( X ⊤ X ) − 1 c j j c_{jj} c j j β ^ j ∼ N ( β j , σ 2 c j j ) \hat\beta_j\sim\mathrm{N}(\beta_j,\sigma^2c_{jj}) β ^ j ∼ N ( β j , σ 2 c j j ) S e S_e S e
T j = β ^ j − β j σ ^ 2 c j j ∼ t n − p . T_j=\frac{\hat\beta_j-\beta_j}{\sqrt{\hat\sigma^2c_{jj}}}\sim t_{n-p} . T j = σ ^ 2 c j j β ^ j − β j ∼ t n − p .
複数の係数を同時に検定するには、モデルを入れ子にして残差平方和を比べる。H 0 H_0 H 0
Y = X 0 γ + ε \bm{Y}=X_0\bm{\gamma}+\bm{\varepsilon} Y = X 0 γ + ε
とする。X 0 X_0 X 0 n × ( p − q ) n\times(p-q) n × ( p − q ) C ( X ) \mathcal C(X) C ( X ) H 0 H_0 H 0 S e 0 = Y ⊤ ( I − H 0 ) Y S_{e0}=\bm{Y}^\top(I-H_0)\bm{Y} S e 0 = Y ⊤ ( I − H 0 ) Y
たとえば H 0 : β p − q = ⋯ = β p − 1 = 0 H_0:\beta_{p-q}=\dots=\beta_{p-1}=0 H 0 : β p − q = ⋯ = β p − 1 = 0 X 0 X_0 X 0 q q q
定理 9.7(線形仮説の F F F
H 0 H_0 H 0
F = ( S e 0 − S e ) / q S e / ( n − p ) ∼ F q , n − p . F=\frac{(S_{e0}-S_e)/q}{S_e/(n-p)}\sim F_{q,\,n-p} . F = S e / ( n − p ) ( S e 0 − S e ) / q ∼ F q , n − p .
証明 C ( X 0 ) ⊂ C ( X ) \mathcal C(X_0)\subset\mathcal C(X) C ( X 0 ) ⊂ C ( X ) H X 0 = X 0 HX_0=X_0 H X 0 = X 0 H H 0 = H 0 HH_0=H_0 H H 0 = H 0 H 0 H = H 0 H_0H=H_0 H 0 H = H 0 A = H − H 0 A=H-H_0 A = H − H 0
A ⊤ = A , A 2 = H − H 0 − H 0 + H 0 = A (対称べき等) , Tr A = Tr H − Tr H 0 = p − ( p − q ) = q (階数) , S e 0 − S e = Y ⊤ ( I − H 0 ) Y − Y ⊤ ( I − H ) Y = Y ⊤ A Y . \begin{aligned}A^\top&=A,\qquad A^2=H-H_0-H_0+H_0=A &&\text{(対称べき等)},\\
\operatorname{Tr} A&=\operatorname{Tr} H-\operatorname{Tr} H_0=p-(p-q)=q &&\text{(階数)},\\
S_{e0}-S_e&=\bm{Y}^\top(I-H_0)\bm{Y}-\bm{Y}^\top(I-H)\bm{Y}=\bm{Y}^\top A\bm{Y} .\end{aligned} A ⊤ Tr A S e 0 − S e = A , A 2 = H − H 0 − H 0 + H 0 = A = Tr H − Tr H 0 = p − ( p − q ) = q = Y ⊤ ( I − H 0 ) Y − Y ⊤ ( I − H ) Y = Y ⊤ A Y . (対称べき等) , (階数) ,
帰無仮説のもとで μ = X 0 γ \bm{\mu}=X_0\bm{\gamma} μ = X 0 γ A μ = X 0 γ − X 0 γ = 0 A\bm{\mu}=X_0\bm{\gamma}-X_0\bm{\gamma}=\bm{0} A μ = X 0 γ − X 0 γ = 0 9.5 の1より Y ⊤ A Y / σ 2 ∼ χ q 2 \bm{Y}^\top A\bm{Y}/\sigma^2\sim\chi^2_q Y ⊤ A Y / σ 2 ∼ χ q 2
また A ( I − H ) = H − H 2 − H 0 + H 0 H = O A(I-H)=H-H^2-H_0+H_0H=O A ( I − H ) = H − H 2 − H 0 + H 0 H = O Y ⊤ A Y \bm{Y}^\top A\bm{Y} Y ⊤ A Y S e = Y ⊤ ( I − H ) Y S_e=\bm{Y}^\top(I-H)\bm{Y} S e = Y ⊤ ( I − H ) Y F q , n − p F_{q,n-p} F q , n − p
q = 1 q=1 q = 1 F F F t t t 9.3 で数値で確かめる)。X 0 = 1 X_0=\bm{1} X 0 = 1 S e 0 = S Y Y S_{e0}=S_{YY} S e 0 = S Y Y F F F R 2 = 1 − S e / S Y Y R^2=1-S_e/S_{YY} R 2 = 1 − S e / S Y Y
F = R 2 / ( p − 1 ) ( 1 − R 2 ) / ( n − p ) . F=\frac{R^2/(p-1)}{(1-R^2)/(n-p)} . F = ( 1 − R 2 ) / ( n − p ) R 2 / ( p − 1 ) .
例題 9.3 直交計画での重回帰と F F F
オリジナル 2つの説明変数を ± 1 \pm1 ± 1
x 1 x_1 x 1 − 1 -1 − 1 − 1 -1 − 1 1 1 1 1 1 1 − 1 -1 − 1 − 1 -1 − 1 1 1 1 1 1 1 x 2 x_2 x 2 − 1 -1 − 1 1 1 1 − 1 -1 − 1 1 1 1 − 1 -1 − 1 1 1 1 − 1 -1 − 1 1 1 1 y y y 3.1 4.0 5.2 5.6 3.5 3.8 4.8 5.9
モデル Y i = β 0 + β 1 x i 1 + β 2 x i 2 + ε i Y_i=\beta_0+\beta_1x_{i1}+\beta_2x_{i2}+\varepsilon_i Y i = β 0 + β 1 x i 1 + β 2 x i 2 + ε i
X ⊤ X X^\top X X ⊤ X β ^ \hat{\bm{\beta}} β ^ C o v ( β ^ ) \mathrm{Cov}(\hat{\bm{\beta}}) Cov ( β ^ ) S e S_e S e σ ^ 2 \hat\sigma^2 σ ^ 2 H 0 : β 2 = 0 H_0:\beta_2=0 H 0 : β 2 = 0 F F F β ^ 2 \hat\beta_2 β ^ 2 t t t F 1 , 5 ( 0.05 ) = 6.608 F_{1,5}(0.05)=6.608 F 1 , 5 ( 0.05 ) = 6.608
解答
列 1 , x 1 , x 2 \bm{1},\bm{x}_1,\bm{x}_2 1 , x 1 , x 2 X ⊤ X = 8 I 3 X^\top X=8I_3 X ⊤ X = 8 I 3
X ⊤ y = ( ∑ y i , ∑ x i 1 y i , ∑ x i 2 y i ) ⊤ = ( 35.9 , 7.1 , 2.7 ) ⊤ . X^\top\bm{y}=\Bigl(\sum y_i,\ \sum x_{i1}y_i,\ \sum x_{i2}y_i\Bigr)^\top=(35.9,\ 7.1,\ 2.7)^\top . X ⊤ y = ( ∑ y i , ∑ x i 1 y i , ∑ x i 2 y i ) ⊤ = ( 35.9 , 7.1 , 2.7 ) ⊤ .
よって
β ^ = 1 8 ( 35.9 , 7.1 , 2.7 ) ⊤ = ( 4.4875 , 0.8875 , 0.3375 ) ⊤ , C o v ( β ^ ) = σ 2 8 I 3 . \hat{\bm{\beta}}=\tfrac18(35.9,\ 7.1,\ 2.7)^\top=(4.4875,\ 0.8875,\ 0.3375)^\top,\qquad \mathrm{Cov}(\hat{\bm{\beta}})=\frac{\sigma^2}{8}I_3 . β ^ = 8 1 ( 35.9 , 7.1 , 2.7 ) ⊤ = ( 4.4875 , 0.8875 , 0.3375 ) ⊤ , Cov ( β ^ ) = 8 σ 2 I 3 .
係数どうしが無相関になるのは計画が直交しているからである。2. 直交性から次の2式が成り立つ。
∥ y ∥ 2 = ∥ H y ∥ 2 + S e , ∥ H y ∥ 2 = 8 ( β ^ 0 2 + β ^ 1 2 + β ^ 2 2 ) . \lVert \bm{y}\rVert ^2=\lVert H\bm{y}\rVert ^2+S_e,\qquad \lVert H\bm{y}\rVert ^2=8(\hat\beta_0^2+\hat\beta_1^2+\hat\beta_2^2) . ∥ y ∥ 2 = ∥ H y ∥ 2 + S e , ∥ H y ∥ 2 = 8 ( β ^ 0 2 + β ^ 1 2 + β ^ 2 2 ) .
S y y = ∑ y i 2 − 8 y ˉ 2 = 168.55 − 161.10125 = 7.44875 S_{yy}=\sum y_i^2-8\bar y^2=168.55-161.10125=7.44875 S y y = ∑ y i 2 − 8 y ˉ 2 = 168.55 − 161.10125 = 7.44875 1 \bm{1} 1
S e = S y y − 8 β ^ 1 2 − 8 β ^ 2 2 = 7.44875 − 6.30125 − 0.91125 = 0.23625 , σ ^ 2 = 0.23625 / ( 8 − 3 ) = 0.04725. \begin{aligned}S_e&=S_{yy}-8\hat\beta_1^2-8\hat\beta_2^2=7.44875-6.30125-0.91125=0.23625,\\
\hat\sigma^2&=0.23625/(8-3)=0.04725 .\end{aligned} S e σ ^ 2 = S y y − 8 β ^ 1 2 − 8 β ^ 2 2 = 7.44875 − 6.30125 − 0.91125 = 0.23625 , = 0.23625/ ( 8 − 3 ) = 0.04725. 1 , x 1 \bm{1},\bm{x}_1 1 , x 1
S e 0 = S e + 8 β ^ 2 2 = 0.23625 + 0.91125 = 1.1475. S_{e0}=S_e+8\hat\beta_2^2=0.23625+0.91125=1.1475 . S e 0 = S e + 8 β ^ 2 2 = 0.23625 + 0.91125 = 1.1475.
F = ( 1.1475 − 0.23625 ) / 1 0.04725 = 0.91125 0.04725 = 19.29 > 6.608 F=\frac{(1.1475-0.23625)/1}{0.04725}=\frac{0.91125}{0.04725}=19.29>6.608 F = 0.04725 ( 1.1475 − 0.23625 ) /1 = 0.04725 0.91125 = 19.29 > 6.608
なので H 0 H_0 H 0 t t t
t = β ^ 2 / σ ^ 2 / 8 = 0.3375 / 0.07685 = 4.392 , t 2 = 19.29 t=\hat\beta_2/\sqrt{\hat\sigma^2/8}=0.3375/0.07685=4.392,\qquad t^2=19.29 t = β ^ 2 / σ ^ 2 /8 = 0.3375/0.07685 = 4.392 , t 2 = 19.29
で、F F F
確認テスト
オリジナル
9.2-1 p = 2 p=2 p = 2 X = ( 1 , x ) X=(\bm{1},\bm{x}) X = ( 1 , x ) H H H h i i h_{ii} h ii
h i i = 1 n + ( x i − x ˉ ) 2 S x x . h_{ii}=\frac1n+\frac{(x_i-\bar x)^2}{S_{xx}} . h ii = n 1 + S xx ( x i − x ˉ ) 2 .
また ∑ i h i i = 2 \sum_ih_{ii}=2 ∑ i h ii = 2 9.2-2 正規性は仮定せず、E [ ε ] = 0 E[\bm{\varepsilon}]=\bm{0} E [ ε ] = 0 C o v ( ε ) = σ 2 I \mathrm{Cov}(\bm{\varepsilon})=\sigma^2I Cov ( ε ) = σ 2 I E [ S e ] = ( n − p ) σ 2 E[S_e]=(n-p)\sigma^2 E [ S e ] = ( n − p ) σ 2 9.2-3 X X X 1 , x = ( 0 , 1 , 2 , 3 ) ⊤ \bm{1},\ \bm{x}=(0,1,2,3)^\top 1 , x = ( 0 , 1 , 2 , 3 ) ⊤ ( X ⊤ X ) − 1 (X^\top X)^{-1} ( X ⊤ X ) − 1 V [ β ^ 0 ] V[\hat\beta_0] V [ β ^ 0 ] V [ β ^ 1 ] V[\hat\beta_1] V [ β ^ 1 ] (9.5) と一致することを確かめよ。4. 9.2-4 切片を含む p p p F F F
F = R 2 / ( p − 1 ) ( 1 − R 2 ) / ( n − p ) . F=\frac{R^2/(p-1)}{(1-R^2)/(n-p)} . F = ( 1 − R 2 ) / ( n − p ) R 2 / ( p − 1 ) .
AI(Claude)が書いた教材を、木下が勉強しながら公開しています。式と数値は検算していますが、誤りが残っているかもしれません。誤りのご指摘・削除のご依頼をいただければ直します。 連絡先:support@tecktom.com