数理統計 第12章 §12.2 ★★ 最初の一歩で場合を分ける第一歩解析と、経路を折り返して数える鏡像原理。前者はマルコフ連鎖の到達確率にもそのまま使う
単純ランダム・ウォーク
確率変数 X1,X2,… が独立に次の分布に従うとする。
P(Xi=+1)=p,P(Xi=−1)=q=1−p.
出発点 a(整数)から Sn=a+X1+⋯+Xn と定める。{Sn} を単純ランダム・ウォークと呼び、p=1/2 のとき対称であるという。期待値と分散は次のとおりである。
E[Xi]=p−q,V[Xi]=1−(p−q)2=4pq,E[Sn]=a+n(p−q),V[Sn]=4npq.
上に進んだ歩数を U とする。これは二項分布 Bin(n,p) に従う。変位は Sn−a=U−(n−U)=2U−n である。よって
P(Sn−a=k)=((n+k)/2n)p(n+k)/2q(n−k)/2(k≡n(mod2), ∣k∣≤n)(12.5)
となる。n と k の偶奇が違えば、確率は 0 である。
破産問題と第一歩解析
整数 0<a<N から出発し、0 または N に初めて達したら止まるとする。これは、所持金 a で1回 1 単位を賭ける勝負を繰り返す賭けの模型である。所持金が 0 になる(破産する)か N に達する(目標達成)まで続け、破産問題と呼ばれる。
出発点を k とする。0 より先に N に達する確率を h(k) とおく。最初の1歩で場合を分けると、確率 p で k+1 に移る。そこから先は、k+1 から出発したのと同じ確率法則に従う。−1 の場合も同様なので
h(k)=ph(k+1)+qh(k−1)(0<k<N),h(0)=0,h(N)=1(12.6)
を得る。このように最初の1歩で条件付けて差分方程式を立てる方法を第一歩解析と呼ぶ。
定理 12.5(破産問題の解 ★★)
r=q/p とおく。k から出発して 0 より先に N に達する確率は
h(k)=⎩⎨⎧1−rN1−rkNk(p=q),(p=q=1/2)(12.7)
である。止まるまでの歩数の期待値 D(k) は
D(k)=⎩⎨⎧q−pk−q−pNh(k)k(N−k)(p=q),(p=q=1/2)(12.8)
である。
証明
(12.6) は定数係数の線形差分方程式である。h(k)=xk を代入すると、特性方程式 px2−x+q=0 を得る。p+q=1 を使うと px2−x+q=(x−1)(px−q) と因数分解できる。根は 1 と r=q/p である。
- p=q なら一般解は h(k)=A+Brk である。h(0)=0 から A=−B である。h(N)=1 から B(rN−1)=1。よって h(k)=(rk−1)/(rN−1) で、これは (12.7) に等しい。
- p=q なら重根 1 で、一般解は h(k)=A+Bk である。境界条件から h(k)=k/N である。
D(k) も第一歩解析で求める。1歩使ってから k±1 に移るので
D(k)=1+pD(k+1)+qD(k−1)(0<k<N),D(0)=D(N)=0.
これは非斉次方程式である。一般解は、斉次方程式の一般解に特解を足したものである。斉次方程式の一般解は A+Brk である(等確率なら A+Bk)。
- p=q のとき。D(k)=ck を代入すると
ck=1+pc(k+1)+qc(k−1)=1+ck+c(p−q)
から c=1/(q−p)。一般解は D(k)=k/(q−p)+A+Brk である。D(0)=0 から A=−B である。D(N)=0 から B(rN−1)=−N/(q−p) で、
D(k)=q−pk−q−pN⋅rN−1rk−1
となり (12.8) を得る。
- p=q=1/2 のとき。D(k)=ck2 を代入すると
ck2=1+2c{(k+1)2+(k−1)2}=1+ck2+c
から c=−1。一般解は D(k)=−k2+A+Bk である。境界条件を入れると A=0、B=N となる。よって D(k)=k(N−k) である。
この証明は、D(k) が有限であることを前提にしている。有限であることは次のように分かる。
N 歩続けて +1 が出れば必ず止まる。よって N 歩ずつの区切りごとに、確率 pN 以上で止まる。よって止まらずに mN 歩を超える確率は、(1−pN)m 以下になる。
例題 12.2 不利な賭けの破産確率と継続時間 ★★
オリジナル1回の勝負に勝つ確率が p=0.4 の賭けを、所持金 3 単位から始める。所持金が 0 になるか 6 単位になるまで、1単位ずつ繰り返す。
- 所持金 6 に達する確率を求めよ。
- 止まるまでの勝負の回数の期待値を求めよ。
- 同じ所持金と目標で p=1/2 だったとすると、(1)(2) はいくらになるか。
解答
(1) r=q/p=0.6/0.4=1.5 と、出発点 3・目標 6 を (12.7) に入れる。r3=3.375、r6=11.390625 なので
h(3)=1−11.3906251−3.375=−10.390625−2.375=0.2286.
(2) q−p=0.2 を (12.8) に入れて、
D(3)=0.23−0.26×0.2286=15−6.857=8.143 (回).
(3) h(3)=3/6=0.5、D(3)=3×3=9(回)。勝つ確率がわずかに 1/2 を下回るだけで、目標に達する確率は 0.5 から 0.23 まで下がる。1回あたりの不利 q−p=0.2 が、勝負を重ねるたびに所持金の平均を下げ続けることによる。
鏡像原理
対称ランダム・ウォーク(p=1/2)では、長さ n の経路はどれも同じ確率を持つ。その確率は 2−n である。
ここで経路とは ±1 の並びのことである。よって確率の計算は経路の数え上げに帰着する。平面上で点 (k,Sk) を折れ線で結んだものを経路と呼ぶ。
定理 12.6(鏡像原理 ★★)
整数 a,b>0 とする。(0,a) から (n,b) へ至る経路のうち、横軸(高さ 0)に触れるか横切るものを考える。その数は、(0,−a) から (n,b) へ至る経路の総数に等しい。
証明
(0,a) から出発して高さ 0 に触れる経路を考え、初めて高さ 0 に達する時刻を τ とする。τ までの部分を横軸に関して折り返す(高さの符号を反転する)。得られる経路は (0,−a) から出発して (τ,0) を通る。そのあとは元と同じなので、(n,b) に至る。
逆に (0,−a) から (n,b) への経路は、終点が正なので必ずどこかで高さ 0 を通る。その最初の時刻までの部分を折り返すと、(0,a) から出発して高さ 0 に触れる経路に戻る。この2つの操作は互いに逆なので、2つの経路の集合は1対1に対応し、数が等しい。
この定理の高さ 0 を任意の高さ m に置き換えても、同じ折り返しが使える。これを最大値の分布に使う。原点から出発する対称ランダム・ウォークの最大値を、Sn=max0≤k≤nSk とする。
系 12.7(最大値の分布 ★★)
正の整数 m に対して
P(Sn≥m)=P(Sn≥m)+P(Sn>m)=2P(Sn>m)+P(Sn=m).(12.9)
証明
Sn≥m なら当然 Sn≥m なので、次のように分けられる。
P(Sn≥m)=P(Sn≥m)+P(Sn≥m, Sn<m).
Sn≥m かつ Sn=b<m の経路を考える。初めて高さ m に達した時刻より後の部分を、高さ m に関して折り返す。すると終点が 2m−b>m の経路になる(図 12.1)。
終点が m より上の経路は、必ず高さ m を通る。よってこの対応は1対1であり、
P(Sn≥m, Sn=b)=P(Sn=2m−b).
b<m について和をとると、P(Sn≥m, Sn<m)=P(Sn>m) を得る。
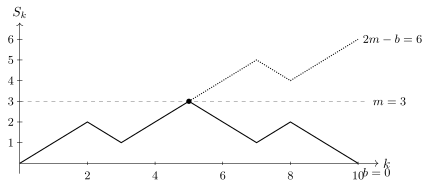
図 12.1 鏡像原理。実線の経路は k=5 で初めて高さ m=3 に達し、S10=0 で終わる。その時刻より後を高さ3で折り返すと点線の経路になり、高さ 2m−b=6 で終わる
再帰性
原点から出発した対称ランダム・ウォークが、いつか再び原点に戻る確率を f とする。f=1 のとき再帰的、f<1 のとき一時的という。
定理 12.8(1次元対称ランダム・ウォークの再帰性 ★)
次のようにおく。
u2n=P(S2n=0)=(n2n)4−n.
このとき、f=1 と ∑n≥1u2n=∞ は同値である。1次元の対称ランダム・ウォークでは実際に ∑u2n=∞ なので、再帰的である。
証明
原点に戻る回数を R=∑n≥11{S2n=0} とする。原点に戻った時点から先の歩みは、出発時と同じ確率法則に従う新しいランダム・ウォークである。よって k 回戻ったあと、さらにもう1回戻る確率は f である。これから P(R≥k)=fk となり、
E[R]=k≥1∑P(R≥k)=k≥1∑fk
は、f<1 なら f/(1−f)<∞ である。f=1 なら発散する。一方 E[R]=∑nP(S2n=0)=∑nu2n なので、前半の同値性が従う。Stirling の公式 m!∼2πm(m/e)m を使うと
u2n=(n!)24n(2n)!∼2πn(n/e)2n4n4πn(2n/e)2n=πn1
で、∑1/n は発散するので ∑u2n=∞ である。
再帰的であっても、原点に戻るまでの時間の期待値は無限大になる(§12.4 のブラウン運動の到達時刻と同じ事情による)。p=1/2 なら、大数の法則から Sn/n→p−q=0 である。よって Sn は ±∞ に発散し、原点に戻る回数は有限で一時的になる。
例題 12.3 10歩の最大値 ★★
オリジナル原点から出発する対称ランダム・ウォークの、10歩までの最大値を S10 とする。
- 確率 P(S10=k) を、k=0,±2,…,±10 について式で書け。
- P(S10≥4) を求めよ。
- P(S10≥4, S10=0) を求めよ。
解答
(1) (12.5) で p=q=1/2、a=0 とおく。
P(S10=k)=((10+k)/210)/210.
(2) 系 12.7 から P(S10≥4)=P(S10≥4)+P(S10>4)。S10 は偶数の値しかとらないので、P(S10>4)=P(S10≥6) である。二項係数の和を数える。
- S10≥4 は (10+k)/2∈{7,8,9,10} に当たる。和は 120+45+10+1=176。
- S10≥6 は {8,9,10} に当たる。和は 45+10+1=56。
よって P(S10≥4)=(176+56)/1024=232/1024=0.2266。
(3) 系の証明の対応から
P(S10≥4, S10=0)=P(S10=8)=(910)/1024=102410=0.00977.
確認テスト
オリジナル
- 12.2-1 p=0.6 の単純ランダム・ウォークが原点から出発するとき、S25 の期待値と分散を求めよ。
- 12.2-2 原点から出発する対称ランダム・ウォークで P(S6=2) を求めよ。
- 12.2-3 対称な破産問題で止まるまでの歩数の期待値が D(k)=k(N−k) になることを、差分方程式から導け。出発点 2・目標 5 での値も求めよ。
- 12.2-4 原点から出発する対称ランダム・ウォークで、u20=P(S20=0) を求めよ。それを近似 1/πn(n=10)と比べよ。
AI(Claude)が書いた教材を、木下が勉強しながら公開しています。式と数値は検算していますが、誤りが残っているかもしれません。誤りのご指摘・削除のご依頼をいただければ直します。 連絡先:support@tecktom.com
