確率論入門 第13章 §13.1 ★★★ 特性関数が各点で収束し、極限が 0 で連続なら、分布が収束する。中心極限定理を特性関数の計算に帰着させる道具
第12章の大数の法則は、独立同分布で期待値 μ をもつ列について、標本平均 Xˉn が期待値に収束することを示した。しかしこの主張は、ずれ Xˉn−μ が 0 に近づくことを述べるだけで、ずれがどの程度の大きさで、どのような形に分布するかを述べない。分散 σ2 が有限なら、標本平均の分散は σ2/n である。したがってずれの大きさはおよそ σ/n である。
そこでずれを n 倍に拡大した
Zn=σn(Xˉn−μ)=σnSn−nμ,Sn=X1+⋯+Xn(13.1)
を考える。すべての n で次が成り立つ。
E[Zn]=0,V[Zn]=1.
中心極限定理は、元の Xk の分布が何であっても(分散が有限でありさえすれば)、Zn の分布が標準正規分布に近づくという主張である。この普遍性のために、正規分布は測定誤差・標本平均・多数の小さな寄与の和の近似分布として、確率と統計のあらゆる場面に現れる。
この章で作るものは4つある。
- §13.1 では、特性関数の各点収束から分布収束を導く Lévy の連続性定理を証明する。
- §13.2 では、この定理と第8章の特性関数の Taylor 展開を組み合わせて中心極限定理を証明する。同分布でない場合の Lindeberg 条件も述べて証明する。
- §13.3 では、確率ベクトルの分布収束を1次元の射影へ帰着させる Cramér–Wold の方法を示す。そこから多変量の中心極限定理と Pearson のカイ二乗統計量の極限分布を導く。
- §13.4 では、推定量 Tn が近似的に正規分布に従うとき、その関数 g(Tn) も近似的に正規分布に従うことを示すデルタ法を扱う。
前の章から借りる結果を、式の形で先に書いておく。第8章 §8.3 から、特性関数 φX(t)=E[eitX] は次を満たす。
φX(0)=1,∣φX(t)∣≤1,φX+Y=φXφY(X,Y が独立のとき).
また E[X2]<∞ なら
φX(t)=1+itE[X]−2t2E[X2]+o(t2)(t→0)(13.2)
が成り立ち、実数 x について剰余の評価
eix−(1+ix−2x2)≤min(6∣x∣3, x2)(13.3)
が成り立つ(第8章の補題で n=2 とした場合)。第9章 §9.2 の一意性定理から、特性関数が等しい2つの分布は等しい。これは Rd 値の確率ベクトルについても成り立ち、Nd(μ,Σ) の特性関数は
φX(t)=E[eit⊤X]=exp(it⊤μ−21t⊤Σt)(13.4)
である(第9章 §9.2)。第6章 §6.2 からは、Z∼Nd(μ,Σ) のとき
t⊤Z∼N(t⊤μ, t⊤Σt)
であることを借りる(分散が 0 のときは定数 t⊤μ と読む)。収束の言葉は第11章のとおりである。とくに §11.4 の分布収束の言い換え
XndX⟺すべての有界連続関数 g について E[g(Xn)]→E[g(X)](13.5)
を使い、Rd 値の確率ベクトルの分布収束は右辺(g:Rd→R)で定義する。ほかに次の3つも使う。
- §11.4 の連続写像定理と Slutsky の定理。
- 分布収束する列は緊密である(定義 13.3)。
- §11.2 の「定数への分布収束は確率収束を導く」こと。
標準正規分布の密度と分布関数は第6章と同じく ϕ、Φ と書く。
なぜ特性関数を使うか
独立な確率変数の和 Sn の分布は、密度の畳み込み(第7章 §7.3)を n−1 回くり返して得られる。この計算を一般の分布について実行し、n→∞ の極限をとることは難しい。一方、特性関数では畳み込みが積 φSn=φX1⋯φXn に変わる。積の極限は対数をとれば和の極限になるので、計算が格段に易しい。
残る問題は「特性関数が収束すれば分布も収束する」ことを保証することであり、それがこの節の Lévy の連続性定理である。第9章の一意性定理は「特性関数が等しければ分布が等しい」ことを述べたが、ここで必要なのは「特性関数が近ければ分布が近い」という連続性の主張であり、一意性だけからは出てこない。
分布収束から特性関数の収束へ
易しい向きから示す。
命題 13.1
XndX ならば、すべての t∈R で次が成り立つ。
φXn(t)→φX(t).
証明
t を固定する。x↦costx と x↦sintx は有界連続関数である。(13.5) から
E[costXn]→E[costX],E[sintXn]→E[sintX]
である。φXn(t)=E[costXn]+iE[sintXn] なので結論を得る。
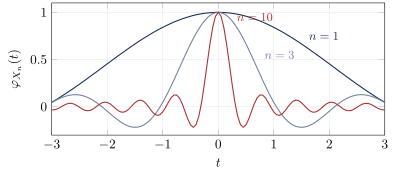
逆向きは無条件には成り立たない。図 13.1 の例がそれを示す。
一様分布が広がっていく列
Xn∼U(−n,n) とすると、t=0 で
φXn(t)=2n1∫−nneitxdx=ntsinnt
であり、∣φXn(t)∣≤n∣t∣1→0 である。φXn(0)=1 なので、各点の極限は
φ(t)={10(t=0)(t=0)
となる。この φ は t=0 で連続でないので、どの確率分布の特性関数でもない(第8章 §8.3 で示したとおり、特性関数は一様連続である)。実際、どんな M>0 についても
P(∣Xn∣≤M)=nM→0
である。確率の質量が無限遠へ逃げていくので、Xn は分布収束しない。
この例が示すように、特性関数が各点収束しても、分布の列が緊密でなければ極限の分布は存在しない。逆向きの証明は、緊密性を特性関数の 0 の近くの振る舞いから引き出すことが要になる。
Helly の選出定理と緊密性
分布関数の列から、収束する部分列を取り出す定理から始める。極限は確率分布の分布関数になるとは限らず、全質量が 1 より小さい「劣分布関数」になることがある。
定理 13.2(Helly の選出定理)
F1,F2,… を分布関数の列とする。次を満たす部分列 Fnj と関数 F:R→[0,1] が存在する。
- (i) F は非減少で右連続である。
- (ii) F のすべての連続点で、Fnj(x)→F(x) となる。
証明
有理数を q1,q2,… と並べる。Fn(q1) は [0,1] の有界な数列なので、収束する部分列をもつ(Bolzano–Weierstrass の定理)。その部分列の中から Fn(q2) が収束する部分列をとる。さらにその中から Fn(q3) が収束する部分列をとる、という操作をくり返す。
各回の部分列から、その回数番目の項を取り出して並べる(k 回目の部分列からは k 番目の項)。この対角線の列を n1<n2<⋯ とする。
qi を1つ固定する。対角線の列の i 番目から先は、i 回目にとった部分列の部分列である。したがって Fnj(qi) は j→∞ で収束する。
その極限を G(qi) と置く。G は有理数の上で非減少で、値は [0,1] にある。
次のように F を定める。
F(x)=inf{G(q):q∈Q, q>x}.
F は非減少である。右連続性を示す。xk↓x とすると F(xk)≥F(x) である。
一方、有理数 q>x を1つとる。十分大きな k で xk<q となる。このとき F(xk)≤G(q) なので、limkF(xk)≤G(q) である。q↓x について下限をとれば limkF(xk)≤F(x) となる。
x を F の連続点とする。有理数 r<x<s をとると、次の不等式
Fnj(r)≤Fnj(x)≤Fnj(s)
から
G(r)≤jliminfFnj(x)≤jlimsupFnj(x)≤G(s)
である。s について下限をとると右端は F(x) になる。左端については、y<r なら F(y)≤G(r) である。したがって y<r<x を満たすすべての y で
F(y)≤jliminfFnj(x)
である。y↑x とすると、連続性から次を得る。
F(x)≤jliminfFnj(x)
定義 13.3
確率変数の族 {Xn} が緊密であるとは、次が成り立つことをいう。任意の ε>0 に対し、ある M>0 が存在して
P(∣Xn∣>M)<ε(すべての n)
となる。
命題 13.4
{Xn} が緊密なら、次の2つが成り立つ。
- (i) Helly の選出定理の極限 F は確率分布の分布関数である。つまり F(−∞)=0、F(∞)=1 を満たす。
- (ii) F を分布関数にもつ確率変数を X とする。このとき XnjdX となる。
証明
ε>0 を与える。緊密性から、supnP(∣Xn∣>M)<ε となる M がとれる。F の不連続点は高々可算個である。したがって x>M と y<−M を、どちらも連続点にとることができる。このとき
Fnj(x)≥P(Xnj≤M)>1−ε,Fnj(y)≤P(Xnj>M)<ε
である。j→∞ として、次を得る。
F(x)≥1−ε,F(y)≤ε
これが任意の正の数 ε で成り立つので、次の2式が成り立つ。
F(∞)=1,F(−∞)=0
第3章 §3.3 から、この性質をもつ非減少で右連続な関数はある確率分布の分布関数である。残りの主張は分布収束の定義そのものである。
次の補題は、特性関数の 0 の近くでの振る舞いから、裾の確率を上から抑える。
補題 13.5(裾の評価)
任意の確率変数 X と u>0 について
P(∣X∣≥u2)≤u1∫−uu(1−φX(t))dt(13.6)
が成り立つ(右辺は実数である)。
証明
x=0 について
∫−uu(1−eitx)dt=2u−x2sinux
であり、x=0 ではこの値は 0 である。被積分関数は 1−eitx≤2 で有界なので、Fubini の定理(第5章)で積分と期待値の順序を入れ替えることができ、
u1∫−uu(1−φX(t))dt=E[u1∫−uu(1−eitX)dt]=2E[1−uXsinuX]
となる(X=0 では括弧の中を 0 と読む)。∣siny∣≤∣y∣ なので括弧の中は常に 0 以上である。また ∣y∣≥2 では
1−ysiny≥1−∣y∣1≥21
である。したがって
2E[1−uXsinuX]≥2E[(1−uXsinuX)1{∣uX∣≥2}]≥2⋅21P(∣uX∣≥2)=P(∣X∣≥u2)
である。
連続性定理
証明の最後に使う「部分列の原理」を先に示す。
補題 13.6(部分列の原理)
確率変数の列 Xn と確率変数 X について、次を仮定する。
- (Xn) の任意の部分列が、X に分布収束するさらに部分列をもつ。
このとき XndX である。
証明
g を有界連続関数とし、次の実数列と実数を考える。
an=E[g(Xn)],a=E[g(X)]
an→a でないと仮定する。するとある ε>0 と部分列 nk があって、次が成り立つ。
∣ank−a∣≥ε
仮定から、この部分列のさらに部分列で XnkjdX となる。つまり ankj→a であり、これは ankj−a≥ε と矛盾する。よって an→a であり、(13.5) から結論を得る。
定理 13.7(Lévy の連続性定理)
X1,X2,… を確率変数の列とする。
(i) XndX ならば、各点で φXn(t)→φX(t) である。
(ii) 次の2つを仮定する。
- 各点 t で φXn(t) が収束する。その極限を φ(t) と書く。
- 極限 φ が t=0 で連続である。
このとき φ はある確率変数 X の特性関数である。さらに XndX である。
証明
(i) は命題 13.1 である。(ii) を示す。
第1段(緊密性)。φXn(0)=1 なので φ(0)=1 である。ε>0 を与える。
φ は 0 で連続である。したがって、ある正の数 u がとれて、区間 [−u,u] で次が成り立つ。
∣1−φ(t)∣<2ε
このとき
u1∫−uu(1−φ(t))dt≤u1⋅2u⋅2ε=ε
である。
被積分関数は ∣1−φXn(t)∣≤2 と有界で、[−u,u] の上で各点収束している。有界収束定理(第5章 §5.2)から
u1∫−uu(1−φXn)dt→u1∫−uu(1−φ)dt
である。したがって、ある N から先のすべての番号で左辺は 2ε より小さくなる。補題 13.5 から、その番号では P(∣Xn∣≥2/u)<2ε である。
残りの有限個 X1,…,XN−1 については、M を十分大きくとれば、どれも裾の確率が上の値より小さくなる。さらに M≥2/u にとれば、次がすべての n で成り立つ。
P(∣Xn∣>M)<2ε
第2段(極限の特定)。(Xn) の任意の部分列をとる。緊密な族の部分列も緊密である。定理 13.2 と命題 13.4 から、そのさらに部分列 Xnj で、ある確率変数 Y に分布収束するものがある。
(i) から φXnj(t)→φY(t) である。仮定から φXnj(t)→φ(t) でもあるので、φY=φ である。とくに φ は特性関数であり、その分布を1つ選んで X と書く。
一意性定理(第9章 §9.2)から Y=dX である。どの部分列から出発しても極限の分布は同じ X の分布なので、補題 13.6 から XndX となる。
注意
- 定理の (ii) では、極限 φ が特性関数であることを仮定する必要がない。0 での連続性だけで、緊密性を通じて極限の分布の存在まで保証される。
- 極限 φ が初めから特性関数だと分かっているとき(たとえば e−t2/2)は、連続性の仮定は自動的に満たされる。中心極限定理ではこの形で使う。
- (i) の収束は、実は t の有界区間の上で一様である。この節では各点収束だけを使うので、証明は省く。
複素数の積の評価
中心極限定理の証明では、n 個の複素数の積の極限を扱う。そのための2つの補題を用意する。
補題 13.8
θ≥1 とする。複素数 z1,…,zn と w1,…,wn の絶対値は、すべてこの値以下であるとする。このとき
k=1∏nzk−k=1∏nwk≤θn−1k=1∑n∣zk−wk∣(13.7)
が成り立つ。
証明
n についての帰納法による。n=1 では等号である。n−1 個で成り立つとすると、
k=1∏nzk−k=1∏nwk=z1(k=2∏nzk−k=2∏nwk)+(z1−w1)k=2∏nwk
であり、右辺の絶対値は
θ⋅θn−2k=2∑n∣zk−wk∣+∣z1−w1∣θn−1=θn−1k=1∑n∣zk−wk∣
以下である。
補題 13.9
複素数の列 cn が c に収束するならば、次が成り立つ。
(1+ncn)n→ec.
証明
複素数 w について
∣ew−1−w∣=k≥2∑k!wk≤∣w∣2j≥0∑(j+2)!∣w∣j≤∣w∣2e∣w∣
である。z=1+cn/n、w=ecn/n と置く。どちらも絶対値は θ=e∣cn∣/n 以下である。実際
∣1+cn/n∣≤1+∣cn∣/n≤e∣cn∣/n
である。補題 13.8 で zk=z、wk=w とすると
(1+ncn)n−ecn≤e∣cn∣(n−1)/n⋅n⋅n2∣cn∣2e∣cn∣/n≤n∣cn∣2e∣cn∣
である。cn は有界なので右辺は 0 に収束し、ecn→ec と合わせて結論を得る。
特性関数による弱法則
第12章 §12.1 の Khinchin の弱法則は、特性関数でも証明できる。X1,X2,… を独立同分布とし、次を仮定する。
E[∣X1∣]<∞,E[X1]=μ
第8章 §8.3 から、このとき φ=φX1 は次のように展開できる。
φ(t)=1+iμt+o(t)(t→0)
Xˉn の特性関数は
φXˉn(t)=φ(nt)n=(1+ncn)n,cn=n(φ(nt)−1)=iμt+n⋅o(n1)→iμt
なので、補題 13.9 から φXˉn(t)→eiμt である。これは定数 μ の特性関数なので、定理 13.7 から Xˉndμ である。極限が定数なので XˉnPμ となる(第11章 §11.2)。
例題 13.1 二項分布の Poisson 極限を特性関数で示す ★★
オリジナルλ>0 を定数とする。n>λ について Xn∼Bin(n,λ/n) とする。
- (1) φXn(t) を求め、n→∞ の極限を計算せよ。
- (2) XndPo(λ) を示せ。また各整数 k≥0 で次を導け。
P(Xn=k)→e−λk!λk
3. (3) λ=2 とする。n=50 のとき、P(Xn=0) を極限の値と比べよ。
解答
(1) p=λ/n と置く。Xn は、成功確率 p の独立な Bernoulli 確率変数を試行の回数だけ足したものである。1個の特性関数は 1+p(eit−1) である。独立和の特性関数は積なので
φXn(t)=(1+nλ(eit−1))n
である。cn=c=λ(eit−1)(n によらない)として補題 13.9 を使うと
φXn(t)→exp(λ(eit−1))
を得る。
(2) 極限は Po(λ) の特性関数(第8章の表)であり、t について連続である。定理 13.7 (ii) から、Y∼Po(λ) について XndY である。Y の分布関数は整数でだけ跳ぶので、半整数 k±21 はその連続点である。したがって
P(Xn=k)=FXn(k+21)−FXn(k−21)→FY(k+21)−FY(k−21)=P(Y=k)=e−λk!λk
となる。
(3) 有限の n での値と極限の値は
P(X50=0)=(1−502)50=0.9650≈0.12989,e−2≈0.13534
である。差は約 0.0054 で、n=50 でも極限の値に近い。
確認テスト
オリジナル
- 13.1-1 Xn∼U(−n,n) について、Xn が分布収束しないことを、第11章の「分布収束する列は緊密である」ことを使って示せ。また、定理 13.7 (ii) のどの仮定が満たされないかを答えよ。
- 13.1-2 Xn∼Ga(n,n) とする(形もレートも n)。特性関数の極限を計算し、XnP1 を示せ。
- 13.1-3 0<λ<n とする。Xn を、成功確率 pn=λ/n の幾何分布に従う確率変数とする。つまり
P(Xn=k)=pn(1−pn)k−1(k=1,2,…)
である。Xn/ndEx(λ) を特性関数で示せ。4. 13.1-4 各番号で Xn と Yn は独立とする。また XndX、YndY とする。独立な確率変数の組 X′,Y′ で、次を満たすものをとる。
X′=dX,Y′=dY
このとき Xn+YndX′+Y′ を示せ。
AI(Claude)が書いた教材を、木下が勉強しながら公開しています。式と数値は検算していますが、誤りが残っているかもしれません。誤りのご指摘・削除のご依頼をいただければ直します。 連絡先:support@tecktom.com