統計学の復習 第10章 §10.3 ★★★ tν は Z/W/ν(W∼χν2 は Z と独立)の分布。分母のばらつきの分だけ裾が厚く、分散は ν/(ν−2) で、ν→∞ で N(0,1) に近づく
母分散を推定値で置き換えると何が変わるか
実際の調査では σ が分かっていることは少ない。そこで式 (10.3) の σ を、不偏分散 S2=n−11∑(Xi−Xˉ)2 の平方根 S で置き換えた
T=S/nXˉ−μ(10.7)
を考える。T の分布も μ と σ によらないことが後で分かるが、その分布は N(0,1) ではない。S は標本ごとに変わる確率変数で、S がたまたま σ より小さい標本では T の絶対値が Z より大きくなる。分母のぶれが加わるので、T は Z より大きな値をとりやすく、分布の裾が厚くなる。この裾の厚さを正確に表すのが t 分布である。
カイ二乗分布と t 分布の定義
t 分布の定義にはカイ二乗分布を使う。カイ二乗分布は第11章 §11.4 で詳しく扱うので、ここでは定義と、この章で使う性質だけを書く。
定義 10.3(カイ二乗分布)
Z1,…,Zν が独立で、どれも N(0,1) に従うとき、W=Z12+⋯+Zν2 の分布を自由度 ν のカイ二乗分布と呼び、W∼χν2 と書く。その密度は
fW(w)=2ν/2Γ(ν/2)1wν/2−1e−w/2(w>0)(10.8)
である(導出は第11章 §11.4)。ここで Γ(a)=∫0∞xa−1e−xdx はガンマ関数で、Γ(a+1)=aΓ(a) を満たす(性質の導出は第11章 §11.4)。
定義から W は非負で、期待値と分散は次のように出る。E[Zi2]=V[Zi]=1 なので E[W]=ν である。N(0,1) の4次の積率は E[Z4]=3(部分積分で ∫z4φ(z)dz=3∫z2φ(z)dz)なので V[Zi2]=3−1=2 で、Zi2 が独立だから V[W]=2ν である。また、独立な χν12 と χν22 の和は、二乗の項を並べ直せば ν1+ν2 個の独立な Zi2 の和なので χν1+ν22 に従う(再生性)。
定義 10.4(t 分布)
Z∼N(0,1) と W∼χν2 が独立のとき、
T=W/νZ(10.9)
の分布を自由度 ν の t 分布と呼び、T∼tν と書く。
W/ν は ν 個の Zi2 の平均で、期待値は 1 である。t 分布は、標準正規分布に従う量を「期待値 1 のまわりでばらつく量の平方根」で割った分布である。
正規標本の T は t 分布に従う
式 (10.7) の T を定義 10.4 の形に書き直す。分子と分母を σ/n で割ると
T=S/σ(Xˉ−μ)/(σ/n)=n−1(n−1)S2/σ2Z(10.10)
となる。分子は式 (10.3) の Z である。分母の根号の中の分子について、次の事実が成り立つ。
定理 10.5(正規標本の標本平均と不偏分散)
X1,…,Xn が N(μ,σ2) からの無作為標本のとき、
- Xˉ と S2 は独立である。
- (n−1)S2/σ2=∑i=1n(Xi−Xˉ)2/σ2∼χn−12 である。
一般の n での証明は直交変換か積率母関数を使うので、この巻では扱わず、数理統計の解説 第5章 §5.2 に送る。ここでは n=2 の場合だけを2級の範囲の道具で確かめる。n=2 では Xˉ=(X1+X2)/2、S2=(X1−Xˉ)2+(X2−Xˉ)2=(X1−X2)2/2 である。U=X1+X2 と D=X1−X2 はどちらも正規分布に従い、第7章の共分散の双線形性から Cov(U,D)=V[X1]−V[X2]=0 である。(U,D) は2変量正規分布に従うので、無相関から独立が出る(この事実は第7章で結果だけ借りる)。Xˉ は U の関数、S2 は D の関数なので独立である。また D∼N(0,2σ2) なので S2/σ2=D2/(2σ2)=(D/(2σ))2 は N(0,1) の2乗、すなわち χ12 に従い、自由度は n−1=1 である。
自由度が n でなく n−1 になる理由は、第9章で不偏分散が n−1 で割る理由と同じである。偏差 Xi−Xˉ は n 個あるが、∑i(Xi−Xˉ)=0 という1本の制約を満たすので、自由に動ける成分は n−1 個しかない。n=2 では X1−Xˉ=−(X2−Xˉ) で、独立な成分は D の1個だけである。
定理 10.5 を式 (10.10) に入れると、Z と W=(n−1)S2/σ2∼χn−12 は独立で、T=Z/W/(n−1) である。定義 10.4 から次の系が出る。
系 10.6
正規母集団からの大きさ n の無作為標本について、T=(Xˉ−μ)/(S/n)∼tn−1 である。T の分布は μ にも σ にもよらないので、T はピボットである。
t 分布の性質
定理 10.7(t 分布の性質)
T∼tν とする。
- T の分布は 0 について対称で、密度は
fT(t)=νπΓ(ν/2)Γ((ν+1)/2)(1+νt2)−(ν+1)/2(10.11)
である。2. ν≥2 なら E[T]=0、ν≥3 なら V[T]=ν−2ν である。3. ν→∞ のとき、tν の分布は N(0,1) に近づく。
証明
(1) Z と −Z は同じ分布に従い、W と独立なので、T=Z/W/ν と −T=(−Z)/W/ν は同じ分布に従う。密度の式 (10.11) の導出は2変数の変数変換を使うので、数理統計の解説 第5章 §5.2 に送る。この章で密度の式を使うのは図 10.2 を描くときだけである。
(2) 分散を示す。Z と W は独立なので、Z2 と ν/W も独立で、
E[T2]=E[Z2⋅Wν]=E[Z2]E[Wν]=νE[W1]
である。E[1/W] を密度 (10.8) で計算する。a=ν/2−1>0(ν≥3)とし、積分 ∫0∞wa−1e−w/2dw を w=2x で置換すると 2aΓ(a) になることを使うと
E[W1]=2ν/2Γ(ν/2)1∫0∞wν/2−2e−w/2dw=2ν/2Γ(ν/2)2ν/2−1Γ(ν/2−1)=2⋅(ν/2−1)Γ(ν/2−1)Γ(ν/2−1)=ν−21
となる。3つ目の等号で Γ(ν/2)=(ν/2−1)Γ(ν/2−1) を使った。よって E[T2]=ν/(ν−2) である。E[T] は、ν≥2 なら E[∣T∣]<∞ であり(E[1/W] が同じ計算で有限になる)、(1) の対称性から E[T]=0 である。したがって V[T]=E[T2]−02=ν/(ν−2) である。
(3) W/ν は独立な Zi2(期待値 1・分散 2)の平均なので、E[W/ν]=1、V[W/ν]=2ν/ν2=2/ν である。第4章の Chebyshev の不等式から、任意の ε>0 について
P(νW−1≥ε)≤νε22 ⟶ 0(ν→∞)
で、分母 W/ν は 1 の近くに集まっていく。分母がほぼ 1 なら T はほぼ Z であり、T の分布は N(0,1) に近づく。この最後の一歩(分母が確率収束するとき比の分布が収束すること)を厳密に示すには Slutsky の定理が要り、数理統計の解説 第5章 §5.3 で扱う。
分散 ν/(ν−2) は 1 より大きく、ν が小さいほど大きい。ν=5 で 5/3=1.67、ν=30 で 30/28=1.07 である。ν=2 では E[1/W]=∫0∞w1⋅21e−w/2dw が w=0 の近くで発散するので、分散は無限大になる。ν=1 では密度は fT(t)=1/{π(1+t2)}(Cauchy 分布)になり、∫∣t∣fT(t)dt が発散するので期待値も存在しない。
裾が厚くなる仕組みは、条件付けで見ると分かりやすい。W=w と固定すると、T=Zν/w は N(0,ν/w) に従う。つまり t 分布は、分散が ν/W という確率変数で揺れる正規分布を混ぜ合わせたもので、分散の平均が E[ν/W]=ν/(ν−2) になる。W が小さい(標本では S が小さい)ときに分散の大きな正規分布が混ざり、裾が持ち上がる。
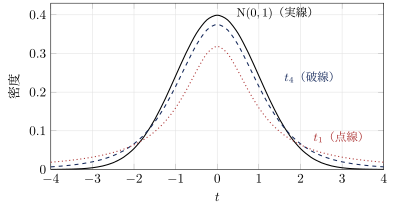
図 10.2 標準正規分布と t4・t1 の密度。自由度が小さいほど中央が低く、裾が高い。∣t∣>2 となる確率は N(0,1) で 0.046、t4 で 0.116 である。
t 分布表の引き方
tν の上側 100α% 点を tν(α) と書く。すなわち T∼tν について P(T>tν(α))=α である。t 分布表は、行が自由度 ν、列が上側の確率 α で、交わる所に tν(α) が載っている。分布が対称なので下側の点は tν(1−α)=−tν(α) で、表には上側だけが載る。両側 100(1−α)% の区間に使うのは P(∣T∣≤c)=1−α を満たす c で、上下に α/2 ずつ残すので c=tν(α/2)、すなわち α/2 の列を引く。主な値を次に示す(最後の行 ν=∞ は標準正規分布の zα)。
| ν | α=0.05 | α=0.025 | α=0.005 |
| 4 | 2.132 | 2.776 | 4.604 |
| 9 | 1.833 | 2.262 | 3.250 |
| 15 | 1.753 | 2.131 | 2.947 |
| 24 | 1.711 | 2.064 | 2.797 |
| ∞ | 1.645 | 1.960 | 2.576 |
どの列でも ν が大きくなると値は減り、zα に近づく。どの ν でも tν(α)>zα で、同じ信頼係数なら t による区間の方が臨界値が大きい。
記号の書き方の違い
対策本や問題文によっては、tν(α) を tα(ν) や tα(n−1) と書く。添字と括弧の役割が入れ替わっているだけで、同じ数を表す。読むときは、0 と 1 の間の数が上側の確率、整数が自由度である、と中身で見分ける。
例題 10.5 t 分布表を引いて確率を求める ★★★
オリジナルT∼t12 とする。t12(0.05)=1.782、t12(0.025)=2.179 である。
- P(−2.179≤T≤1.782) を求めよ。
- P(∣T∣>2.179) と、Z∼N(0,1) についての P(∣Z∣>2.179)=0.0293 を比べ、違いの理由を述べよ。
- V[T] を求めよ。
解答
(1) 上側から P(T>1.782)=0.05、対称性から P(T<−2.179)=P(T>2.179)=0.025 である。全体から両側の裾を引いて
P(−2.179≤T≤1.782)=1−0.025−0.05=0.925.
(2) 対称性から P(∣T∣>2.179)=2×0.025=0.05 である。同じ 2.179 を超える確率は、標準正規分布では 0.0293 で、t12 の方が 1.7 倍ほど大きい。定理 10.7 の後に述べたように、t 分布は分散が 12/W で揺れる正規分布の混合で、分散が大きくなる場合が混ざる分だけ裾の確率が大きい。
(3) 定理 10.7 (2) から V[T]=12/(12−2)=1.2 である。
確認テスト
オリジナル
- 10.3-1 正規母集団からの大きさ 12 の標本で T=(Xˉ−μ)/(S/12) を作る。T を Z∼N(0,1) と W∼χν2 で表し、W と自由度 ν を答えよ。
- 10.3-2 T∼t10 とする(t10(0.05)=1.812、t10(0.025)=2.228)。P(∣T∣≤c)=0.95 を満たす c、P(T≤−1.812)、P(−1.812≤T≤2.228) を求めよ。
- 10.3-3 t3・t5・t30 の分散を求めよ。また t2 の分散が有限でないことを、E[1/W](W∼χ22)の積分から示せ。
- 10.3-4 W∼χν2 について、E[Z4]=3 を使って V[W]=2ν を示し、P(∣W/ν−1∣≥0.1)≤200/ν を導け。
AI(Claude)が書いた教材を、木下が勉強しながら公開しています。式と数値は検算していますが、誤りが残っているかもしれません。誤りのご指摘・削除のご依頼をいただければ直します。 連絡先:support@tecktom.com
