数理統計 第7章 §7.5 ★★★ Neyman–Pearson の基本定理・単調尤度比と一様最強力検定・不偏性。2025年 統計数理 問4 の題材に直結
§7.3 の尤度比検定は統計量を作る手続きで、それが最良かどうかは別の問題である。この節では「同じ水準の検定の中で検出力が最大」という基準を定め、その最良の検定を構成する。
最強力検定と Neyman–Pearson の基本定理
定義 7.10(最強力検定・一様最強力検定)
単純仮説どうしの検定 H 0 : θ = θ 0 対 H 1 : θ = θ 1 H_0:\theta=\theta_0\ \text{対}\ H_1:\theta=\theta_1 H 0 : θ = θ 0 対 H 1 : θ = θ 1 α \alpha α φ ∗ \varphi^* φ ∗
E θ 1 [ φ ∗ ] ≥ E θ 1 [ φ ] E_{\theta_1}[\varphi^*]\ge E_{\theta_1}[\varphi] E θ 1 [ φ ∗ ] ≥ E θ 1 [ φ ]
を満たすとき、φ ∗ \varphi^* φ ∗ 最強力検定 (MP 検定)と呼ぶ。
対立仮説が複合仮説 Θ 1 \Theta_1 Θ 1 α \alpha α 一様最強力検定 (UMP 検定)と呼ぶ。
E θ [ φ ∗ ] ≥ E θ [ φ ] ( 水準 α の任意の検定 φ ) . E_\theta[\varphi^*]\ge E_\theta[\varphi]\qquad(\text{水準}\ \alpha\ \text{の任意の検定}\ \varphi). E θ [ φ ∗ ] ≥ E θ [ φ ] ( 水準 α の任意の検定 φ ) .
帰無仮説と対立仮説のもとでのデータの密度を、それぞれ f 0 f_0 f 0 f 1 f_1 f 1
定理 7.11(Neyman–Pearson の基本定理 ★★★)
0 < α < 1 0<\alpha<1 0 < α < 1
(存在)定数 k ≥ 0 k\ge0 k ≥ 0 γ ∈ [ 0 , 1 ] \gamma\in[0,1] γ ∈ [ 0 , 1 ]
φ ∗ ( x ) = { 1 ( f 1 ( x ) > k f 0 ( x ) ) γ ( f 1 ( x ) = k f 0 ( x ) ) 0 ( f 1 ( x ) < k f 0 ( x ) ) (7.14) \varphi^*(\bm x)=\begin{cases}1&(f_1(\bm x)>kf_0(\bm x))\\ \gamma&(f_1(\bm x)=kf_0(\bm x))\\ 0&(f_1(\bm x)<kf_0(\bm x))\end{cases}\tag{7.14} φ ∗ ( x ) = ⎩ ⎨ ⎧ 1 γ 0 ( f 1 ( x ) > k f 0 ( x )) ( f 1 ( x ) = k f 0 ( x )) ( f 1 ( x ) < k f 0 ( x )) ( 7.14 )
のサイズ E 0 [ φ ∗ ] E_0[\varphi^*] E 0 [ φ ∗ ] α \alpha α k ≥ 0 k\ge0 k ≥ 0 α \alpha α
f 1 > k f 0 の点で φ ∗ = 1 , f 1 < k f 0 の点で φ ∗ = 0. f_1>kf_0\ \text{の点で}\ \varphi^*=1,\qquad f_1<kf_0\ \text{の点で}\ \varphi^*=0. f 1 > k f 0 の点で φ ∗ = 1 , f 1 < k f 0 の点で φ ∗ = 0. k > 0 k>0 k > 0 α \alpha α { f 1 ≠ k f 0 } \{f_1\ne kf_0\} { f 1 = k f 0 }
証明 (1) 尤度比 Λ 1 ( X ) = f 1 ( X ) / f 0 ( X ) \Lambda_1(\bm X)=f_1(\bm X)/f_0(\bm X) Λ 1 ( X ) = f 1 ( X ) / f 0 ( X ) f 0 = 0 f_0=0 f 0 = 0
G ( t ) = P 0 ( Λ 1 > t ) . G(t)=P_0(\Lambda_1>t). G ( t ) = P 0 ( Λ 1 > t ) .
関数 G G G t → ∞ t\to\infty t → ∞ G ( 0 − ) = 1 G(0^-)=1 G ( 0 − ) = 1 k = inf { t ≥ 0 : G ( t ) ≤ α } k=\inf\{t\ge0:G(t)\le\alpha\} k = inf { t ≥ 0 : G ( t ) ≤ α }
G ( k ) ≤ α ≤ G ( k − ) = P 0 ( Λ 1 ≥ k ) . G(k)\le\alpha\le G(k^-)=P_0(\Lambda_1\ge k). G ( k ) ≤ α ≤ G ( k − ) = P 0 ( Λ 1 ≥ k ) .
γ \gamma γ P 0 ( Λ 1 = k ) = G ( k − ) − G ( k ) P_0(\Lambda_1=k)=G(k^-)-G(k) P 0 ( Λ 1 = k ) = G ( k − ) − G ( k )
正なら γ = ( α − G ( k ) ) / P 0 ( Λ 1 = k ) \gamma=(\alpha-G(k))/P_0(\Lambda_1=k) γ = ( α − G ( k )) / P 0 ( Λ 1 = k ) [ 0 , 1 ] [0,1] [ 0 , 1 ]
0 なら γ = 0 \gamma=0 γ = 0
どちらの場合も E 0 [ φ ∗ ] = G ( k ) + γ P 0 ( Λ 1 = k ) = α E_0[\varphi^*]=G(k)+\gamma P_0(\Lambda_1=k)=\alpha E 0 [ φ ∗ ] = G ( k ) + γ P 0 ( Λ 1 = k ) = α
(2) φ \varphi φ α \alpha α
f 1 > k f 0 f_1>kf_0 f 1 > k f 0 φ ∗ = 1 ≥ φ \varphi^*=1\ge\varphi φ ∗ = 1 ≥ φ f 1 < k f 0 f_1<kf_0 f 1 < k f 0 φ ∗ = 0 ≤ φ \varphi^*=0\le\varphi φ ∗ = 0 ≤ φ
よってどの点でも ( φ ∗ − φ ) ( f 1 − k f 0 ) ≥ 0 (\varphi^*-\varphi)(f_1-kf_0)\ge0 ( φ ∗ − φ ) ( f 1 − k f 0 ) ≥ 0
0 ≤ ∫ ( φ ∗ − φ ) ( f 1 − k f 0 ) d x = ( E 1 [ φ ∗ ] − E 1 [ φ ] ) − k ( E 0 [ φ ∗ ] − E 0 [ φ ] ) . (7.15) 0\le\int(\varphi^*-\varphi)(f_1-kf_0)\,\mathrm{d}\bm x=\bigl(E_1[\varphi^*]-E_1[\varphi]\bigr)-k\bigl(E_0[\varphi^*]-E_0[\varphi]\bigr).\tag{7.15} 0 ≤ ∫ ( φ ∗ − φ ) ( f 1 − k f 0 ) d x = ( E 1 [ φ ∗ ] − E 1 [ φ ] ) − k ( E 0 [ φ ∗ ] − E 0 [ φ ] ) . ( 7.15 )
ここで E 0 [ φ ∗ ] = α ≥ E 0 [ φ ] E_0[\varphi^*]=\alpha\ge E_0[\varphi] E 0 [ φ ∗ ] = α ≥ E 0 [ φ ] k ≥ 0 k\ge0 k ≥ 0 E 1 [ φ ∗ ] ≥ E 1 [ φ ] E_1[\varphi^*]\ge E_1[\varphi] E 1 [ φ ∗ ] ≥ E 1 [ φ ]
(3) φ \varphi φ E 1 [ φ ] = E 1 [ φ ∗ ] E_1[\varphi]=E_1[\varphi^*] E 1 [ φ ] = E 1 [ φ ∗ ] (7.15) の右辺は − k ( α − E 0 [ φ ] ) ≤ 0 -k(\alpha-E_0[\varphi])\le0 − k ( α − E 0 [ φ ]) ≤ 0 0 ≤ 0\le 0 ≤
( φ ∗ − φ ) ( f 1 − k f 0 ) = 0 (\varphi^*-\varphi)(f_1-kf_0)=0 ( φ ∗ − φ ) ( f 1 − k f 0 ) = 0
が成り立つ。すなわち f 1 ≠ k f 0 f_1\ne kf_0 f 1 = k f 0 φ = φ ∗ \varphi=\varphi^* φ = φ ∗
定理の使い方は決まっている。
尤度比 f 1 / f 0 f_1/f_0 f 1 / f 0 T T T
すると「f 1 / f 0 > k f_1/f_0>k f 1 / f 0 > k T > c T>c T > c T > c T>c T > c γ \gamma γ
帰無仮説のもとでの統計量の分布から、サイズが指定の水準になるように c c c γ \gamma γ
T T T P 0 ( T = c ) = 0 P_0(T=c)=0 P 0 ( T = c ) = 0
正規平均
正規分布 N ( μ , 1 ) \mathrm{N}(\mu,1) N ( μ , 1 ) H 0 : μ = 0 対 H 1 : μ = μ 1 ( μ 1 > 0 ) H_0:\mu=0\ \text{対}\ H_1:\mu=\mu_1\ (\mu_1>0) H 0 : μ = 0 対 H 1 : μ = μ 1 ( μ 1 > 0 )
f 1 f 0 = exp ( μ 1 ∑ x i − n μ 1 2 2 ) \frac{f_1}{f_0}=\exp\!\left(\mu_1\sum x_i-\frac{n\mu_1^2}{2}\right) f 0 f 1 = exp ( μ 1 ∑ x i − 2 n μ 1 2 )
は標本平均の増加関数なので、最強力検定は X ˉ > z α / n \bar X>z_\alpha/\sqrt n X ˉ > z α / n μ 1 \mu_1 μ 1
単調尤度比と一様最強力検定
上の例では、最強力検定の棄却域が μ 1 \mu_1 μ 1
定義 7.12(単調尤度比)
1次元のパラメータをもつ分布族 { f ( x ; θ ) } \{f(\bm x;\theta)\} { f ( x ; θ )} T ( x ) T(\bm x) T ( x ) θ 1 < θ 2 \theta_1<\theta_2 θ 1 < θ 2
f ( x ; θ 2 ) f ( x ; θ 1 ) \frac{f(\bm x;\theta_2)}{f(\bm x;\theta_1)} f ( x ; θ 1 ) f ( x ; θ 2 )
が T ( x ) T(\bm x) T ( x ) T T T 単調尤度比 (MLR)をもつという。分母が 0 で分子が正の点では、比を + ∞ +\infty + ∞
1母数の指数型分布族を例にとる。
f ( x ; θ ) = h ( x ) exp { η ( θ ) T ( x ) − A ( θ ) } f(\bm x;\theta)=h(\bm x)\exp\{\eta(\theta)T(\bm x)-A(\theta)\} f ( x ; θ ) = h ( x ) exp { η ( θ ) T ( x ) − A ( θ )}
で、η \eta η
exp { ( η ( θ 2 ) − η ( θ 1 ) ) T ( x ) − ( A ( θ 2 ) − A ( θ 1 ) ) } \exp\{(\eta(\theta_2)-\eta(\theta_1))T(\bm x)-(A(\theta_2)-A(\theta_1))\} exp {( η ( θ 2 ) − η ( θ 1 )) T ( x ) − ( A ( θ 2 ) − A ( θ 1 ))}
で、T T T
定理 7.13(Karlin–Rubin の定理 ★★★)
分布族が T T T H 0 : θ ≤ θ 0 対 H 1 : θ > θ 0 H_0:\theta\le\theta_0\ \text{対}\ H_1:\theta>\theta_0 H 0 : θ ≤ θ 0 対 H 1 : θ > θ 0
φ ( x ) = { 1 ( T ( x ) > c ) γ ( T ( x ) = c ) 0 ( T ( x ) < c ) , E θ 0 [ φ ] = α \varphi(\bm x)=\begin{cases}1&(T(\bm x)>c)\\ \gamma&(T(\bm x)=c)\\ 0&(T(\bm x)<c)\end{cases},\qquad E_{\theta_0}[\varphi]=\alpha φ ( x ) = ⎩ ⎨ ⎧ 1 γ 0 ( T ( x ) > c ) ( T ( x ) = c ) ( T ( x ) < c ) , E θ 0 [ φ ] = α
これは水準 α \alpha α β ( θ ) = E θ [ φ ] \beta(\theta)=E_\theta[\varphi] β ( θ ) = E θ [ φ ]
証明 準備 。任意の θ ′ < θ ′ ′ \theta'<\theta'' θ ′ < θ ′′
検定 φ \varphi φ θ ′ 対 θ ′ ′ \theta'\ \text{対}\ \theta'' θ ′ 対 θ ′′ f ( x ; θ ′ ′ ) / f ( x ; θ ′ ) f(\bm x;\theta'')/f(\bm x;\theta') f ( x ; θ ′′ ) / f ( x ; θ ′ ) r r r k = r ( c ) k=r(c) k = r ( c )
f ( ⋅ ; θ ′ ′ ) > k f ( ⋅ ; θ ′ ) f(\cdot;\theta'')>kf(\cdot;\theta') f ( ⋅ ; θ ′′ ) > k f ( ⋅ ; θ ′ ) r ( T ) > r ( c ) r(T)>r(c) r ( T ) > r ( c ) T > c T>c T > c φ = 1 \varphi=1 φ = 1 f ( ⋅ ; θ ′ ′ ) < k f ( ⋅ ; θ ′ ) f(\cdot;\theta'')<kf(\cdot;\theta') f ( ⋅ ; θ ′′ ) < k f ( ⋅ ; θ ′ ) T < c T<c T < c
したがって定理 7.11 (2) より、φ \varphi φ θ ′ ′ \theta'' θ ′′
残りを3段で示す。
検出力の単調性 。定数の検定 φ 0 ≡ β ( θ ′ ) \varphi_0\equiv\beta(\theta') φ 0 ≡ β ( θ ′ ) β ( θ ′ ) \beta(\theta') β ( θ ′ )
β ( θ ′ ′ ) = E θ ′ ′ [ φ ] ≥ E θ ′ ′ [ φ 0 ] = β ( θ ′ ) . \beta(\theta'')=E_{\theta''}[\varphi]\ge E_{\theta''}[\varphi_0]=\beta(\theta'). β ( θ ′′ ) = E θ ′′ [ φ ] ≥ E θ ′′ [ φ 0 ] = β ( θ ′ ) . 水準 。検出力関数が非減少なので、次が成り立つ。よって φ \varphi φ α \alpha α
sup θ ≤ θ 0 β ( θ ) = β ( θ 0 ) = α . \sup_{\theta\le\theta_0}\beta(\theta)=\beta(\theta_0)=\alpha. θ ≤ θ 0 sup β ( θ ) = β ( θ 0 ) = α . 一様最強力性 。ψ \psi ψ α \alpha α E θ 0 [ ψ ] ≤ α E_{\theta_0}[\psi]\le\alpha E θ 0 [ ψ ] ≤ α θ 1 > θ 0 \theta_1>\theta_0 θ 1 > θ 0 θ ′ = θ 0 \theta'=\theta_0 θ ′ = θ 0 θ ′ ′ = θ 1 \theta''=\theta_1 θ ′′ = θ 1 E θ 1 [ φ ] ≥ E θ 1 [ ψ ] E_{\theta_1}[\varphi]\ge E_{\theta_1}[\psi] E θ 1 [ φ ] ≥ E θ 1 [ ψ ] θ 1 \theta_1 θ 1 φ \varphi φ
対立仮説が H 1 : θ < θ 0 H_1:\theta<\theta_0 H 1 : θ < θ 0 T < c T<c T < c
両側検定と不偏性
両側の問題 H 0 : μ = μ 0 対 H 1 : μ ≠ μ 0 H_0:\mu=\mu_0\ \text{対}\ H_1:\mu\ne\mu_0 H 0 : μ = μ 0 対 H 1 : μ = μ 0
μ 1 > μ 0 \mu_1>\mu_0 μ 1 > μ 0 μ 1 < μ 0 \mu_1<\mu_0 μ 1 < μ 0
定理 7.11 (3) によりどちらも本質的に一意だから、両方を同時に満たす検定がない(確認テスト 7.5-5)。
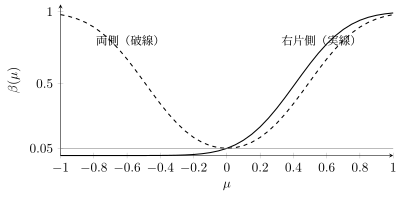
図 7.2 の右片側検定は、μ > 0 \mu>0 μ > 0 μ < 0 \mu<0 μ < 0 α \alpha α
定義 7.14(不偏検定・一致性)
水準 α \alpha α 不偏検定 と呼ぶ。
β ( θ ) ≥ α ( すべての θ ∈ Θ 1 ) . \beta(\theta)\ge\alpha\qquad(\text{すべての}\ \theta\in\Theta_1). β ( θ ) ≥ α ( すべての θ ∈ Θ 1 ) .
標本の大きさ n n n φ n \varphi_n φ n 一致性 をもつという。
β n ( θ ) → 1 ( n → ∞ ) ( すべての θ ∈ Θ 1 ) . \beta_n(\theta)\to1\quad(n\to\infty)\qquad(\text{すべての}\ \theta\in\Theta_1). β n ( θ ) → 1 ( n → ∞ ) ( すべての θ ∈ Θ 1 ) .
不偏検定に範囲を絞ると最良のものが存在する場合があり、それを一様最強力不偏検定 (UMPU 検定)と呼ぶ。正規分布の両側 z z z t t t z z z
図 7.2 n = 16 n=16 n = 16 N ( μ , 1 ) \mathrm{N}(\mu,1) N ( μ , 1 ) H 0 : μ = 0 H_0:\mu=0 H 0 : μ = 0 X ˉ > z 0.05 / 4 \bar X>z_{0.05}/4 X ˉ > z 0.05 /4 ∣ X ˉ ∣ > z 0.025 / 4 \lvert \bar X\rvert >z_{0.025}/4 ∣ X ˉ ∣ > z 0.025 /4 μ > 0 \mu>0 μ > 0 μ < 0 \mu<0 μ < 0 μ = 0 \mu=0 μ = 0
例題 7.8 ポアソン分布の最強力検定と確率化 ★★★
オリジナル X 1 , … , X 4 X_1,\dots,X_4 X 1 , … , X 4 P o ( λ ) \mathrm{Po}(\lambda) Po ( λ ) H 0 : λ = 0.5 対 H 1 : λ = 1 H_0:\lambda=0.5\ \text{対}\ H_1:\lambda=1 H 0 : λ = 0.5 対 H 1 : λ = 1 H 0 : λ ≤ 0.5 対 H 1 : λ > 0.5 H_0:\lambda\le0.5\ \text{対}\ H_1:\lambda>0.5 H 0 : λ ≤ 0.5 対 H 1 : λ > 0.5
解答 T = ∑ i = 1 4 X i T=\sum_{i=1}^4X_i T = ∑ i = 1 4 X i
f 1 ( x ) f 0 ( x ) = ∏ i = 1 4 e − 1 1 x i / x i ! e − 0.5 0.5 x i / x i ! = e − 2 ⋅ 2 T \frac{f_1(\bm x)}{f_0(\bm x)}=\prod_{i=1}^4\frac{e^{-1}1^{x_i}/x_i!}{e^{-0.5}0.5^{x_i}/x_i!}=e^{-2}\cdot2^{T} f 0 ( x ) f 1 ( x ) = i = 1 ∏ 4 e − 0.5 0. 5 x i / x i ! e − 1 1 x i / x i ! = e − 2 ⋅ 2 T
で、T T T 7.11 より、最強力検定は T > c T>c T > c γ \gamma γ T ∼ P o ( 2 ) T\sim\mathrm{Po}(2) T ∼ Po ( 2 )
P 0 ( T ≥ 5 ) = 1 − e − 2 ( 1 + 2 + 2 + 4 3 + 2 3 ) = 1 − 7 e − 2 = 0.05265 , P_0(T\ge5)=1-e^{-2}\left(1+2+2+\tfrac43+\tfrac23\right)=1-7e^{-2}=0.05265, P 0 ( T ≥ 5 ) = 1 − e − 2 ( 1 + 2 + 2 + 3 4 + 3 2 ) = 1 − 7 e − 2 = 0.05265 ,
P 0 ( T ≥ 6 ) = P 0 ( T ≥ 5 ) − P 0 ( T = 5 ) = 0.05265 − e − 2 2 5 5 ! = 0.05265 − 0.03609 = 0.01656. P_0(T\ge6)=P_0(T\ge5)-P_0(T=5)=0.05265-e^{-2}\tfrac{2^5}{5!}=0.05265-0.03609=0.01656 . P 0 ( T ≥ 6 ) = P 0 ( T ≥ 5 ) − P 0 ( T = 5 ) = 0.05265 − e − 2 5 ! 2 5 = 0.05265 − 0.03609 = 0.01656.
P 0 ( T ≥ 6 ) < 0.05 < P 0 ( T ≥ 5 ) P_0(T\ge6)<0.05<P_0(T\ge5) P 0 ( T ≥ 6 ) < 0.05 < P 0 ( T ≥ 5 ) c = 5 c=5 c = 5 γ \gamma γ
0.01656 + γ × 0.03609 = 0.05 ⟹ γ = 0.9265. 0.01656+\gamma\times0.03609=0.05\quad\Longrightarrow\quad\gamma=0.9265 . 0.01656 + γ × 0.03609 = 0.05 ⟹ γ = 0.9265.
最強力検定は次のとおりである。
φ ( T ) = { 1 ( T ≥ 6 ) 0.9265 ( T = 5 ) 0 ( T ≤ 4 ) \varphi(T)=\begin{cases}1&(T\ge6)\\ 0.9265&(T=5)\\ 0&(T\le4)\end{cases} φ ( T ) = ⎩ ⎨ ⎧ 1 0.9265 0 ( T ≥ 6 ) ( T = 5 ) ( T ≤ 4 )
検出力は、H 1 H_1 H 1 T ∼ P o ( 4 ) T\sim\mathrm{Po}(4) T ∼ Po ( 4 )
β = P 1 ( T ≥ 6 ) + γ P 1 ( T = 5 ) = 0.21487 + 0.9265 × 0.15629 = 0.3597. \beta=P_1(T\ge6)+\gamma P_1(T=5)=0.21487+0.9265\times0.15629=0.3597 . β = P 1 ( T ≥ 6 ) + γ P 1 ( T = 5 ) = 0.21487 + 0.9265 × 0.15629 = 0.3597.
後半:ポアソン分布の同時確率関数は
∏ e − λ λ x i x i ! = ( ∏ 1 x i ! ) exp { T log λ − 4 λ } \prod\frac{e^{-\lambda}\lambda^{x_i}}{x_i!}=\Bigl(\prod\frac{1}{x_i!}\Bigr)\exp\{T\log\lambda-4\lambda\} ∏ x i ! e − λ λ x i = ( ∏ x i ! 1 ) exp { T log λ − 4 λ }
である。η ( λ ) = log λ \eta(\lambda)=\log\lambda η ( λ ) = log λ T T T T T T λ = 0.5 \lambda=0.5 λ = 0.5 7.13 より一様最強力である。
例題 7.9 一様分布の上端の片側検定 ★★
オリジナル X 1 , … , X n X_1,\dots,X_n X 1 , … , X n U ( 0 , θ ) \mathrm{U}(0,\theta) U ( 0 , θ ) H 0 : θ ≤ 1 対 H 1 : θ > 1 H_0:\theta\le1\ \text{対}\ H_1:\theta>1 H 0 : θ ≤ 1 対 H 1 : θ > 1
分布族が X ( n ) = max i X i X_{(n)}=\max_iX_i X ( n ) = max i X i
棄却域が { X ( n ) > c } \{X_{(n)}>c\} { X ( n ) > c } α \alpha α c c c
標本の大きさ 5、水準 0.05 のとき、θ = 1.2 \theta=1.2 θ = 1.2 θ = 1.2 \theta=1.2 θ = 1.2 n n n
解答
すべての x i ≥ 0 x_i\ge0 x i ≥ 0 f ( x ; θ ) = θ − n 1 { x ( n ) ≤ θ } f(\bm x;\theta)=\theta^{-n}\bm 1\{x_{(n)}\le\theta\} f ( x ; θ ) = θ − n 1 { x ( n ) ≤ θ } θ 1 < θ 2 \theta_1<\theta_2 θ 1 < θ 2
f ( x ; θ 2 ) f ( x ; θ 1 ) = { ( θ 1 / θ 2 ) n ( x ( n ) ≤ θ 1 ) + ∞ ( θ 1 < x ( n ) ≤ θ 2 ) \frac{f(\bm x;\theta_2)}{f(\bm x;\theta_1)}=\begin{cases}(\theta_1/\theta_2)^n&(x_{(n)}\le\theta_1)\\ +\infty&(\theta_1<x_{(n)}\le\theta_2)\end{cases} f ( x ; θ 1 ) f ( x ; θ 2 ) = { ( θ 1 / θ 2 ) n + ∞ ( x ( n ) ≤ θ 1 ) ( θ 1 < x ( n ) ≤ θ 2 )
で、x ( n ) x_{(n)} x ( n ) x ( n ) > θ 2 x_{(n)}>\theta_2 x ( n ) > θ 2 P θ ( X ( n ) ≤ x ) = ( x / θ ) n P_\theta(X_{(n)}\le x)=(x/\theta)^n P θ ( X ( n ) ≤ x ) = ( x / θ ) n 0 ≤ x ≤ θ 0\le x\le\theta 0 ≤ x ≤ θ θ = 1 \theta=1 θ = 1 1 − c n 1-c^n 1 − c n
1 − c n = α ⟹ c = ( 1 − α ) 1 / n . 1-c^n=\alpha\quad\Longrightarrow\quad c=(1-\alpha)^{1/n}. 1 − c n = α ⟹ c = ( 1 − α ) 1/ n .
定理 7.13 より一様最強力で、検出力関数は
β ( θ ) = { 0 ( θ ≤ c ) 1 − ( c / θ ) n = 1 − ( 1 − α ) θ − n ( θ > c ) . \beta(\theta)=\begin{cases}0&(\theta\le c)\\ 1-(c/\theta)^n=1-(1-\alpha)\theta^{-n}&(\theta>c)\end{cases}. β ( θ ) = { 0 1 − ( c / θ ) n = 1 − ( 1 − α ) θ − n ( θ ≤ c ) ( θ > c ) . β ( 1.2 ) = 1 − 0.95 / 1.2 5 = 1 − 0.95 / 2.48832 = 0.618 \beta(1.2)=1-0.95/1.2^5=1-0.95/2.48832=0.618 β ( 1.2 ) = 1 − 0.95/1. 2 5 = 1 − 0.95/2.48832 = 0.618
1 − 0.95 / 1.2 n ≥ 0.9 ⟺ 1.2 n ≥ 9.5 ⟺ n ≥ log 9.5 / log 1.2 = 12.35. \begin{aligned}1-0.95/1.2^n\ge0.9
&\iff 1.2^n\ge9.5\\
&\iff n\ge\log9.5/\log1.2=12.35 .\end{aligned} 1 − 0.95/1. 2 n ≥ 0.9 ⟺ 1. 2 n ≥ 9.5 ⟺ n ≥ log 9.5/ log 1.2 = 12.35.
よって最小の n n n
確認テスト
オリジナル
7.5-1 右片側 z z z X ˉ > μ 0 + z α σ / n \bar X>\mu_0+z_\alpha\sigma/\sqrt n X ˉ > μ 0 + z α σ / n H 0 : μ = μ 0 対 H 1 : μ ≠ μ 0 H_0:\mu=\mu_0\ \text{対}\ H_1:\mu\ne\mu_0 H 0 : μ = μ 0 対 H 1 : μ = μ 0 7.5-2 1個の観測 X X X 0 < x < 1 0<x<1 0 < x < 1
H 0 : f 0 ( x ) = 1 , H 1 : f 1 ( x ) = 2 x . H_0:\ f_0(x)=1,\qquad H_1:\ f_1(x)=2x. H 0 : f 0 ( x ) = 1 , H 1 : f 1 ( x ) = 2 x .
水準 α \alpha α α \alpha α 7.5-3 X 1 , … , X 5 X_1,\dots,X_5 X 1 , … , X 5 E x ( 1 / θ ) \mathrm{Ex}(1/\theta) Ex ( 1/ θ ) θ \theta θ H 0 : θ ≤ 2 対 H 1 : θ > 2 H_0:\theta\le2\ \text{対}\ H_1:\theta>2 H 0 : θ ≤ 2 対 H 1 : θ > 2 θ = 4 \theta=4 θ = 4 7.5-4 両側 z z z 7.5-5 N ( μ , 1 ) \mathrm{N}(\mu,1) N ( μ , 1 ) H 0 : μ = 0 対 H 1 : μ ≠ 0 H_0:\mu=0\ \text{対}\ H_1:\mu\ne0 H 0 : μ = 0 対 H 1 : μ = 0 α \alpha α 7.11 (3) を用いて示せ。
AI(Claude)が書いた教材を、木下が勉強しながら公開しています。式と数値は検算していますが、誤りが残っているかもしれません。誤りのご指摘・削除のご依頼をいただければ直します。 連絡先:support@tecktom.com