数理統計 第10章 §10.5 ★★ リスクが一定のベイズ推定量はミニマックス、一意なベイズ推定量は許容的。3次元以上の正規平均では X が非許容的(Stein)
ミニマックス推定量
定義 10.15(ミニマックス推定量)
推定量 δ∗ が
θ∈ΘsupR(θ,δ∗)=δinfθ∈ΘsupR(θ,δ)
を満たすとき、δ∗ をミニマックス推定量と呼ぶ。
最大リスクの最小化を直接解くのは難しい。そこでベイズ推定量を経由して示す。
定理 10.16(リスク一定のベイズ推定量はミニマックス ★★★)
δπ を事前分布 π に関するベイズ推定量とする。すべての θ で R(θ,δπ)≤r(π,δπ) が成り立つとする(特にリスクが母数によらない場合)。このとき δπ はミニマックスである。
証明
任意の推定量 δ について、最大値は平均以上で、ベイズ推定量のベイズリスクは最小なので
θsupR(θ,δ)≥∫R(θ,δ)π(θ)dθ=r(π,δ)≥r(π,δπ)≥θsupR(θ,δπ).
最後の不等号は仮定による。δ は任意なので δπ の最大リスクが最小である。
事前分布を1つに決められないときは、事前分布の列で極限をとる。
定理 10.17(ベイズ推定量の極限による判定 ★★)
事前分布の列 πk とそのベイズ推定量 δk があるとする。推定量 δ が
θsupR(θ,δ)≤k→∞limr(πk,δk)
を満たすなら、δ はミニマックスである。
証明
任意の推定量 δ′ をとる。定理 10.16 の証明と同じく、各 k で
θsupR(θ,δ′)≥r(πk,δ′)≥r(πk,δk)
が成り立つ。k→∞ とすると
θsupR(θ,δ′)≥klimr(πk,δk)≥θsupR(θ,δ).
例題 10.9 二項分布のミニマックス推定量 ★★★
オリジナル
X∼Bin(n,p)、2乗損失とする。
- δ∗=(X+n/2)/(n+n) が、ある事前分布に関するベイズ推定量であることを示せ。
- δ∗ がミニマックス推定量であることを示せ。
- n=16 とする。X/n のリスクの方が小さくなる p の範囲を求めよ。
解答
(1) 命題 10.13 (1) で a=b=n/2 とすると、事後平均は (x+n/2)/(n+n) となる。これは δ∗ に一致する。よって δ∗ は Beta(n/2,n/2) に関するベイズ推定量である。
(2) 例題 10.2 (2) より、δ∗=δn/2 のリスクは 1/{4(n+1)2} である。これは p によらない。したがってすべての p で R(p,δ∗)=r(π,δ∗) が成り立つ。定理 10.16 より δ∗ はミニマックスである。
(3) n=16 では δ∗=(X+2)/20 で、リスクは 1/100 = 0.01 である。X/n のリスクは p(1−p)/16 なので
16p(1−p)<0.01⟺p2−p+0.16>0⟺(p−0.2)(p−0.8)>0.
よって p<0.2 または p>0.8 のとき、標本比率のリスクの方が小さい(図 10.1)。
例題 10.10 正規分布の平均は Xˉ がミニマックス ★★
オリジナル
X1,…,Xn が独立に N(θ,σ2) に従う。分散は既知、母数は実数全体を動くとし、2乗損失を考える。
- 事前分布 πk=N(0,k) に関するベイズ推定量 δk とそのベイズリスクを求めよ。
- Xˉ がミニマックスであることを示せ。
- Xˉ は πk に関するリスク一定のベイズ推定量ではない。定理 10.16 が直接は使えない理由を述べよ。
解答
(1) 命題 10.13 (3) で μ0=0、τ2=k とする。事後分布は次の平均と分散を持つ正規分布である。
平均 nk+σ2nkxˉ,分散 nk+σ2σ2k
よって δk=nkXˉ/(nk+σ2) である。ベイズリスクは、事後期待損失 E[(θ−δk)2∣x](事後分散)を周辺分布で平均したものである。事後分散はデータによらないので、r(πk,δk)=σ2k/(nk+σ2) となる。
(2) k→∞ で
r(πk,δk)=n+σ2/kσ2→nσ2.
一方 R(θ,Xˉ)=σ2/n はすべての θ で一定である。よって
θsupR(θ,Xˉ)=nσ2=klimr(πk,δk).
定理 10.17 より Xˉ はミニマックスである。
(3) Xˉ は不偏なので、命題 10.14 より、ベイズリスクが正になるどの事前分布についてもベイズ推定量にならない。Xˉ は θ 全体に一様に広がった「積分が有限でない事前分布」の極限として現れるので、事前分布の列の極限で議論する必要がある。
許容性
定理 10.18(一意なベイズ推定量は許容的 ★★★)
事前分布 π に関するベイズ推定量 δπ が一意であるとする。つまり、ほかのベイズ推定量はすべての母数で δπ と確率1で等しい。さらに r(π,δπ)<∞ なら、δπ は許容的である。
証明
δ′ が δπ を優越すると仮定する。すべての θ で R(θ,δ′)≤R(θ,δπ) なので、事前分布で平均して
r(π,δ′)≤r(π,δπ).
δπ のベイズリスクは最小なので等号が成り立ち、δ′ もベイズ推定量である。
一意性から δ′=δπ(確率1)となり、リスク関数は一致する。これは δ′ が狭義に小さいリスクを持つ母数の値があることに反する。
2乗損失のベイズ推定量は、事後平均として一意に決まる。よって命題 10.13 の事後平均は許容的である。
- 二項分布では、a,b>0 のとき (X+a)/(n+a+b) が許容的である。
- 正規分布では δk が許容的である。
例題 10.9 の δ∗ はミニマックスかつ許容的である。X/n は一様分布に関するベイズ推定量ではないが、重み付き損失を使えば許容的であることが示せる(確認テスト 10.5-4)。
Stein の現象
1次元の正規分布の平均では Xˉ は許容的である(定理 10.17 の議論を精密にした Blyth の方法で示せる)。2次元でも許容的である。ところが3次元以上では、次の定理のとおり X は非許容的になる。
X∼Np(θ,Ip) から θ を推定する。各成分は独立に N(θi,1) に従う。損失は
∥d−θ∥2=i∑(di−θi)2
とする。X 自身のリスクは ∑iV[Xi]=p で一定である。
補題 10.19(Stein の補題 ★★)
Z∼N(θ,1) とする。g は微分可能で E∣g′(Z)∣<∞ とする。このとき
E[(Z−θ)g(Z)]=E[g′(Z)].
証明
φ(z)=2π1e−(z−θ)2/2 は φ′(z)=−(z−θ)φ(z) を満たす。部分積分により
E[(Z−θ)g(Z)]=∫g(z)(z−θ)φ(z)dz=−∫g(z)φ′(z)dz=[−gφ]−∞∞+∫g′(z)φ(z)dz=E[g′(Z)].
境界項は gφ→0(∣z∣→∞)で消える。
定理 10.20(James–Stein 推定量 ★★)
p≥3 のとき
δJS=(1−∥X∥2p−2)X
のリスクは
R(θ,δJS)=p−(p−2)2Eθ[∥X∥21]<p(10.8)
であり、δJS は X を優越する。したがって p≥3 では X は非許容的である。
証明
g(x)=(p−2)x/∥x∥2 とおくと δJS=X−g(X) で、
∥X−g−θ∥2=∥X−θ∥2−2i∑(Xi−θi)gi(X)+∥g∥2.
他の成分を固定して補題 10.19 を第 i 成分に当てはめると E[(Xi−θi)gi(X)]=E[∂gi/∂xi] である。
∂xi∂(∥x∥2xi)=∥x∥21−∥x∥42xi2よりi∑∂xi∂gi=(p−2)(∥x∥2p−∥x∥22)=∥x∥2(p−2)2.
また ∥g∥2=(p−2)2/∥X∥2。よって
R(θ,δJS)=p−2(p−2)2E[∥X∥21]+(p−2)2E[∥X∥21]=p−(p−2)2E[∥X∥21].
p≥3 なら E[1/∥X∥2] は有限かつ正である。原点の近くで 1/∥x∥2 が3次元以上で積分可能だからである。よってリスクは p より狭義に小さい。
θ=0 では ∥X∥2∼χp2 である。E[1/χp2]=1/(p−2) なので、リスクは p−(p−2)=2 まで下がる。∥θ∥ が大きくなると E[1/∥X∥2]→0 となる。そのためリスクは p に近づく(図 10.2)。
各成分は独立なのに、全成分をまとめて原点の方へ縮めるとリスクの合計が下がる。これを Stein の現象と呼ぶ。縮める先は原点でなくてもよく、任意の定点 θ0 に向けて縮めても同じ結論になる。
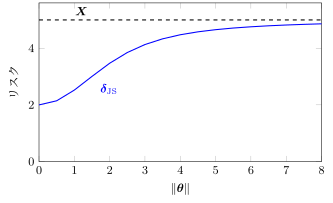
図 10.2 p=5 のときの X(破線、リスク 5)と James–Stein 推定量(実線)のリスク。実線は E[1/∥X∥2] を非心カイ二乗分布の Poisson 混合の級数で数値計算した値で、どの θ でも 5 を下回る
確認テスト
オリジナル
- 10.5-1 推定量 δ が許容的で、そのリスクが母数によらない定数 c であるとする。δ はミニマックスであることを示せ。
- 10.5-2 X∼N(θ,1)(1標本)、2乗損失とする。c≥0 として推定量 cX のリスクを求めよ。最大リスク supθR(θ,cX) を c ごとに求めよ。cX の形の中でミニマックスなものはどれか。
- 10.5-3 定理 10.20 の設定で、θ=0 のときの James–Stein 推定量のリスクを求めよ。p≥3 で E[1/χp2]=1/(p−2) となることを、自分で導いてから使うこと。
- 10.5-4 X∼Bin(n,p) とし、重み付き損失 (d−p)2/{p(1−p)} と一様事前分布を考える。このもとで X/n が一意なベイズ推定量であることを示せ。それを使って、標本比率が2乗損失のもとで許容的であることを示せ。
AI(Claude)が書いた教材を、木下が勉強しながら公開しています。式と数値は検算していますが、誤りが残っているかもしれません。誤りのご指摘・削除のご依頼をいただければ直します。 連絡先:support@tecktom.com
