数理統計 第12章 §12.5 ★★★ 推移確率行列・定常分布・推移確率の最尤推定と尤度比検定。1級で大問として出た唯一の確率過程
定義と Chapman–Kolmogorov の等式
定義 12.16(マルコフ連鎖)
有限集合 {1,…,m} に値をとる確率変数の列 X0,X1,… を考える。すべての時刻と状態 i0,…,in−1,i,j について
P(Xn+1=j∣Xn=i, Xn−1=in−1,…,X0=i0)=P(Xn+1=j∣Xn=i)=pij
を満たし、右辺が時刻によらないとする。このとき {Xn} を(斉時的な)マルコフ連鎖と呼ぶ。
pij を推移確率と呼ぶ。それを並べた m×m 行列 P=(pij) を推移確率行列と呼ぶ。各行は確率分布なので、pij≥0 と ∑jpij=1 が成り立つ。
条件は「次の状態の分布は、現在の状態だけで決まり、それ以前の履歴によらない」という意味である。乗法定理を繰り返すと、経路の確率は
P(X0=i0,X1=i1,…,Xn=in)=P(X0=i0)pi0i1pi1i2⋯pin−1in(12.17)
と推移確率の積になる。この式から、この節の後半で推移確率の尤度を書く。
n 歩後の推移確率 pij(n)=P(Xn=j∣X0=i) を考える。途中の時刻 k にいる状態で場合を分けると
pij(n)=l=1∑mpil(k)plj(n−k)(12.18)
を得る(Chapman–Kolmogorov の等式)。これは行列の積の成分の式そのものなので、n 歩の推移確率行列は Pn である。初期分布を行ベクトル π0 で表す。すると Xn の分布は π0Pn になる。
定常分布と極限定理
定義 12.17(定常分布)
確率ベクトル π=(π1,…,πm) が πP=π を満たすとき、これを定常分布と呼ぶ。ここで確率ベクトルとは、成分が非負で和が 1 のベクトルである。
初期分布が定常分布なら、X1 の分布は πP=π で、以後ずっと同じままである。
すべての状態が互いに行き来できる連鎖を既約と呼ぶ。任意の i,j に対して、pij(n)>0 となる歩数がある、ということである。状態 i に戻れる歩数 {n:pii(n)>0} の最大公約数を、その状態の周期と呼ぶ。周期が 1 のとき非周期的という。
有限状態で既約かつ非周期的な連鎖では、ある N について PN のすべての成分が正になることが知られている。次の定理はこの条件から出発する。
定理 12.18(マルコフ連鎖の極限定理 ★★★)
ある N について、PN のすべての成分が正の定数以上だとする。その定数を ε とおく。このとき定常分布 π がただ1つ存在する。任意の初期分布 π0 について、次が成り立つ。
π0Pn→π(n→∞).
特に Pn の各行は π に収束する。
証明
行ベクトル d の大きさを ∥d∥1=∑j∣dj∣ で測る。Q=PN とおく。成分の和が 0 の行ベクトル d について、次を示す(2つの確率ベクトルの差がこれに当たる)。
∥dQ∥1≤(1−mε)∥d∥1.
∑idi=0 なので、∑idiqij=∑idi(qij−ε) と書ける。qij−ε≥0 だから
∥dQ∥1=j∑i∑di(qij−ε)≤i∑∣di∣j∑(qij−ε)=(1−mε)∥d∥1.
また推移確率行列自身についても、同じ計算で ε=0 とした ∥dP∥1≤∥d∥1 が成り立つ。
- 一意性。π,π′ がともに定常分布なら、その差は dQ=d を満たす。よって ∥d∥1≤(1−mε)∥d∥1 である。mε>0 より d=0。
- 存在と収束。μn=π0Pn とおく。n=kN+r(0≤r<N)と書く。番号 ℓ≥n に対して
∥μℓ−μn∥1=∥(μℓ−n−π0)PrQk∥1≤2(1−mε)k
なので、{μn} は Cauchy 列であり、極限 π を持つ。μn+1=μnP で極限をとると π=πP で、極限は定常分布である。初期分布によらず同じ極限になることは、2つの初期分布の差に上の縮小を使えば分かる。
この証明から、π0Pn は π に指数関数的な速さで近づくことも分かる。実際の速さは、推移確率行列の2番目に大きい固有値の絶対値で決まる(例題 12.7)。既約だが周期的な連鎖では、定常分布は1つだが Pn は収束しない(確認テスト 12.5-3)。
既約な有限状態の連鎖では、さらに次が成り立つ(証明は省く)。
- 状態 i から出発して初めて同じ状態に戻るまでの歩数の期待値は、1/πi である。
- 関数 g について、次の時間平均は確率1で ∑jπjg(j) に収束する(エルゴード定理)。
n1k=1∑ng(Xk).
後者は、長い時系列で状態 j にいた時間の割合が πj に近づくことを意味する。第11章のマルコフ連鎖モンテカルロ法は、これを使って定常分布からの標本を作る。
詳細つり合い
すべての i,j について πipij=πjpji を満たす確率ベクトルは、定常分布である。j を固定して i について和をとると、
i∑πipij=πji∑pji=πj
となるからである。この条件を詳細つり合いと呼び、満たす連鎖を可逆と呼ぶ。隣どうしにしか移らない連鎖(出生死滅型)では、隣り合う2状態の間の式だけで定常分布が順に決まる。
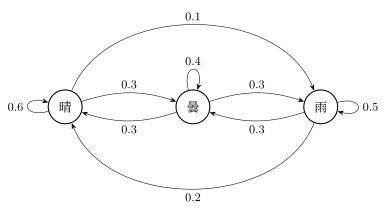
図 12.2 例題 12.7 の3状態マルコフ連鎖の推移図。矢印の数字は1日後の推移確率
例題 12.7 3状態の天気の連鎖 ★★★
オリジナル天気を晴・曇・雨(状態 1, 2, 3)の3状態とし、翌日の天気が今日の天気だけで決まるマルコフ連鎖で表す(図 12.2)。推移確率行列を
P=0.60.30.20.30.40.30.10.30.5
とする。
- 今日が晴のとき、2日後が雨である確率を求めよ。
- 定常分布を求めよ。
- 晴の日から次の晴の日までの日数の期待値を求めよ。
- 推移確率行列の固有値が 1, 0.4, 0.1 であることを確かめよ。Pn が極限に近づく速さを述べよ。
解答
(1) Chapman–Kolmogorov の等式から
p13(2)=l∑p1lpl3=0.6×0.1+0.3×0.3+0.1×0.5=0.06+0.09+0.05=0.20.
(2) πP=π を成分で書くと
π1=0.6π1+0.3π2+0.2π3,π2=0.3π1+0.4π2+0.3π3,π3=0.1π1+0.3π2+0.5π3.
3式の和は恒等式になるので、2式と規格化 π1+π2+π3=1 を使う。
0.6π2π20.4π10.6π1π3=0.3(π1+π3)=0.3(1−π2)=1/3,=0.3π2+0.2π3=0.1+0.2π3=0.1+0.2(2/3−π1)=0.1+0.4/3=0.7/3,π1=7/18,=2/3−7/18=5/18.(第2式)(第1式)(π1+π3=2/3 を使った)
よって π=(7/18, 1/3, 5/18)=(0.389, 0.333, 0.278)。
(3) 平均再帰時間は 1/π1=18/7=2.57(日)。
(4) 固有多項式 det(xI−P) を展開すると、次のように因数分解と一致する。
x3−1.5x2+0.54x−0.04=(x−1)(x−0.4)(x−0.1).
推移確率行列は相異なる固有値を持つので対角化でき、次の形に書ける(A,B は定数行列、1 は成分がすべて1の列ベクトル)。
Pn=1π+0.4nA+0.1nB.
したがって極限 1π との差は、指数関数 0.4n の速さで縮む。n=10 では 0.410≈1.0×10⁻⁴ である。たとえば p11(10)=0.38894 と π1=0.38889 の差は、0.00005 ほどである。
到達確率と到達時間
吸収状態(pii=1 の状態)を含む連鎖では、§12.2 の第一歩解析がそのまま使える。吸収状態の集合を A とする。状態 i から出発して吸収されるまでの歩数の期待値を、μi とする。最初の1歩で場合を分けて
μi=1+j∈/A∑pijμj(i∈/A),μi=0(i∈A)(12.19)
を得る。特定の吸収状態 a に吸収される確率 hi も、次の連立一次方程式の解になる。
hi=j∑pijhj(i∈/A),ha=1,hb=0(b∈A, b=a).
推移確率の最尤推定
1本の観測列 x0,x1,…,xn から推移確率を推定する。記号を次のように定める。
- nij:推移 i→j の回数。つまり「状態 i の直後に状態 j が来た回数」。
- ni⋅=∑jnij:状態 i から出た推移の回数。
経路の確率 (12.17) を、初期状態 X0=x0 で条件付けた尤度は
L(P)=k=1∏npxk−1xk=i=1∏mj=1∏mpijnij(12.20)
である(同じ推移 i→j が nij 回現れるので、その数だけ推移確率が掛かる)。
定理 12.19(推移確率の最尤推定量 ★★★)
ni⋅>0 とする。尤度 (12.20) を、各行の制約 ∑jpij=1 のもとで最大にする推移確率は
p^ij=ni⋅nij(12.21)
である。
証明
対数尤度は ℓ(P)=∑i∑jnijlogpij で、行ごとの和 ℓi=∑jnijlogpij に分かれる。制約も行ごとに独立なので、行ごとに最大化すればよい。Lagrange 乗数 λi を使って次の関数を作る。
Gi=j∑nijlogpij−λi(j∑pij−1).
推移確率で偏微分して 0 とおくと、nij/pij=λi、すなわち pij=nij/λi。制約に代入して λi=∑jnij=ni⋅ を得る。
これが最大であることは、次のことから従う。ℓi は推移確率の凹関数(対数の非負結合)であり、制約が線形なので停留点が最大値を与える。
行 i の推移の回数 (ni1,…,nim) を考える。これは行和を与えたもとで、多項分布 Mult(ni⋅;pi1,…,pim) と同じ形の尤度を持つ。したがって推定量 (12.21) は、多項分布の割合の最尤推定量と同じ形である。観測列が長いとき、近似的に次が成り立つ。
p^ij≈N(pij, ni⋅pij(1−pij))(ni⋅ は約 nπi).
独立性の尤度比検定
観測列が実はマルコフ性を持たず、各時刻に独立に同じ分布 (p1,…,pm) から出ているのではないか、という仮説を考える。
H0:pij=pj(すべての行が等しい)
を、一般のマルコフ連鎖 H1 に対して検定する。
帰無仮説のもとでは、尤度が ∏jpjn⋅j(n⋅j=∑inij)となる。最尤推定量は p^j=n⋅j/n である。対立仮説のもとでは (12.21) である。最大対数尤度の差の2倍は
G2=2i,j∑nijlogni⋅nij−2i,j∑nijlognn⋅j=2i,j∑nijlogni⋅n⋅jnijn(12.22)
となる。自由パラメータの数は、対立仮説で m(m−1)、帰無仮説で m−1 である。第7章の尤度比検定の漸近理論から、帰無仮説のもとで G2 は近似的にカイ二乗分布に従う。その自由度は次のとおりである。
m(m−1)−(m−1)=(m−1)2.
G2>χ(m−1)22(α) なら、帰無仮説を棄却する。
式 (12.22) は、分割表の独立性の検定の G2 統計量と同じ形である。推移の回数の表を「前の状態 × 次の状態」の分割表とみなしたものになっている。
例題 12.8 推移の回数からの推定と検定 ★★★
オリジナル3状態の過程を91時点観測し、90回の推移を数えたところ、次の表を得た(行が前の状態、列が次の状態)。
(nij)=2064814821018
- 推移確率の最尤推定値を求めよ。
- p^11 の標準誤差を近似的に求めよ。
- 推定した推移確率行列の定常分布を求めよ。
- 各時刻に独立に同じ分布から出るという帰無仮説を、有意水準 5% の尤度比検定で検定せよ。
解答
(1) 行和はすべて 30 なので、(12.21) から
P^=2/31/52/154/157/154/151/151/33/5=0.6670.2000.1330.2670.4670.2670.0670.3330.600.
(2) 近似の標準誤差は
n1⋅p^11(1−p^11)=30(2/3)(1/3)=0.007407=0.0861.
(3) 列和も 30 ですべて等しい。このとき推定した行列の各列の和は ∑inij/30=1 となる。π=(1/3,1/3,1/3) について
(πP^)j=31i∑p^ij=31
なので、一様分布が定常分布である。推定した行列の成分はすべて正なので、定理 12.18 からこれが唯一の定常分布である。
(4) 推移は 90 回で、行和・列和はすべて 30 なので、nijn/(ni⋅n⋅j)=nij/10 である。よって
G2=2i,j∑nijlog10nij.
各項 nijlog(nij/10) は次の表のとおりである。
| 20log2 | 8log0.8(2か所) | 2log0.2 | 6log0.6 | 14log1.4 | 10log1 | 4log0.4 | 18log1.8 |
| 13.863 | −1.785 | −3.219 | −3.065 | 4.711 | 0 | −3.665 | 10.580 |
合計は
13.863−3.570−3.219−3.065+4.711+0−3.665+10.580=15.634
で、G2=31.27 である。自由度は (3−1)2=4 である。χ42(0.05)=9.488 を大きく超えるので、帰無仮説を棄却する(p 値は約 3×10⁻⁶)。対角の回数が大きく、同じ状態が続きやすいという依存がデータに表れている。
確認テスト
オリジナル
- 12.5-1 2状態の連鎖(0<a,b<1)
P=(1−aba1−b)
について、定常分布を求めよ。また次の式を数学的帰納法で示せ。
Pn=a+b1(bbaa)+a+b(1−a−b)n(a−b−ab).
2. 12.5-2 状態 {1,2,3} の連鎖で、状態3は吸収状態とする。ほかの推移確率は次のとおりである。
p11=0.5,p12=0.5,p21=0.3,p22=0.2,p23=0.5.
状態1から出発して状態3に吸収されるまでの歩数の期待値を求めよ。3. 12.5-3 状態 {0,1,2,3} の連鎖で、推移確率を次のように定める(3個の玉が2つの箱を行き来する模型)。
pi,i−1=3i,pi,i+1=33−i.
詳細つり合いを使って定常分布を求めよ。また p00(n) が n→∞ で収束しない理由を述べよ。4. 12.5-4 2状態の観測列 1,1,2,1,2,2,2,1,1,2 から推移の回数 nij を数え、推移確率の最尤推定値を求めよ。
AI(Claude)が書いた教材を、木下が勉強しながら公開しています。式と数値は検算していますが、誤りが残っているかもしれません。誤りのご指摘・削除のご依頼をいただければ直します。 連絡先:support@tecktom.com
